清掃用具のレンタルやハウスクリーニングの代名詞として、日本の衛生環境を長年にわたり支えてきたダスキン。その100%出資現地法人として東北エリアの事業を担う株式会社ダスキンサーヴ東北の第22期決算が公表されました。しかし、今回の公告では当期純損失270百万円を計上し、純資産がマイナスへ転じる債務超過という極めて重い課題が浮き彫りとなっています。赤字の背景にある構造的要因と今後の再建シナリオについて深掘りしていきましょう。
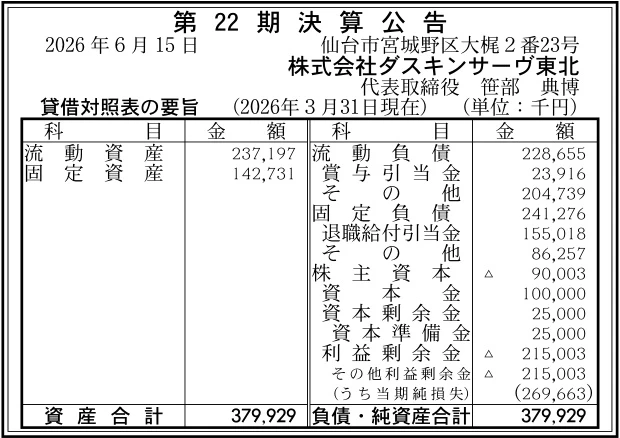
【決算ハイライト(第22期)】
| 資産合計 | 380百万円 (約3.8億円) |
|---|---|
| 負債合計 | 470百万円 (約4.7億円) |
| 純資産合計 | ▲90百万円 (約▲0.9億円) |
| 当期純損失 | 270百万円 (約2.7億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
株式会社ダスキンサーヴ東北の第22期決算は、当期純損失270百万円を計上し、純資産が▲90百万円と債務超過に陥る非常に厳しい財務状況を示しています。親会社である株式会社ダスキンの100%現地法人として東北エリアで事業拡大を進めてきたものの、事業譲渡に伴うコストや販売管理費の増加が利益を圧迫していると窺えます。早期の採算性改善と事業構造の再構築が強く求められる決算内容です。
【企業概要】
企業名: 株式会社ダスキンサーヴ東北
設立: 2004年11月26日
事業内容: 清掃用具・ユニフォームのレンタル・販売、プロの清掃・家事代行・害虫駆除役務サービス、シニア向け介護支援サービス
https://www.duskin-cs.jp/tohoku/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔清掃用具および衛生商品のレンタル・販売事業
一般家庭や事業所向けにモップ、玄関マット、空気清浄機、キッチンフィルターなどの清掃用具の定期レンタルを提供しています。定期訪問ルートを通じて顧客との接点を維持し、洗剤や自然派化粧品、天然水などの生活必需品をクロスセルすることで、安定したストック型収益の獲得を図っています。
✔プロの清掃および環境衛生役務サービス事業(サービスマスター・ターミニックス)
専門技術を備えたスタッフによるエアコン分解清掃やフロアワックス掛け、水まわりの集中清掃サービス(サービスマスター)を提供しています。また、店舗やオフィス、一般家庭におけるゴキブリ、シロアリ、ネズミなどの害虫獣駆除サービス(ターミニックス)や、庭木の剪定・雑草対策といったお庭のお手入れサービスまで、幅広い専門役務を展開しています。
✔家事代行およびシニア介護支援サービス事業(メリーメイド・ダスキンライフケア)
掃除や洗濯などの家事全般を代行する「メリーメイド」や、高齢者の自立した生活を支援する公的介護保険外のシニアケアサービス「ダスキンライフケア仙台大梶ステーション」を運営しています。単身世帯や共働き世帯、高齢化が進行する地域社会の多様なライフスタイル支援ニーズに対応する事業領域となっています。
✔事業譲渡およびM&Aを通じた地域拠点の統合・集約事業
2004年の設立以来、旧ダスキンサーヴ宮城、山形、青森からの営業譲渡をはじめ、株式会社アミ・コーポレーションの吸収合併、さらには2023年の株式会社広友からの営業譲渡など、東北地域の個人代理店や既存事業者の営業権を網羅的に集約してきました。宮城県内に5拠点、山形県に1拠点、青森県に1拠点の直営支店を配置し、地域密着型の広域営業網を確立しています。
✔親会社ダスキンとの一体運用および連結子会社管理構造
株式会社ダスキン(本社:大阪府吹田市)の100%現地法人として、商品開発やマーケティング、ブランド戦略において親会社と密接に連携しています。さらに、2020年には連結子会社として株式会社ダスキン十和田を設立し、青森県南部エリアの事業基盤を多層的に統括する持株会社的な経営構造を備えています。
【財務状況等から見る経営環境】
✔外部環境
東北地域を取り巻く外部環境においては、全国的にも極めて早いスピードで少子高齢化と人口減少が進行しており、ターゲットとなる一般家庭や地元個人商店の数が長期的に縮小傾向にあります。一方で、共働き世帯の定着や高齢者世帯の増加に伴い、プロによるエアコン清掃や家事代行、介護支援といった役務サービスへの潜在需要は高まりを見せています。しかしながら、昨今のガソリン価格の高騰は、ルート訪問を前提とする同社の配送コストをダイレクトに押し上げる要因となっています。さらに、地域における最低賃金の引き上げに伴い、現地スタッフや加盟員の労務コストが上昇しており、損益構造を圧迫する厳しい市場環境と言えます。
✔内部環境
同社は過去二十年以上にわたり、東北各県の営業拠点を次々と事業譲渡や吸収合併によって統合し、規模の拡大を追求してきました。しかしながら、急激な拠点統合の過程においてPMI(M&A後の統合プロセス)に伴う固定費やシステム移行費用、人件費の負担が先行してきた傾向が窺えます。直近の第22期決算において当期純損失270百万円という大規模な赤字を計上した背景には、不採算ルートの維持や、事業譲渡で引き継いだ資産・のれん等の評価見直し、あるいは構造改革に伴う一時的費用の発生が影響していると推測されます。規模拡大に対してオペレーションの効率化が追いついておらず、利益を生み出しにくい体質となっていた側面が見て取れます。
✔安全性分析
貸借対照表の数値から財務の安全性を確認すると、きわめて危険度の高い状態に直面していることが判明します。総資産380百万円(流動資産237百万円、固定資産142百万円)に対し、負債合計は470百万円(流動負債228百万円、固定負債241百万円)へと膨らんでいます。その結果、純資産合計は▲90百万円とマイナスになり、債務超過の状態に陥っています。流動負債228百万円に対して流動資産は237百万円と、流動比率自体は約103%を保っているものの、資本金100百万円および資本剰余金25百万円を上回る▲215百万円の繰越利益剰余金赤字が発生しています。親会社である株式会社ダスキンの100%子会社であるため直ちに資金ショートへ陥るリスクは低いと考えられますが、親会社からの資金援助や債務免除、あるいは抜本的な事業再編を通じた債務超過の解消が極めて急務である状況と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、日本全国で揺るぎない知名度と信頼を獲得している「ダスキン」ブランドそのものと、親会社である株式会社ダスキンの100%現地法人という強固な信用力です。また、仙台市を中心とする宮城県、山形県、青森県に及ぶ8つの直営支店網と、子会社であるダスキン十和田を含む広域な顧客データベースを保有している点が挙げられます。清掃レンタルにとどまらず、ターミニックスやメリーメイド、ダスキンライフケアなど、住まいと暮らしに関するサービスをワンストップで提供できる総合力も大きな強みと言えます。
✔弱み (Weaknesses)
当期純損失270百万円の計上により、純資産が▲90百万円となり債務超過へ落とし込まれた極めて脆弱な財務体質です。各戸へ個別に訪問してレンタル用品の交換や役務を提供するビジネスモデルであるため、車両関連費用や人件費などの固定費率が高く、燃料高や人件費上昇の影響を直接的に受ける収益構造となっています。また、相次ぐ営業譲渡によって拡大した組織内部において、拠点間の重畳や配送ルートの重複が発生しており、コスト効率が最適化されていない点も課題です。
✔機会 (Opportunities)
東北エリアにおける高齢化の進展に伴い、公的介護保険ではカバーしきれない身の回りの世話や家事支援を提供する「ダスキンライフケア」や「メリーメイド」の需要が一層高まる見込みです。また、事業所や店舗における衛生管理意識の向上を背景に、オフィス空間の空気清浄や除菌サービスの長期契約を獲得する好機が存在します。さらに、地域における個人代理店の高齢化や後継者不足が進む中、これらを直営化・再編することでエリアの供給密度を高め、配送効率を劇的に向上させるチャンスもあります。
✔脅威 (Threats)
東北地方における人口減少と単身化の加速により、清掃用具レンタルを利用するコアターゲット層の絶対数が定常的に減少していくリスクが存在します。また、ガソリン価格の更なる高騰や労務費の上昇が継続した場合、訪問コストが吸収できなくなり粗利益がさらに悪化する危険性があります。加えて、ホームセンターやECサイトで購入できる安価な掃除用品への代替や、他社大手ハウスクリーニング業者との価格競争も無視できない脅威となります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、まず親会社である株式会社ダスキンからの増資や適正な資金支援を受け、早急に債務超過の状態を解消することが前提となります。その上で、徹底した不採算部門の見直しとオペレーションコストの削減に着手することが有効であると考えます。具体的には、宮城県内および山形・青森に散在する配送ルートの再構築を行い、デジタルのルート最適化システムを導入することでガソリン代と移動時間を削減する戦略が期待されます。さらに、既存のレンタル顧客に対して単価の高いエアコン清掃やターミニックスサービスをクロスセルし、追加の営業コストをかけることなく顧客一人あたりの売上高(ARPU)を引き上げることが重要であると考えます。
✔中長期的戦略
中長期的な展望としては、単なる清掃用具の交換会社から、地域に不可欠な「総合ライフサポート&ファシリティソリューション企業」への転換を進めることが推測されます。高成長が見込まれる「ダスキンライフケア」や「メリーメイド」の事業比率を高め、高齢者の暮らしを総合的に支える高付加価値なサービスへとシフトしていくことが望まれます。また、連結子会社であるダスキン十和田を含めた東北全域の拠点再編を断行し、バックオフィス業務の集約や重複する営業拠点の統合によって固定費率を構造的に抑制する体制を確立することが有効であると考えます。
【まとめ】
今回の決算数値から、当期純損失270百万円を計上し、純資産が▲90百万円となり債務超過へ転落するなど、同社が急激な規模拡大の過程で重大な財務面・収益面の課題に直面している事実が確認できます。同社の最大の強みは、圧倒的なダスキンブランドの信用力と、東北主要都市をカバーする広大な営業ネットワークおよび多角的なサービス基盤にあります。一方で、燃料高や労務費の上昇、さらには拠点統合に伴う固定費の負担増が収益を著しく圧迫しています。そのため、今後は親会社のバックアップのもとで財務基盤を再構築しつつ、配送ルートの最適化と高付加価値なシニア・家事支援サービスの拡大を進め、構造改革を早期に断行することが黒字化と再生に向けた鍵になると考えています。
【企業情報】
企業名: 株式会社ダスキンサーヴ東北
所在地: 宮城県仙台市宮城野区大梶2番23号
代表者: 代表取締役社長 笹部 典博
設立: 2004年11月26日
資本金: 100百万円
事業内容: 清掃用具・ユニフォームのレンタル・販売、プロの清掃・害虫駆除・庭木手入れサービス、家事代行、シニア向け介護支援サービス
株主: 株式会社ダスキン(100%)
