建設物や社会インフラの安全性を支える上で、構造体の骨組みとなる鉄筋工事は極めて重要な役割を担っています。資材価格の高騰や深刻な人手不足が叫ばれる建設業界において、圧倒的な製造・施工キャパシティと高度な工法提案力を背景に確固たるポジションを築いているのが株式会社トーハンスチールです。今回は、公表された第62期決算公告の数値をもとに、同社の強固な事業構造と財務基盤、そして今後の経営戦略について専門的な視点から深掘りしていきましょう。
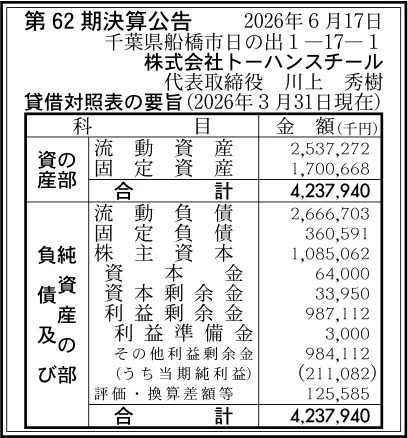
【決算ハイライト(第62期)】
| 資産合計 | 4,238百万円 (約42.4億円) |
|---|---|
| 負債合計 | 3,027百万円 (約30.3億円) |
| 純資産合計 | 1,211百万円 (約12.1億円) |
| 当期純利益 | 211百万円 (約2.1億円) |
| 自己資本比率 | 約29% |
【ひとこと】
当期の決算では211百万円の当期純利益を計上しており、総資産約42.4億円に対して順調な利益創出を果たしている印象です。自己資本比率は約29%となっており、純資産は約12.1億円に達しています。阪和興業の100%子会社として鉄筋加工・施工で国内屈指の月間12,000トンの加工能力を誇るスケールメリットと、安定した鋼材調達力が高い収益性に大きく寄与していることが伺えます。
【企業概要】
企業名: 株式会社トーハンスチール
設立: 1964年11月
事業内容: 鉄筋工事、建築資材販売、鋼材加工販売、各種技術開発部材の製造販売などを展開する大手鉄筋製造施工企業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔鉄筋工事・現場施工および設計・積算提案事業
創業以来の主幹事業として、ビルディングやマンション、公共施設、各種インフラ構造物における鉄筋配筋工事を一括して受託しています。社員150名と協力業者330名を合わせ総勢480名規模の施工体制を誇り、月間5,000トンに及ぶ広大な現場施工能力を備えています。単に現場で鉄筋を組み立てるだけでなく、設計段階からの図面作成や効率的な工法提案を提示することにより、現場の省力化と工期短縮を実現し、大手ゼネコンから高い評価と信頼を獲得しています。
✔自社大型工場における鋼材加工販売および加工受託事業
敷地面積約30,780㎡の船橋工場(千葉県)と約9,821㎡の北関東工場(群馬県)という二大拠点を展開しています。最新鋭の自動切断機や曲げ加工機を備え、二工場を合わせた工場加工能力は月間12,000トンに達し、国内最大級の処理能力を保有しています。現場からの多様なニーズに応じて精度の高い切断・曲げ加工を施した鉄筋をタイムリーに出荷・納入することで、建設現場の作業スペース削減と施工スピード向上を強力に支えています。
✔高付加価値部材(VSLヘッドバー・FDグリップ等)の製造販売事業
現場での配筋作業を劇的に効率化し構造的強度を担保する高機能部材の製造を行っています。定着板工法である「VSLヘッドバー」の製造や、継手品質を高める「FDグリップ」の加工、さらには省力化型枠である「ラス型枠」の製造施工など、多岐にわたるオリジナルおよび特許部材のラインナップを有しています。これらの特殊部材は配筋の錯綜を解消し、コンクリート充填性を向上させる価値を提供しており、同社の粗利益率向上に貢献しています。
✔BIM対応および最先端デジタル技術を活用した施工管理支援事業
建築業界のデジタルトランスフォーメーションに対応し、BIM(ビルディング・インフォメーション・モデリング)を用いた3次元配筋モデルの作成や干渉チェック体制を確立しています。複雑化する現代の建築構造において、事前にデジタル上で配筋の納まりを確認・補正することで、現場での手戻りや工事遅延のリスクを極限まで低減させています。高度なCAD技術者と現場の知見を融合させたデジタル施工管理機能は、同社の競争優位性を強固にする重要な軸となっています。
✔阪和興業グループの総合力を活かした鋼材・建築資材販売および機械関連事業
親会社である大手鉄鋼総合商社の阪和興業株式会社との連携により、異形棒鋼をはじめとする鋼材や各種建築資材の安定的な販売を行っています。また、海外施工への協力体制構築や機械部品の製造、海外からの先進機械の輸入および製作販売など、鉄筋の施工・加工領域周辺へと多角的なアプローチを展開しています。商社の調達力と自社の製造・施工力が融合することで、強力なシナジー効果を発揮しています。
【財務状況等から見る経営環境】
✔外部環境
首都圏を中心とする都市再開発事業や大規模マンションの建設、老朽化した高速道路や橋梁などのインフラ更新需要は依然として堅調に推移しています。しかしながら、鉄筋の主原料である異形棒鋼などの鋼材価格は高止まり傾向が続いており、原油高に伴う物流費や電力コストの上昇が製造コストを押し上げています。また、建設業界全体において技能者の高齢化と若手不足による慢性的な人手不足が進行しており、施工現場での労働時間の制約(いわゆる「2024年問題」の適用)に伴う人件費や外注費の高騰が深刻化しているため、より一層の施工効率化が求められています。
✔内部環境
東証プライム上場の大手鉄鋼商社である阪和興業株式会社の100%子会社という強固な出資構造を有していることが、経営上の最も大きなメリットと言えます。これにより、原材料である鋼材の安定調達や価格変動に対する耐性が極めて高くなっており、中小規模の同業他社に対して圧倒的な調達アドバンテージを確立しています。また、千葉県船橋市と群馬県高崎市に自社工場を保有し、リフォームが完了した船橋本社工場をはじめとする快適な労働環境の構築と、月間12,000トンというトップクラスの加工プラントを有していることが内部的な強みとして機能しています。
✔安全性分析
貸借対照表を分析すると、総資産4,238百万円に対して純資産は1,211百万円(うち株主資本1,085百万円、評価・換算差額等126百万円)を計上しており、自己資本比率は約29%となっております。流動資産2,537百万円に対して流動負債が2,667百万円となっており、流動比率は約95%と一見すると100%を下回っていますが、大手商社グループのバックボーンがあるため資金繰り上のリスクは極めて限定的であると推測されます。当期純利益として211百万円というまとまった利益を出せており、利益剰余金も987百万円まで積み上がっていることから、財務の健全性は十分に担保されています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
阪和興業グループの総合力と圧倒的な安定調達基盤が同社における最大の強みであると考えます。これに加え、船橋と北関東の2大拠点による月間12,000トンの加工能力と月間5,000トンの現場施工能力は、大型プロジェクトを丸ごと受託できる国内屈指のスケールメリットを生み出しています。また、VSLヘッドバーなどの省力化部材の製造ノウハウやBIMに対応した技術提案力を内製化しているため、高品質で付加価値の高いソリューションを提供できる体制が整っています。
✔弱み (Weaknesses)
主原料である鋼材市況や建設着工動向といった外部市場の波に業績が左右されやすい構造が存在します。また、自社社員150名に加え、協力業者330名に及ぶ巨大な人的リソースを抱えているため、現場における安全管理、品質管理、労働時間の管理に対する運用負荷が非常に大きい点が挙げられます。固定費や人件費の負担が一定以上かかるため、案件の受注量が落ち込んだ際に利益率が鈍化しやすい側面にも留意する必要があります。
✔機会 (Opportunities)
首都圏の再開発案件や国土強靱化に伴うインフラ整備案件の継続的な増大は、同社の施工キャパシティを活かす絶好の機会となります。さらに、建設現場における深刻な人手不足に伴い、現場での配筋作業を省力化できるプレハブ鉄筋工法や、VSLヘッドバーなどの定着板工法、およびBIMを活用した事前検証への需要が急速に高まっています。これら高付加価値な工法提案の採用率が上がることで、受託案件あたりの収益性を一段と高められるチャンスが広がっています。
✔脅威 (Threats)
建設業界全体における鉄筋工や鍛冶工などの専門技能者の高齢化と若手入職者の減少は、将来的な施工体制の維持における重大な脅威となります。また、世界的な資源価格の変動や為替の影響に伴う鋼材価格の上昇、工場稼働に必要な電気代・燃料代の高騰が直接的な製造コストの増大を引き起こすリスクがあります。主要クライアントであるゼネコンからの工事価格転嫁が遅れた場合、一時的に粗利益率が圧迫される懸念も想定されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、人件費や資材価格の高騰に対応するため、ゼネコン各社に対する適切な請負単価の交渉と価格転嫁を徹底することが最優先課題であると考えます。具体的には、自社が持つ月間12,000トンの加工能力をフル活用し、工場内での自動化・機械化をさらに推進することで、現場に持ち込む前の事前加工比率を高め、現場労働時間の短縮と外注費の抑制を図ることが有効です。また、需要が増加しているBIMを活用した配筋シミュレーションや、VSLヘッドバーなどの高付加価値部材の提案を前面に押し出し、単なる量的な受注だけでなく利益率重視の案件選別を進める戦略が期待されます。
✔中長期的戦略
中長期的には、深刻化する職人不足を見据え、現場施工のロボット化やユニット鉄筋(配筋の大型モジュール化)による省人化工法の開発・導入をさらに加速させることが求められます。自社工場でのプレハブ加工精度を高めることで、現場での施工人員を大幅に削減できる新しい鉄筋施工モデルを確立することが重要です。また、社員および協力業者に対する教育体制を強化し、多能工化やデジタルツールを着実に使いこなせる人材の育成に投資を進めることが望まれます。阪和興業グループとの連携を強化しながら、海外での施工協力や機械製作販売などの周辺事業も拡大し、事業ポートフォリオ全体の安定性をより一層高めていくことが有効であると考えます。
【まとめ】
今回の決算数値から、株式会社トーハンスチールは当期純利益211百万円を計上し、総資産約42.4億円の事業規模に対して高い収益性と手堅い経営内容を維持していることが確認できます。同社の最大の強みは、阪和興業グループとしての強力な原材料調達力と、月間12,000トンの加工能力を誇る大規模な自社工場網にあります。そのため、資材高騰や人手不足といった建設業界の構造的課題に直面しつつも、高度な工法提案と省力化部材の導入により高い競争力を発揮しています。今後は、工場加工のさらなる自動化とBIM技術を活用したデジタル施工管理を進めることで、鉄筋業界を牽引するリーディングカンパニーとしての立ち位置をより強固なものにしていくと考えています。
【企業情報】
企業名: 株式会社トーハンスチール
所在地: 千葉県船橋市日の出1-17-1
代表者: 代表取締役 会長兼社長 川上 秀樹
設立: 1964年11月
資本金: 64百万円
事業内容: 鉄筋工事、建築資材販売、鋼材加工販売、VSLヘッドバー製造、ラス型枠製造施工、FDグリップ製造、ガードボール製造施工、図面作成工法提案、BIM対応、海外施工協力、機械部品製造、機械輸入及び製作販売
株主: 阪和興業株式会社(100%)
