企業のITインフラや集合住宅のセキュリティ環境の構築がビジネスの成否を分ける現代において、通信機器から防犯・見守りシステムまでをワンストップで手掛ける企業の役割は重要性を増しています。今回は、2026年に三和通信システム株式会社へと商号変更を行い、大手建材グループの傘下で新たなスタートを切った同社の第32期決算公告を分析します。総資産約1.4億円規模の企業がどのようにして年間19百万円の純利益を生み出しているのか、その高い収益性の理由と戦略的背景について深く迫っていきましょう。
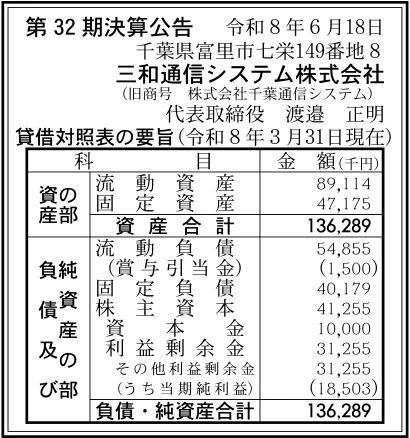
【決算ハイライト(第32期)】
| 資産合計 | 136百万円 (約1.4億円) |
|---|---|
| 負債合計 | 95百万円 (約1.0億円) |
| 純資産合計 | 41百万円 (約0.4億円) |
| 当期純利益 | 19百万円 (約0.2億円) |
| 自己資本比率 | 約30% |
【ひとこと】
当期の決算では当期純利益19百万円を計上しており、自己資本比率は約30%と堅実な財務水準を維持しています。総資産約1.4億円に対して19百万円の純利益を生み出しており、非常に高い収益性と資本効率がうかがえます。2026年2月に三和ホールディングスの100%子会社となり、旧社名の千葉通信システムから「三和通信システム株式会社」へと商号変更を行った同社の、さらなる事業拡大に向けた勢いを感じさせる決算です。
【企業概要】
企業名: 三和通信システム株式会社
設立: 1994年
事業内容: 通信OA機器・IT機器の販売・システム構築・工事・保守、自社特許技術を活用したセキュリティ・見守りシステムの提供
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔オフィス通信・ビジネスホンおよび通信コンサルティング事業
創業以来の基幹事業として、オフィスの電話設備や通信回線の最適化を推進する各種ソリューションを展開しています。ナカヨ、NTT、NEC、サクサといった大手メーカーの正規取扱店として、ビジネスホンの新設から移転・増設・障害対応までを一手に引き受けています。単なる機器販売にとどまらず、NTT東日本・西日本の正規代理店(テレポケット店)として光回線の手配や通信費削減のコンサルティングをワンストップで提供している点が大きな特徴です。さらに、近年法改正で注目されるカスタマーハラスメント対策や迷惑電話対策として、トビラフォンBizの導入提案を積極的に進めるなど、時代のニーズを捉えた高付加価値な提案を行っています。
✔LAN工事・UTM・ネットワークセキュリティ構築事業
企業のデジタルトランスフォーメーション(DX)に伴い急増するITインフラ構築需要に対応する包括的なネットワークソリューション事業です。高速Wi-Fi環境の設計・配線整理から、拠点間をつなぐVPN構築、サーバー導入・保守までを幅広く網羅しています。特にサイバー攻撃の脅威から社内ネットワークを守る統合脅威管理(UTM)領域では、サクサ製UTMなどの最適モデルを選定し、導入から運用保守までをパッケージで支援しています。障害発生時にも迅速に現地サポートへ駆けつける体制を構築しており、中小企業における情報システム部門の役割を代替するパートナーとしての高い評価を得ている印象を受けます。
✔独自特許技術を活用した高齢者見守り・セキュリティソリューション事業
同社における最大の差別化要因であり、高い利益率を支えているのが独自開発の特許技術を活用したセキュリティ・安否確認ソリューションです。特許を取得した「異常感知システム(ささえあい)」をはじめ、「トイレ管理システム(トイレビアン)」や「そっと見守り」といった独自ブランドを展開し、一人暮らしの高齢者や介護施設、公共空間に向けた安全支援システムを提供しています。また、フランチャイズ加盟による「セキュリティハウスCTS」を展開し、侵入被害を未然に防ぐ自主機械警備システムの設計・施工も手掛けており、防犯・見守りの両面から社会的課題の解決に寄与しています。
✔マンション向け後付けオートロック・IPインターホン・集合玄関機事業
既存の集合住宅やオフィスビルの資産価値を高めるオートロック・インターホン施工事業を展開しています。アイホンやパナソニックといった国内一流メーカーの機器に加え、Comelit(コメリット)やAkuvox(アクーボックス)といったデザイン性と高機能に優れた国内外の最新IPインターホンを取り扱っています。配線工事の難易度が高い築古マンションに対しても、電話回線や最新の無線・IP技術を活用することで「後付け」でのオートロック導入を実現する技術力を有しています。宅配ボックスや集合ポストの設置も含めた総合的なエントランス改修を自社施工で提供しており、不動産オーナーや管理組合から絶大な支持を集めています。
✔ナースコール・防犯カメラ設置および自社一貫施工・品質管理体制
病院・クリニックや福祉施設に向けた各種ナースコールシステムのリニューアル工事から、高画質防犯カメラ・クラウド型録画サービスの設置運用までを手掛けています。特筆すべきは、第一種・第二種電気工事士や工事担任者AI・DD総合種、防犯設備士といった国家資格・専門資格を多数保有するスタッフを擁し、設計から配線、機器設定、保守に至る全工程を外注に依存せず自社施工で完結させている点です。さらに、国際規格であるISO9001認証を早期に取得し、質の高い工事品質と誠実な対応を維持することが、高い顧客満足度とリピート受注をもたらす原動力となっています。
【財務状況等から見る経営環境】
✔外部環境
企業におけるセキュリティ対策や通信インフラの刷新需要は底堅く推移しており、特に中小企業におけるサイバー攻撃対策や業務効率化への投資は活発化しています。また、高齢化社会の急速な進展に伴い、独居高齢者の見守りや介護施設におけるナースコールの刷新需要、ならびにマンションの防犯性を高めるオートロック後付け工事の市場は拡大の一途をたどっています。一方で、通信・防犯機器の部材調達コストの上昇や、建設・電気工事全般における慢性的な施工技術者不足、人件費の高騰といったコスト増加要因が存在しており、施工の効率化と適正価格での受注維持が重要な経営課題となっています。
✔内部環境
1994年の創業以来30年以上にわたり培ってきた技術力と実績が、同社の強固な基盤となっています。特に、2026年2月に三和ホールディングス株式会社の100%子会社となったことで、大手建材・建築関連グループの圧倒的な資本力とブランド信用力を獲得しました。旧社名の株式会社千葉通信システムから「三和通信システム株式会社」への商号変更により、グループ内での認知度が急上昇しており、三和シヤッター工業をはじめとするグループ各社との営業連携や顧客基盤の相互活用が可能となっています。自社特許技術による独自製品と自社施工体制による高い限界利益率が、内部からの収益性を支えています。
✔安全性分析
貸借対照表を見ると、総資産136百万円に対して純資産は41百万円であり、自己資本比率は約30%と中小規模の設備施工・IT企業として健全な水準を確保しています。流動資産が89百万円計上されているのに対し、流動負債は55百万円にとどまっており、短期的な支払能力を示す流動比率は約162%と資金繰り上の安全性は極めて高い状態です。固定負債についても40百万円とコントロールされた水準であり、無理な借入に依存しない堅実な経営体制が窺えます。当期純利益として19百万円を確保しており、総資産に対して非常に高い利益率(ROA約14%)を達成している点から、資産効率と収益性に優れた経営が行われていることが見て取れます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、設計・施工・保守を自社で完結させるワンストップの一貫施工体制と、それを支える豊富な有資格者ネットワークにあります。「異常感知システム(ささえあい)」や「トイレビアン」といった独自特許技術を保有しているため、競合他社との過度な価格競争に巻き込まれにくい独自のポジショニングを構築しています。さらに、三和ホールディングスグループの100%子会社となったことで、大手企業ならではの絶大な社会的信用と経営資源を活用できる環境が整ったことは、大きな強みであると考えます。
✔弱み (Weaknesses)
主要な拠点および施工対応エリアが千葉県や東京都近郊の首都圏エリアを中心としているため、全国規模での案件受注に対しては直接的な施工リソースが限定的である点が挙げられます。また、社員数に対して取扱事業がビジネスホン、ネットワーク、防犯、オートロック、介護システムと多岐にわたるため、個々の技術者に高度な多能工化が求められる構造となっています。親会社とのシステム統合や管理手法の統一に伴う一時的な運用コストの発生も弱みとして認識されます。
✔機会 (Opportunities)
三和グループの一員となったことにより、全国のビル、マンション、商業施設を顧客に持つグループ各社からの案件紹介やクロスセル提案の機会が飛躍的に増大しています。特に、マンションの改修市場において三和シヤッター製品と連動したオートロックやIPインターホンの後付け提案は大きなシナジーを生む可能性があります。また、高齢者福祉施設や独居高齢者向けの安否確認市場の急速な拡大も、同社の特許製品にとって追い風であると感じられます。
✔脅威 (Threats)
通信機器や防犯カメラ、ITデバイスの技術進化のスピードは極めて速く、取扱製品の短サイクル化に伴う技術習得コストが増大するリスクがあります。さらに、世界的な半導体価格の変動や為替の影響による機器仕入価格の高騰が、利益率を圧迫する懸念材料となります。また、電気工事・電気通信工事業界全体で進行している若手技術者不足と高齢化は、中長期的な施工キャパシティの確保における直接的な脅威となり得ます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、三和ホールディングスグループ内でのシナジー創出を最優先課題に掲げることが有効であると考えます。具体的には、三和シヤッター工業をはじめとするグループ内の営業ネットワークとの連携を深め、既存のマンションやビルオーナーに対する後付けオートロックや防犯カメラ、ネットワーク構築のクロスセル案件を積極的に獲得していく戦略が期待されます。同時に、需要が高まっているカスタマーハラスメント対策としてのトビラフォンBizや、独自特許である高齢者見守りシステム「ささえあい」の販売を強化し、高粗利益率な自社ソリューションの売上比率を引き上げることが収益性の更なる向上に繋がると推測されます。施工現場においては配車と工程のデジタル化を進め、限られた人員での施工効率を最大限に高めることが重要です。
✔中長期的戦略
中長期的には、自社で取得している複数の特許技術(異常感知、トイレ管理、そっと見守り等)を軸としたオリジナルプロダクトのライセンス化や全国フランチャイズ展開を加速させることが有効と考えます。自社施工エリアである首都圏以外の地域に対しては、グループの全国拠点や提携パートナーを活用した施工ネットワークを再構築し、自社開発ソリューションを全国へ供給するメーカー的ポジションへの脱皮を図ることが望まれます。さらに、マンションのエントランス改修領域において、スマートロックや顔認証システム、クラウド型IPインターホンを統合した次世代型スマートセキュリティパッケージを開発し、三和グループにおける「建材×IT通信」の中核企業としての立ち位置を盤石にすることが将来の成長戦略になると考えます。
【まとめ】
今回の決算数値から、三和通信システム株式会社は当期純利益19百万円を計上し、総資産約1.4億円の事業規模に対して非常に優れた収益性と自己資本比率約30%という健全な財務体質を維持していることが確認できます。同社の最大の強みは、自社施工体制と数々の独自特許技術にあり、そこに三和ホールディングスグループの資本力と信用力が加わったことで、極めて強力な成長基盤が確立されました。今後は、資材高騰や技術者不足といった外部環境のリスクに対応しつつ、グループ各社との顧客相互開拓を進めることで、首都圏のみならずより広範な市場で企業価値を急速に高めていくものと考えています。
【企業情報】
企業名: 三和通信システム株式会社
所在地: 千葉県富里市七栄149-8
代表者: 代表取締役 渡邉 正明
設立: 1994年10月7日
資本金: 10百万円
事業内容: 通信コンサルティング事業、電気通信事業、ソリューション事業(ネットワーク・ビジネスホン・防犯セキュリティ・オートロック施工・保守等)
株主: 三和ホールディングス株式会社(100%)
