地域金融機関のパートナーとして、AI審査やクラウドプラットフォームを駆使した先進的な「スマート保証」を展開するMG保証株式会社。公開された第8期決算公告からは、当期純利益360百万円という優れた収益力と、総資産200億円を超えるビジネススケールの全貌が見えてきます。金利動向や地方経済の変化など、激動の金融環境において、同社はいかにして安定収益を生み出し続けているのでしょうか。本記事では、財務レバレッジを活かした特徴的な財務体質と、今後の成長戦略についてコンサルタントの視点から分析を深めていきます。
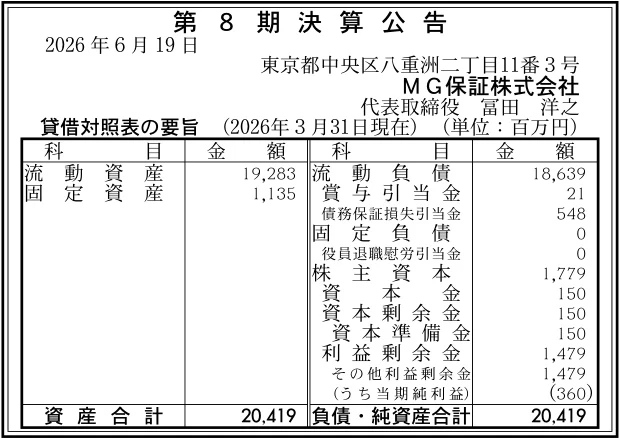
【決算ハイライト(第8期)】
| 資産合計 | 20,419百万円 (約204.2億円) |
|---|---|
| 負債合計 | 18,640百万円 (約186.4億円) |
| 純資産合計 | 1,779百万円 (約17.8億円) |
| 当期純利益 | 360百万円 (約3.6億円) |
| 自己資本比率 | 約8.7% |
【ひとこと】
MG保証株式会社の第8期決算公告を見ると、当期純利益360百万円という非常に堅調な黒字を計上しています。資産合計20,419百万円という大きなビジネス規模に対して、自己資本比率は約8.7%となっており、財務レバレッジを活かした極めて効率的な保証ビジネスを展開している点が特徴的です。母体企業の強固な審査ノウハウが、この高い収益性と安定した事業運営を強力に支えている第一印象を受けます。
【企業概要】
企業名: MG保証株式会社
設立: 2018年(平成30年)11月22日
事業内容: 親会社やグループのノウハウを活かした個人向け・事業性ローンにおける信用保証業務、保証債務買取業務、および最新の金融DXソリューションの提供。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔個人向けローン保証事業
多様化する個人のライフステージやニーズに対応するため、広範な個人向けローンの信用保証業務を展開しています。具体的な取扱商品としては、住宅の購入やリフォームをサポートする「住宅ローン(有担保)」や、健全な個人消費資金を上乗せできる「住宅ローンプラス」があります。さらに、自動車やバイクの購入に関わる「マイカーローン」、入学金や授業料に対応する「教育ローン」、使い道が自由な「フリーローン」や「カードローン」など、地域住民の快適な生活環境作りを「保証」というカタチでトータルにサポートしています。
✔事業性ローンおよび投資用不動産保証事業
個人向けの枠組みにとどまらず、資産形成や地域ビジネスの活性化に寄与する事業性融資の保証分野にも注力しています。主な商品である有担保の「賃賃住宅ローン」では、投資用不動産物件の取得や、所有している土地への賃貸アパート建築資金を対象とした信用保証を提供しています。この事業では、同社が培ってきた高い審査能力に加えて、賃貸経営収益評価システムや不動産評価システムを高度に活用することで、金融機関側の受付・評価業務の大幅な効率化と、新しい収益機会の創出を同時に実現しています。
✔スマート保証および金融DXプラットフォーム事業
常に変化する金融ビジネスに対応するため、最新のITソリューションを融合させた「スマート保証」の提案を行っています。新開発の「融資クラウドプラットフォーム」や、過去の膨大なビッグデータを利用して構築された独自のスコアリングモデルによる「AI審査」を運用しています。これにより、提携する金融機関や一般企業に対して、非常に高い承諾率とスピーディーな審査対応を可能にしており、パートナーの融資取引拡大とペーパーレス化によるコスト削減を強力に支援する構造を築いています。
✔保険募集および附帯ソリューション事業
信用保証業務をコアとしながら、リスク管理を多角的に補完するための附帯業務として、生命保険の募集業務および損害保険の代理業務を展開しています。融資や保証を利用する顧客に対して最適な保険商品を提案することで、万が一の事態における生活の安定を担保するソリューションを提供しています。また、金融機関のニーズに応じた受付方法や独自の保証スキームの構築など、コンサルティング要素を含んだ柔軟な対応を行うことで、単なる保証会社の枠を超えたビジネスパートナーとしての地位を固めています。
✔中国総合信用株式会社のノウハウ継承とグループシナジー
同社の事業構造を支える最大の強みは、信用保証業務において45年以上の豊富な実績を誇る「中国総合信用株式会社」をグループの母体としている点にあります。母体企業が長年培ってきた高い審査ノウハウや信用リスク引受力を正統に引き継ぎつつ、持株会社であるMerry Gateホールディングス株式会社の広範なネットワークや営業リソースを活用しています。これにより、地元の中国地区にとどまらず、全国の地域金融機関との連携や営業基盤の拡大を可能にするダイナミックなシナジーを発揮しています。
【財務状況等から見る経営環境】
✔外部環境
現在の国内金融市場においては、長らく続いてきた超低金利政策の大きな転換に伴い、金利の上昇局面への移行が業界全体に明確な影を落とし始めています。このようなマクロ環境の変化は、地域金融機関や個人消費マインドに対して二面的な影響を与えており、特に個人向けローン市場においては金利負担の増大を警戒した融資の買い控えや需要の減退リスクが顕在化しつつあります。一方で、地方の人口減少や少子高齢化という構造的な逆風に直面する地域金融機関にとっては、融資業務のデジタル化(DX)やペーパーレス化によるコスト削減が待ったなしの状況です。そのため、迅速な審査と高い承諾率を低コストで実現できる外部のクラウド型保証ソリューションに対する期待は、これまで以上に強まっているものと推測されます。
✔内部環境
このような激動の外部環境を前にして、内部環境においては独自のポジショニングと確固たる競争優位性を維持している状況が確認できます。母体企業から継承した半世紀近い実績に基づくビッグデータと、最新の「AI審査」を融合させた独自のスコアリングモデルを運用しており、高い審査精度と迅速性を両立させている点が最大の強みです。さらに、東京と広島に本社を構え、持株会社グループの営業網を通じて全国の金融機関へと機動的にアプローチできる体制が整っています。資産構成において固定資産を1,135百万円に抑える一方、流動資産を19,283百万円と非常に大きく持っており、自社で過度な物理的設備を抱え込まない効率的なアセットライト経営を具現化している点も評価できる内部要因です。
✔安全性分析
貸借対照表のバランスシートから財務の安全性を専門的に読み解くと、極めて特徴的なレバレッジ構造を構築している側面が見えてきます。流動資産19,283百万円に対して、短期的な支払い債務を意味する流動負債が18,640百万円となっており、短期の資金繰りの目安となる流動比率は約103.5%の水準にあります。一見すると低水準に映るものの、固定資産をほとんど持たないアセット構成であるため、日々の流動性は担保されているものと推測されます。一方で、自己資本比率は約8.7%という非常に低い水準にとどまっており、総資産20,419百万円に対して純資産合計は1,779百万円というハイレバレッジな体質です。これは保証ビジネス特有の構造であり、少ない自己資本で巨大な保証規模を動かす高い資産効率を実現している反面、将来的なデフォルト(焦げ付き)の急増に備え、債務保証損失引当金(548百万円)の厳格な管理や、段階的な自己資本の拡充が常に求められる経営環境にあると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
内部環境における最大のプラス要因は、グループの母体企業が45年以上の歴史の中で築き上げてきた、圧倒的な信用保証実績と高い審査・リスク引受能力にあります。この豊富な過去データを最大限に活用した独自のスコアリングモデルは、他社が容易に模倣できない高い融資承諾率を実現しており、提携金融機関の収益拡大に直結する強みとなっています。さらに、三菱総合研究所との協業などを経て実用化した「AI審査」や「融資クラウドプラットフォーム」をパッケージとして提供できる先進的な金融DX対応力は、お取引先の業務効率化という経営課題を直接解決するコンサルティング型の強力な武器として機能しています。
✔弱み (Weaknesses)
一方で、財務のクッション性における脆さが中長期的な弱みとして内包されている側面があります。自己資本比率が約8.7%という高レバレッジに依存した資本構成は、平時における資産効率を極限まで高められる反面、外部の経済ショックや信用リスクの急激な顕在化に対して脆弱であるという裏返しのリスクを持っています。流動負債の中に債務保証損失引当金として548百万円が計上されているものの、景気後退や雇用環境の悪化により個人向けローンや事業性ローンのデフォルトが想定を大きく超えて多発した場合、現在の純資産規模(1,779百万円)では損失を十分に吸収しきれなくなる懸念を否定できません。また、独自の自社プラットフォーム資産や多角化の足がかりとなる固定資産が少ない点も、事業展開を制限する要因となり得ます。
✔機会 (Opportunities)
外部環境がもたらす最大の好機は、全国の地方銀行や第二地方銀行、信用金庫といった地域金融機関において、コスト削減と融資推進を同時に達成するためのIT投資へのインセンティブが限界まで高まっている点です。人手不足や地域の資金需要減退に悩む金融機関にとって、同社が提供するクラウド型のスマート保証やAI審査システムは、巨額の初期投資を行うことなく即座に融資オペレーションを効率化できる極めて魅力的なソリューションとして映るはずです。また、個人の生き方の多様化に合わせたフリーローンやカードローンの需要拡大、さらには投資用不動産市場向けの賃貸住宅ローンなど、個別のニーズに最適化した新しい有担保・無担保の保証商品を全国規模で開拓・水平展開していくチャンスが豊富に存在しています。
✔脅威 (Threats)
しかしながら、長期的かつ構造的な脅威として、国内における人口減少と少子高齢化の進展に伴う地方の個人向けローン市場全体のパイの縮小は避けられない現実として横たわっています。特に過疎化が進むエリアでの資金需要の減退は深刻であり、既存の営業網における保証債務残高の維持は今後ますます困難になることが推測されます。さらに、巨大な資金力と知名度を誇るメガバンク系の保証会社や、新興のフィンテック企業が低い保証料率を武器に地方市場への攻勢を強めており、シェア争いの激化による利幅の縮小リスクが常に付きまといます。また、物価高の上昇による実質賃金の伸び悩みや、金利上昇によるローンの返済負担増が重なることで、個人の与信リスクそのものが高まり、代位弁済(肩代わり)の発生件数が増加して収益が圧迫されるリスクにも警戒を払う必要があります。
【今後の戦略として想像すること】
✔短期的戦略
足元で展開すべき短期的な戦略としては、現在計上されている当期純利益360百万円という高い収益性を確実に維持しつつ、提携している既存金融機関へのスマート保証およびAI審査の導入深耕をさらに徹底することが有効であると考えます。金融機関が抱える受付業務の負担を軽減するため、融資クラウドプラットフォームの機能を拡張し、エンドユーザーである個人顧客がスマートフォン等から直接申し込めるシームレスなUI/UXへの改善を進めることが、さらなる承諾件数の増加に繋がると推測します。また、金利上昇局面初期における住宅ローンの借換需要や、車両関連資金、教育資金といった使途が明確で比較的リスクの低い無担保ローンの保証獲得に注力し、スピーディーな審査対応を全面に打ち出すことで、競合他社よりも先に市場の需要を刈り取ることが重要であると考えます。さらに、債務保証損失引当金の水準を最新の経済動向に合わせて厳格に管理し、突発的な代位弁済の発生に対しても業績が大きくブレないようなリスクコントロールの徹底が求められます。
✔中長期的戦略
中長期的な視点においては、約8.7%にとどまっている自己資本比率を段階的に引き上げ、巨大な総資産を支えるに足る盤石な自己資本の拡充を図ることが有効であると考えます。今回の黒字で確実に積み上がった利益剰余金(1,479百万円)を原資として内部留保をこれまで以上に手厚く積み増し、財務のクッション性を高めることで、将来の不況期やデフォルト急増局面においても動じない強固な財務体質への脱皮を図ることが重要であると考えます。同時に、特定の個人向けローン商品のみに依存するリスクを分散するため、所有土地へのアパート建築資金などを対象とした有担保の「賃貸住宅ローン」や、中小企業向けの「事業性ローン保証」、ファクタリング保証といった高単価で法人のビジネスシーンに直結した保証ポートフォリオの比率を戦略的に引き上げていくことが有効であると考えます。親会社や持株会社であるMerry Gateホールディングス株式会社の全国的なネットワークを最大限に活かし、まだ同社のスマート保証が導入されていないエリアの地域金融機関との間で新たな包括的アライアンスを締結し、ストック型収益の源泉となる保証債務残高を全国区で拡大していくことが持続的成長のために不可欠であると考えます。
【まとめ】
今回の第8期決算数値から、MG保証株式会社は資産合計20,419百万円という大きなビジネス規模を誇る一方で、当期純利益360百万円という非常に高い収益力を確保し、手堅い黒字経営を継続している事実が確認できました。これは、45年以上の実績に基づく独自のスコアリングモデルと、最新のAI審査やクラウドプラットフォームを組み合わせた「スマート保証」の展開という、金融DXの波を的確に捉えた結果であると言えます。一方で、自己資本比率が約8.7%という高レバレッジの財務構造に起因する、将来的な信用リスク顕在化への脆弱性が直面する課題として浮かび上がっている考察も無視できません。そのため、今後は現在の高い収益力を活かして内部留保をこれまで以上に手厚く積み上げ、財務の安全性を高めつつ、多様な保証商品のポートフォリオを拡充していく今後の戦略的展望が極めて重要になると考えます。地域金融機関の業務効率化と新たな収益機会の創出を力強く支える同社の役割は、今後も全国の市場でますます高まっていくものと思います。
【企業情報】
企業名: MG保証株式会社
所在地: 東京都中央区八重洲二丁目11番3号 6F(LINE VIEW 京橋)
代表者: 取締役社長 冨田 洋之
設立: 2018年11月22日
資本金: 150百万円
事業内容: 信用保証業務、保証債務買取業務、生命保険の募集業務及び損害保険の代理業務、前各号に附帯または関連する一切の業務
株主: Merry Gateホールディングス株式会社
