地域金融の未来を担う信用保証業務において、AI審査などの先進的なDXソリューションを融合させ、グループ保証債務残高2兆円を突破したMerry Gateホールディングス株式会社。公開された第8期決算公告からは、持株会社としてのダイナミックな資本構成と、当期純利益157百万円という堅実な収益力が浮き彫りになります。激変する金融環境の中で同社が描く戦略の針路を、財務の視点から紐解いていきましょう。
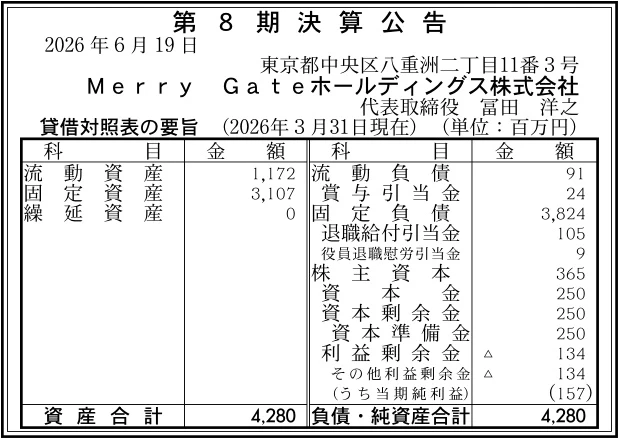
【決算ハイライト(第8期)】
| 資産合計 | 4,280百万円 (約42.8億円) |
|---|---|
| 負債合計 | 3,915百万円 (約39.2億円) |
| 純資産合計 | 365百万円 (約3.7億円) |
| 当期純利益 | 157百万円 (約1.6億円) |
| 自己資本比率 | 約8.5% |
【ひとこと】
Merry Gateホールディングス株式会社の第8期決算公告を見ると、当期純利益157百万円と堅実な黒字を計上しています。一方で、持株会社単体の財務構造として、負債合計が3,915百万円と大きな割合を占めており、自己資本比率は約8.5%にとどまる点が特徴的です。グループ全体の保証債務残高が2兆円を超える中で、持株会社としての資産効率や資本構成の最適化に向けた動きに今後も注目が集まります。
【企業概要】
企業名: Merry Gateホールディングス株式会社
設立: 2018年11月7日
事業内容: 傘下の中国総合信用株式会社およびMG保証株式会社等を通じた信用保証業務をはじめ、グループ内における会計・経理・システム管理等の事務代行や、金融とDXを融合させた先進的な保証コンサルティング事業の展開。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔信用保証業務およびコンサルティング事業
同社グループの中核をなす事業であり、主として個人向けローンの信用保証業務をトータルに展開しています。地方銀行や地域金融機関と強固に連携し、住宅ローン、マイカーローン、教育ローン、旅行や結婚資金といった個人の多様なライフステージにおける資金ニーズに対して「保証」という形で手助けをしています。これまで蓄積された豊富な保証ノウハウに最新のITテクノロジーを組み合わせることで、地域住民の豊かな暮らしの実現に大きく寄与する仕組みを整えています。
✔金融×DX(スマート保証・AI審査)事業
従来の属人的な審査プロセスから脱却し、デジタル技術を駆使した先進的な保証サービスを提供しています。株式会社三菱総合研究所との共同実証研究を経て構築された「審査AIサービス」の活用はその筆頭です。取引金融機関に対して「融資クラウドプラットフォーム」や「スマート保証」を提案することで、ローン推進の迅速化や審査業務の大幅な効率化、さらには新商品開発のサポートまでを一貫して行い、パートナー金融機関の収益拡大に直接貢献しています。
✔グループ内事務代行およびシステム運用・保守事業
持株会社としてグループ全体の効率的かつ効果的な業務運営を実現するため、傘下の事業会社に対するシェアードサービス機能を担っています。具体的には、会計や経理といったバックオフィス事務の代行業務から、システム管理、企画、開発、さらには日々の運用・保守業務にいたるまで、専門的な事務・ITインフラの提供を一手に引き受けています。これによりグループ全体の経営効率を高め、データの活用駆動型組織としての基盤を強固にしています。
✔多様な保証スキームの創出および事業性ローン保証
個人向けの枠組みにとどまらず、協業企業や提携業者との新たな保証スキーム作りに積極的に挑戦しています。事業性ローンの保証やファクタリング保証、特定の提携業者向け保証など、市場の隙間や企業の成長フェーズに応じた柔軟な金融ソリューションを創出しています。このような多角的なサービス展開により、地域中小企業の資金繰りや成長をサポートし、より広範な地域経済の活性化に寄与する構造を確立しています。
【財務状況等から見る経営環境】
✔外部環境
現在の国内金融市場においては、長らく続いた低金利環境からの脱却に伴う金利上昇の動きが、地方経済および個人消費行動に小さくない影を落とし始めています。住宅ローンやマイカーローンといった個人向け融資市場では、金利負担の増大を懸念した買い控えやマインドの冷え込みが懸念される一方で、地域金融機関にとっては利ざやの改善という好機も存在しています。さらに、少子高齢化や地方の人口減少という構造的な変化は、従来の融資や保証のボリュームそのものを縮小させるリスクを内包しています。そのため、金融機関側ではこれまで以上に徹底した業務効率化や、デジタル技術を活用した付加価値の高いローンの推進が急務となっており、同社のような金融DXソリューションを提供するプレイヤーへの期待はかつてないほど高まっている状況です。
✔内部環境
同社の内部環境に目を向けると、1973年設立の中国総合信用株式会社から引き継がれた深い歴史と、2018年の持株会社化およびMG保証株式会社の設立による全国規模への営業基盤の拡大が最大の強みとなっています。グループ全体の保証債務残高が2兆円を超えるという圧倒的なスケールメリットは、安定的な手数料収入の基盤を形成しています。しかし、今回の持株会社単体の貸借対照表を確認すると、資産合計4,280百万円のうち、固定資産が3,107百万円と大きな割合を占めている点が目立ちます。これは、傘下の子会社株式などの投資資産が主であると推測されますが、手元流動性を示す流動資産は1,172百万円にとどまっており、持株会社単体での機動的な資金配分や、利益剰余金が△134百万円とマイナス(繰越損失)になっている点については、今後の内部留保蓄積による体質改善が待たれる状況です。
✔安全性分析
財務の安全性という観点から分析を行うと、非常にユニークな構造が見えてきます。短期的な債務履行能力を示す流動比率は、流動資産1,172百万円に対して流動負債が91百万円であるため、1,200%を超える極めて高い水準にあり、直近の資金繰りに支障をきたす恐れは全くありません。しかし、中長期的な安定性指標である自己資本比率は、純資産合計365百万円を資産合計4,280百万円で除した結果、約8.5%という低水準にとどまっています。これは、負債の大部分(3,824百万円)が固定負債として外部から調達されていることに起因しています。持株会社特有の資本調達構造である可能性は高いものの、金利上昇局面においては調達コストの変動リスクをはらんでいるため、中長期的には自己資本の拡充を進め、財務レバレッジの依存度を適正化していくことが健全性の向上に繋がると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、地域金融機関との長年の共同事業によって培われた絶対的な信頼性と、グループ保証債務残高2兆円を誇る強固な営業基盤にあります。さらに、三菱総合研究所との実証研究を経て具現化したAI審査サービスや融資クラウドプラットフォームなど、金融とDXを高い次元で融合させた最先端の技術力を有している点も他社に対する大きなアドバンテージです。これらの仕組みは、単なる保証の提供にとどまらず、金融機関の抱える業務効率化という経営課題を直接解決するコンサルティング力として機能しており、競合他社が容易に追随できない独自の差別化要素となっています。
✔弱み (Weaknesses)
一方で、財務面における資本構成の脆さが構造的な弱みとして指摘されます。貸借対照表において利益剰余金が△134百万円のマイナスとなっており、持株会社単体として過去の累積損失が残っている状態です。また、自己資本比率が約8.5%と低く、総資産の多くを外部の固定負債に依存しているため、単体での財務基盤のクッション性が薄いと言わざるを得ません。このため、傘下の事業会社で突発的な与信費用が発生した場合や、外部の金融環境が急激に悪化した場合に、持株会社としての資本的対応力が限定されてしまうリスクを抱えています。
✔機会 (Opportunities)
今後の成長を支える最大の機会は、全国の地域金融機関においてDXの推進とコスト削減への要請がかつてないほど強まっている点です。同社が提供するスマート保証や自動化されたAI審査システムは、人手不足に悩む地方銀行のニーズに完璧に合致しており、これらをフックにした全国的な営業網のさらなる拡大が期待できます。また、人々のライフスタイルの多様化に伴い、従来の定型的なローンだけではなく、特定の趣味やライフイベントに特化した新しい有担保・無担保ローンの保証スキームを創出するチャンスも広がっており、新たな手数料収入源を開拓する余地が多分に残されています。
✔脅威 (Threats)
外部から押し寄せる脅威としては、少子高齢化の進展に伴う地方経済の長期的な地盤沈下と、それに伴う個人向けローン市場全体のパイの縮小が挙げられます。さらに、大手フィンテック企業や異業種からの金融・保証分野への新規参入が相次いでおり、競争の激化による保証料率の引き下げ圧力が強まるリスクがあります。また、金利上昇に伴って個人の住宅ローンや自動車ローンのデフォルト率(焦げ付き率)が上昇した場合、傘下の保証会社における代位弁済額が増加し、最終的に持株会社へ流入する配当金が減少するという直接的な業績圧迫要因になり得るため、審査モデルの精度維持が常に試される環境です。
【今後の戦略として想像すること】
✔短期的戦略
同社が短期的に推進すべき戦略としては、まずは現在の安定した当期純利益157百万円の規模を確実に維持し、利益剰余金のマイナスを早期に解消して繰越損失をゼロにすることが最優先課題であると考えます。そのためには、すでに資本・業務提携関係にある既存の金融機関ネットワークに対して、最も収益性の高いAI審査サービスやスマート保証の追加導入を徹底的に促し、クロスセルを強化することが有効であると考えます。初期投資を抑えたクラウド型プラットフォームの利点を前面に押し出すことで、金融機関側の導入ハードルを下げ、短期的な手数料収入の最大化を図ることが重要です。同時に、グループ内の事務代行業務をさらに効率化し、持株会社自体の販管費を極力抑制するローコストオペレーションの徹底が求められます。
✔中長期的戦略
中長期的な視点においては、約8.5%にとどまっている自己資本比率を段階的に引き上げ、強固な財務基盤を再構築する資本政策を愚直に実行していくことが有効であると考えます。傘下の中国総合信用やMG保証からの安定的な配当原資を原動力として内部留保を手厚く積み上げ、負債依存度の高いバランスシートを適正な規模へと是正していくことが重要です。その上で、事業面では地方から全国区への脱皮を加速させるため、大手金融グループや全国の第二地方銀行ネットワークとの戦略的アライアンスを強化し、ストック型の保証残高をさらに積み増していくことが有効であると考えます。AIによる審査モデルを常にブラッシュアップし、焦げ付きリスクを最小限に抑えながら、ファクタリング保証や事業性ローン保証といった新たな領域のポートフォリオを拡大させることで、単一市場の変動に左右されない持続可能な成長モデルを確立することが極めて重要であると考えます。
【まとめ】
今回の第8期決算数値から、Merry Gateホールディングス株式会社は当期純利益157百万円を確保し、持株会社として堅実な黒字を計上している事実が確認できました。これは、グループ保証債務残高2兆円を支える強固な地盤と、先進的なAI審査サービスに代表される金融DXの推進という機会を的確に捉えている結果と言えます。一方で、利益剰余金のマイナスや自己資本比率約8.5%という財務面の課題に直面している考察も見逃せません。そのため、今後は手元資金の効率化と内部留保の蓄積を進め、資本構成の健全化を急ぐことが持続的成長の鍵になると考えます。地域金融機関の効率化を支援する同社の戦略的展望には、今後も大きな期待が寄せられるものと思います。
【企業情報】
企業名: Merry Gateホールディングス株式会社
所在地: 東京都中央区八重洲二丁目11番3号 6F(LINE VIEW 京橋)
代表者: 代表取締役 冨田 洋之
設立: 2018年11月7日
資本金: 250百万円
事業内容: 信用保証業務、会計・経理等の事務代行業務、システム管理・企画等の事務代行業務、システムの企画・開発・運用・保守業務、金融コンサルティング業務
株主: 中国総合信用株式会社、NTSホールディングス株式会社
