日本の物流インフラと地域経済の移動を文字通り「足元」から支え続けている商用車。その中でも圧倒的なシェアを誇る日野ブランドの車両を展開し、岐阜県内において確固たる地盤を築き上げているのが岐阜日野自動車株式会社です。今回は、同社が公表した第73期決算公告の貸借対照表をもとに、その驚異的な財務健全性と、激変する自動車・物流業界の環境下で描くべき経営戦略について、専門的なコンサルタントの視点から深掘りしていきましょう。
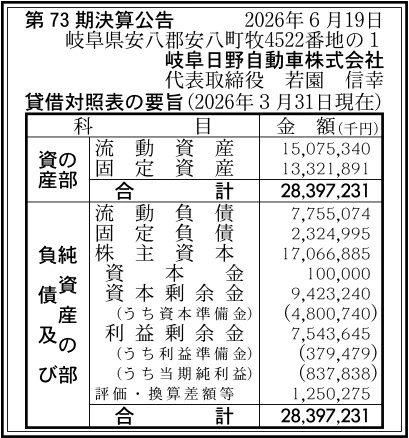
【決算ハイライト(第73期)】
| 資産合計 | 28,397百万円 (約284.0億円) |
|---|---|
| 負債合計 | 10,080百万円 (約100.8億円) |
| 純資産合計 | 18,317百万円 (約183.2億円) |
| 当期純利益 | 838百万円 (約8.4億円) |
| 自己資本比率 | 約64.5% |
【ひとこと】
岐阜日野自動車株式会社の第73期決算は、当期純利益838百万円を計上し、非常に堅調な業績を示しています。特筆すべきは総資産28,397百万円に対して純資産が18,317百万円に達しており、自己資本比率が約64.5%という極めて強固な財務基盤を有している点です。セイノーホールディングスの完全子会社として、地域物流インフラを支える商用車ディーラーとしての安定性と高い収益力が如実に表れた決算と言えます。
【企業概要】
企業名: 岐阜日野自動車株式会社
設立: 1963年6月1日
事業内容: 自動車の販売及び修理、部品及び付属品の販売・修理、中古自動車の売買・解体など
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔新車・中古車自動車販売事業
同社の基幹セグメントであり、日野ブランドのトラックやバスを中心とした商用車の新車販売、および多様なニーズに応える中古自動車の売買を行っています。大型の「日野プロフィア」から中型の「日野レンジャー」、小型の「日野デュトロ」にいたるまで、物流業者や建設業者の用途に応じた最適な車両を提案・提供しています。単なる車両の物売りにとどまらず、顧客企業の輸送効率向上やコスト削減、安全運行をサポートするソリューション営業を展開している点が大きな特徴です。さらに、中古車事業においては買い取りから解体、解体品の販売までを一貫して手掛ける体制を整えており、リセールバリューの最大化や循環型社会への対応といった独自の強みを発揮しています。
✔自動車整備・アフターサービス事業
販売した商用車が常に安全かつ効率的に稼働し続けるための修理や車検、定期点検、部品・付属品の販売を行うストック型のコア事業です。岐阜県内に本社を含む12の拠点を密に配置し、地域密着の迅速なサポート体制を構築しています。特に岐阜支店においては、最新鋭の機器を導入した国内最大級の整備工場を擁し、24時間車検体制を構築することで、夜間に稼働する物流業者のダウンタイムを最小限に抑える圧倒的な利便性を提供しています。また、安八総合センター内には鈑金・塗装・ボデー工場を新設し、車両の車体製作からカスタマイズ、大がかりな修繕までを内製化できる高度なテクニカルセンターとしての役割を果たしています。
✔海外事業およびグループシナジー展開
同社は国内のディーラー経営にとどまらず、滋賀日野自動車株式会社や株式会社東京車輌、ユニクラ自工株式会社といった有力企業を次々と子会社化し、広域的なネットワークと事業の多角化を推進しています。さらに特筆すべきは、フィリピンの「SUBIC GS AUTO CORP」への資本参加や「PILIPINAS HINO」のディーラー権取得など、アジアの成長市場へ積極的に参入している点です。これにより、国内市場の成熟化を見据えた第二の収益の柱を育成するとともに、グローバルな視点でのビジネスチャンス獲得を進めており、地方都市に本社を置くディーラーとしては際立った先見性と行動力を示しています。
✔不動産および付帯関連事業
自動車関連事業で培った顧客や資産の基盤を有効に活用し、多様な付帯事業を展開することで収益源の分散と安定化を図っています。具体的には、損害保険代理業や生命保険の募集業務を通じた顧客へのトータルライフサポートの提供をはじめ、大垣市に所有する「旭ビル5」をはじめとする賃貸ビルの運営、不動産の売買・管理・媒介といったアセットマネジメント事業を行っています。また、物品のレンタル・リース業や製版・印刷・製本業にいたるまで、地域の法人の幅広いニーズをワンストップで回収できるポートフォリオを構築しており、これが景気変動に強い強靭な企業体質のベースとなっています。
【財務状況等から見る経営環境】
✔外部環境
自動車および物流業界を取り巻く外部環境は、まさに激動の渦中にあると言える状況です。物流業界においては「2024年問題」に端を発する深刻なトラックドライバー不足が常態化しており、運送業者各社には運行の効率化や積載率の向上が厳しく求められています。このような背景から、先進の安全装備やコネクテッド技術を搭載した新型トラックへのリプレイス需要が堅調に推移しています。しかしその一方で、鋼材や半導体などの部品価格の高騰、エネルギーコストの上昇は、車両の製造コストやディーラーの運営費にダイレクトに跳ね返っています。また、自動車業界全体で加速するカーボンニュートラルへの潮流は、商用車の電動化(EV・FCV)や代替燃料への移行を促しており、ディーラー側にもこれまでにない次世代の技術的対応と巨額の設備投資を強いる環境が整いつつあると推測されます。
✔内部環境
同社の内部環境に目を向けると、業界大手のセイノーホールディングス株式会社の100%子会社であるという圧倒的な経営基盤とグループシナジーが最大の強みとなっています。西濃運輸をはじめとする強大な身内顧客の存在は、新車販売およびアフターメンテナスにおける強固なボリュームの下支えとなり、競合他社に対する決定的なアドバンテージを形成しています。組織面では、県内を網羅する12拠点のネットワークに加え、24時間対応の車検工場や鈑金塗装の専門センターなど、ハード・ソフトの両面で他社の追随を許さない高度なサービスインフラが確立されています。さらに、スポーツ活動としてスキークラブや軟式野球部を擁し、地域社会への貢献と企業ブランドの向上、社員のエンゲージメント強化を高い次元で両立させている点も、持続的な組織運営を行う上で優れた内部リソースであると言えます。
✔安全性分析
貸借対照表の数値から財務の安全性を詳細に分析すると、同社の財務健全性は驚異的なレベルにあることが明確に見て取れます。総資産28,397百万円に対して、純資産は18,317百万円に達しており、自己資本比率は約64.5%という極めて高い水準を誇っています。一般的な自動車ディーラーや製造業の平均数値を大きく上回るこの資本構成は、有利子負債への依存度が極めて低い無借金に近い健全経営が実践されていることを示しています。さらに、短期的な支払い能力を示す流動資産は15,075百万円であり、流動負債の7,755百万円を大幅に上回っているため、流動比率は約194%と非常に潤沢な手元流動性を確保しています。この強固な財務バッファーは、今後発生し得るいかなる景気後退や環境激変に対しても揺るがない安全性を担保しているだけでなく、次世代車両向けの設備更新やM&Aといった戦略的投資をいつでも自己資金で機動的に実行できる、極めて理想的な経営状態にあると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、セイノーホールディングスの100%子会社という強固な株主基盤から生み出される圧倒的なグループシナジーと、安定した顧客基盤にあります。これにより、大規模なフリートユーザーの需要を確実に囲い込むことができるため、経営の安定性は群を抜いています。また、長年にわたり構築してきた岐阜県内12拠点の緻密なネットワークと、24時間車検に代表される高度なアフターサービス体制は、運送業者の稼働率向上に直結する唯一無二の価値を提供しています。財務面においては、利益剰余金が7,543百万円積み上がっており、自己資本比率約64.5%という抜群の健全性を誇るため、外部資金に頼ることなく自社主導で大胆な経営判断を下せる体力が備わっています。さらに、滋賀日野自動車の買収やフィリピンでの海外事業展開など、多角的な成長投資を成功させてきた実績と知見も、競合ディーラーに対する大きな優位性であると考えます。
✔弱み (Weaknesses)
一方で、事業の根幹が日野自動車という単一ブランドの車両供給およびサプライチェーンに依存している点は、構造的な弱みとして考えられます。メーカー側での製造遅延や品質問題が発生した場合、新車の納期長期化やブランドイメージへの波及といったリスクを自社単独でコントロールすることが難しく、業績に直接的な影響を受けやすいという側面があります。また、トラックやバスといった商用車市場への依存度が極めて高いため、一般乗用車ディーラーと比較して、国内の物流業界の景況感や設備投資動向、規制変更による影響を受けやすい事業ポートフォリオとなっています。さらに、24時間車検や鈑金塗装の内製化など高度なサービスを維持するためには、多数の熟練した国家資格を持つ自動車整備士の存在が不可欠であり、労務管理の複雑化や人件費の固定費化が進みやすいという組織的な側面も存在すると推測されます。
✔機会 (Opportunities)
現在の事業環境において大きな機会となるのは、物流業界の「2024年問題」に伴う輸送効率化への要求と、それに連動した最新の先進安全・省燃費車両への買い替え需要の加速です。顧客である運送業者が生き残りをかけて車両の近代化を進める中で、同社が持つ高度なカスタマイズ能力やソリューション提案は、大口の買い替え需要を取り込む絶好の好機となります。また、次世代モビリティへの移行期において、商用車のEV化やFCV化、自動運転トラックの導入が見込まれる中、これらの最先端車両のメンテナンスには非常に高度な設備と専門技術が必要とされます。同社が持つ豊富な資金力を活かして、いち早く次世代対応型の整備インフラを県内に整備すれば、地域の次世代メンテナンス需要を独占し、競合他社を完全に突き放す圧倒的な市場ポジションを確立するチャンスであると捉えることができます。
✔脅威 (Threats)
外部環境における最大の脅威は、日本の製造業および自動車整備業界全体を揺るがしている深刻な若手整備士不足の進行です。少子高齢化と相まって自動車離れが進む中、過酷な商用車整備の現場における労働力の確保は年々難易度を増しており、採用コストや処遇改善に伴う人件費の高騰が中長期的な収益性を圧迫する懸念があります。また、メーカー側における型式指定申請などの不正問題の影響が完全に払拭しきれない場合、中長期的に顧客のブランド離れや他社製品への乗り換えが発生するリスクが潜在的な恐怖として存在します。さらに、鋼材などの原材料費の上昇やエネルギー価格の高騰が続けば、運送業者全体の投資マインドが冷え込み、新車の代替サイクルの長期化や整備費用の抑制といった形で同社の売上基盤に悪影響を及ぼす可能性も否定できないと言える状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略においては、既存顧客の囲い込み徹底と、販売に左右されにくいストック型ビジネスであるアフターサービス事業の収益最大化を最優先で推進することが有効であると考えます。具体的には、大垣支店や各務原支店といった主要拠点の設備リニューアル効果を最大限に引き出し、車検・点検の入庫密度を一段と高めることが重要であると考えます。特に、ドライバー不足に悩む運送業者に対して、24時間車検や安八総合センターでの鈑金・塗装の一貫処理体制をフックとした「車両ダウンタイムゼロ化プログラム」を積極的に提案し、他社ブランドからのリプレイス入庫を促進することが有効であると考えます。また、メーカーの車両供給状況を綿密にモニタリングしつつ、豊富な手元資金を活用して優良な中古トラックの仕入れを強化し、新車の納期遅延による売上機会損失を中古車およびレンタル・リース事業で確実に補填する機動的な営業展開が求められると考えます。
✔中長期的戦略
中長期的には、自動車業界の「CASE」革命を見据え、次世代商用車(EV・FCV・自動運転車)の包括的なメンテナンスハブとしての地位を地域内で先んじて確立するための戦略的投資を加速させることが重要であると考えます。具体的には、約64.5%の自己資本比率に裏付けられた潤沢な内部留保を原資として、全拠点への急速充電インフラの整備や高電圧車両対応の特殊工具・診断機の導入、さらには高度な自動運転センサーの校正(エーミング)を行う専門ラインの構築へ先行投資を行うことが重要であると考えます。同時に、整備士不足という最大の脅威に対抗するため、地域の自動車専門学校との連携深化や独自の奨学金制度の拡充、さらにはフィリピンなどの海外子会社のネットワークを活かした国際的な人材交流・育成スキームを構築し、持続可能な労務基盤を確立することが望ましいです。これらにより、国内の成熟市場を勝ち抜くと同時に、アジア圏での海外事業の規模拡大を進め、次の50年を見据えたグローバルな二頭流経営を具現化していくことができると考えます。
【まとめ】
今回の第73期決算公告において、岐阜日野自動車株式会社は当期純利益838百万円を計上し、自己資本比率約64.5%、流動比率約194%という、地方の商用車ディーラーとしては群を抜いた強固で卓越した財務基盤を維持していることが確認できます。最大の強みは、セイノーグループとの深い結びつきと県内を網羅するサービスインフラであり、物流の効率化が進む現代において極めて優位な経営環境を享受しています。一方で、商用車市場の構造変化や深刻な専門人材不足という中長期的な脅威も確実に顕在化しつつあります。今後は、この盤石な財務体質を最大限に活用し、次世代モビリティに対応する高度な整備環境の構築と、整備士の処遇改善・採用改革へ積極的な先行投資を断行していくことで、地域物流の持続可能性を支えるトップランナーとして揺るぎない成長を続けていくものと考えています。
【企業情報】
企業名: 岐阜日野自動車株式会社
所在地: 〒503-0125 岐阜県安八郡安八町牧4522-1
代表者: 代表取締役社長 若園 信幸
設立: 1963年6月1日
資本金: 100百万円
事業内容: 自動車の販売及び修理、部品及び付属品の販売・修理、中古自動車の売買・解体・車体製作・改造など
株主: セイノーホールディングス株式会社(100%)
