自動車や二輪車、そして産業機械の安全な制御に不可欠な「摩擦材」や、緻密な密封性を実現する「シール材」。これらの分野において、1944年の創業以来、日本のものづくりとインフラを足元から支え続けてきたのが株式会社アスクテクニカです。今回は、高度な材料配合技術とグローバルな生産体制を併せ持つ同社の第35期決算公告をもとに、その財務構造とこれからの経営戦略について、専門的な視点から深掘りしていきましょう。
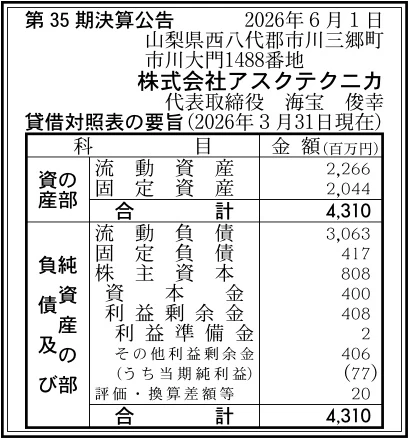
【決算ハイライト(第35期)】
| 資産合計 | 4,310百万円 (約43.1億円) |
|---|---|
| 負債合計 | 3,480百万円 (約34.8億円) |
| 純資産合計 | 828百万円 (約8.3億円) |
| 当期純利益 | 77百万円 (約0.8億円) |
| 自己資本比率 | 約19.2% |
【ひとこと】
株式会社アスクテクニカの第35期決算は、当期純利益77百万円を計上し着実な黒字を確保しています。一方で、流動負債が3,063百万円と流動資産の2,266百万円を上回っており、短期的な流動性に課題が見られます。自己資本比率は約19.2%と製造業としてはやや低めの水準にとどまっており、今後は収益性の向上とともに、財務体質の強化や安全性の確保が重要な経営テーマになると考えられます。
【企業概要】
企業名: 株式会社アスクテクニカ
設立: 1991年5月15日(事業開始)
事業内容: ガスケットシート、ブレーキライニング、クラッチフェーシング等製造販売
https://www.asktechnica.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔二輪・四輪車用摩擦材事業
同社の基盤を支える中核事業であり、主として自動車や二輪車のドラムブレーキシステムに使用されるブレーキライニングの製造販売を行っています。ドラムブレーキの内側に摩擦材を押し付けることで確実な制動力を生み出すこの部品は、モビリティの安全を担保する最重要保安部品の一つです。同社は、無機および有機の原材料を十数種類も最適にブレンドする高度な調合ノウハウを有しており、常温から250℃に達する過酷な温度領域や、変化しやすい湿度、速度変化の環境下でも極めて安定した摩擦特性を維持する製品を供給しています。「SF3」や「CL70」といった独自の材質ラインナップを揃え、国内主要二輪・四輪車メーカーの国内および海外拠点へ直接納入している実績は、技術の信頼性の高さを証明しています。さらに、ブレーキ特有の不快な「鳴き」の除去や、環境負荷物質を排除する法規制への適応など、付加価値の高い開発体制を維持しています。
✔産業機械用摩擦材事業
自動車分野で培った摩擦制御技術を応用し、広範な産業機械向けのブレーキおよびクラッチ用摩擦材を展開している事業です。クレーン用電磁ブレーキやモーター用のクラッチ、産業用ロボットの関節保持ブレーキ、エレベーターの緊急制動装置、農業機械や船外機にいたるまで、多種多様な分野で同社の摩擦材が組み込まれています。材料構成としては、無機繊維や有機繊維、耐熱性合成樹脂、そして性能調整剤を加熱加圧成型したレジンモールド系摩擦材を主軸としています。要求される制動・保持・伝導の目的に合わせ、「KM84(中μ汎用)」や「CN18(低μトルクリミッター用)」、「RM07(高μ電磁ブレーキ用)」といった多彩なμ(摩擦係数)ランクの製品を揃えており、機械的強度や耐摩耗性、繰り返しの熱履歴後も性能が低下しにくい卓越した耐フェード性を実現しています。
✔シール材事業
製造プラントや各種機械の配管接合部において、液体やガスの漏洩を防ぐガスケットシートやジョイントシートの製造販売を手掛ける事業です。特殊耐熱繊維に各種ゴム結合剤、ゴム薬品、充填材を高度に配合し、加熱ロール上で緻密かつ均一に積層圧縮したジョイントシートは、高い柔軟性と優れた加工性を両立しています。配管フランジとのなじみが極めて良く、型抜き時の毛羽立ちが少ないため、現場での施工性と確実な密封性を格段に向上させています。用途は一般産業プラントの配管から、自動車のオイルパン、オイルクーラーのケースカバーまで多岐にわたります。また、複雑な形状要求に対してウォータージェット加工機を用いた精密な切り出し加工にも対応しており、高度化する産業界の密閉ニーズに的確に応える体制を整えています。
✔断熱材事業
鉄鋼やガラス製造などの高熱処理プロセスにおいて、製品を安全に搬送・保護するための高熱処理材用搬送ロールや、加熱膨張材(EXPシート・MXPシート)を提供する事業です。これらは熱管理が極めてシビアな現場において、設備の保護や熱効率の維持、製品の品質安定化に貢献する特殊資材です。長年の石綿関連製品の製造で培った耐熱・断熱ノウハウを昇華させ、ノンアスベスト環境下でも優れた断熱性と耐久性を発揮する独自の材料構成を実現しています。ニッチでありながら代替が困難な高付加価値市場において、同社の確かなプレゼンスを示す特徴的な事業分野となっています。
【財務状況等から見る経営環境】
✔外部環境
モビリティおよび産業機械用資材メーカーを取り巻く外部環境は、現在大きな過渡期を迎えていると言える状況です。特に自動車業界における世界的なEV(電気自動車)化の急進展は、従来の駆動系や制動系のコンポーネント構造を根本から変えつつあり、既存の摩擦材やクラッチ関連部品の需要トレンドに地殻変動をもたらすリスクを内包しています。一方で、産業用ロボットの普及や物流倉庫の自動化に伴うクレーン・エレベーター需要の堅調さは、新たな産業機械用摩擦材の需要を創出する追い風となっています。しかしながら、世界的な鋼材や化学原材料の慢性的な高騰、物流費やエネルギーコストの変動リスクは依然として高く、製品価格への適正な転嫁とコストコントロールが厳しく求められる経営環境が続いています。
✔内部環境
同社の内部環境に目を向けると、1944年の工場新設以来積み重ねてきた摩擦・シール・断熱という三つのコア技術における圧倒的な技術蓄積と、配合から成型・加工までを一貫して行う山梨の本社生産体制が強固な競争優位性を形成しています。さらに、2005年という比較的早い段階からインドネシアへ進出し、現地での事業基盤を統合・深化させてきたグローバルな地産地消体制は、主要顧客である二輪・四輪メーカーの海外展開と同調し、強固な取引関係を維持する要因となっています。また、東証スタンダード上場企業である株式会社エーアンドエーマテリアルの100%子会社であるため、グループの資材調達力や研究開発のプラットフォームを活用できる点は、中長期的な技術革新を進める上で非常に有利な内部リソースであると言えます。
✔安全性分析
当期の貸借対照表の数値から財務の安全性を深掘りすると、総資産4,310百万円に対し、自己資本(純資産)は828百万円となっており、自己資本比率は約19.2%という水準にとどまっています。製造業の平均的な財務指標と比較すると、負債への依存度が相対的に高い事業構造である傾向が見て取れます。特に懸念される側面として、1年以内に支払い義務のある流動負債が3,063百万円に達しているのに対し、現金化しやすい流動資産が2,266百万円にとどまっており、流動比率が100%を下回っている点が挙げられます。これは短期的な資金繰りにおける流動性の確保に一定の注意が必要であることを示唆しており、今後は収益性の改善による営業キャッシュフローの強化や、親会社からの資金融通などを含めた流動性の補強が、財務の安定性を高める上で有効なアプローチになると推測されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、80年以上にわたり研鑽を重ねてきた摩擦材およびシール材における高度な材料配合ノウハウと、それを具現化する高精度な製造技術にあります。十数種類の多様な原材料の組み合わせによって、常温から超高温域まで極めて安定した制動力を維持するブレーキライニングは、国内の主要二輪・四輪メーカーから長年にわたり純正採用され続けており、業界内での信頼性は抜群です。また、タイの拠点統合を経て強化されたインドネシア子会社によるグローバルな生産・供給体制は、アジア圏の旺盛な二輪需要を確実に捉える強固な基盤となっています。さらに、親会社であるエーアンドエーマテリアルグループの強固な資本力と技術的シナジーを背景に持っているため、単独の中小企業では困難な大規模な研究開発や環境規制への迅速なコンプライアンス対応を可能にしている点も、競合他社に対する明確なアドバンテージであると考えます。
✔弱み (Weaknesses)
一方で、財務構造における安全性の低さが顕著な弱みとして挙げられます。自己資本比率が約19.2%と低水準にとどまっていることに加え、貸借対照表上において流動負債(3,063百万円)が流動資産(2,266百万円)を大きく上回る状態にあり、短期的な支払い能力を示す流動比率が低い水準にあることは否めません。このような負債主導の財務体質は、金融市場における金利上昇局面において利払い負担が増加しやすく、収益性を直接的に圧迫する潜在的な脆弱性を有しているという側面があります。また、主要な売上基盤が自動車および二輪車業界の特定の国内大手メーカーに依存している傾向が見て取れ、これらの顧客の生産調整や調達方針の変更が、同社の業績や工場の稼働率にダイレクトに波長として伝わってしまうという事業構造上のリスクが存在すると推測されます。
✔機会 (Opportunities)
現在の事業環境において大きな機会となるのは、世界的な環境規制の強化に伴う、次世代型の環境配慮製品へのシフト要求です。原材料における環境負荷物質の法的排除や、ブレーキ鳴き・摩耗粉の低減といった高度な顧客要求に対して、同社が培ってきた独自の配合・評価技術を活かした新材質の提案を行うことで、高付加価値な次世代市場でのシェアを一気に拡大するチャンスがあります。また、世界的な産業用ロボットの普及や工場の自動化(FA化)、都市インフラの高度化に伴うエレベーター需要の拡大など、非自動車分野における電磁ブレーキや関節保持ブレーキ用の摩擦材需要が急拡大しています。これらの高マージンかつ需要が安定した産業機械市場への浸透を加速させることは、事業ポートフォリオを多様化し、持続的な成長を牽引する絶好の機会であると捉えることができます。
✔脅威 (Threats)
外部環境における深刻な脅威は、自動車産業におけるEV化の加速がもたらす、ブレーキおよび駆動コンポーネントの構造変化です。EVシフトに伴う回生ブレーキの多用は、従来の摩擦ブレーキの摩耗頻度を減少させる可能性があり、中長期的な交換部品(補修市場)の需要縮小を招くリスクが懸念されます。さらに、鋼材や合成樹脂、化学薬品などの主要原材料価格の慢性的な高騰や、製造ラインを稼働させるためのエネルギーコストの上昇は、製品価格への転嫁が遅れた場合にダイレクトに利益を侵食する脅威となります。国内製造業全体が直面している少子高齢化に伴う深刻な若手技術者・熟練工不足も進行しており、山梨の本社工場における持続的な生産体制の維持や、技能の円滑な継承にかかるコスト負担増も避けては通れない重大なリスクと言える状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略においては、まず流動比率の改善を主眼に置いた徹底的なキャッシュフロー経営の推進が有効であると考えます。具体的には、社内の棚卸資産(在庫)の徹底的なスリム化と回転率の向上を図り、運転資金を圧縮して手元流動性を厚くすることが重要であると考えます。それと同時に、親会社である株式会社エーアンドエーマテリアルとの間で資金管理体制(CMSなど)の最適化や債務のストラクチャー再構成を協議し、流動負債の一部を長期負債へ振り替えるなど、短期的な財務安全性の数値を早期に正常化させる取り組みが望まれます。営業面では、原材料高騰分を製品価格へ適正かつ迅速に反映させるため、高度な配合技術による付加価値や安定供給の実績をエビデンスとして顧客との価格交渉を毅然と進め、当期純利益(77百万円)のさらなる拡大と利益率の回復を最優先で達成することが重要であると考えます。
✔中長期的戦略
中長期的な戦略としては、自動車のEV化リスクを完全にヘッジするため、産業用ロボットや自動化インフラといった「非モビリティ分野」への経営資源のシフトを大胆に加速させることが有効であると考えます。ロボットの精密な関節保持に必要な、低摩耗かつ安定した高摩擦を実現する次世代摩擦材など、同社の高度なレジンモールド技術を活かした高付加価値製品の開発に注力し、産業機械向け事業の売上構成比を現在の水準から引き上げることが重要であると考えます。また、早期から展開しているインドネシア子会社の生産能力をさらに拡張し、ASEAN地域における現地二輪・四輪メーカーへの直接アプローチを強化することで、成長性の高い海外市場の果実を確実に獲得していく体制を深化させることが望ましいです。これらの施策を通じて生み出した利益を内部留保として厚く蓄積し、自己資本比率を現在の約19.2%から段階的に引き上げ、いかなる外部環境の激変にも動じない盤石な財務基盤を再構築していくことが持続的成長への道筋であると考えます。
【まとめ】
今回の第35期決算公告において、同社は当期純利益77百万円を確保し黒字経営を維持しているものの、自己資本比率は約19.2%にとどまり、流動負債が流動資産を上回るなど、財務の安全性改善が急務であるという実態が浮き彫りになりました。しかしながら、1944年から続く摩擦材・シール材の高度な材料調合・製造技術と、主要モビリティメーカーへの純正採用実績という強みは極めて強固であり、産業用ロボットや環境規制対応といった外部環境の機会を捉えるためのポテンシャルは十分に備わっています。今後は、短期的な流動性リスクを親会社との連携やキャッシュフローの効率化でコントロールしつつ、EV化の影響を受けにくい産業機械分野へのシフトと海外市場での拡大を加速させ、収益力の強化を通じて財務基盤の抜本的な強靭化を図っていくものと考えています。
【企業情報】
企業名: 株式会社アスクテクニカ
所在地: 〒409-3601 山梨県西八代郡市川三郷町市川大門1488
代表者: 代表取締役社長 海宝 俊幸
設立: 1991年5月15日(事業開始)
資本金: 400百万円
事業内容: ガスケットシート、ブレーキライニング、クラッチフェーシング等製造販売
株主: 株式会社エーアンドエーマテリアル(100%)
