地域住民の日常生活やビジネスの移動を支えるモビリティインフラは、特に公共交通機関が限られる地方都市において、社会経済を維持するための必要不可欠な基盤となっています。また、近年のエコ意識の高まりや世帯構造の変化に伴い、経済性と利便性を両立した軽自動車やコンパクトカーの存在感は一段と増しています。今回は、鹿児島県内において圧倒的なネットワークと知名度を誇る地域自動車販売の雄、鹿児島ダイハツ販売株式会社の最新決算を取り上げます。メーカー直系の強固なバックボーンを背景に、地域密着型の経営を貫く同社の財務データから、その事業構造の強靭さと今後の戦略的展望について深掘りしていきましょう。
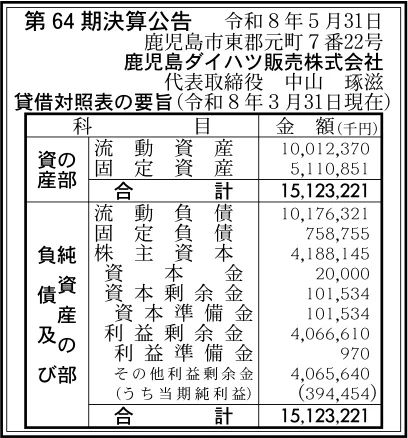
【決算ハイライト(第64期)】
| 資産合計 | 15,123百万円 (約151.2億円) |
|---|---|
| 負債合計 | 10,935百万円 (約109.4億円) |
| 純資産合計 | 4,188百万円 (約41.9億円) |
| 当期純利益 | 394百万円 (約3.9億円) |
| 自己資本比率 | 約27.7% |
【ひとこと】
鹿児島ダイハツ販売株式会社の第64期決算は、売上高179億円(2025年度実績)を背景に、394百万円の当期純利益を計上する極めて堅調な内容となっています。自己資本比率は約27.7%と自動車販売ディーラーの標準的な水準を維持しており、地域に密着した安定的な新車・中古車販売およびアフターサービス事業が、確固たる収益の柱として機能している第一印象を受けます。
【企業概要】
企業名: 鹿児島ダイハツ販売株式会社
設立: 1917年(創業)
事業内容: 自動車(新車、中古車)の販売、メンテナンス(点検、車検、修理)、部品販売、各種保険代理店業務
https://kagoshima.dd.daihatsu.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔新車・中古車販売事業
同社の中核をなすフロー型ビジネスであり、コペン、ミライース、タフト、ムーヴ、タントといったダイハツの主力軽自動車から、ロッキーやトールなどのコンパクト乗用車までを網羅的に取り扱っています。2025年度実績において年間新車販売台数9,458台という驚異的な実績を誇り、地域における圧倒的な市場シェアを握っています。鹿児島県内に展開する15拠点もの新車取扱店が網羅的な営業網を形成しており、地域の多様な世代の移動ニーズに合致した車両をタイムリーに提案しています。また、高品質なダイハツ認定中古車の取り扱いにも注力しており、顧客の予算やライフステージに最適化された提案を行うことで、リピート顧客の獲得と新規顧客の開拓を両立させています。
✔アフターサービス・メンテナンス事業
新車・中古車販売と対をなす重要なストック型ビジネスであり、点検、車検、一般修理、部品販売を総合的に手掛けています。サービス工場を併設した各店舗において、プロのサービススタッフが確かな技術でお客様の愛車の健康状態を維持しています。特に、車検をおもてなしの空間で快適に提供する「カフェプロ車検」や、定期的なメンテナンスをお得なパックにした「ワンダフルパスポート」などのサービスメニューを展開しており、高い顧客入庫率を維持しています。これらは継続的な店舗来店を促す仕組みとして機能しており、整備売上の安定だけでなく、次回の新車買い替えに繋げるための強力な顧客接点基盤となっています。
✔地域特化型カーケア・ソリューション事業
鹿児島の地域特性である「桜島の火山灰」や花粉、紫外線から愛車の美観と耐久性を守るため、独自のボディコーティングサービスに非常に注力しています。火山灰による細かな傷や塗装の劣化を防ぐ専門的なカーケア提案は、地元ユーザーから絶大な支持を集めており、単なる自動車販売店を超えた地域密着型ディーラーとしての高い付加価値を提供しています。生活環境に即したニッチな課題解決をサービスラインナップに組み込むことで、競合する他メーカーや広域ディーラーに対する強力な差別化要因を確立している状況です。
✔福祉車両および商用移動モビリティ事業
急速に高齢化が進む地方都市の課題に対応するため、タントスローパーやアトレースローパーといった車いす移動車、昇降シート車などのフレンドシップショップ(福祉車両専門店)を展開しています。また、法人顧客や地域の小規模事業者をターゲットとした、移動販売や店舗としての活用が可能な「Nibako(ニバコ)」サービスの提供、小型・軽商用車のグランマックスやハイゼットシリーズの拡販にも努めています。これらの取り組みは、地域の移動弱者のサポートや地域ビジネスの活性化に直接的に貢献しており、単なる移動手段の提供にとどまらない、地域社会のインフラ企業としての責任を全うする事業構造となっています。
✔メーカー直系の信用力と自動車関連サービス事業
同社はダイハツ工業株式会社の100%出資企業であり、大手自動車メーカーの直系ディーラーとしての絶大な信用力が最大の無形資産となっています。この信用を原資として、自動車購入に付随するJAFの取り扱いや、東京海上日動などをはじめとする損害保険(自動車保険)の各種保険代理店業務、公式サブスクリプションサービス「ツキノリ」の展開、独自の残価設定型クレジット「ワンクレNEO」などの金融サービスを総合的に提供しています。これにより、車両購入からメンテナンス、リスク管理に至るまでのカーライフ全体を自社グループ内で完結させ、顧客一人あたりの生涯価値を最大化する効率的なビジネスモデルを構築しています。
【財務状況等から見る経営環境】
✔外部環境
地方における自動車販売業界は、非常に激しいマクロ環境の変化にさらされています。少子高齢化や過疎化に伴う運転免許保有者の減少、若者の車離れといった構造的な課題が、将来的な国内新車需要の縮小という中長期的な脅威として存在しています。さらに、自動車業界全体に押し寄せる「CASE(コネクテッド・自動運転・シェアリング・電動化)」の波や、カーボンニュートラルの実現に向けたEV(電気自動車)シフトへの迅速な対応が急務となっています。しかし一方で、地方における公共交通機関の利便性低下に伴い、高齢者の移動手段としての軽自動車やサポカー(安全運転サポート車)への依存度はますます高まっており、高度な安全装備を搭載した新車への代替需要や、福祉車両の潜在市場は底堅く推移している側面があります。
✔内部環境
大正6年(1917年)の創業から100年以上の歴史を紡いできた同社は、従業員数349名、県内15拠点の販売網、およびPDI(納車前点検)センターを保有する、地域において圧倒的な認知度と強固な営業インフラを確立しています。ダイハツ工業の完全子会社であることから、メーカーからの最新の技術支援や製品供給をタイムリーに受けられる体制が整っていることが強みです。また、2025年度実績において売上高179億円を計上するスケールメリットを保有しており、充実した研修制度による高度な整備士の育成や、企業奨学金制度を通じた専門学校との連携による優秀な若手人材の安定的確保など、競合他社を凌駕する強力な内部資源を保有しています。メールシステムへの不正アクセスというセキュリティ事案への迅速な続報開示など、コンプライアンス体制の是正にも取り組んでいる組織風土があります。
✔安全性分析
公開されている第64期の貸借対照表を分析すると、資産合計15,123百万円に対し、株主資本(純資産合計)は4,188百万円を確保しており、中長期的な財務の安全性を測る指標である自己資本比率は約27.7%となっています。一般的に多額の車両在庫や割賦売掛金を抱える自動車販売ディーラーにおいて、自己資本比率が25%を超えていれば財務体質は十分に健全であると判断されます。流動資産10,012百万円に対して流動負債が10,176百万円となっており、短期的な流動比率は約98.4%と、わずかに100%を下回っている状況が見て取れます。これは新車の仕入れに伴う短期的な買掛債務やメーカーへの支払手形が多く計上されるディーラー特有の資金構造によるものと推測され、固定負債が758百万円と過少に抑えられている点、および4,066百万円もの豊富な利益剰余金が積み上がっている点を考慮すれば、財務的な安全性は依然として極めて高い水準にあります。当期純利益として394百万円を計上し、強固な収益力を有していることから、突発的な市場の冷え込みにも十分に耐え得る防波堤を維持している経営状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ダイハツ工業の100%出資子会社という圧倒的なブランドの信用力と、大正6年創業という地域に深く根ざした100年以上の歴史にあります。県内15拠点におよぶ密度の高い店舗網と最新のPDIセンターという物理的インフラに加え、年間9,458台の新車販売実績に裏打ちされた巨大な既販車顧客基盤は、他社が容易に模倣できない貴重な経営資源です。また、火山灰対策コーティングなど、地域の特性に特化した独自のカーケア提案を行える現場の対応力も強力な強みとなっています。
✔弱み (Weaknesses)
安定した経営基盤を持つ一方で、ダイハツブランドの軽自動車およびコンパクトカーに製品ポートフォリオが特化しているため、メーカー側の生産動向やサプライチェーンの停滞、特定の車種に関する不祥事やリコールが発生した際に、受ける業績への影響が極めてダイレクトかつ甚大になりやすい構造的リスクを抱えています。また、流動負債が流動資産をわずかに上回る短期的な資金繰りのタイトさが見られ、仕入債務の管理において常に精緻なキャッシュフローコントロールが求められる点は財務上の弱みと言えるでしょう。
✔機会 (Opportunities)
地方都市における少子高齢化の進行は、高齢者の安全運転をサポートする先進のスマートアシスト搭載車や福祉車両への乗り換え需要を中長期的に押し上げる大きな機械となっています。また、多様な働き方や小規模ビジネスの拡大に伴い、軽商用EV「e-ハイゼットカーゴ」などの導入や、移動販売向けプラットフォーム「Nibako」の活用提案は、従来の個人ユーザー向け販売を超えた、地場法人顧客や自治体との新しいBtoB・BtoGビジネスを切り拓く絶好のチャンスを迎えています。
✔脅威 (Threats)
国内市場全体および鹿児島エリアにおける急激な人口減少と若者の車離れは、自動車保有台数の絶対数を減少させ、将来的な新車販売市場を確実に縮小させる深刻なマクロ的脅威です。さらに、自動車の電動化(EV化)が加速するに伴い、各店舗への急速充電器の設置や、高電圧を扱う整備士の育成、専用の診断設備の導入など、莫大な先行投資コストが発生し、短中期的にディーラーの利益率を圧迫する経営リスクが常に存在しています。
【今後の戦略として想像すること】
✔短期的戦略
足元の短期的戦略としては、回復基調にある新車供給を確実に成約へ繋げるため、残価設定型クレジット「ワンクレNEO」や公式サブスクリプション「ツキノリ」を絡めた販売平準化戦略を徹底することが有効であると考えます。これにより、ユーザーの初期費用負担を軽減して買い替えサイクルを短縮させるとともに、既販車顧客を自社の「ワンダフルパスポート」などのメンテナンスパックへ確実に囲い込み、ストック収益である整備売上の基盤を盤石にすることが求められます。また、鹿児島特有の気候ニーズである「ボディコーティング」の提案を既存の車検・点検入庫客へさらに強力にクロスセルし、付加価値の高いサービス売上を最大化して流動負債への支払い圧力を緩和する手元流動性を確保することが重要です。不正アクセス事案への対策として、ITセキュリティの抜本的強化と全社的なコンプライアンス研修を速やかに完了させ、ブランドの信頼回復を最優先で進めることが必要でしょう。
✔中長期的戦略
中長期的な成長に向けては、従来の「新車を販売して点検する」という伝統的なディーラーモデルから、地域の課題を解決する「総合モビリティ・ソリューション・プロバイダー」への脱皮が鍵を握ると考えます。具体的には、本格化する商用EV(e-ハイゼットカーゴ等)の導入を契機として、地元の物流業者やインフラ企業、自治体に対して、充電インフラの整備から運行管理システムまでを包括した「フリートマネジメント提案」を推進し、BtoB市場での確固たる地位を築く戦略が有効です。また、移動販売プラットフォーム「Nibako」の運営をさらに一歩進め、過疎地域における買い物難民対策として自治体と連携した移動式公設市場の運営受託など、モビリティを活用した地域貢献型のビジネスモデルを創出することが重要と考えます。企業奨学金制度をフックとした自動車専門学校との強固なネットワークを持続的に拡大し、EV時代に対応できる高度なテクニカルエンジニアの若返りと育成を戦略的に進めることで、九州南部における持続可能なモビリティインフラの担い手としての地位を盤石なものにするものと思います。
【まとめ】
今回の第64期決算公告から、鹿児島ダイハツ販売株式会社が自己資本比率約27.7%という、自動車販売ディーラーとして極めて健全かつ手堅い財務基盤を保持している事実が明確に読み取れます。ダイハツ工業の100%出資という強固な後ろ盾や、県内15拠点の販売網、年間9,458台におよぶ圧倒的な販売実績は、同社にとって揺るぎない最大の強みとなっています。そのため、地方の移動を支える軽自動車や福祉車両の需要、および火山灰対策をはじめとする地域特化型のカーケア需要の拡大は、同社にとってさらなるストック収益の強化に向けた大きな機会に他なりません。一方で、自動車業界全体の急激な電動化に伴う設備投資コストの増加や、地方の急激な人口減少という構造的脅威に対しては、アライアンスの強化やBtoB領域への進出を通じて、先手を打っていく必要があります。今後は、高いブランド信用力と豊富な利益剰余金を原資として、次世代モビリティへの投資と人材育成を戦略的に継続し、地域の豊かなカーライフを支え続けるリーディングカンパニーとして、さらなる成長を遂げていくものと考えています。
【企業情報】
企業名: 鹿児島ダイハツ販売株式会社
所在地: 〒890-0068 鹿児島市東郡元町7番22号
代表者: 中山 琢滋
設立: 1917年(創業)
資本金: 20百万円
事業内容: 自動車(新車、中古車)の販売・メンテナンス、部品販売、各種保険代理店業務
株主: ダイハツ工業株式会社(100%)
