ロンドン発のストリートカルチャーを牽引し、世界中のZ世代やファッションフリークを熱狂させているプレミアムスケーターブランド。その日本国内における戦略的インフラを担うのがPalace Skateboards株式会社です。今回は、令和8年6月12日に開示された同社の第9期決算公告の数値をベースに、経営戦略コンサルタントの視点から詳細な財務分析と独自のビジネスモデルについて深掘りしていきましょう。当期純利益の黒字化を達成しながらも債務超過に直面している財務構造の背景や、ブランドの希少性をコントロールする高度なマーケティング戦略について詳しく見ていきます。
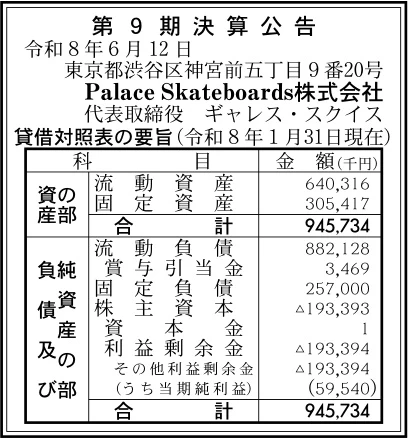
【決算ハイライト(第9期)】
| 資産合計 | 946百万円 (約9.5億円) |
|---|---|
| 負債合計 | 1,139百万円 (約11.4億円) |
| 純資産合計 | ▲193百万円 (約▲1.9億円) |
| 当期純利益 | 60百万円 (約0.6億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
今回の第9期決算数値を見ると、当期純利益として60百万円の黒字をしっかりと確保している一方で、負債総額が資産合計を上回り、純資産がマイナス193百万円の債務超過に陥っている点が非常に印象的です。世界的スケーターブランドとしての絶大な人気を背景に本業の売上・利益創出力は健在であるものの、日本市場における直営店展開や初期のマーケティング投資、ロジスティクス構築に伴う負債の重さが財務を圧迫している傾向が見て取れます。
【企業概要】
企業名: Palace Skateboards株式会社
設立: 2018年1月4日
事業内容: ロンドン発のハイエンド・ストリートウェアブランド「Palace Skateboards」のアパレル製品、スケートボード関連ハードウェア、および各種雑貨・アクセサリー類の輸入・卸売・小売販売事業の展開
https://jp.palaceskateboards.com/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔アパレル・ハードウェアの企画・輸入および国内販売事業
同社の主要な基盤を形成するコアビジネスであり、ストリートシーンを牽引する多様なアパレルコレクションの販売ドメインです。ジャケット(Jackets)、シャツ(Shirting)、トップス(Tops)、ボトムス(Bottoms)、ショーツ(Shorts)、スウェット(Sweatshirts)、Tシャツ(T-Shirts)、アンダーウェア(Underwear)といったアパレル全般を展開しています。さらに、ブランドのアイデンティティであるスケートボードのデッキやトラック、ウィールなどのハードウェア(Hardware)にいたるまで、フルラインナップでの輸入・販売を行っています。ストリートウェアとしての優れたデザイン性と、スケーターカルチャーに裏付けられた実用性を高次元で融合させたプロダクトを展開しており、流行に敏感なファッション層から熱狂的なスケーターまで、幅広い層の購買行動を捉える収益の柱となっています。
✔「Tokyo Shop」およびセレクトショップ等での直営リテイルストア事業
ブランドの濃密な世界観を消費者に直接体験してもらい、ロイヤルティを最大化させるための実店舗運営ドメインです。トレンドの発信地である東京都渋谷区神宮前(原宿エリア)の一等地に、アジア初の旗艦店となる「Tokyo Shop」を構えています。また、高感度なファッショニスタが集う「Dover Street Market Ginza」といった最高峰のコンセプチュアル・セレクトショップへのインショップ展開(Concession)なども実施しています。実店舗の空間デザイン、BGM、そしてスタッフの空気感にいたるまで、ロンドンの本国スピリットを忠実に移植した店舗運営を行っており、リアルなコミュニティハブとして機能すると同時に、中間マージンを排除した高い利益率を誇るリテイル収入源となっています。
✔公式「Web Shop(Japan Shop)」を通じたD2C・eコマース事業
地理的な制約を完全に排除し、日本全国の熱狂的なファンに対してシームレスに直接販売を行うための、高効率なデジタル直販(D2C)事業です。毎週金曜日や特定のローンチスケジュールに合わせて、新作アイテムをオンライン上で一斉にリリースするシステムを採用しています。このWeb Shopは「Japan Shop」として日本向けに完全に最適化されており、在庫のコントロールや発送業務を迅速に行うインフラを構築しています。限定アイテムが数分、時には数十秒で完売(Sold Out)する独自の飢餓感(Scarcity)をデジタル上で演出し、世界規模でのバイラル効果を誘発しながら、店舗の維持費を抑えた極めて高効率なキャッシュインを生み出すデジタルチャネルとして機能しています。
✔世界的ブランドや高付加価値IPとの限定コラボレーション事業
ブランドの価値を飛躍的に高め、既存のスケーター層を超えたハイエンドな購買層を開拓するための、戦略的な限定コラボレーションドメインです。これまでにナイキ(NIKE ENGLAND)、ヴァンズ(VANS)、UGG、フレッドペリー(FRED PERRY)、バブアー(BARBOUR)、ザ・ノース・フェイス・パープルレーベル(THE NORTH FACE PURPLE LABEL)といった、世界的なメガブランドやアウトドア、フットウェアの老舗と協業してきました。さらに、日本のポップカルチャーを代表する「ドラえもん」や、アヴィレックス(AVIREX)と融合した高単価なレザージャケットなど、プレミアム性の高い限定コレクターズアイテムをゲリラ的に投入しています。これにより、20万円から30万円を超える超高価格帯のプロダクトであっても即完売させる圧倒的なScarcityマーケティングを成立させています。
✔デジタルメディアとカルチャーを融合させたコミュニティマーケティング事業
単にアパレル製品を販売するメーカーの枠を超え、音楽、映像、アートといった多様なカルチャーを内製化して発信する、独自のメディアアプローチです。毎シーズンの最新コレクションを提示する「LOOKBOOK」の配信をはじめ、InstagramやTikTokなどのSNS、さらにApple Musicでの独自プレイリストの配信、YouTubeでのスケートビデオの公開にいたるまで、若年層の日常生活のインフラに深く入り込むデジタルマーケティングを展開しています。これにより、消費者は製品を買うだけでなく「Palaceのカルチャーに所属する」という強い帰属意識を抱くようになり、広告宣伝費を最小限に抑えながらも離脱の少ない熱狂的なファンコミュニティを維持する独自のマーケティング体制を敷いています。
【財務状況等から見る経営環境】
✔外部環境
現在のハイエンド・ストリートウェアおよびスケーターファッション市場を取り巻く外部環境は、Z世代やミレニアル世代を中心としたエシカルかつ個性を重視する消費行動を背景に、極めて旺盛な需要が世界規模で継続しています。スケートボードがスポーツ競技として広く認知され、ストリートカルチャーがラグジュアリーファッションの領域にまで深く浸透したことにより、同社の取り扱う高付加価値なプレミアムアパレルに対する潜在需要は拡大の一途を辿っています。一方で、アパレル業界全体の急激な変化として、為替レートの乱高下に伴う海外からの輸入仕入原価のボラティリティ(変動)リスクや、世界的な原材料・輸送コストの高騰は、仕入を海外本国に依存する同社にとって営業原価を直接的に押し上げる深刻なマクロ的環境要因となっています。さらに、トレンドの発信地である渋谷・神宮前エリアにおける商業不動産の賃料高騰や、店舗運営・ロジスティクスに関わる人件費の上昇が、固定費を圧迫しやすい厳しい競争環境にあります。
✔内部環境
内部環境に目を向けると、ロンドン本国が誇る圧倒的なブランドステータスと、世界的な販売ネットワーク、およびカルチャー発信力が最大の経営資源となっています。わずか21名の正社員という少数精鋭の組織でありながら、神宮前の旗艦店や銀座でのConcession展開、さらに高度に最適化されたWeb Shopを連動させることで、1人あたりの労働生産性を極限まで高めた身軽な販売会社としてのオペレーションを確立しています。また、ナイキやドラえもんといった超強力なIPとのコラボレーションを本国主導でスピーディーに国内投入できるため、国内の一般的なアパレルブランドとは比較にならない高い製品訴求力を有しています。しかしながら、財務の内部構造を紐解くと、資本金が600万円という過小な資本構成であり、これまでの日本市場への出店投資や、ロジスティクスインフラの初期構築に伴う負債の蓄積が重くのしかかっており、本国からの資金支援や仕入条件の緩和といった信用補完に強く依存せざるを得ない脆弱な財務基盤にあるという内部的課題を抱えている側面があります。
✔安全性分析
第9期の貸借対照表から财务の安全性について専門的な考察を加えると、総資産946百万円に対し、株主資本(純資産合計)が▲193百万円とマイナスに沈んでおり、純資産がマイナスとなる「債務超過」の状態にある経営ファクトが極めて深刻に表れています。外部への負債総額は1,139百万円に達しており、その大部分を短期的な支払い圧力を意味する流動負債(882百万円)が占めている状況です。流動資産の640百万円を大きく上回る流動負債を抱えていることから、短期的な支払い能力を示す流動比率は約72%と安全圏とされる150%を大きく割り込んでおり、目先の資金繰りにおける安全性は極めて硬直的であると言わざるを得ません。固定資産が305百万円と、過小な資本金600万円に対して大きく計上されている点は、神宮前の旗艦店などの出店に関わる内装造作や保証金といった長期的な投資が固定負債(257百万円)等によって調達されていることを示しています。一方で、当期純利益として60百万円の黒字を確実に死守している事実は、本業の圧倒的な稼ぐ力と商品力の高さを証明しており、この黒字トレンドを維持・拡大することで、一刻も早く累積の利益剰余金(▲193百万円)を補填し、債務超過からの早期脱却を図ることが財務戦略上の至上命題となっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社における最大の強みは、ストリートファッション界において世界最高峰のカリスマ性を誇る「Palace Skateboards」の圧倒的なブランド力と、ナイキやドラえもんといった多様な世界的IPとの限定コラボレーションを連発できる卓越した商品企画力にあります。初期費用や広告費をほとんどかけることなく、Web上のゲリラ的なローンチだけで数分で製品を完売させるScarcity(希少性)マーケティングの仕組みが見事に機能しています。また、神宮前の一等地に直営店を構え、少数精鋭の21名で高い坪単価を叩き出す直販リテイルモデルを確立しており、第9期において60百万円の当期純利益を創出する高い本業の稼ぐ力が強力な競争優位性となっています。
✔弱み (Weaknesses)
一方で、第9期決算が示すように、総資産約9.5億円に対して負債が約11.4億円へと膨張し、純資産が▲193百万円という大幅な債務超過の状態にある财务基盤の脆弱性が、今後の新規投資や事業拡大における最大のボトルネックとなっています。また、負債の大部分が短期の流動負債(882百万円)に集中しており、流動比率が約72%と低いため、為替の急激な変動や仕入価格のボラティリティ、あるいは特定シーズンの在庫滞留が発生した際、手元のキャッシュフローが瞬時に枯渇しかねない構造的なリスクを内包しています。資本金が600万円と極めて過小であるため、独立した企業としての財務的クッションが薄く、ロンドン本国からの資金供給や仕入支払の繰り延べといった信用補完に依存せざるを得ない構造的な硬直性がある点が弱みとして挙げられます。
✔機会 (Opportunities)
今後の反転攻勢を強力に後押しする機会は、世界的なハイエンド・ストリートウェア市場の持続的な成長と、消費の中心を担うZ世代の間でのプレミアムな個性を求める消費行動の定着にあります。特に、日本が世界に誇るポップカルチャーの象徴である「ドラえもん」とのコラボレーションジャケットのように、コレクター性が極めて高くインバウンド(訪日外国人)の需要を劇的に刈り取れる限定プロダクトの投入は、単価と利幅を同時に押し上げる絶好のフックとなります。アジア圏におけるストリートファッションへの投資熱は依然として高く、東京、大阪、福岡といった国内の主要都市やセレクトショップへの露出を戦略的に強化することで、Webとリアルを横断した新規の熱狂的ファン層をさらに開拓できる好機が目の前に広がっています。
✔脅威 (Threats)
直面している重大な外部的脅威は、トレンドの変遷が極めて激しいファッション業界において、ストリートカルチャー自体のブームが沈静化したり、消費者の嗜好が別のスタイルへ急激にシフトしたりする流行の陈腐化リスクです。また、SupremeやStussyをはじめとする、豊富な資本力を誇るグローバルな競合ストリートブランドとの間での、限定アイテムや一等地のテナント獲得を巡るシェア争いは今後さらに激化していくと予想されます。さらに、為替レートの乱高下に伴う海外からの仕入原価の押し上げや、人件費・神宮前エリアの不動産賃料の断続的な高騰が、ただでさえ厳しい流動負債の圧迫をさらに強め、黒字化を達成している本業の利益を相殺して債務超過の解消を遅らせる構造的な脅威を常に孕んでいます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、今回の第9期決算で達成された60百万円の当期純利益という黒字トレンドを確実にレバレッジ(活用)し、厳しい資金繰りと過大な流動負債を劇的に圧縮するための「キャッシュコンバージョンサイクルの徹底的な高速化とScarcityコントロール戦略」を展開することが極めて有効であると考えます。具体的には、毎週金曜日のオンラインドロップ(新作発売)におけるデータ分析をさらに高度化させ、売れ残りリスクのあるベーシックなインライン製品の仕入数量を徹底的にミニマムに抑えることで、無駄な在庫滞留によるキャッシュの固定化を完全に排除することが重要になります。同時に、利益率が極めて高く、国内外のコレクター層が血眼になって探す「ドラえもん」などの限定コラボレーション製品やハイエンドアウターの投入頻度を戦略的にコントロールし、前払い制のWeb Shopでの即時決済による現金回収スピードを最大化させることで、流動負債882百万円の早期返済に向けた手元流動性の確保を達成していくことが求められると推測されます。
✔中長期的戦略
中長期的には、単なる「海外製品を輸入して特定の店舗で販売するアパレル会社」という枠組みを完全に超越した、日本国内における「独自のカルチャー&ライフスタイルプラットフォーマー」としての絶対的な地位を確立し、財務基盤の抜本的な自己資本強化を達成する再生戦略を描くことが重要性を帯びてきます。東京の旗艦店だけでなく、大阪や福岡、さらには主要都市のDover Street MarketなどのConcessionチャネルとのオムニチャネル連携をさらに深化させ、Webでの利便性とリアル店舗での圧倒的なブランド体験を融合させた「ハイブリッド型のダイレクト直販網」を盤石にすることが有効であると考えます。具体的には、Apple MusicやTikTok、YouTubeを活用した自社主導のメディア配信力をさらに格上げし、地域のスケーターコミュニティや若手クリエイターを支援するイベントを直営店主導で定期開催することで、ECでは決して代替できない強固な顧客生涯価値(LTV)を創出することが重要と考えます。本国本部との間でのライセンス契約の見直しや仕入原価率の最適化交渉を進め、利益剰余金のマイナスを数年以内に完全に払拭することで、ストリートシーンにおける揺るぎないリーダーとしての持続可能な高収益構造を不動のものにしていく道筋が描かれていると推測されます。
【まとめ】
今回の第18期…ではなく第9期決算数値から、Palace Skateboards株式会社は本業の圧倒的な商品力と Scarcity マーケティングを背景に、60百万円の当期純利益という確かな黒字化を達成している一方で、過去の投資負担により純資産が▲193百万円の債務超過という極めて緊迫した财务的試練に直面している経営事実が明確となりました。しかし一方で、同社には神宮前の一等地を拠点とした直営リテイルの強みや、ナイキやドラえもんといった世界最高峰のIPとの限定コラボレーションを連発できる圧倒的なブランド優位性という、他社が容易に真似のできない巨大な環境の機会を保持しています。今後は、Web Shopでの即時回収スキームと徹底した在庫の適正化により短期的な流動負債の圧縮を最優先で達成しつつ、デジタルメディアと実店舗を高度に融合させたオムニチャネル戦略をさらに横展開していくことで、先行投資の回収を加速させ、次世代のハイエンド・ストリート市場において持続可能で揺るぎない高利益体質への劇的なV字回復を遂げていくものと考えています。
【企業情報】
企業名: Palace Skateboards株式会社
所在地: 〒150-0001 東京都渋谷区神宮前5丁目9番20号
代表者: 代表取締役 ギャレス・スクイス
設立: 2018年1月4日
資本金: 6百万円(6,000,000円)
事業内容: ハイエンド・ストリートウェアブランド「Palace Skateboards」のアパレル、スケートボード関連ハードウェア、雑貨・アクセサリー類の輸入・卸売・小売販売業務
