日常の食卓を彩る鍋料理から、週末のアウトドアレジャー、そして万が一の災害時に命を繋ぐ防災インフラにいたるまで、日本の家庭に深く浸透している「カセットこんろ[Amazonで確認]」。その市場において圧倒的なブランド力と信頼性を誇るイワタニグループの中で、カセットこんろやカセットガスなどの燃焼機器、快適な生活用品の販売を中核として担っているのがイワタニカセットフー株式会社です。本記事では、令和8年6月11日に開示された同社の第18期決算公告の数値をベースに、経営戦略コンサルタントの視点から詳細な財務分析と事業環境の深掘りを行っていきましょう。卓越した自己資本比率の背景にあるビジネスモデルの仕組みや、環境変化に応じた次なる成長戦略について詳しく見ていきます。
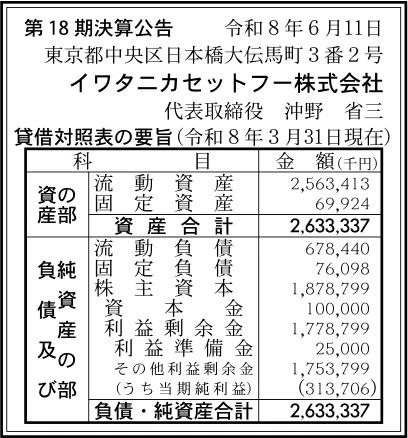
【決算ハイライト(第18期)】
| 資産合計 | 2,633百万円 (約26.3億円) |
|---|---|
| 負債合計 | 755百万円 (約7.5億円) |
| 純資産合計 | 1,879百万円 (約18.8億円) |
| 当期純利益 | 314百万円 (約3.1億円) |
| 自己資本比率 | 約71% |
【ひとこと】
今回の第18期決算数値を見ると、総資産約26.3億円に対して純資産が約18.8億円に達しており、自己資本比率は約71%という極めて強固な財務体質を構築している点が非常に印象的です。さらに、当期純利益として314百万円という極めて高い利益水準を確保しており、カセットこんろやカセットガスの確固たる市場シェアと、イワタニグループの強力な販売チャネルを背景にした高い収益性が数値から明確に読み取れます。
【企業概要】
企業名: イワタニカセットフー株式会社
設立: 2009年2月5日
事業内容: ガス機器及びガス関連機器、アウトドア用品、家庭用電気製品、工具類、家庭用雑貨、厨房機器などの卸売および販売事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔カセットこんろ・カセットガス関連(燃焼機器)卸売事業
同社の名実ともに最大のコアを構成し、売上の圧倒的過半を叩き出す最重要事業ドメインです。親会社である岩谷産業株式会社から1969年以来の伝統を持つ「カセットフー[Amazonで確認]」ブランドの各種カセットコンロ製品や、燃料インフラであるカセットガス(カセットボンベ)を安定的に仕入れ、全国のホームセンターやGMS(総合スーパー)、大型家電量販店などの主要小売チャネルへ供給しています。一般家庭における卓上調理の需要を確実に囲い込むとともに、季節を問わず消費されるカセットボンベの継続的なリピート購入(消耗品モデル)が、強固なリカーリング収益(ストック収入)を生み出す盤石な構造となっています。
✔アウトドアレジャー・ライフスタイル用品事業
空前のアウトドア・キャンプブームの定着に対応し、自然環境下での快適な火力を提供するハイエンド向けプロダクト事業です。イワタニグループの「イワタニ・プリムス」などの専門ブランドと密接に連携し、屋外での厳しい風に耐えるタフな仕様のカセットコンロや、機動性に優れたコンパクトな燃焼機器、バーベキュー関連用品を展開しています。従来の家庭用という枠組みを超え、若年層やソロキャンパー、ファミリー層にいたるまで、多様化するライフスタイルにマッチしたスタイリッシュな外遊び用品を厳選して提案することで、付加価値の高い新たな顧客層の開拓に成功しています。
✔防災・減災ソリューション(ローリングストック)事業
近年の大規模な自然災害の頻発や、全国的な防災・減災に対する意識の劇的な高まりを背景に、極めて重要な社会的価値を創出している事業ドメインです。電気や水道などのライフラインが寸断された非常時においても、即座に温かい食事を提供できるカセットこんろとカセットボンベの組み合わせは、自治体や一般家庭、企業のBCP(事業継続計画)において不可欠な防災資材となっています。日常的にカセットガスを消費しながら一定量を常に備蓄する「ローリングストック(日常備蓄)」の重要性を店頭やカタログを通じて啓発し、安心で安全な社会インフラを提供する流通パートナーとしてのポジショニングを強固にしています。
✔家庭用電気製品・工具類および家庭用雑貨・厨房機器の販売事業
燃焼機器から派生する、快適な暮らしをトータルでサポートするための多角的な生活用品展開事業です。主要仕入先である岩谷マテリアルなどのグループ各社が企画・開発する、利便性の高い家庭用電気製品やDIY用の各種工具類、さらに日々の家事を効率化するキッチン雑貨や業務用・家庭用の厨房機器にいたるまで、バラエティ豊かな商品ラインナップを取り揃えています。これにより、主要な取引先であるホームセンターなどのバイヤーに対して、カセットコンロだけでなく、生活売場をトータルに面で提案できるクロスセル体制を敷いており、一店舗あたりのシェア拡大と取引関係の深化に大きく寄与しています。
✔少数精鋭のオペレーションによる高効率な労働生産性
同社の事業構造を特徴づける隠れた最大の強みは、わずか27名という驚異的な少数精鋭の組織でありながら、令和8年3月期において「年商63億円」という巨額の売上高を叩き出すという、常識外れの高効率な労働生産性を誇っている点にあります。自社内に巨大な工場アセットや煩雑な製造ラインを持たないファブレスな販売会社としての機能に特化し、物流や生産をイワタニグループの強固なプラットフォームに業務委託することで、少数精鋭でありながら国内トップクラスのホームセンターやGMS各社と対等に大規模な商談を進められる高収益かつスマートな組織運営を実践しています。これが出力される財務諸表の純利益の水準を高める最大の構造的インフラとなっています。
【財務状況等から見る経営環境】
✔外部環境
現在のエネルギー用品およびライフスタイル雑貨業界を取り巻く外部環境は、人々のライフスタイルの多様化と、サステナビリティ・防災への意識の高まりを背景に、極めて底堅くかつ底知れない潜在需要が継続している状況にあります。少子高齢化や人口減少に伴う国内市場の縮小というマクロ的な課題はあるものの、家庭内での個食化や卓上調理の手軽さ、さらにアウトドアレジャーの日常化が、カセットコンロ市場のパイを底上げしています。一方で、世界的なインフレや地政学リスクに起因するカセットガスの主要原材料(金属資材や液化ガス)の国際的な調達コストの高騰、および物流の2024年問題以降における国内の輸送運賃の上昇や人件費の増加は、卸売を本業とする経営環境において営業原価や販売管理費をダイレクトに押し上げる深刻な潜在的リスクを形成しています。そのため、単純な価格競争を回避し、圧倒的なブランド力を背景にした適切な価格転嫁と高付加価値な製品提案が強く求められる環境にあります。
✔内部環境
内部環境に目を向けると、親会社である岩谷産業株式会社が90%の株式を保有していることから、イワタニグループが長年築き上げてきた絶大な社会的信用と、強固なサプライチェーン、および広範な法人営業チャネルとの緊密な連携体制が最大の経営資源となっています。主要な仕入先をイワタニグループ各社で固めることで、安定した製品供給と厳格な品質管理体制を敷くことができており、これがホームセンターやGMS各社などの大手小売バイヤーに対する強力な信頼の盾として機能しています。また、27名の全従業員が高い専門性を保有し、全国の主要都市(東京、大阪、九州)に配置された拠点ネットワークを通じて、地域の小売ニーズに迅速に対応できる機動力を有しています。さらに、経済産業省と日本健康会議が主催する「健康経営優良法人2026(大規模法人部門)」に認定されるなど、健幸経営への取り組みが社外から高く評価されている点が、社内のモチベーション向上と優秀な人材の定着を支える強力な内部の強みとなっています。
✔安全性分析
第18期の貸借対照表の数値を基に財務の安全性について専門的な考察を加えると、総資産2,633百万円に対し、株主資本である純資産合計を1,879百万円も確保しており、自己資本比率は約71%という極めて高水準で驚異的な財務健全性をマークしています。これは、外部からの有利子負債や銀行借入金にほとんど依存しない実質的な「無借金経営」を長年にわたり堅持してきた実績を示すものであり、中長期的な経営の永続性と財務の絶対的な安定性は、日本の全卸売販売会社の中でもトップクラスの安全性を誇っていると評価できます。流動資産が2,563百万円であるのに対し、短期的な支払い義務を示す流動負債は678百万円にとどまっており、流動比率は370%を超えるという非の打ち所がない手元流動性の高さを証明しています。固定資産がわずか69百万円と総資産の数パーセントに抑えられているアセットライトな構造は、景気の荒波による減価償却費の負担を排除し、年商63億円に対して314百万円の当期純利益(純利益率約5%)をたたき出すという、身軽で強固な高収益体質を支える極めて安全な資本構成であると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社における最大の強みは、カセットコンロの代名詞とも言える「イワタニ」の圧倒的なブランドロイヤルティを背景とした強力な市場支配力と、自己資本比率約71%という盤石な無借金経営の財務健全性にあります。この高い信用力が、国内トップクラスのホームセンターやGMSチェーンとの間での長期的かつ安定的な取引口座の維持を可能にしています。また、27名という極めてスリムな人員構成でありながら、グループの強固な物流・生産インフラをレバレッジ(活用)することで、少数精鋭で年商63億円を叩き出す驚異的な労働生産性と低コストな筋肉質オペレーションを内部に完全に確立している点が強力な競争優位性となっています。
✔弱み (Weaknesses)
一方で、ビジネスモデルの仕入構造が岩谷産業をはじめとするグループ各社に完全に依存しており、かつ主要な販売チャネルも特定の大手小売量販店に大きく集中しているため、チャネルの独立性や独自の価格決定権において一定の硬直性を抱えている点が構造的な弱みとして挙げられます。自社で独自の製造工場や特許等の生産技術アセットを持たない純粋な販売・卸売会社としての性質が強いため、マクロ経済的な原材料の高騰が発生した際のマージン率のコントロールや、新製品の開発スケジュール、製品の供給量にいたるまで、主導権がグループ全体の価格政策や生産体制の動向にダイレクトに左右されやすいという側面を持っています。
✔機会 (Opportunities)
今後のさらなる事業の成長・拡大を約束する巨大な機会は、キャンプやBBQなどのアウトドアレジャーがブームを超えて「日常のライフスタイル」として完全に定着した点、および日本全国で多発する自然災害への備えとしてカセットガスの「ローリングストック」という新しい防災習慣が国民的な常識へと昇華しつつあるマクロ環境の追い風にあります。これにより、カセットボンベの消費量が年間を通じて安定し、消耗品による経常的なストック収益が飛躍的に拡大するチャンスが広がっています。また、デザイン性の高い家庭用燃焼器具やインテリア性の高い快適生活用品、防災用品のラインナップを拡充することで、これまでアプローチが難しかった都市部の若年層や単身世帯、高感度なECユーザーといった新しい顧客セグメントを劇的に刈り取ることができる絶好の好機が目の前に広がっています。
✔脅威 (Threats)
直面している重大な外部的脅威は、主要製品であるカセットガスのボンベ缶に使用される金属鋼材や、内部の液化ブタンガスといったエネルギー資源の国際的な調達価格の長期にわたる高騰リスクです。これに加えて、物流2024年問題に伴う国内輸送運賃の上昇が、薄利多売になりがちな消耗品卸売の利益率を長期的に圧迫するリスクを孕んでいます。また、デジタルシフトによるECリテール市場の急激な変化や、国内外の競合ジェネリックメーカーが極めて安価なアジア製の代替カセットコンロ製品を投入してディスカウント競争を仕掛けてきた場合、長年築き上げてきたバラエティショップや量販店における特等席(定番棚)のシェアを脅かされかねない構造的な脅威が常に存在しています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、今回の第18期決算で実証された314百万円という潤沢な当期純利益と、年商63億円という圧倒的な販売スケールをレバレッジ(活用)し、マクロ的なコスト高騰要因である「原材料高と物流費上昇」を完全に相殺するための徹底した「物流ロジスティクスの最適化と高単価製品へのシフト戦略」を推進することが極めて有効であると考えます。具体的には、全国のホームセンターやGMS各社との配送ロットを集約し、岩谷産業グループの広域な共同配送網への相乗り度を高めることで、一箱あたりの輸送運賃をミニマムに抑えるコスト構造の引き締めを実践することが重要になります。同時に、単価が低く利益率の薄いベーシックなコンロだけでなく、アウトドアブランド「イワタニ・プリムス」と連動したタフな屋外用コンロや、キッチンインテリアに馴染む高価格帯のスタイリッシュコンロの店頭ディスプレイを強化し、意図的にプロダクトミックスをハイエンド側へ傾けることで、ARPU(1顧客あたりの平均売上高)の確実な引き上げを達成していく営業戦略が求められると推測されます。
✔中長期的戦略
中長期的には、単なる「グループ製品の卸売販売会社」という既存のポジションを完全に超越した、一般消費者の生活に24時間365日寄り添う「サステナブルな快適生活・防災ソリューションの総合プラットフォーマー」への進化を遂げる長期的な拡大戦略を描くことが重要性を帯びてきます。同社が有する27名の少数精鋭の営業知見と、岩谷マテリアルなどが有するライフスタイル雑貨の製造ラインを高度に融合させ、カセットガスのローリングストック習慣をスマートに管理できる独自の「家庭用防災ストレージ什器」や、生活雑貨のオリジナルパッケージを自社企画し、ホームセンターの「防災・快適生活コーナー」そのものを丸ごと総合プロデュースして面で受託するビジネスを展開することが有効であると考えます。さらに、「健康経営優良法人2026」の認定実績をブランド価値として前面に出し、サステナブルな社会貢献に真摯に取り組む企業としてのクリーンなイメージをレバレッジにすることで、これまで未開拓であった次世代のエシカル消費を好む若年層や、都市型セレクトショップへのリーシングチャネルを新規に構築し、少子高齢化が進む国内市場においても揺るぎない高収益構造とトップシェアを不動のものにしていく道筋が描かれていると推測されます。
【まとめ】
今回の第18期決算数値から、イワタニカセットフー株式会社は総資産約26.3億円、自己資本比率約71%という、卸売販売業界において圧倒的かつ世界最高峰の财务健全性を維持しながら、314百万円の当期純利益を安定的かつ高水準で創出しているという、極めて堅実で理想的な経営事実が確認できました。これは、同社最大の強みであるイワタニブランドの絶大な市場支配力と、少数精鋭による高効率な労働生産性が、キャンプを中心としたアウトドア需要の定着や、全国的な防災・減災に伴うローリングストックの重要性の高まりという外部環境の機会を的確に捉え続けてきた結果であると言えます。今後は、原材料費や物流コストの上昇というマクロ的な構造課題に対してグループ内の共同ロジスティクス活用で賢巧に対応しつつ、高価格帯のスタイリッシュ燃焼機器やクロスセルが狙える生活用品・防災ソリューションの開拓を推進することで、生活インフラを支える無くてはならない唯一無二のパートナーとしての絶対的地位をさらに強固なものにしていくと考えています。
【企業情報】
企業名: イワタニカセットフー株式会社
所在地: 〒103-0011 東京都中央区日本橋大伝馬町3番2号
代表者: 代表取締役社長 沖野 省三
設立: 平成21年2月5日
資本金: 100百万円
事業内容: ガス機器及びガス関連機器、アウトドア用品・家庭用電気製品・工具類等の販売、家庭用雑貨・厨房機器の販売
株主: 岩谷産業株式会社(90%)、株式会社旭製作所(10%)
