1907年の創業以来、一世紀以上にわたり日本のセキュリティ印刷を牽引してきた昌栄印刷株式会社。民間初の紙幣印刷から最先端のICカードまで、「安全・安心」を形にする同社の第167期決算が発表されました。デジタル化の波が押し寄せる中、老舗企業はどのような財務基盤を築き、次なる成長を描いているのでしょうか。決算数値から同社の現在地を深掘りしていきましょう。
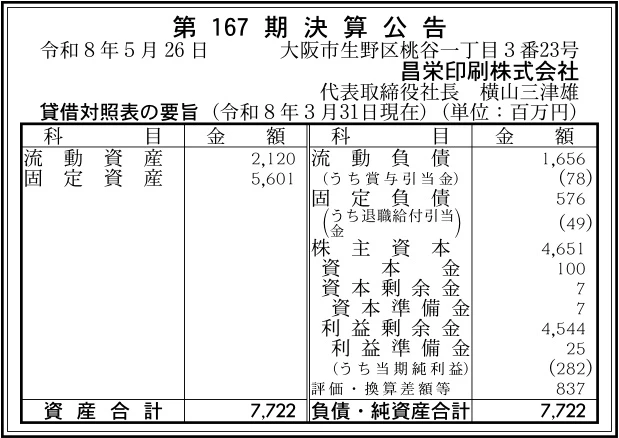
【決算ハイライト(第167期)】
| 資産合計 | 7,722百万円 (約77.2億円) |
|---|---|
| 負債合計 | 2,232百万円 (約22.3億円) |
| 純資産合計 | 5,490百万円 (約54.9億円) |
| 当期純利益 | 282百万円 (約2.8億円) |
| 自己資本比率 | 約71% |
【ひとこと】
今回の決算から、自己資本比率が約71%と非常に高く、極めて強固な財務基盤を構築していることが読み取れます。有価証券印刷という高い信頼性が求められる領域で培った盤石な事業基盤が、安定した利益水準を支えていると言える状況です。今後は、この潤沢な資本を背景に、RFIDや指紋認証ICカードといった次世代のセキュリティソリューションへの戦略的な投資が期待されます。
【企業概要】
企業名: 昌栄印刷株式会社
設立: 1918年
事業内容: 有価証券、ICカード・クレジットカード等の製造、およびデジタルソリューションサービスの提供
https://www.shoei-printing.com/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔セキュリティプリント・有価証券印刷事業
有価証券や通帳など、高度な偽造防止技術と厳格な品質管理体制のもと、社会的責任の大きい重要印刷物を提供する事業です。彩紋彫刻や磁気インク文字認識(MICR)技術を駆使し、顧客に確かな安全と安心を提供しています。
✔カード製造事業
クレジットカード、交通系ICカード、社員証などのIDカードを製造する事業です。VISA、Mastercard、JCBといった国際ブランドの認定を受け、真空プレス技術や高精度画像検査を用いて、高品質かつ高セキュリティなカード媒体を安定的に供給しています。
✔ソリューションサービス事業
屋内行動分析プラットフォーム「NaviCX(ナビックス)」や、従業員向けアプリ「スライア」など、情報加工の領域を拡張したサービスです。物理的な印刷にとどまらず、デジタルの力を活用して顧客の業務効率化やデータ活用を支援するソリューションを提供しています。
✔高精度加工・機能性付与印刷事業
導電ペーストを用いた回路パターンの形成など、印刷技術を応用して機能性を付与する事業です。転写シールを活用して立体成形物や曲面形状へも対応し、車載用アンテナなど、従来の印刷の枠を超えた新たな産業分野へ価値を提供しています。
【財務状況等から見る経営環境】
✔外部環境
ペーパーレス化やキャッシュレス決済の急速な普及により、従来の有価証券や紙ベースの印刷物、さらには物理的なカード媒体の需要環境は構造的な変化の只中にあります。そのため、業界全体として既存のビジネスモデルの見直しが急務となっています。一方で、情報セキュリティに対する社会的な要求水準はかつてなく高まっており、偽造防止や高度な個人認証技術へのニーズは拡大し続けています。さらに、環境配慮型素材への移行など、SDGsに対応したサステナブルな製品開発が取引先から強く求められる事業環境となっています。
✔内部環境
1907年の創業以来蓄積された高度な偽造防止技術と、国際的な監査をクリアする厳重なセキュリティ管理体制が、同社の大きな競争力の源泉となっています。プライバシーマークやISMS認証を取得し、国際ブランドカードの製造許可を得ていることは、参入障壁の高い市場において優位性を保つための強力な基盤です。また、ロータリー型真空プレス技術や高精度画像検査技術など、モノづくりにおける確かな生産・検査体制を維持しており、多様化する顧客ニーズに高品質で応える内部体制が整っていると言える状況です。
✔安全性分析
自己資本比率が約71%という極めて高い水準を維持しており、財務的な安全性は非常に優れていると考えます。有価証券印刷やカード製造といった、大規模な設備投資と高度なセキュリティ環境の維持が求められる装置産業的な側面を持つ事業において、この潤沢な自己資本は強固な防波堤となります。そのため、外部環境の急激な変化や原材料費の高騰といった不確実性に対しても、十分な耐性を備えています。今後の新規事業開発やデジタル領域への投資に向けた機動的な資金投下が可能な、安定した財務基盤が確立されています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、1907年創業という長い歴史の中で培われた高度な偽造防止技術と、極めて厳格な品質・セキュリティ管理体制にあります。プライバシーマークやISMS認証の取得に加え、VISAやMastercardなどの国際ブランドから製造認定を受けている実績は、金融インフラを支える上で圧倒的な信頼性を誇っています。また、ロータリー型真空プレス技術などを駆使した高精度なモノづくり体制が、他社の追随を許さない競争優位性を生み出しています。
✔弱み (Weaknesses)
一方で、主力事業が物理的なカード媒体や紙の有価証券に依存している点が、構造的な弱みとして挙げられます。スマートフォンの普及によるモバイル決済への移行や、社会全体のペーパーレス化の進展により、物理的な媒体そのものの需要は減少傾向にあります。そのため、既存の製造インフラに依存したビジネスモデルだけでは、将来的な市場縮小の影響を避けられないという課題を抱えています。
✔機会 (Opportunities)
情報セキュリティに対する社会的な意識の向上は、同社にとって大きな事業機会です。生体認証技術を組み込んだ指紋認証ICカードや、IoT化に伴うRFID(非接触通信)ラベルなど、より高度なセキュリティ製品へのニーズが拡大しています。加えて、環境意識の高まりを背景とした生分解性プラスチックや環境配慮型素材を用いたカード製品の需要増は、新たな市場を開拓するためのポジティブな要因になると推測されます。
✔脅威 (Threats)
急速に進行する「カードレス化」の波は、物理媒体の製造を手掛ける同社にとって最大の脅威と言えます。スマートフォンアプリのみで完結するデジタル金融サービスの台頭は、カード発行枚数に直接的な影響を及ぼします。さらに、特殊インクや高機能ICチップなどの原材料価格の高騰、サプライチェーンの不安定化による調達コストの上昇は、利益を圧迫するリスクとして警戒が必要です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、既存の物理的なカード需要、特にICカードやRFID関連製品の製造効率化と品質のさらなる追求に注力することが有効であると考えます。具体的には、国際ブランドカードや金融機関向け重要印刷物において、環境配慮型素材(コンバージョンシート等)の採用を拡大し、顧客企業のSDGs対応ニーズへ迅速に応えることが重要です。同時に、高精度画像検査技術をブラッシュアップして製造歩留まりの向上を図り、原材料費の高騰を吸収する筋肉質な収益構造を構築していくと推測されます。
✔中長期的戦略
中長期的には、物理的な媒体製造からデジタルソリューション事業へのポートフォリオの転換が鍵を握ると考えます。決済インフラの「カードレス化」に対し、屋内行動分析プラットフォーム「NaviCX」のような、デジタルデータの収集と解析に基づく新たな価値提供を推進することが求められます。さらに、導電ペーストを用いた機能性付与印刷技術を応用し、車載デバイスやIoT機器など、従来の印刷の枠組みを超えた成長分野への参入を本格化させることで、次なる100年の成長エンジンを育成していくと推測します。
【まとめ】
今回の決算数値から、昌栄印刷株式会社は極めて強固な財務基盤を背景に、安定した収益を確保している堅実な企業であることがわかります。同社の最大の強みは、100年以上にわたる有価証券印刷で培われた高度な偽造防止技術と、国際規格を満たす厳格な品質管理体制です。そのため、高いセキュリティが求められる金融インフラやID管理の分野において、顧客から圧倒的な信頼を築いています。一方で、急速なデジタル化やキャッシュレス化による物理媒体の需要縮小という大きな環境変化に直面しています。今後は、強固な資本基盤を活かして次世代の非接触技術やデジタルソリューション領域へ積極的な投資を行い、環境配慮型製品の展開とともに新たな事業の柱を確立していくと考えます。
【企業情報】
企業名: 昌栄印刷株式会社
所在地: 大阪市生野区桃谷1丁目3番23号
代表者: 横山 三津雄
設立: 1918年4月19日
資本金: 100百万円
事業内容: 有価証券・カード(ICカード・クレジットカード等)・帳票等の製造、デジタルソリューションサービスの提供
