日本の道路を走る大型トラックの中で、一際スタイリッシュで堂々とした存在感を放つ「グリフィン」のマークを見かけたことはないでしょうか。スウェーデンに本社を置く世界的な高級商用車メーカー、スカニアの日本法人であるスカニアジャパン株式会社の第17期決算が発表されました。物流業界が大きな変革期を迎える現代において、北欧生まれのプレミアムトラックがどのように日本市場に浸透し、どのような財務戦略の元で動いているのか、経営コンサルタントの視点から深掘りしていきましょう。
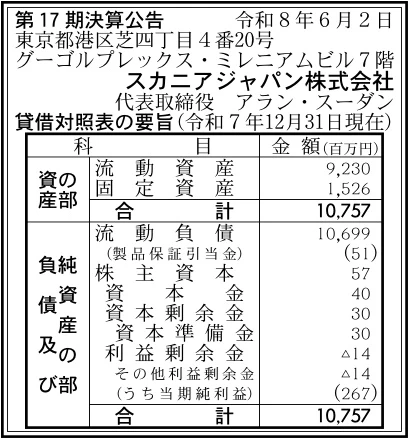
【決算ハイライト(第17期)】
| 資産合計 | 10,757百万円 (約107.6億円) |
|---|---|
| 負債合計 | 10,699百万円 (約107.0億円) |
| 純資産合計 | 57百万円 (約0.6億円) |
| 当期純利益 | 267百万円 (約2.7億円) |
| 自己資本比率 | 約1% |
【ひとこと】
スカニアジャパン株式会社の第17期決算は、当期純利益が267百万円の黒字となりました。世界的な高級商用車ブランドとして、国内の大型トラック需要を着実に捉えていることが窺えます。一方で、総資産に対する負債の割合が非常に高く、自己資本比率は約1%と極めてタイトな水準です。これは本国親会社からの在庫供給や短期資金調達に依存する、欧州メーカー日本法人特有の財務戦略を反映していると言えます。
【企業概要】
企業名: スカニアジャパン株式会社
設立: 2009年
事業内容: スウェーデンの商用車メーカーSCANIA CV ABの日本法人として、大型トラック・バスおよび産業用エンジンの輸入・販売、アフターサービスの提供
https://www.scania.com/jp/ja/home.html
【事業構造の徹底解剖】
同社の事業は「大型商用車および関連ソリューションのインポート・ディーラー事業」に集約されます。具体的には、以下の部門等で構成されています。
✔大型トラック・パワートレイン販売部門
卓越したハンドリング性能と低回転域での力強いトルクを誇る大型トラックの輸入・販売を展開しています。同社の最大の特徴は、独自の「モジュールシステム」を駆使したカスタムメイド型の車両供給にあります。これにより、顧客の業種、積載物の性質、運行環境、地域特性に合わせた最適なシャシーやキャビンの組み合わせを標準車並みの効率性で実現しています。耐久性と優れた環境性能を両立した新型パワートレイン「SUPER」などの投入を通じて、国内の物流企業へ圧倒的な燃料効率という経済的価値を提供しています。
✔カスタム輸送ソリューション・バス部門
一般貨物輸送から重機輸送に至るまで、業種別に最適化された輸送ソリューションの構築を行っています。なお、バス車両の販売については、直近のデータにおいて国内向けの完成車がすべて完売するほどの需要を記録しています。現在は次期モデルの投入準備フェーズにあり、日本の公共交通や観光インフラにおけるプレミアムバスとしての地位を強固なものにしています。
✔データ駆動型アフターサービス・エンジン部門
直営拠点(富里、大阪中央、北九州)および全国の正規ディーラーネットワークを通じて、リペア&メンテナンスのサービスを提供しています。同社はコネクテッドトラックから得られる実車データをフルに活用し、車両の故障を未然に防ぐ予防整備の仕組みを確立しています。稼働率(アップタイム)の最大化を支援することで、物流企業の運行が止まらない日常を支えるとともに、産業用エンジン関連のサポートも一括して行う体制を整えています。
【財務状況等から見る経営環境】
✔外部環境
日本の運輸・物流業界は、いわゆる「2024年問題」に伴うドライバーの労働時間規制強化や深刻な人手不足、さらにはカーボンニュートラルへの対応という構造的な大転換期を迎えています。そのため、一回あたりの長距離運行における積載効率の向上や、長寿命で信頼性の高いプレミアムな大型トラックに対する投資需要は、かつてないほど底堅く推移している側面があります。しかしその一方で、外国為替市場における記録的な円安基調は、海外からの完成車インポートを行う同社のような外資系インポーターにとって、車両の調達コストを劇的に押し上げる最大の逆風として機能しています。さらに、国内の商用車市場は大手4社による強固なシェア基盤が構築されており、新興ブランドが新規の顧客基盤を開拓していくための営業的な障壁は極めて高い環境であると言えます。
✔内部環境
同社においては、世界屈指のトラックメーカーであるスウェーデンの「SCANIA CV AB」の100%出資会社であるという、グローバルな組織力と最先端の技術アセットが最大の強みとなっています。欧州で先行するバッテリー電動トラック(BEV)のノウハウや、公道条件での自動運転トラックの試験運用実績など、次世代の持続可能な交通システムへ移行するためのアイデアを迅速に国内へ導入できる体制が整っています。一方で、日本国内における直営拠点が3拠点にとどまるなど、国内メーカーに比べると物理的なタッチポイントや整備網の密度において劣るという側面があります。これを補うため、データ駆動型のコネクテッドサービスによる車両管理や、少人数の効率的な本国主導オペレーションによって、無駄のないローコストな国内運営を徹底している様子が窺えます。
✔安全性分析
財務諸表の数値に目を向けると、資産合計10,757百万円に対し、負債合計が10,699百万円となっており、純資産はわずか57百万円にとどまっています。この結果、自己資本比率は約1%という、極めて低い水準が算出されます。一般的な独立企業であれば運転資金の枯渇や債務超過のリスクを強く懸念されるレベルの数値ですが、外資系インポーターの日本法人においては、このような財務構成は戦略的な選択であるケースが多々あります。つまり、自社で重い土地や製造設備を持たず、車両在庫や短期の運転資金を本国親会社からのファイナンスやグループ内債務で賄うことで、日本法人の資産規模を最小限に留めるウルトラローオペレーションを実行しているものと推測されます。実質的な事業の継続性は親会社の財務力と事業意欲に完全に担保されており、単体数値の見た目以上に実務上の破綻確率は低いと考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、世界の商用車市場で最高峰と目される「SCANIA」ブランドが持つ圧倒的なステータスと、ドライバーファーストの思想にあります。優れた視認性、快適なキャビン空間、そして低回転から凄まじいトルクを生み出す卓越した走行性能は、日本の長距離ドライバーの間でも羨望の的となっています。また、有名なモジュールシステムによって、顧客のビジネスに合わせたカスタムメイドの車両を、低コストかつ高品質で提供できる独自の設計思想は、競合に対する決定的な優位性を生み出していると考えます。
✔弱み (Weaknesses)
一方で、日本国内におけるアフターサービスネットワークの絶対的な拠点の少なさが、依然として構造的な弱みとなっています。大型トラックは万が一のトラブルの際、迅速な修理と運行再開がビジネスの生命線となるため、整備工場が近くにない地域の大手物流企業にとっては、指名買いを躊躇させる要因となり得ます。また、自己資本比率が約1%という薄氷の資本構成であるため、単体での日本独自のインフラ投資や、ディーラー網の急速な自社買収を行うための財務的なクッションが非常に薄いという側面もあります。
✔機会 (Opportunities)
今後の経営において大きなチャンスとなるのが、運行効率の最大化を目的とした「データ駆動型サービス」への市場の移行です。物流企業が稼働率の向上を至上命題とする中、同社のコネクテッド技術を駆使したプロアクティブな予防整備提案は、まさに時代のニーズと深く合致しています。さらに、欧州で培ったバイオ燃料対応車両やバッテリー電動モデル(BEV)、そして「ハブ・ツー・ハブ」の自律走行ソリューションといった最先端の環境・自動化技術を、国内の先進的な大手物流企業に先駆けて提案・実証実験していくことで、次世代のグリーン物流のリーダーとしてのポジションを独占できる機会が存在します。
✔脅威 (Threats)
直面する最大の脅威は、長引く為替の円安進行による輸入採算の継続的な悪化リスクです。プレミアム商用車として元々の価格帯が高価である中、為替影響によるさらなる価格上昇は、国内既存メーカーの割安な車両への顧客流出を招く要因となります。また、世界的な半導体不足やサプライチェーンの混乱による「本国からの車両供給の遅延」が発生した場合、完売しているバス事業のように機会損失が長期化し、国内の厳しい運行スケジュールを持つ顧客からの信頼を損なう脅威が高まっています。
【今後の戦略として想像すること】
✔短期的戦略
これまでの財務および事業構造の分析を踏まえると、短期的に最優先すべき戦略は、既存顧客の稼働率を徹底的に防衛し、アフターサービスによる収益の確実な刈り取りを行うことであると考えます。車両の新規輸入が為替の影響でコスト高となる局面だからこそ、既に国内を走行しているスカニア車の「リペア&メンテナンス」の契約率を高め、コネクテッドデータを駆使した故障予知サービスを確実に実行することが有効です。これにより、ディーラー部門の安定的かつ高利益率なストック収入を確保できます。同時に、現在完売しているバス事業の次期モデルについて、日本国内の有力な運行事業者への早期の先行受注活動を開始し、限定された供給枠を最もブランド価値の高いルートへ割り当てることで、効率的なマーケティング効果の最大化を狙うべきであると思います。
✔中長期的戦略
中長期的には、単なる「トラックの販売会社」から、物流企業の直面する課題を総合的に解決する「持続可能な輸送ソリューションプロバイダー」への完全な脱却を推し進めることが重要であると考えます。具体的には、自社の拠点不足をカバーするため、国内の独立系有力整備工場とのパートナーシップを戦略的に拡充し、スカニア基準の整備を提供できる認定工場網を全国網羅的に拡大することが求められます。さらに、カーボンニュートラルの波を捉え、欧州本国がリードするBEVトラックと、運行管理システム、さらには充電インフラの構築までをパッケージ化した「ターンキー型」の電動輸送ソリューションを日本の大手EC物流・流通企業へ一括提案していくことが有効な戦略となります。本国の先進技術を日本の法規制や運行実態へいち早くローカライズするハブ機能を強化することで、国内メーカーが追随できないプレミアムな価値を永続的に提供し続けられると考えます。
【まとめ】
今回の第17期決算において、スカニアジャパン株式会社は当期純利益267百万円を計上し、インポーターとしての堅実な収益力を示す一方で、自己資本比率が約1%という極めて割り切った効率的かつタイトな資本構成で日本市場を運営している事実が明らかになりました。同社の最大の強みは、スウェーデン本国の圧倒的なプレミアムブランド力と、モジュールシステムがもたらすカスタムメイドの車両性能にあります。また、物流業界の2024年問題やDX化、電動化へのシフトは、同社の高度なデータ駆動型サービスや環境車両を市場へ浸透させるための絶好の機会となっています。一方で、円安による輸入コストの上昇や、国内メーカーに比べたサービス網の薄さという構造的な課題に直面していることも事実です。そのため今後は、デジタル技術を駆使したアフターサービスの質をさらに高めて顧客のアップタイムを死守しつつ、国内の先進企業と組んだ次世代の電動・自律輸送ソリューションの導入を加速させることで、日本の商用車市場における独自のプレステージポジションをより強固なものにしていくと思います。
【企業情報】
企業名: スカニアジャパン株式会社
所在地: 東京都港区芝4-4-20 グーゴルプレックス・ミレニアムビル8階
代表者: 代表取締役社長 アラン・スーダン
設立: 2009年8月
資本金: 40百万円
事業内容: 大型トラック、バスの輸入・販売、製品および産業用エンジンに関連するアフターサービスの提供
株主: SCANIA CV AB (100%)
