病院の移転や閉院に伴い、役目を終えた医療機器や施設内の備品はどのように処理されているのでしょうか。超高齢社会を迎えた日本において、医療機関の再編は避けて通れない経営課題となっています。今回は、各種中古医療機器の買取や解体撤去、さらには施設内の残置物処分までをトータルで手掛ける、株式会社FUJITAの第21期決算公告を読み解きます。開示された財務データが示す現状と、芙蓉リースグループの一員としての巻き返し戦略について、専門的な視点から深く考察を広げていきましょう。
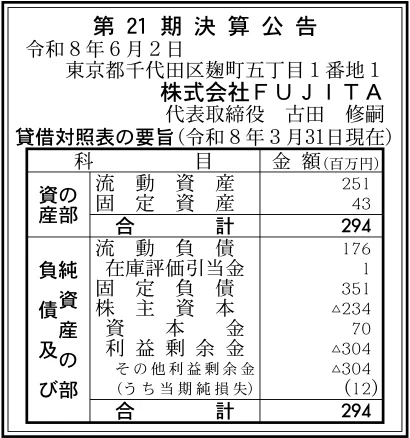
【決算ハイライト(第21期)】
| 資産合計 | 294百万円 (約2.9億円) |
|---|---|
| 負債合計 | 528百万円 (約5.3億円) |
| 純資産合計 | ▲234百万円 (約▲2.3億円) |
| 当期純損失 | 12百万円 (約0.1億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
株式会社FUJITAの第21期決算は、当期純損失が12百万円となり、純資産が▲234百万円の債務超過の状態にあります。資産規模に対して負債が上回る厳しい財務状況が見て取れます。しかし、芙蓉総合リース株式会社の連結子会社という強固なグループ基盤を有している点が最大の注目ポイントです。今後の医療機器リユース市場の拡大を追い風に、グループの支援体制のもとでの事業再生と成長の行方が注目される状況と言えます。
【企業概要】
企業名: 株式会社FUJITA
設立: 2006年
事業内容: 中古医療機器の買取・販売、医療機器の解体・搬出作業、閉院・移転に伴う施設内残置物処分のワンストップサービス
https://www.ume-fujita.com/fujita/
【事業構造の徹底解剖】
同社の事業は「医療インフラのリユース&リサイクルソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔中古医療機器の査定・買取およびグローバル販売部門
全国の各種医療機関で不要となった医療機器を1件から迅速に査定し、適正かつ誠実な価格での買い取りを行っています。対象となる機器は、MRIやCT、血管造影装置といった大型の画像診断装置から、内視鏡検査機、超音波診断装置、さらには病棟ベッドや手術台まで多岐にわたります。買い取った機器は、茨城県常総市にある「Fuyoリユースセンター」にて専門エンジニアの手でメンテナンスが施されます。その後、メイド・イン・ジャパンの高品質な中古機器として、国内外の市場へ流通させることで、医療資源の有効活用に寄与しています。
✔高度専門エンジニアリングによる解体・搬出部門
各医療機器メーカーの構造や特性に精通した、自社エンジニア部隊を擁していることが大きな特徴です。特に高度な知識と安全管理が要求される線形加速器(リニアック)や、X線テレビ撮影機などの解体・撤去作業を安全第一で確実に行っています。重量物を安全に搬出するためのジャッキ類や電動チルローラー、MRI作業用の非磁性工具などを自社で完結して取り揃えています。これにより、高所作業や床下補強、路面養生など、あらゆる病院特有の現場環境に柔軟に対応できる体制を確立しています。
✔閉院・移転に伴う施設内残置物処分のワンストップ部門
新築移転や閉院を迎えた医療機関の担当者に代わり、旧病棟内に残された物品の処分を丸ごと監修・監督するサービスを提供しています。医療機器だけでなく、事務什器、一般家具、備品類、さらには電子媒体の確実な破砕処分までをトータルでサポートしています。複数の関連業者を一括して手配・監修する窓口一本化を強みとしており、病院側の事務負担軽減、コスト削減、そして工期短縮という多大な実務的価値をもたらしています。
【財務状況等から見る経営環境】
✔外部環境
日本の医療業界を取り巻く外部環境は、少子高齢化の進展による医療費抑制の圧力や、2024年4月から本格化した医師の働き方改革など、大きな構造変化の渦中にあります。そのため、地方自治体や医療法人の間では、経営効率化を目的とした病院の統廃合や病床数の適正化、クリニックの新規開業や閉院の動きが活発化しています。このような背景から、医療機器の入れ替えや旧施設の残置物処分という実務ニーズは、全国規模で非常に底堅く推移している側面があります。さらに、世界的なサステナビリティ(持続可能性)への意識の高まりにより、高額な医療機器を新品で導入するだけでなく、リユース製品を活用して初期投資や維持コストを抑えようとする経営判断が、新興国市場のみならず国内市場でも肯定的に受け入れられる傾向が強まっています。一方で、廃棄物処理に関する法令の厳格化やコンプライアンス順守の要請は年々厳しくなっており、事業運営には高い専門性と透明性が求められる状況と言えます。
✔内部環境
同社の内部環境における最大の経営資源は、東証プライム上場の大手総合リース会社である「芙蓉総合リース株式会社」の連結子会社であるという、強固なグループ基盤に他なりません。芙蓉総合リースが全国に持つ膨大な医療機関向けのリース契約ネットワークや、そこから派生するリース満了物件の情報は、同社にとって極めて質の高い仕入れのチャネルとして機能しています。また、自社内にエンジニアリング部門を抱え、リニアックやMRIといった超重量・精密機器の解体ノウハウを蓄積している点は、単なるスクラップ業者や一般的な古物商とは一線を画す圧倒的な優位性です。しかしその一方で、過去の事業統合や累積した損失により、今回の決算では純資産がマイナスに沈んでいるという財務面での課題を抱えています。グループ内での役割は明確であるものの、今後は効率的な案件獲得を通じて、早期に単体での収益性を引き上げることが強く求められる内部環境にあります。
✔安全性分析
貸借対照表の数値を詳細に見ることで、現在の同社の安全性について冷静に分析を深めていきましょう。総資産が294百万円であるのに対し、流動負債が176百万円、固定負債が351百万円計上されており、負債の合計は528百万円に達しています。これにより、純資産合計は▲234百万円となり、貸借対照表上は「債務超過」という厳しい状態にあることが事実として示されています。通常の独立系中小企業であれば、このようなバランスシートは資金繰りの破綻や取引停止の危機を意味する深刻な状況です。しかし、同社の場合は芙蓉総合リースグループの戦略的な子会社であり、負債の多くはグループ内からの資金調達や業務上の債務である可能性が非常に高いと推測されます。そのため、実質的な倒産確率や短期的な不渡りリスクは極めて低く抑えられており、親会社の強力な信用補完を背景に、日々の業務や買取のための資金繰りは安定的に維持されていると言える特異な状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、芙蓉総合リースグループという大企業の看板がもたらす「医療機関からの絶大な社会的信用」と「ワンストップの技術力」の融合にあります。医療機器の撤去や閉院に伴う物品処分には、患者の個人情報保護や産業廃棄物の適正処理など、極めて高いコンプライアンスが要求されます。そのため、上場企業グループというバックボーンは、病院の経営層が安心して業務を委託できる強力な決定打となります。さらに、自社独自の「安全作業の手引き」に基づき、特殊工具を用いて自社エンジニアが解体から搬出までを一貫して行う体制は、競合に対する決定的な差別化要素であると考えます。
✔弱み (Weaknesses)
一方で、財務健全性の指標が著しく低下しており、バランスシートが▲234百万円と債務超過に陥っているという財務面の脆弱性は、単体経営における明確な弱みです。これにより、グループ外の金融機関からの単独での資金調達や、機動的な大規模投資を行う余力が著しく制限されているという側面があります。また、主要な仕入れや案件の獲得が、親会社のリース満了物件やグループ内の紹介ルートに一定の依存をしているため、単体での新規開拓営業の足腰をいかに鍛え、自立的な案件獲得チャネルを強固に構築していくかが長期的な課題となっています。
✔機会 (Opportunities)
今後の事業拡大を強力に後押しする大きな機会が、芙蓉リースグループのコーポレートスローガンである「前例のない場所へ。」を具現化するような、循環型経済(サーキュラーエコノミー)の潮流です。医療業界においても、不要なものを単に廃棄(ゴミ)にするのではなく、仕分け・分解して金属や樹脂を資源として再利用する「3R(リユース、リサイクル、リデュース)」の思想がコスト削減の観点から急速に普及しています。例えば、従来は数千円の廃棄料がかかっていた患者用ベッドマットレスを、同社がReuse目的で買い取る仕組みなどは、環境対応と費用削減を同時に達成したい病院側のニーズと完全に一致しており、広大な開拓の余地を残しています。
✔脅威 (Threats)
直面する外部からの脅威としては、中古医療機器の買取市場や、解体・撤去ビジネスへの新規参入の増加に伴う、価格競争の激化が挙げられます。競合他社が薄利多売の精神で高価買取や低価格な撤去費用を提示してきた場合、案件の獲得単価が下落し、収益性が圧迫されるリスクがあります。また、医療機器そのものの技術革新のスピードが非常に早く、AIを搭載した最新鋭の機器が次々と登場する現代においては、型落ちとなった中古医療機器の市場価値が想定以上のスピードで下落するリスクがあり、在庫の評価損を招く脅威が常に潜んでいます。
【今後の戦略として想像すること】
✔短期的戦略
これまでの各種分析を総合的に勘案すると、短期的に実践すべき戦略は、芙蓉総合リースとの連携を極限まで緊密にし、グループ内で発生する閉院・移転情報をどこよりも早く察知して案件の成約率を100%に近づけることです。特に、新築移転やクリニックの再編案件においては、早い段階から監修・監督として介入し、窓口一本化による工期短縮とコスト削減のメリットを病院担当者へ強くアプローチすることが有効であると考えます。同時に、買い取った医療機器の再生リードタイムを短縮するため、茨城県のFuyoリユースセンターにおけるメンテナンス体制を効率化し、在庫の回転率を飛躍的に高めることで、今回の決算で計上された1百万円の在庫評価引当金のような資産の滞留リスクを徹底的に低減し、キャッシュフローの改善を最優先で達成することが重要であると思います。
✔中長期的戦略
中長期的には、グループ依存のビジネスモデルから一歩踏み出し、単体での「医療専門の総合サーキュラーエコノミープロバイダー」としての確固たる地位を確立する戦略が有効であると考えます。具体的には、自社が持つ3R(リユース、リサイクル、リデュース)のノウハウを体系化し、病院の経営層や資産管理担当者に向けた「医療資産最適化コンサルティング」という高付加価値なサービスを立ち上げることが有効なアプローチとなります。単に不要になったものを引き取るだけでなく、病院のライフサイクル全体を見据えて、将来の撤去費用を見込んだ機器選定や、環境配慮型の残置物処理計画を事前に設計するパートナーとなるのです。このようにして、日本全国の国公立病院や大手医療法人との直接の年間包括契約を勝ち取っていくことで、景気の波に左右されない安定的な収益基盤を構築し、数年以内での債務超過の解消と黒字転換を確実に果たすべきであると推測します。
【まとめ】
今回の第21期決算において、株式会社FUJITAは当期純損失12百万円を計上し、バランスシート上は純資産が▲234百万円と債務超過にあるという財務上の厳しい事実が明らかになりました。しかしその一方で、同社は芙蓉総合リースグループの連結子会社として、強力な信用力と独自の案件仕入れルートを確保しているという非常に恵まれた環境に置かれています。さらに、自社エンジニアによる高度な解体・搬出技術や、病院内の残置物処分を一本化できるワンストップの提供価値は、少子高齢化に伴う医療機関の再編ラッシュの中で、今後ますます需要が高まる絶好の機会を迎えていると言えます。そのため今後は、短期的にグループ内のリース満了物件や移転情報を確実に収益化してキャッシュ回転率を高めつつ、中長期的には病院の資産管理全体をサポートするコンサルティング営業を強化することで、単なるリユース業の枠を超えた高付加価値なサーキュラーエコノミーの旗手として、劇的な業績回復と持続的な成長を実現していくものと考えています。
【企業情報】
企業名: 株式会社FUJITA
所在地: 東京都千代田区麹町五丁目1番地1 住友不動産麹町ガーデンタワー
代表者: 代表取締役 古田 修嗣
設立: 2006年(平成18年)7月12日
資本金: 70百万円
事業内容: 中古医療機器の買取・販売、医療機器の解体・搬出作業、閉院・移転に伴う施設内残置物処分の監修・撤去業務
株主: 芙蓉総合リース株式会社
