毎日の食卓を豊かに彩るお肉料理ですが、忙しい現代人にとって調理の手間は大きな負担です。その中で、手軽に本格的な味が楽しめる味付け肉や鍋セットの企画・販売で急成長を遂げている企業が株式会社ジョイ・ダイニング・プロダクツです。同社が発表した第30期の決算公告には、激動の食品業界をスマートに生き抜くための先進的な経営ヒントが数多く隠されています。今回は、同社の財務データを詳細に読み解きながら、その驚異的な財務健全性の秘密と今後の成長戦略について、専門的な視点から深く掘り下げていきましょう。
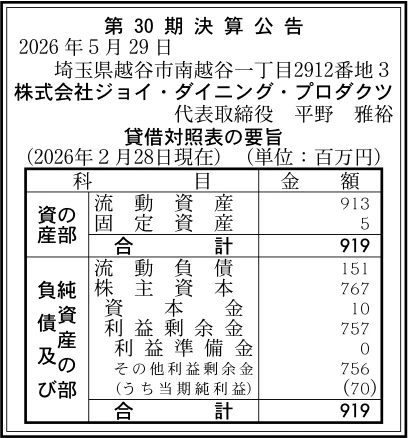
【決算ハイライト(第30期)】
| 資産合計 | 919百万円 (約9.2億円) |
|---|---|
| 負債合計 | 151百万円 (約1.5億円) |
| 純資産合計 | 767百万円 (約7.7億円) |
| 当期純利益 | 70百万円 (約0.7億円) |
| 自己資本比率 | 約83.5% |
【ひとこと】
今回の決算数値における第一印象は、約83.5%という卓越した自己資本比率の高さと、70百万円の当期純利益をしっかりと確保している点です。食肉・加工食品の企画・販売を手がける同社は、固定資産をわずか5百万円に抑えたスリムな事業構造を確立しており、それが負債を極小化し強固な財務安全性を生み出す源泉となっています。少数精鋭で極めて高効率な、素晴らしい決算内容であるという印象を受けます。
【企業概要】
企業名: 株式会社ジョイ・ダイニング・プロダクツ
設立: 1996年
事業内容: 食肉・加工食品の企画・販売
【事業構造の徹底解剖】
同社の事業は「食肉・加工食品の企画・販売事業」に集約されます。具体的には、以下の部門等で構成されています。
✔味付け食肉製品の企画開発部門
同社の中核を担うのが、家庭での調理負担を激減させる味付け食肉製品の企画開発です。具体的な商品ラインナップを見ると、牛肉では「牛たん焼き」や「牛ひとくちステーキ」、さらには「国産牛ごま醤油焼き」といったバラエティ豊かなメニューが揃っています。また、豚肉でも「国産豚やわらかスティック」や「黄金生姜入り国産豚味噌焼き」など、消費者の食欲をそそる味付けが施されています。これらの製品は、家庭で野菜や玉ねぎと炒めるだけで手軽におかずが一品完成する仕組みになっており、忙しい現代人のライフスタイルにぴったりと合致する高い提供価値を実現している状況です。
✔簡便調理鍋セットの展開部門
もう一つの大きな柱となっているのが、手軽に本格的な味わいを楽しめるミールキット形式の鍋セット製品です。「もやしと合う!国産豚肉の信州みそ鍋セット」や「名古屋コーチン鍋セット」、「長崎風ちゃんぽん鍋セット」など、地域色豊かなメニューを展開しています。さらに、「赤から監修 やわらか豚もつ鍋セット」のように、外食チェーン等との有名ブランド監修商品も手がけており、消費者の高い購買意欲を喚起しています。これらの商品は、具材やタレ、商品によっては麺まで同梱されており、包丁を使う手間すら省いた究極の簡便性を消費者に届けることに成功しています。
✔ファブレス経営による高効率な事業特徴
同社の事業構造における最大の独自性は、自社で大規模な製造工場を持たずに企画と販売に特化している点です。決算データを見ても固定資産がわずか5百万円と極小であり、固定費の負担が非常に軽い身軽な経営体制を敷いていることが分かります。製造実務は信頼できる外部の提携工場や、ヨシムラ・フード・ホールディングスグループ内のリソースを巧みに活用することで補っています。このファブレスに近いビジネスモデルによって、トレンドの移り変わりが激しい食品市場において、設備投資のリスクを背負うことなくスピーディに新商品を市場へ投入できる柔軟性を獲得しています。
【財務状況等から見る経営環境】
✔外部環境
国内の食品および食肉加工業界を取り巻く外部環境は、現在非常に大きな変革の波にさらされています。一方で、共働き世帯の増加や単身世帯の拡大、さらにはタイムパフォーマンスを重視する若年層の増加により、中食や簡便調理食品の市場は拡大を続けています。しかし、その一方で世界的なインフレや地政学的リスクに伴う食肉原材料価格の断続的な高騰は、企業の収益力を常に脅かす要因となっています。さらに、為替相場の円安基調や、物流業界の労働環境変化に伴う運送費の上昇もコスト圧迫の大きな要因です。このような環境下では、単なる低価格競争に巻き込まれることなく、明確な付加価値を顧客に提示できる企画力が企業の持続可能性を大きく左右すると言える状況です。
✔内部環境
同社の内部環境を考察すると、1996年の創業以来培ってきた食肉加工食品の優れた企画開発力と、確固たる顧客基盤が最大の強みとなっています。また、2010年からは東証プライム上場企業であるヨシムラ・フード・ホールディングスのグループ企業となっています。そのため、自社単独では困難な経営管理の高度化や、グループ全体のネットワークを活かした調達力の強化、大手流通網へのアクセスといった有形無形の強力なバックボーンを手に入れることに成功しました。名古屋にも営業所を構え、地域に密着した営業活動を展開することで、市場の細かなニーズを素早く製品へと反映させる少数精鋭の高効率な組織体制が強固に構築されています。
✔安全性分析
第30期のバランスシートから読み取れる同社の財務安全性の高さは、非の打ち所がないほど極めて優秀な水準にあります。資産合計919百万円に対し、自己資本である純資産は767百万円を誇り、自己資本比率は約83.5%という驚異的な数値を記録しています。一般的な食品関連企業と比較しても、80%を超える自己資本比率は無借金経営に近い状態であることを示しており、倒産リスクは極めて低いと評価できます。また、流動資産913百万円に対して流動負債は151百万円にとどまっており、短期的な債務支払い能力を示す流動比率は約604.6%という異次元の安全性を誇っています。金利上昇や突発的な景気後退に対しても、揺るぎない経営の安定性を担保している状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、固定資産をわずか5百万円に抑えた高効率なファブレス経営モデルと、それによってもたらされる約83.5%という超優良な財務健全性です。重い設備投資の負担がないため、キャッシュフローの回り方が非常に美しく、経営の機動力が極めて高い状態を維持しています。また、ヨシムラ・フード・ホールディングスグループの強固なプラットフォームを活用できるため、原材料の安定調達や多様な販売チャネルの開拓において、単独の中小企業では成し得ないスケールメリットを享受できる点も大きな優位性となっています。
✔弱み (Weaknesses)
一方で、自社で製造工場を持たない事業形態は、製造原価の直接的な低減や生産ラインのコントロールを外部に依存せざるを得ないという構造的な弱みを内包しています。提携工場のキャパシティや稼働状況によって、急激な需要増に対して供給が追いつかなくなるリスクが否定できません。また、牛肉、豚肉、鶏肉といった特定の食肉原材料に事業が特化しているため、世界的な食肉相場の高騰や深刻な家畜疫病の発生といった外部要因による仕入れ価格の変動が、収益に対してダイレクトに影響を及ぼしやすい側面もあります。
✔機会 (Opportunities)
消費者のライフスタイルの変化に伴う簡便化・時短ニーズの爆発的な拡大は、同社にとってこれ以上ない絶好の機会です。特に「タイムパフォーマンス」を重視する現代において、野菜と一緒に炒めるだけで本格的な味付け肉料理が完成する同社製品の利便性は、今後の市場拡大が期待される有望な領域です。また、これまでに培った「赤から」などの有名ブランド監修実績をベースに、新たな人気外食チェーンや有名シェフとのコラボレーション商品を開発・投入することで、既存の顧客層をさらに広げブランド認知度を飛躍的に高めるチャンスが広がっています。
✔脅威 (Threats)
直面する最大の脅威は、長引く円安基調や世界的な畜産コストの上昇に伴う原材料価格の容赦ない高騰です。仕入れ価格の上昇分を適切に販売価格へ転嫁できなければ、利幅が急激に圧縮されるリスクを常に抱えています。また、物流業界の運賃上昇や配送網の維持コスト増加も、製品を広範囲に流通させる同社にとって直接的な脅威となります。さらに、中食・ミールキット市場の成長性に目をつけた大手総合食品メーカーや競合他社による低価格な類似商品の大量投入など、店頭での棚取り競争の激化も注視すべき状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的に集中すべき戦略は、足元で高まり続ける原材料費や物流費のコスト上昇圧力を、いかにして高度な企画力で吸収し収益力を維持するかという点です。そのためには、単なるコストアップを理由とした値上げではなく、既存商品のリニューアルを通じてプレミアム感を付加し、納得感のある適正価格への改定を進めるアプローチが有効であると考えます。具体的には、使用する食肉の国産比率を高めたり、黄金生姜などのこだわり素材を前面に押し出したりすることで、他社の低価格商品との差別化を徹底的に図る動きが求められます。同時に、スマートな少人数組織の強みを活かし、営業活動や受発注管理におけるデジタル化をさらに推し進める必要があります。これにより、バックオフィス業務を徹底的に効率化し、浮いたリソースを新規の小売チェーンや生協などの有望な販売チャネル開拓へ機敏に投入していく体制を整えるのが賢明な選択であると思います。
✔中長期的戦略
中長期的な成長ストーリーとしては、持ち前のファブレス経営の機動力とグループの総合力を掛け合わせ、簡便食市場における独自のブランドポジションを確立していく戦略が想像されます。自社で製造ラインの制約を受けない強みをフルに活かし、健康志向の高まりに対応した「低糖質・高タンパク」な味付け肉シリーズや、高齢者世帯でも食べやすい「やわらか加工肉」など、ターゲットを絞り込んだ次世代型の高付加価値商品を連続して投入していく展開が期待されます。また、親会社であるヨシムラ・フード・ホールディングスが有するシンガポールなどの海外販売網やアジア圏への進出ノウハウを活用することも極めて有望なルートです。日本の安全で高品質かつ美味しい調理肉商品として、アジアの中食市場や現地の日本食ブームの波を捉えたグローバル展開を果たすことで、国内市場の人口減少を補って余りある強固な第二の成長の柱を構築できるのではないかと推測されます。
【まとめ】
今回の第30期決算公告から、株式会社ジョイ・ダイニング・プロダクツは純資産767百万円、当期純利益70百万円を計上し、約83.5%という驚異的な自己資本比率に裏付けられた盤石な財務基盤を有している事実が確認できました。同社の最大の強みは、固定資産を極小に抑えた高効率なファブレス経営モデルと、ヨシムラ・フード・ホールディングス傘下としての強力なグループシナジーにあり、現代の簡便調理ニーズの拡大という大きな機会を的確に捉えています。一方で、世界的な原材料コストの上昇や物流費の高騰といった外部環境の圧迫は、今後も継続的な経営課題として重くのしかかることが推測されます。そのため今後は、持ち前の高い企画開発力をさらに深化させ、高付加価値商品の創出や海外を含めた新たな成長領域への展開を戦略的に進めることで、持続的な成長とさらなる企業価値の向上を実現していくものと考えています。
【企業情報】
企業名: 株式会社ジョイ・ダイニング・プロダクツ
所在地: 埼玉県越谷市南越谷1丁目2912-3
代表者: 平野 雅裕
設立: 1996年12月
資本金: 10百万円
事業内容: 食肉・加工食品の企画・販売
株主: 株式会社ヨシムラ・フード・ホールディングス
