毎日の朝食や食卓のひとときに、ささやかな幸せを運んでくれるパンのお供。その代表格とも言えるピーナッツバターの市場において、独自の存在感を放ち続けている企業が株式会社ダイショウです。同社が発表した第13期の決算公告には、激動の食品業界を生き抜くためのヒントが数多く隠されています。今回は、同社の財務データを詳細に読み解きながら、その驚異的な安定性の秘密と今後の経営戦略について、専門的な視点から深く掘り下げていきましょう。
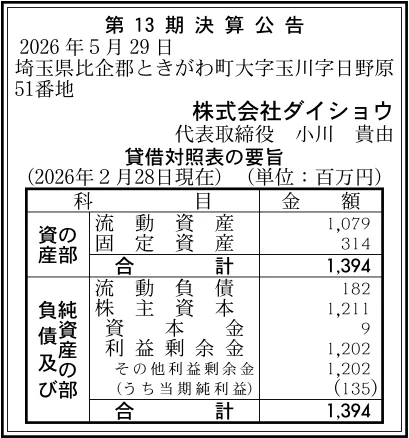
【決算ハイライト(第13期)】
| 資産合計 | 1,394百万円 (約13.9億円) |
|---|---|
| 負債合計 | 182百万円 (約1.8億円) |
| 純資産合計 | 1,211百万円 (約12.1億円) |
| 当期純利益 | 135百万円 (約1.4億円) |
| 自己資本比率 | 約86.9% |
【ひとこと】
今回の決算数値における最大の注目ポイントは、約86.9%という驚異的な自己資本比率の高さです。食品製造業として非常に引き締まった筋肉質の財務体質を構築しており、負債が極めて少ない点が際立っています。さらに、当期純利益として135百万円をしっかりと計上しており、ロングセラー商品を持つ強みと、親会社であるヨシムラ・フード・ホールディングスとのグループシナジーが安定的な収益力に結びついている印象を受けます。
【企業概要】
企業名: 株式会社ダイショウ
設立: 2013年
事業内容: ピーナッツ加工品の製造・販売
【事業構造の徹底解剖】
同社の事業は「ピーナッツ加工品の製造・販売事業」に集約されます。具体的には、以下の部門等で構成されています。
✔家庭用スプレッド製造販売部門
同社の代名詞とも言えるのが、スーパーマーケットの棚でお馴染みの家庭用スプレッド製品です。特に1975年頃に日本で初めて開発されたホイップタイプの「ピーナッツバタークリーミー[Amazonで確認]」は、今なお根強い支持を集めるロングセラーとなっています。この部門では、独自の製法によって実現した、冷蔵庫から出したてでもパンを潰さずに滑らかに塗れるふんわりとした質感を強みとしています。近年では定番のピーナッツだけでなく、チョコレートクリームやきなこクリーム、さらには季節限定の「幸せのいちご&みるくクリーム[Amazonで確認]」といった多層タイプの商品まで幅広く展開しており、消費者の多様な好みに応えるラインナップを揃えています。
✔業務用・製菓原料供給部門
同社は一般消費者向けの製品だけでなく、創業時の原点であるナッツ類の焙煎・加工技術を活かしたBtoB向けの原料供給も行っています。菓子メーカーやベーカリー、食品工場などに対して、高品質な製菓原料としてのピーナッツやナッツ加工品を提供しています。長年の歴史の中で培われた確かな焙煎技術は、素材の持つ香りと旨味を最大限に引き出すことができるため、多くの食品事業者から高い信頼を獲得している状況です。家庭用ブランドの知名度を活かしつつ、業務用市場における安定した大口需要を確保することで、事業全体の絶妙なバランスを保っている側面があります。
✔安心安全へのこだわりと提供価値
同社の事業を根底から支えているのが、徹底した安心安全への取り組みです。現代の消費者が極めて敏感になっている食の安全性に対し、同社は保存料、着色料、香料を一切使用しない無添加のモノづくりを貫いています。また、健康リスクが指摘されるトランス脂肪酸の低減にも早くから着手しており、小さな子どもを持つ家庭でも安心して食卓に出せる商品作りに努めています。顧客の声を見ても、この安全姿勢への信頼がリピート購入の強い動機となっており、単なる食品としての美味しさを超えた「家族の健康を守る」という大きな提供価値を生み出しています。
【財務状況等から見る経営環境】
✔外部環境
国内の食品製造業界を取り巻く外部環境は、現在非常に複雑な局面を迎えています。一方で、ライフスタイルの多様化やパン食の定着、さらにはおうち時間の充実といった背景から、家庭用スプレッドの需要は底堅く推移しています。しかし、その一方で原材料価格の世界的な高騰や、為替相場の円安基調による輸入コストの大幅な上昇は、避けて通れない深刻な課題です。さらに、物流業界における人手不足や配送費の上昇、少子高齢化に伴う国内市場全体の縮小懸念など、中長期的なリスクも山積しています。このような環境下では、いかにして付加価値を高め、コスト上昇分を価格へ適切に転嫁できるかが、企業の生死を分ける重要な分岐点になると言えます。
✔内部環境
同社の内部環境に目を向けると、1965年の創業以来蓄積されてきた圧倒的な製造ノウハウと、確固たるブランド力が強みとして存在しています。また、2014年からは東証プライム上場企業であるヨシムラ・フード・ホールディングスのグループ企業となっています。これにより、単独の中小企業では対応が難しい経営管理の高度化や、グループ全体のネットワークを活用した原材料の共同調達、大手流通網へのアクセスといった強力なバックボーンを手に入れました。歴史ある職人的な製造技術と、現代的なグループ経営の合理性が高次元で融合している点が、現在の同社の強固な内部基盤を形成している状況です。
✔安全性分析
第13期のバランスシートから読み取れる同社の財務安全性の高さは、まさに驚異的と言うほかありません。総資産1,394百万円に対し、自己資本である純資産は1,211百万円を誇り、自己資本比率は約86.9%という極めて高い水準に達しています。一般的に製造業では設備投資や棚卸資産の確保のために負債を抱えがちですが、同社は負債合計がわずか182百万円にとどまっています。さらに、流動資産1,079百万円に対して流動負債が182百万円であるため、短期的な支払い能力を示す流動比率は約592.9%という異次元の数値を叩き出しています。これは金利上昇などの金融リスクや突発的な景気変動に対しても、びくともしない無敵の耐性を備えていることを意味しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、40年以上にわたり愛され続けている「ピーナッツバタークリーミー」という無類のロングセラーブランドを保持している点です。この商品が持つ独自の「ふんわりと塗りやすいホイップ状の質感」は、他社が容易に真似できない優れた製造技術に裏付けられています。また、保存料や着色料、香料を一切使わない無添加仕様や、トランス脂肪酸の低減といった健康への徹底的な配慮が、世代を超えた深い顧客ロイヤルティを生み出しています。さらに、親会社であるヨシムラ・フード・ホールディングスが有する強力な販売・調達リソースを活用できる点も、競争上の大きな優位性として機能しています。
✔弱み (Weaknesses)
一方で、製品の主原料であるピーナッツやナッツ類への依存度が極めて高い製品ポートフォリオは、構造的な弱みとなり得ます。事業がスプレッド類やナッツ加工品に特化しているため、原材料の不作や相場高騰の直撃を受けやすいリスクを常に抱えています。また、大手総合食品メーカーのような巨額の広告宣伝費を投じたマスマーケティングを展開することが難しく、新規の顧客層への認知拡大には一定の時間を要する傾向があります。少人数で効率的な運営を行っている反面、特定の業務が属人化しやすい組織的な制約も、成長のボトルネックとなる側面を否定できません。
✔機会 (Opportunities)
社会全体における食の安全や健康志向のさらなる高まりは、同社にとってこれ以上ない大きなビジネス機会をもたらします。早くから無添加や安心安全を体現してきた同社の製品は、オーガニックやナチュラル志向の現代の消費者の価値観と極めて高い親和性を持っています。また、顧客の声からも明らかなように、パンに塗るだけでなく「カレーの隠し味」や「味噌だれのベース」、「鶏の照り焼き」といった料理用調味料としての新しい使われ方が広がっています。こうした用途の多様化を積極的にプロモーションし、調理用食材としての新たな市場を開拓することで、消費量の底上げを狙うことができると考えます。
✔脅威 (Threats)
直面する最大の脅威は、地球規模の気候変動による原材料の収穫不良や、世界的なインフレに伴う仕入れコストの容赦ない上昇です。特に主原料の多くを輸入に頼らざるを得ない場合、為替の極端な円安基調はダイレクトに利益を圧迫する要因となります。加えて、物流業界の規制強化に伴う配送運賃の高騰は、製品の出荷コストを引き上げます。また、大手メーカーによる低価格を武器にした競合商品の攻勢や、国内の少子高齢化に伴うパン食人口そのものの長期的減少など、市場のシェア争いとパイの縮小が同時に進行するリスクに対しては、常に警戒を怠らないようにする必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な視点において重要な経営課題は、急激なコスト上昇圧力を巧みにコントロールし、現在の高い収益性をいかに維持するかという点です。そのためには、原材料価格や物流費の高騰をただ静観するのではなく、より機敏な価格転嫁と付加価値の訴求を同時に進める必要があります。単なる値上げは顧客離れを招く恐れがあるため、「保存料・着色料・香料不使用」という独自の健康価値や安心感を改めて前面に打ち出し、ブランドのプレミアム性を高めるマーケティングが有効であると推測します。また、SNSを活用したファンコミュニティの活性化や、顧客の声にあるような「料理への隠し味利用」といったクリエイティブなレシピ提案を低コストで発信し、既存顧客のリピート頻度を高める施策が効果を発揮すると思います。さらに、グループ内のデジタル受発注システムなどのインフラを共有することで、業務効率を極限まで高めていく動きが重要視されると考えます。
✔中長期的戦略
中長期的には、国内のスプレッド市場における圧倒的な地位の確立と、新たな成長領域への足がかりを築くことが求められます。まず、既存のピーナッツバターの枠を越え、「幸せのいちご&みるくクリーム」のような、高い技術力を必要とする多層型・複合型の高付加価値クリーム製品のラインナップを拡充していく戦略が有望視されます。これにより、他社との不毛な低価格競争から完全に脱却し、高い利益率を維持することが可能になります。また、親会社であるヨシムラ・フード・ホールディングスは、シンガポールをはじめとするアジア圏への海外展開を積極的に進めている実績があります。この強力な海外ネットワークの恩恵を受ける形で、日本の「安心・安全・高品質」なプレミアムスプレッドとして、アジアの富裕層向けの中食市場へ輸出を展開する道が開けるでしょう。国内市場の縮小を補って余りあるグローバルな成長ストーリーを描くことが、同社の未来を切り拓く鍵になると推測します。
【まとめ】
今回の第13期決算からは、純資産1,211百万円、当期純利益135百万円を達成し、自己資本比率が約86.9%に達するという極めて健全で安定した財務状況が見て取れます。同社には長年愛されるロングセラーブランドと、安心安全に裏付けられた高い製品力という確固たる強みがあり、健康志向の高まりや用途の多様化といった市場の機会を捉える基盤が整っています。しかし、今後は世界的な原材料価格の高騰や物流コストの上昇といった厳しい外部環境に直面することが推測されます。そのため、親会社とのグループシナジーをさらに深化させ、高付加価値商品の開発やデジタル化による生産効率の向上を推し進めることで、持続的な成長とブランド価値の向上を実現していくものと考えています。
【企業情報】
企業名: 株式会社ダイショウ
所在地: 埼玉県比企郡ときがわ町玉川51番地
代表者: 小川 貴由
設立: 2013年12月
資本金: 9百万円
事業内容: ピーナッツ加工品の製造・販売
株主: 株式会社ヨシムラ・フード・ホールディングス
