私たちの日常生活を陰で支える「食」のインフラ。その中でも、産業給食やコンビニエンスストア向けの業務用食材卸として確固たる存在感を示すのが、株式会社ヨシムラ・フードです。同社が発表した第22期の決算公告は、厳しい事業環境下でも安定した収益力を維持していることを物語っています。今回は、同社の最新決算を紐解きながら、財務状況や事業構造、そして今後の成長戦略について独自の視点で深掘りしていきましょう。
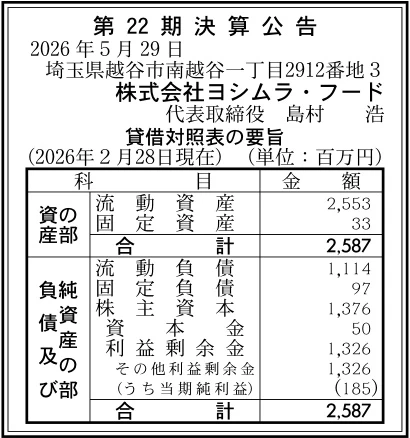
【決算ハイライト(第22期)】
| 資産合計 | 2,587百万円 (約25.9億円) |
|---|---|
| 負債合計 | 1,211百万円 (約12.1億円) |
| 純資産合計 | 1,376百万円 (約13.8億円) |
| 当期純利益 | 185百万円 (約1.9億円) |
| 自己資本比率 | 約53.2% |
【ひとこと】
今回の決算で最も注目すべきは、約53.2%という極めて健全な自己資本比率と、1億8,500万円に上る当期純利益です。外部環境の変動が激しい食品卸業界において、これだけの安定した財務基盤と収益力を維持している点は見逃せません。親会社であるヨシムラ・フード・ホールディングス傘下としてのグループシナジー効果が、着実に数字として表れていると言える状況です。少数精鋭ながらも力強い経営体制がうかがえます。
【企業概要】
企業名: 株式会社ヨシムラ・フード
設立: 2004年
事業内容: 産業給食センター及びコンビニエンスベンダー向け業務用食材卸事業、業務用食材の企画提案・販売
http://www.mizuho-foods.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は「業務用食材卸事業」に集約されます。具体的には、以下の部門等で構成されています。
✔産業給食センター向け卸事業
同社の中核事業の一つが、全国の産業給食センターに対する業務用食材の供給です。社員食堂や工場などの産業給食は、毎日大量かつ安定的に食事を提供するという社会的使命を帯びています。同社は、長年培ってきた広範な調達ネットワークを駆使し、「安心・安全・健康」を基本理念とした高品質な食材を滞りなく納入しています。単なる食材の横流しではなく、顧客の献立作成を支援するメニュー提案や、調理現場の負担を軽減する加工済み食材の提供など、付加価値の高いサービスを展開していると考えられます。
✔コンビニエンスベンダー向け卸事業
もう一つの重要な柱が、コンビニエンスストア向けの弁当や惣菜を製造するベンダー企業に対する食材卸事業です。共働き世帯の増加やライフスタイルの多様化に伴い、中食市場は継続的な成長を遂げています。コンビニエンスストアの棚には日々新商品が並び、消費者からは季節感やトレンドを反映した商品が求められます。同社は、こうした目まぐるしく変化する市場ニーズを的確に捉え、ベンダーに対して最適な食材をスピーディに提案・調達することで、商品開発の川上から強力にサポートしています。
✔グループシナジーを活かした企画提案力
同社の事業構造を語る上で欠かせないのが、ヨシムラ・フード・ホールディングスという強力な親会社の存在です。同ホールディングスは、優れた商品力や技術力を持ちながらも後継者難などの課題を抱える中小食品メーカーをグループ化し、支援する独自のビジネスモデルを展開しています。同社は、このグループ内に点在する多様な食品製造ノウハウや独自商材を統合し、顧客に対してワンストップで企画提案できる類まれな強みを有しています。卸売という枠を超えた、ソリューションプロバイダーとしての立ち位置を確立していると推測されます。
【財務状況等から見る経営環境】
✔外部環境
食品卸売業界を取り巻く外部環境は、かつてないほどの激動期にあります。一方で、社会構造の変化に伴う中食市場の拡大や、健康志向の高まりといったポジティブなトレンドが存在します。しかし、その一方で世界的な天候不順や地政学的リスクによる原材料価格の乱高下は、企業の収益を恒常的に圧迫しています。さらに、国内においては少子高齢化に伴う労働力不足が深刻化しており、物流業界における「2024年問題」は、全国規模で食材を流通させる卸売業者にとって、運賃高騰と配送網の維持という二重の課題を突きつけています。いかにしてコスト上昇を吸収し、適切な価格転嫁を実現できるかが、業界全体の喫緊の課題となっています。
✔内部環境
同社の内部環境に目を向けると、従業員数23名という非常にコンパクトな組織体制が特徴的です。この少人数体制は、経営陣の意向が現場に迅速に浸透し、意思決定のスピードを飛躍的に高めるというメリットをもたらしています。また、ヨシムラ・フード・ホールディングスの中核的な販売チャネルとして機能することで、自社単独では構築が困難な広範な仕入れネットワークと、多様な商品ラインナップを確保しています。長年の営業活動を通じて蓄積された顧客データや業界のインサイトは、同社の企画提案力を支える無形資産として、組織内に深く根付いていると言えるでしょう。
✔安全性分析
第22期の決算数値から財務の安全性を分析すると、同社が極めて強固な財務基盤を築いていることが明白です。総資産2,587百万円に対して純資産は1,376百万円に達し、自己資本比率は約53.2%を記録しています。一般的に卸売業は資産規模が膨らみやすく自己資本比率が低下しがちですが、50%を超える水準は倒産リスクの低さと経営の安定性を強く示唆しています。また、流動資産2,553百万円に対して流動負債が1,114百万円であり、流動比率は220%を超過しています。これは、短期的な債務の支払い能力が十分に確保されており、突発的な経済ショックや運転資金の変動に対しても、極めて高い耐性を備えていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、上場企業であるヨシムラ・フード・ホールディングスという強固な経営基盤と、グループ全体のネットワークをフル活用できる点にあります。全国の中小食品メーカーが集うグループのスケールメリットを活かし、競争力のある価格での仕入れや、他社にはない独自商材の調達が可能です。また、1984年の創業以来培ってきた業務用食材卸としての豊富な実績と、単なる物売りにとどまらない「企画提案型」の営業スタイルは、顧客からの厚い信頼と強固なリレーションシップを構築する源泉となっています。
✔弱み (Weaknesses)
一方で、23名という少数精鋭の組織体制は、機動力の高さと引き換えに業務の属人化というリスクを内包しています。特定の優秀な営業担当者に顧客との関係性や商品知識が依存してしまうと、予期せぬ人材流出時に業績が影響を受ける可能性が否定できません。また、卸売業というビジネスモデルの特性上、利益率を劇的に向上させることが構造的に困難である点も弱みです。仕入れ価格の変動を販売価格に即座に反映させることが難しいため、常に利幅の圧縮リスクと隣り合わせの状況にあると考えられます。
✔機会 (Opportunities)
社会的な課題の裏側には、同社の成長を加速させる大きなビジネス機会が広がっています。特に、外食産業や給食業界における慢性的な人手不足は、調理現場の省力化を促し、カット野菜や半調理済み食材、さらには完全調理済み冷凍食品へのニーズを爆発的に高めています。同社が持つグループ内の製造ノウハウを掛け合わせ、顧客の「時短・省力化」に直結する高付加価値商品を開発・提案できれば、価格競争から脱却し、新たな収益の柱を確立することが十分に可能であると推測されます。
✔脅威 (Threats)
事業継続を脅かす最大の懸念事項は、コントロール不可能な外部要因によるサプライチェーンの分断とコストの急騰です。気候変動による農水産物の不作や、為替の変動に伴う輸入食材の価格上昇は、仕入れコストを直撃します。加えて、物流業界の労働環境改善に伴う運賃の大幅な値上げは、利益を容赦なく削り取ります。さらに、大手総合食品卸による寡占化の進行や、コンビニエンスストア業界の再編に伴う顧客のバイイングパワーの増大は、同社の価格交渉力を相対的に低下させる脅威として、常に警戒しておく必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な経営戦略としては、足元の不安定な外部環境に対応し、収益基盤をさらに盤石なものとするための施策が求められます。最優先すべきは、急激な原材料費や物流費の高騰に対する適切な価格転嫁の実行です。単にコスト増を理由に値上げを要請するのではなく、顧客の調理工程の見直しや歩留まり改善に寄与する新商品をセットで提案することで、納得感のある価格改定を進めるアプローチが不可欠になると考えます。並行して、少数精鋭の組織力を底上げするため、デジタル・トランスフォーメーション(DX)の推進が急務です。受発注システムや在庫管理のクラウド化、AIを活用した需要予測の導入により、バックオフィス業務を徹底的に効率化し、社員がより付加価値の高い顧客提案活動に専念できる環境を整備することが重要だと思われます。
✔中長期的戦略
中長期的な視点に立つと、同社はヨシムラ・フード・ホールディングスのグループシナジーを極限まで追求し、卸売業という枠組みを超えた独自のポジションを確立していく必要があります。具体的には、グループ内の製造企業群と連携し、同社でしか取り扱えないオリジナルのプライベートブランド(PB)商品や、特定顧客向けにカスタマイズされた専用食材の開発を加速させることが有効です。これにより、他社との不毛な価格競争を回避し、持続的な高収益モデルへの転換が期待できます。さらに、既存の産業給食やコンビニベンダー向け市場に加え、今後爆発的な増加が見込まれる高齢者施設向け介護食市場や、健康志向に対応した機能性食品市場など、新たな成長領域への戦略的な参入を果たすことで、企業規模を一段上のステージへと押し上げる展開が想像されます。
【まとめ】
今回の決算公告から、株式会社ヨシムラ・フードは純資産1,376百万円、当期純利益185百万円を計上し、約53.2%という高い自己資本比率に裏付けられた強固な財務基盤を有している事実が確認できました。同社の最大の強みは、ヨシムラ・フード・ホールディングスという強力なバックボーンによる調達力と、市場ニーズを的確に捉えた企画提案力にあり、人手不足を背景とした省力化食材への需要拡大は大きな機会となっています。一方で、深刻化する物流費の高騰や原材料価格の上昇といった外部要因の圧迫は、継続的な課題として重くのしかかっています。そのため今後は、デジタル化を通じた徹底的な業務効率化と適正な価格転嫁を進めつつ、グループ間シナジーを最大限に活かした独自商品の開発や、高齢者食市場などの新規領域への展開を加速させることが、持続的な成長への鍵になると思います。
【企業情報】
企業名: 株式会社ヨシムラ・フード
所在地: 埼玉県越谷市南越谷1丁目2912-3
代表者: 島村 浩
設立: 2004年12月24日
資本金: 50百万円
事業内容: 業務用食材卸事業/産業給食センター及びコンビニエンスベンダー向け、業務用食材の企画提案・販売
株主: 株式会社ヨシムラ・フード・ホールディングス
