世界のファッショントレンドをいち早くとらえ、高度なサプライチェーンによって形にするアパレルBtoBビジネスは、衣服の枠を超えてライフスタイルそのものを創出する重要な役割を担っています。大手商社系アパレルOEM/ODMの中核として歴史を築き、近年大きな親会社変更という経営変革を遂げたエムシーファッション株式会社の最新決算が公開されました。単体で13億円を超える巨額の利益を稼ぎ出す圧倒的な本業の底力と、自己資本比率60%を超える盤石な財務構造から、新体制下における同社の成長戦略を経営戦略コンサルタントの視点で見ていきます。
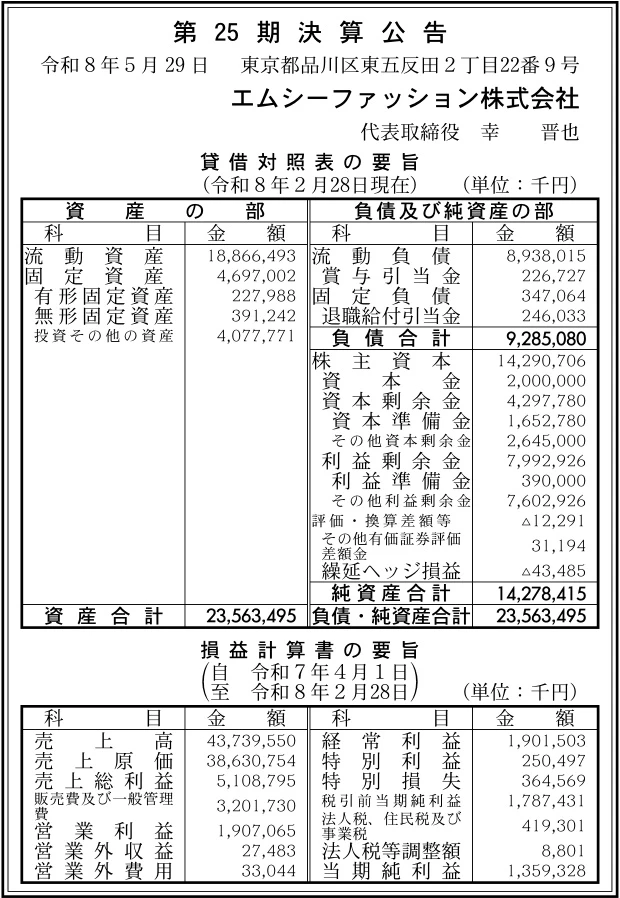
【決算ハイライト(第25期)】
| 資産合計 | 23,563百万円 (約235.6億円) |
|---|---|
| 負債合計 | 9,285百万円 (約92.9億円) |
| 純資産合計 | 14,278百万円 (約142.8億円) |
| 当期純利益 | 1,359百万円 (約13.6億円) |
| 自己資本比率 | 約60.6% |
【ひとこと】
第25期決算では、当期純利益1,359百万円(約13.6億円)を計上し、自己資本比率も約60.6%と極めて健全な財務基盤を維持している点が深く印象に残ります。旧三菱商事ファッションからワールドグループへと親会社が変更された過渡期にありながら、アパレルOEM/ODM領域での圧倒的なサプライチェーン統括力と素材開発力が、ブレのない安定した収益力に繋がっている様子が明確に読み取れる決算内容です。今後の持続的な投資やさらなる飛躍に向けた十分な投資余力を有している点にも注目が集まる素晴らしい内容と言えます状況です。新体制移行期の特有な数値であることを理解して注目していく必要があります。
【企業概要】
企業名: エムシーファッション株式会社
設立: 2002年(2009年10月に3社統合により新会社設立、2025年2月に社名変更)
事業内容: 衣料品のOEM/ODMを主軸とする商品供給事業、企業ブランディングを担うユニフォーム事業、機能性素材の開発を行う素材事業、サプライチェーンを管理するITソリューション事業の展開
【事業構造の徹底解剖】
同社の事業は「グローバルネットワークを駆使した総合アパレルエンジニアリング事業」に集約されます。具体的には、以下の部門等で構成されています。
✔商品供給事業(アパレルOEM/ODMソリューション)
同社のビジネスにおける絶対的な収益柱であり、世界のファッション情報をいち早く捉えてトレンドを形にするファブレスメーカーとしての機能を担っています。具体的には、国内外の市場動向を分析した企画提案から、素材調達、生産進捗・品質管理、さらには貿易・物流にいたるまで、各フェーズの付加価値を最大化したサプライチェーンを一元的に構築しています。衣服のディレクションや色・柄のデザイン提案はもちろん、中国、ベトナム、カンボジア、インドネシアなどの広範な海外現地法人や駐在事務所のグローバルネットワークをフルに活かし、海外工場とタイムリーに連携した製品の安定供給を実現しています。また、海外ブランドの日本市場進出を支援する輸入ライセンスビジネスまでカバーしている点が大きな強みです。
✔ユニフォーム事業および素材事業ソリューション
企業のブランディングや働く人のモチベーション向上に直結するユニフォームの企画開発から生産、着用後のリサイクルまでを一貫体制で提供する部門です。ここでは、アジア圏を中心としたネットワークを活かした安定供給に加え、全身写真からAIが身体を測定するリモート採寸「デジタルオーダーサービス」を完備し、発注集計業務をデジタル化しています。着用後の衣服については、日本製鉄の技術を活用した高効率なケミカルリサイクルにより再利用可能な素材に変換するサステナブルな仕組みを提供しています。さらに、素材事業として、防水・透湿・低結露機能を持つ形状記憶ポリマー素材「ディアプレックス(DiAPLEX)」を自社で展開しており、衣服内温度に応じて自動で高透湿状態へ変化するインテリジェント素材として多方面へ供給しています。
✔アパレル特化型ITソリューションおよび経営管理受託
長年培ってきたOEM/ODMの知見と最先端のデジタル技術を融合させ、サプライチェーン全体を跨いだ総合的なシステムおよびサービスを外販する先端部門です。具体的には、商品企画の可視化やアーカイブを一元管理して迅速な商品開発を支援する企画管理システム「Fuku296」を開発・運営しています。また、企画確定後の複雑な商品・原料発注、生産管理業務を担い、仕入・在庫・販売などを統合的に管理できる発注・生産管理システム「BaseHub」を提供しています。別別注やカスタマイズ生産の出荷管理にも対応しており、これらに加えて衣料品の営業や生産進捗管理、受渡事務処理業務の受託(BPO)までを一手に引き受けることで、企業の事業成長をシステム面からトータルで支援する体制を確立しています。
【財務状況等から見る経営環境】
✔外部環境
世界の衣服・ファッション業界を取り巻く外部環境は、デフレ脱却後の激しいマクロ経済の変化や、消費者の価値観の多様化を背景に、極めて高度なサプライチェーンの最適化が求められています。近年、アパレル各社においては、過剰在庫のリスクを抑えるための多品種少量生産や、リードタイムの劇的な短縮、そして原材料の調達ルートにおけるトレーサビリティの確保が急務となっています。しかし、その一方で歴史的な為替の変動や、アジア圏における人件費の上昇、さらにはエネルギーコストや国際物流運賃の断続的な高騰は、ファブレスメーカーの仕入原価を直接的に押し上げる重い課題です。また、衣服の製造段階における環境負荷の低減や、着用後のリサイクル対応など、サステナビリティに対する企業の社会的責任はかつてなく厳しくなっており、環境配慮型のサービスをいかに実装できるかが、BtoB市場における成否を分ける経営環境が形成されています。
✔内部環境
同社は、長年にわたり三菱商事グループのコアアパレル会社として培ってきた、アジア圏全土におよぶ圧倒的な海外現地法人(上海、ベトナム、香港、カンボジア、ジャカルタ等)と駐在事務所のグローバルネットワークを内部に保持しています。さらに、2025年2月には、国内最大手のアパレル企業である株式会社ワールドへと親会社が変更され、現在の社名へと変更いたしました。これにより、商社的な広範な原材料調達力と、ワールドグループが持つ強力なブランド運営ノウハウやリテール売場に直結したマーケットインの視点が社内で高度に融合する、極めて有利な新体制が確立されています。組織内には、製品企画のスペシャリストだけでなく、RPA(ロボティックプロセスオートメーション)や生成AIを実務に使いこなすIT人材が豊富に在籍しており、自社開発システム「Fuku296」や「BaseHub」の品質を高めるエンジニアリング能力が盤石に備わっています。
✔安全性分析
第25期の貸借対照表の数値を詳しく分析すると、資産合計23,563百万円(約235.6億円)という潤沢な資産規模を保有する中で、株主資本および純資産の合計が14,278百万円(約142.8億円)に達しており、自己資本比率は約60.6%という非常に高い水準を記録しています。多額の原材料仕入や、複雑な為替・貿易取引の流動性を常に必要とするアパレル卸売・製造業界において、60%を超える自己資本比率をしっかりと堅持している点は、外部からの借入金や金利変動リスクに対する安全性が極めて高い水準にあることを証明しています。流動負債は8,938百万円を計上していますが、一方で流動資産は18,866百万円と極めて高水準に保有されており、短期的な支払能力を示す流動比率は210%を超える圧倒的な優秀さを示しています。長期の固定負債も278百万円と低く、当期純利益1,359百万円(約13.6億円)の着実な積み上げと、7,992百万円にのぼる利益剰余金の厚みもあるため、財務的な破綻リスクは皆無であり、今後の積極的なシステム投資や新市場開拓に向けた体力は非常に潤沢であると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、企画提案から素材調達、生産管理、物流までをシームレスにトータルプロデュースできるファブレスメーカーとしての総合的なサプライチェーン統括力にあります。アジア全域を網羅する強固な自社生産ネットワークに加え、機能性素材「ディアプレックス」の独自アセットや、衣服の企画・生産管理を効率化する自社システム「Fuku296」「BaseHub」を外販できる高いITエンジニアリング力を社内に確立しています。さらに、自己資本比率約60.6%という異次元の財務健全性と、7,992百万円に達する潤沢な利益剰余金の蓄積が、親会社変更の過渡期であっても揺らぐことのない絶対的な信用力を生み出しているという側面があります。
✔弱み (Weaknesses)
一方で弱みとして考えられるのは、同社の事業構造の大部分が企業の設備投資予算やアパレル各社の仕入計画に強く依存する、受注型のBtoBビジネスモデルであるという点です。そのため、マクロ経済の急激な冷え込みや、衣料品消費全体の縮小によってアパレルブランドが仕入を一時的に抑制した場合には、その影響を売上高へ直接的に受けやすいという構造的なデリケートさを内包しています。また、2025年2月にワールドグループへと親会社が変更されたばかりの過渡期であるため、旧商社系システムから新グループへのガバナンス移行や組織的な融合作業において、短期的には一定の移行管理コストや調整の手間が生じやすいという側面もあります。
✔機会 (Opportunities)
今後のさらなる外部的な成長機会としては、衣服・ファッション業界全体で急務となっている「デジタルトランスフォーメーション(DX)」と「サプライチェーンの可視化」に対する投資意欲の急増が挙げられます。商品企画を一元管理する「Fuku296」や、在庫・販売を統合管理する「BaseHub」のニーズは今後も確実に拡大していくと予想されます。また、新親会社であるワールドグループが展開する多彩なアパレルブランドとの間で、共同の商品開発や内製案件の受託を劇的に加速させることで、確実な大口シェアをグループ内で効率的に獲得するチャンスが到来しています。さらに、AIを用いたリモート採寸やケミカルリサイクルなどの先進的なサステナブルサービスの存在は、環境対応を強化したい大手企業からのユニUniform案件の獲得を後押しするでしょう。
✔脅威 (Threats)
直面している外部環境の最大の脅威は、グローバルな繊維原材料価格の断続的な上昇や為替相場の激しい乱高下、および「物流2024年問題」を背景とした国際貨物運賃の再高騰リスクです。これに伴い、アジア圏の自社生産工場からの輸送コストが上昇し続けた場合には、当期の優れた利益率が中長期的に圧迫される恐れがあります。また、国内市場における中長期的な人口減少に伴う衣料品市場そのものの構造的な収縮や、アパレルBtoB領域における国内外の競合他社との激しい価格競争の激化、さらには高度なWebシステムやRPAを運用していく上でのサイバーセキュリティリスク対策費用の増加も無視できない外部要因と言える状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、新しく参画したワールドグループ内の多様なアパレルブランドとの間における商品供給案件の早期獲得と、生産・物流ルートの一体化による販売管理費の徹底的な効率化が最優先課題になると考えます。これにより、親会社変更に伴う組織的なシナジーを速やかに発現させ、グループ内内製シェアをスピード感を持って拡大していくでしょう。同時に、足元の原材料高や円安に対応するため、中国、ベトナム、カンボジアなどの海外現地法人ネットワークを駆使した最適な生産コントロールを徹底し、製造原価の低減に注力すると推測されます。また、ユニフォーム事業において、接触や手間を劇的に削減できるAIリモート採寸「デジタルオーダーサービス」の利便性を大手企業へ積極的に提案し、受注から集計までのリードタイムを短縮させることで、営業利益1,907百万円を確実に拡大していく方針が極めて有効であると思います。
✔中長期的戦略
中長期的には、単なるアパレルの受託製造会社から脱却し、最新のテクノロジーとファッションを高度に融合させた「次世代型グローバルアパレルテックプラットフォーム」への進化を目指すべきと考えます。既存のOEM/ODM事業で安定した高いキャッシュフローを創出しつつ、その資金を原資として、自社開発の企画管理システム「Fuku296」や発注・生産管理システム「BaseHub」の機能をさらに精緻化し、サプライチェーン全体のDXに悩むグループ外の外部企業や海外のファッションブランドへ向けてドラスティックにSaaS(ソフトウェア・アズ・ア・サービス)として外販していくことが重要です。これにより、特定の衣料品消費の波に左右されない、高利益率なストック型のITソリューションビジネスの柱を太く構築していくでしょう。また、自社独自の機能性記憶素材「ディアプレックス」のライセンス外部供給をグローバルに強化するとともに、日本製鉄のケミカルリサイクル技術を活用したサステナブルなユニフォーム回収リサイクルプログラムを体系化し、社会課題の解決を自社の持続的な利益成長へと直結させる、強固な分散型収益ポートフォリオの確立を成し遂げていくものと推測します。
【まとめ】
今回の第25期決算数値から言える全体的な評価として、同社は売上高43,739百万円、当期純利益1,359百万円という卓越した業績を達成し、自己資本比率約60.6%という、アパレル製造・卸売セクターにおいて極めて健全で安全性の高い財務構造をしっかりと堅持していることが確認されました。そのため、長年の歴史が育んだアジア全域にまたがる強固な海外現地法人ネットワークと、ファブレスメーカーとしての高度なサプライチェーン統括力は最大の強みであり、ワールドグループへの参画に伴う内製案件の拡大や、自社開発システム「Fuku296」「BaseHub」によるITソリューション外販の拡大チャンスを確実に取り込める優位な環境にあります。しかし、法人の仕入計画への高い依存度や、原材料コスト・国際物流費の上昇といった構造的な課題にも直面しています。今後は、自社独自の高機能素材「ディアプレックス」の展開やデジタル技術を駆使した変革をさらに加速させることで、ファッション業界のサプライチェーン全体を跨いだ次世代のバリュープロバイダーとして、さらなる飛躍を遂げていくものと考えています。
【企業情報】
企業名: エムシーファッション株式会社
所在地: 東京都品川区東五反田2-22-9 住友不動産大崎ツインビル西館
代表者: 代表取締役社長執行役員 幸 晋也(取締役会長 西川 信一)
設立: 2002年5月17日(合併年月日:2009年10月1日)
資本金: 20億円
事業内容: 衣料品製造販売、糸・織編地・雑貨等販売、並びに衣料品営業・生産進捗管理・受渡事務処理業務の受託(各種OEM/ODM、ユニフォーム、機能性素材、ITソリューションの開発・提供)
株主: 株式会社ワールド 100%
