スマートフォンの普及と生活様式の変化に伴い、EC(電子商取引)市場は私たちの生活に不可欠な存在へと進化を遂げました。その激しい競争が繰り広げられるリテールデジタルの領域において、全国に広がる圧倒的なリアル店舗網を最大の武器として独自の地位を築いているのが株式会社セブンネットショッピングです。公開された最新決算をもとに、巨額の利益を稼ぎ出す本業の圧倒的な底力と、その背後にある極めてユニークな財務構造の現実から、次世代のオムニチャネル戦略を経営戦略コンサルタントの視点で深掘りしていきましょう。
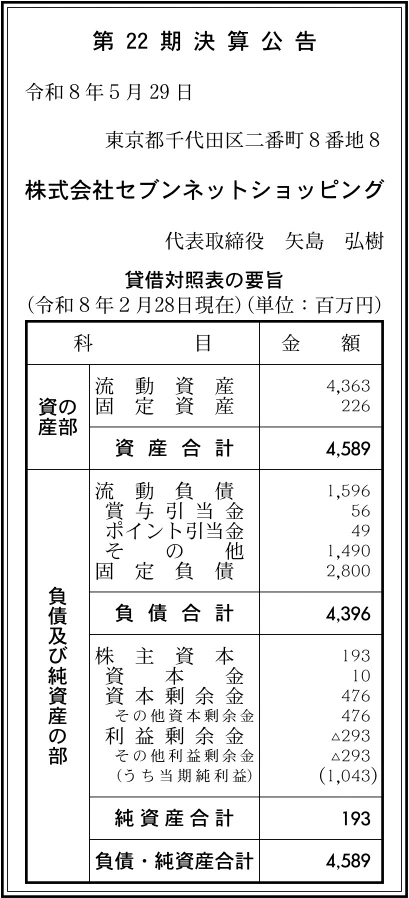
【決算ハイライト(第22期)】
| 資産合計 | 4,589百万円 (約45.9億円) |
|---|---|
| 負債合計 | 4,396百万円 (約44.0億円) |
| 純資産合計 | 193百万円 (約1.9億円) |
| 当期純利益 | 1,043百万円 (約10.4億円) |
| 自己資本比率 | 約4.2% |
【ひとこと】
第22期決算は当期純利益1,043百万円(約10.4億円)と、本業が非常に力強い収益力を発揮している点が目立ちます。一方で、純資産合計は193百万円にとどまり、自己資本比率が約4.2%と極めて低い水準にあることが財務上の大きな特徴です。セブン-イレブン店舗受け取り送料無料という圧倒的な物流インフラと、限定商品の開発力を武器に、薄氷の財務バランスを本業の稼ぐ力で補っている構造が深く読み取れます。新体制移行期の特有な数値であることを理解して注目していく必要があります。
【企業概要】
企業名: 株式会社セブンネットショッピング
設立: 2004年
事業内容: 本・コミック、雑誌、電子書籍、CD・グッズ、DVD・ブルーレイ、ゲーム等の販売およびオリジナル限定商品の開発・提供を行うEC事業の展開
https://company.7netshopping.jp/
【事業構造の徹底解剖】
同社の事業は「エンターテインメントおよび出版関連商品のEC事業」に集約されます。具体的には、以下の部門等で構成されています。
✔総合オンラインストアおよびリテールEC営業部門
同社のビジネスにおける絶対的な収益基盤であり、インターネットを通じた広範なBtoCリテール物販を展開しています。具体的には、本・コミックをはじめ、雑誌、電子書籍、音楽CD、映像DVD・ブルーレイ、そして各種TV・携帯ゲームにいたるまで、エンターテインメント関連の商材を網羅的に取り扱っています。乃木坂46のニューシングルや、人気アーティストのコンサートツアー映像作品など、ファンの熱量が高い最新コンテンツをタイムリーにライナップしています。購入された商品を全国21,000店を超えるセブン‐イレブンのレジで手数料なく、さらに送料無料で受け取れる独自の受け取りインフラと連動しており、ECの利便性と実店舗の気軽さを高い次元で融合させた営業活動が最大の強みです。
✔限定商品およびIPコンテンツ企画開発部門
単に汎用的な既刊本や市販の音楽ソフトを横断的に仲介するだけの一般的なECサイトとは一線を画し、顧客の「好き」にとことん寄り添う独自の限定商品開発を推進しています。具体的には、人気アニメである「水星の魔女」と大手食品メーカーのタイアップによる限定コラボ商品や、人気アイドルの限定カバー版写真集、さらには映画『トイ・ストーリー5』のオリジナルグッズ付きムビチケ前売券など、ここでしか手に入らないプレミアムな価値を次々と創出しています。親会社であるセブン-イレブン・ジャパンのノウハウをフルに活かした「チームMD(マーチャンダイジング)」の手法を取り入れ、メーカーやお取引先と二人三脚で高利益率な独占コンテンツを開発しており、顧客の強い来店動機と高いリピート率を生み出すエンジンとなっています。
✔オムニチャネル推進およびグループ送客・マーケティング部門
セブン&アイグループ全体の総合的なデジタル戦略である「首都圏×食」およびオムニチャネル推進を、Webマーケティングの側面から強力にバックアップする部門です。公式ECサイトの運営管理から、販促キャンペーンの企画、SNS(X、Instagram、Facebook、YouTube)を活用したプロモーション、そしてカスタマーサポート業務までを一貫して内製化しています。グループ内の共通IDである「7iD」や、共通マイルが貯まる「セブンマイルプログラム」のシステムと深く連携しており、Webからセブン-イレブン実店舗へと顧客を効率的に「送客」する役割を担っています。また、近年は宅配アプリ「7NOW」との連携を深めるなど、デジタル顧客の購買データを活用したOne to Oneマーケティングの高度化にも積極的に挑戦している側面が目立ちます。
【財務状況等から見る経営環境】
✔外部環境
国内のEC市場およびエンターテインメント流通業界を取り巻く外部環境は、スマートフォンを通じた消費行動の定着や、電子書籍・デジタルコンテンツの普及により、市場規模そのものは継続して拡大しています。しかし、その一方で他社の大手ECプラットフォームや専門的なオンラインプレイガイド、電子書籍専用サイトとの間における顧客の争奪戦は激化の一途を辿っています。特に、ポイント還元率の引き上げ競争や新規入会キャンペーンに伴うマーケティングコストの上昇は、会員を維持・獲得するための重い負担となっています。さらに、流通・物流業界全体を揺るがしている「2024年問題」に伴う宅配運賃の上昇や配送人材の不足は、配送コストを劇的に高める逆風です。このような不透明な環境下において、いかに配送効率を高めてオペレーションコストを低減できるか、また社会インフラとして厳格なサイバーセキュリティ対策や個人情報保護の徹底を両立できるかが、業界全体の極めて重要な経営課題と言える状況です。
✔内部環境
同社は、セブン&アイグループのBtoCデジタル戦略を実質的に牽引する中核企業であり、株式会社セブン-イレブン・ジャパンが100%を出資する完全子会社としての有利なポジションを内部に有しています。これにより、全国のセブン-イレブン店舗網という他社には真似のできない圧倒的なリアル拠点を受け取り網としてフルに活用できる、極めて贅沢な内部環境が確立されています。代表取締役社長の矢島弘樹氏のもと、商品開発からSNSマーケティング、カスタマーサポートにいたるまで一貫したチームMD体制が構築されています。しかし、今回の決算公告に刻まれた財務の基本構造を詳しく検証すると、非常に極端な内部バランスを内包している特徴があります。具体的には、当期純利益1,043百万円という莫大な現金を稼ぎ出す本業の圧倒的な収益力がある一方で、過去の損失蓄積を反映して利益剰余金が△293百万円とマイナスになっており、純資産合計が193百万円にとどまるという、過渡期特有の極めてデリケートな内部構造を抱えています。
✔安全性分析
公開された貸借対照表の数値を詳しく分析すると、資産合計4,589百万円(約45.9億円)の巨額のバランスシートを保有しているのに対し、純資産合計は193百万円(約1.9億円)にとどまっており、自己資本比率は約4.2%という非常に低い水準を記録しています。流動負債1,596百万円や固定負債2,800百万円を合わせた負債合計が4,396百万円(約44.0億円)にのぼり、外部資本への依存度が極めて高い、外形的には非常に薄氷を踏む財務構造であることは否定できません。しかし、短期的な流動負債1,596百万円に対し、流動資産は4,363百万円と極めて潤沢に保有されており、短期の支払能力を示す流動比率は270%を超える非常に優秀な数字を示しています。さらに、当期は単体で1,043百万円(約10.4億円)にのぼる巨額の当期純利益を創出して本業の稼ぐ力を実証しています。そのため、自己資本比率の低さは親会社との資本一元化やグループキャッシュマネジメントシステムによるものであり、破綻リスクは極めて低いと言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、セブン-イレブンという日本最大級の店舗網をお客さまの「店舗受取り」の拠点として完全に独占・連動させている、圧倒的なオムニチャネルインフラの存在にあります。店舗受取りの場合は送料無料となるため、宅配コストの上昇に悩む現代のEC市場において、営業コストを最小限に抑えながら強烈な顧客インセンティブを提供することが可能です。また、「チームMD」の手法を駆使して、乃木坂46の限定カバーやムビチケ限定グッズ、水星の魔女コラボといった、他社ECサイトでは決して手に入らない独占的な高利益率の限定商品を自社内で次々と企画開発できる商品企画力が、優良なファン層のロイヤルティを強固に繋ぎ止める原動力になっています。
✔弱み (Weaknesses)
一方で明確な弱みとして挙げられるのは、自己資本比率が約4.2%という、外部の経営環境が急激に変貌した際にバッファの少ないデリケートな財務構造にあります。資本金10百万円と外形的な規模が小さく、過去の累積損失の影響によって利益剰余金が△293百万円とマイナスに沈んでいる現実は、単独での大規模なシステム刷新や独自のドラスティックな先行投資を行う上での制約となります。また、収益の大部分がセブン&アイグループ全体の店舗営業状況やアプリの運営動向、プロモーションの投資方針に強く依存しており、親会社の方針変更による業績への影響度を組織の内部に構造的に抱えているという側面もあります。
✔機会 (Opportunities)
今後のさらなる外部的な成長機会としては、アニメ、ゲーム、アイドルといった日本のIP(知的財産)コンテンツ市場の爆発的な世界的人気の上昇が挙げられます。これらのファンの「推し活」需要に応える形で、限定アクリルスタンドやキャラクターブロマイドといった、マルチコピー機と連動したコンテンツプリントサービスのランダム販売をさらに拡張することは、高利益率なマージンを効率的に積み上げる絶好の好機となります。また、グループ内の宅配アプリである「7NOW」や、定期的な「セブンミールサービス」とのシステム連携を一段と進化させることで、Webから店舗への送客効果を最大化し、これまで接点のなかった新しい顧客層の購買機会をさらに効率的に掘り起こす余地が十分に存在します。
✔脅威 (Threats)
直面している外部環境の最大の脅威は、オンラインでの電子書籍専門サイトや他社の大手総合ECプラットフォーム、さらにはストリーミング動画サイトの台頭による、実物パッケージ(CD・DVD等)や紙媒体の市場そのものの構造的な縮小傾向にあります。これに伴い、限定商品以外の汎用商材における価格競争やポイント還元競争が激化の一途を辿ることは、同社のシェアを脅かす要因となります。また、IT業界全体における慢性的な高度IT人材・マーケティング人材の不足と人件費の急激な高騰は、開発体制の維持コストを中長期的に押し上げる脅威です。加えて、数百万人の「7iD」会員データを扱う特性上、万が一のシステム障害やサイバー攻撃による個人情報漏洩が発生した場合には、社会的信用を瞬時に失墜させる重大な外部要因となります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、当期に創出した1,043百万円の当期純利益という強固な黒字基盤をさらに拡大するため、最も配送効率が高くマージンに貢献する「セブン-イレブン店舗お受取り送料無料」の利用比率を徹底的に引き上げるプロモーションに注力すべきと考えます。直近で発表された「雑誌お取置き」「定期購読」サービスの終了という大胆なスクラップ措置を機に、店舗側のオペレーション負荷を大幅に軽減しつつ、リソースを「推し活」関連の限定CDやグッズの受取りに集中させていくでしょう。同時に、日向坂46の藤嶌果歩1st写真集の限定ポスター付き特典や、Mrs.GREEN APPLEのドキュメンタリーBlu-rayセブンネット限定特典付きなど、話題性の高い独占商品をフックにしたSNSマーケティングをスピード感を持って仕掛け、1顧客あたりの客単価を手堅く底上げしていくと推測されます。また、全21,000店舗のマルチコピー機と連動した「スマホプリペイド」の店頭プロモーションを強化し、決済接続システムから入る取次手数料を極限まで引き上げていく方針が極めて有効であると思います。
✔中長期的戦略
中長期的には、特定の物販ECサイトの枠組みを超えて、セブン&アイグループのデジタルエンターテインメント経済圏を統括する「総合感動流通プラットフォーム」へのトランスフォーメーションを大胆に推進すべきと考えます。単に既刊本や市販の映像ソフトを横断的に仲介する受動的なリテールから脱却し、グループの他の有力ブランド(ロフトやデニーズ等)の商品開発力やキャラクターライセンスと会社間の垣根を越えて完全に同期し、独自のIPライセンスビジネスや高付加価値な体験型コト消費アイテムの自社開発を強化することが重要です。これにより、中長期的に利益剰余金のマイナスを完全に一掃し、財務の健全性を根本から強固なものに変革していくでしょう。また、2024年度から本格運用を開始しているノンボイスチャネルをメインとしたデジタルコンタクトセンターの機能を活用し、セブンネットショッピング・カスタマーセンターの運用受託業務をさらに効率化させ、特定の市況変動に左右されない持続可能で強固なストック型の収益ポートフォリオの確立を成し遂げていくものと推測します。
【まとめ】
今回の第22期決算数値から言える全体的な評価として、同社は過去の累積損失の影響によって利益剰余金がマイナスとなり、自己資本比率が約4.2%というデリケートな財務構造を抱えている現実が確認されたものの、売上高や限定商品の着実な推移を背景に当期純利益1,043百万円を達成し、本業の稼ぐ力は確実に圧倒的な黒字化を果たしている事実が実証されました。そのため、全国21,000店舗のセブン-イレブン網と連動した「店舗受取り送料無料」の強力なチャネル優位性と、チームMDによる独占的な限定商品の開発力は最大の強みであり、拡大するIPコンテンツ・推し活需要の拡大や「7iD」を核としたグループ送客の機会を捉えて、新しい感動流通の価値を提案できる絶好の環境にあります。しかし、特定のグループ方針への高い依存度や、部材コストの上昇、EC競合とのシェア争い、自己資本の早期増強といった構造的な課題にも直面しています。今後は、限定コンテンツの更なる拡充とデジタルを活用した顧客体験の変革をさらに加速させることで、人々の暮らしに生きる楽しみと新しい感動をお届けし続ける、不可欠なリテールデジタルプラットフォームとして、さらなる飛躍を遂げていくものと考えています。
【企業情報】
企業名: 株式会社セブンネットショッピング
所在地: 東京都千代田区二番町8番地8
代表者: 代表取締役社長 矢島 弘樹
設立: 2004年11月5日
資本金: 1,000万円
事業内容: 本・コミック、雑誌、電子書籍、CD・グッズ、DVD・ブルーレイ、ゲーム等の販売およびオリジナル限定商品の開発・提供を行うEC事業
株主: 株式会社セブン - イレブン・ジャパン 100%
