私たちの日常にすっかり溶け込んでいるコンビニエンスストアのマルチコピー機やスマートフォンアプリの背後には、膨大な決済データとデジタルコンテンツを瞬時に処理する高度なITインフラが不可欠です。セブン‐イレブンの店舗網を舞台に、エンターテインメントから地域行政サービスにいたる多彩なデジタルソリューションを提供する株式会社セブンドリーム・ドットコムの最新決算が公開されました。設立から26年目を迎え、強固な財務健全性と確固たる収益力を両立させている同社の真の強みを、経営戦略コンサルタントの視点から見ていきます。
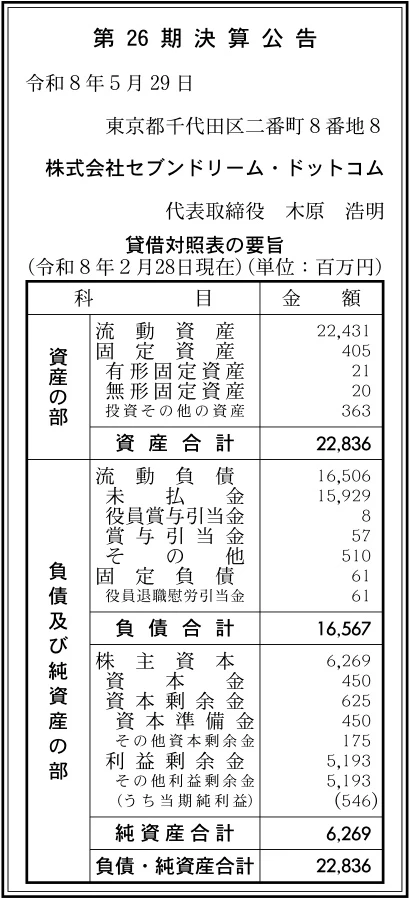
【決算ハイライト(第26期)】
| 資産合計 | 22,836百万円 (約228.4億円) |
|---|---|
| 負債合計 | 16,567百万円 (約165.7億円) |
| 純資産合計 | 6,269百万円 (約62.7億円) |
| 当期純利益 | 546百万円 (約5.5億円) |
| 自己資本比率 | 約27.5% |
【ひとこと】
第26期決算では、当期純利益546百万円を計上し、取扱高2,483億円という巨大な決済流通を支える非常に堅実な収益力が示されています。資産合計が22,836百万円にのぼる中で、自己資本比率は約27.5%となっており、チケット発券やマルチコピー機を通じた莫大な受託決済負債を抱える業態として極めて健全な財務バランスを維持しています。セブン-イレブンの店舗網に不可欠なデジタルサービスプラットフォームとしての重要性が深く読み取れる決算内容です。今後のさらなる飛躍と事業拡大に向けた十分な投資余力を有している点にも注目が集まります。
【企業概要】
企業名: 株式会社セブンドリーム・ドットコム
設立: 2000年
事業内容: 各種チケット等の売捌および取次業、店頭マルチコピー機を通じた各種コンテンツ・サービス・くじ・保険の提供、セブン-イレブン公式ホームページ・アプリ・SNSの企画・運営・管理の受託
【事業構造の徹底解剖】
同社の事業は「リアル店舗とデジタルを融合させた多角的なコンビニエンス・プラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔店舗サービス事業(セブンチケットおよび決済プラットフォーム)
同社のビジネスにおける絶対的な中核をなすのが、全国21,000店を超えるセブン‐イレブンの店舗網とマルチコピー機を基盤としたオムニチャネル決済サービスです。独自のチケットブランドである「セブンチケット」の運営をはじめ、主要プレイガイドやECサイトとレジをバーコードで繋ぐ「決済プラットフォームサービス」を展開しています。取り扱う商品は、イベントやテーマパークなどのエンターテインメントチケットにとどまらず、地方自治体が発行するゴミ処理券や公共施設利用券にいたるまで、それぞれの店舗の地域性に合わせた商品を販売することで他プレイガイドとの差別化を図っています。マルチコピー機を通じて、バイク自賠責保険や自転車保険、スポーツ振興くじ(BIG・toto)などの取次ぎ販売も一手に引き受けており、店舗を便利な生活インフラへ昇華させる重要な役割を果たしています。
✔グループソリューション事業(Web運営およびコンタクトセンター)
高度な技術力と分析力を駆使し、デジタルマーケティングからEC運営、コンタクトセンター運営にいたるまで、グループ全体のソリューションを支える部門です。セブン‐イレブンの公式ホームページや各種SNS(X、Instagram、Facebook、YouTube)、公式アプリの企画・制作・運用を一貫して担当しています。さらに、関連各社のアプリや通販サイトを1つのIDで横断的に利用できる「7iD」や「セブンマイルプログラム」の運営を通じ、Webから実店舗へお客様を「送客」するという極めて重要な役割を担っています。また、店舗の日常業務中に発生するお困りごとに応える「サービス業務サポートセンター」をはじめ、複数の専門コールセンターのオペレーションコントロールや、BPO(業務委託)の管理、ネット注文商品の物流運用管理まで幅広く受託している点が特徴です。
✔みらい事業(デジタルプロモーションおよびIPビジネス・事業開発)
これまでにない新たな事業の創出とビジネス領域の拡大を目指し、最先端のデジタルトレンドを取り入れた施策を立案・運用する部門です。店舗への来店促進を目的として、スマホ電子クーポンを配布する各種プロモーションの企画・運用を行うほか、マルチコピー機を活用したアニメやキャラクター、アイドル等の「コンテンツプリント(ブロマイド等)」の販売における契約からシステム登録、販促業務までを一括して行っています。昨今はコンテンツプリントのランダム販売などエンタメ性を高めた企画が好調です。また、既存の事業領域にとどまらず、「地域」に着目して地方自治体やスタートアップ企業等と連携し、地域の課題解決や活性化に繋がる新しい共創ビジネスの開発に果敢に挑戦している側面が目立ちます。
【財務状況等から見る経営環境】
✔外部環境
デジタルサービスおよびコンビニエンスストアを巡る外部環境は、生成AIやRPAといった革新的なITテクノロジーの台頭により、業務効率化と新しい顧客体験の創出が同時に求められる大きな転換期を迎えています。さらに、少子高齢化に伴う深刻な労働力不足やインフレ、不透明な国際情勢など、企業を取り巻く環境は厳しさを増しています。このような状況下において、生活者が求める「便利」の定義も変化しており、単に店舗でモノを購入するだけでなく、身近な拠点でチケット発券や行政サービス、生活サポートをワンストップかつデジタル完結型でシームレスに利用できる利便性へのニーズが急速に高まりを見せています。一方で、オンラインプレイガイドや多様なキャッシュレス決済プラットフォームとの間でのシェア争奪戦は激化の一途を辿っており、利便性の向上と同時に、社会インフラとして極めて高度なサイバーセキュリティ対策や個人情報保護の徹底が厳しく求められる經營環境が形成されています。また、地域の課題に寄り添った地域共創ビジネスへの注目も高まっています。
✔内部環境
同社は、セブン&アイグループの「食×首都圏」戦略をデジタルの側面から支える中核企業として、資本金4億5,000万円、取扱高2,483億円(2025年2月期)という強固な事業基盤を内部に有しています。株主構成を見ると、株式会社セブン‐イレブン・ジャパンが68%を出資する筆頭株主であり、さらに日本最高峰のITシンクタンクである株式会社野村総合研究所(13%)や、高度なネットワーク技術を誇る日本電気株式会社(13%)、グローバルなネットワークを持つ三井物産株式会社(6%)が参画する、極めて贅沢で強力な合弁体制が社内に構築されています。この強力な株主背景により、システム構築の上流工程から運用までを高いレベルで内製化できています。さらに、代表取締役社長の木原浩明氏の強力なリーダーシップのもと、全社員を対象とした生成AIやRPAを自在に操るための積極的なリスキリング(学び直し)教育を推進しており、ルーチンワークを自動化して人間がより創造的で付加価値の高い仕事に集中できる、非常に洗練された筋肉質な組織構造へと進化を遂げている側面があります。
✔安全性分析
公開された第26期の貸借対照表の数値をもとに、財務の安全性を詳しく見ていきます。資産合計22,836百万円(約228.4億円)という多額のアセットを保有する中で、自己資本である純資産合計は6,269百万円(約62.7億円)を確保しており、自己資本比率は約27.5%をマークしています。一見すると、流動負債16,506百万円の中に未払金が15,929百万円という巨額の規模で計上されているため、負債の大きさが目立つ財務構造に見えるかもしれません。しかし、これはチケット代金の清算や各種決済の取次ぎ業務に伴う業態特有の受託預かり金的な性質を持つ流動負債であり、これに対比して流動資産が22,431百万円と極めて潤沢かつ流動性の高い形で手元に確保されています。短期的な支払能力を示す流動比率は約135.9%と十分な安全圏にあり、固定負債はわずか61百万円と極めて低く抑えられています。当期純利益546百万円(約5.5億円)という確実な収益の裏付けと利益剰余金の厚みもあるため、財務的な破綻リスクは極めて低く、非常に盤石な安全性と投資体力を担保していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、全国21,000店を超えるセブン‐イレブンの店舗網とマルチコピー機、およびスマートフォンアプリを自社の直接的なサービスチャネルとして独占的に活用できる、圧倒的なオムニチャネルプラットフォームとしての優位性にあります。セブンチケットや7iDの運営を通じて、年間数千億規模の決済流通をハンドリングするシステムを自社内に完備しています。また、野村総合研究所やNEC、三井物産といった各業界のトップ企業が株主として直接的に技術・事業支援を行う体制が整っており、全社的なRPA導入や生成AIを実務に使いこなす高いIT適応力と、自己資本比率約27.5%に支えられた健全な財務構造が、期待を超える新しい利便性を創出する強力な源泉になっているという側面があります。
✔弱み (Weaknesses)
一方で弱みとして見て取れるのは、提供するサービスやWebコンテンツ、プロモーションの受託事業が、セブン&アイグループ全体の店舗出店戦略や経営方針の動向に強く依存しているという点です。そのため、グループのIT投資計画の変更や、アプリ仕様の抜本的な刷新といった方針変更があった場合には、同社の開発リソースや受託売上が直接的かつ甚大な影響を受けやすいという構造的な脆弱性を組織の内に抱えています。また、決済取次ぎを主軸とするビジネスモデルの特性上、バランスシート上に多額の未払金15,929百万円を抱える負債構造となりやすく、自社単体でのドラスティックな新規事業への投資判断を行う上では、グループ全体の清算・資金管理ルールに縛られやすい側面もあります。
✔機会 (Opportunities)
今後のさらなる外部的な成長機会としては、全国の地方自治体が直面している地域課題の解決に向けた「地域共創ビジネス」の加速が挙げられます。志木市の粗大ごみ処理チケットの取扱いや、戸田市と連携したセブンチケット発券システムによる「こども食券」の配布実績は、子供の食の貧困という深刻な社会問題に対する画期的なソリューションとして高い評価を得ています。このような行政や地域社会と深く連携した新しいデジタル公共サービスの受託は、他社プレイガイドに対する絶対的な差別化を生み出す好機となります。また、マルチコピー機を通じたIPコンテンツ(キャラクターブロマイド等)のランダム販売など、エンタメ性の高い独自コンテンツの拡充は、ファン層の購買意欲を刺激して高利益率なマージンを効率的に積み上げる余地が十分に存在します。
✔脅威 (Threats)
直面している外部環境の最大の脅威は、スマートフォンの電子チケット専門アプリや、競合する大手オンラインプレイガイド、他社ポイント経済圏との間における、リテール決済のシェア争奪戦のさらなる激化です。他社が巨額の資本を投じてポイント還元率の引き上げや魅力的な独占コンテンツの囲い込みを強化してきた場合には、自社チャネルの利用頻度が低下するリスクを孕んでいます。また、IT業界全体における慢性的な高度IT人材の不足と人件費の急激な高騰は、開発体制の維持コストを中長期的に押し上げる要因となります。さらに、同社は社会インフラとしてのコンビニ決済を直接支えているため、万が一の大規模なシステム障害やサイバー攻撃による個人情報漏洩が発生した場合には、社会的信用を瞬時に失墜させる重大な脅威と言える状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、既存のセブンチケットサービスやマルチコピー機プラットフォームにおける高利益率な独自コンテンツの拡充と、デジタルプロモーションを通じた店舗来店促進の最大化が最優先課題になると考えます。具体的には、アニメやゲーム、キャラクターのIPビジネスをさらに強化し、直近で好調なコンテンツプリントのランダム販売のタイアップ数をスピード感を持って拡大していくでしょう。これにより、マルチコピー機の稼働率を引き上げ、燃料費や固定費の上昇を上回る高マージンな売上を確実に積み上げていくと推測されます。同時に、スマホ電子クーポンを配布するプロモーション企画をメーカー各社や外部プラットフォームとさらに緻密に連動させ、7iD会員の店舗への送客頻度を手堅く底上げしていくことが重要です。また、社内においてはRPAや生成AIを用いた定型業務の自動化をさらに徹底し、オペレーションコストを低減させることで、当期純利益546百万円を確実に上回るための筋肉質な収益体質を維持していく方針が極めて有効であると思います。
✔中長期的戦略
中長期的には、単なるグループ内のIT・サービス受託会社から脱却し、全国の地方自治体やスタートアップ企業と深く連携した「次世代型地域共創デジタルインフラ」への進化を目指すべきと考えます。戸田市で高い実績を上げた「こども食券」の配布システムや、地方自治体の各種利用券・納入券の販売スキームを汎用的なパッケージとして体系化し、深刻な財政難やDX遅れに悩む全国の自治体に向けてドラスティックに水平展開していくことが重要です。これにより、エンタメチケットの市況に左右されない、公共性の高い独自のストック型ビジネスモデルを確立していくでしょう。また、2024年度から本格運用を開始している、ノンボイスチャネルをメインとしたデジタルコンタクトセンターの機能をグループ外の外部企業へもBPOとして積極的に営業展開し、セブンネットショッピングやカスタマーセンターの運用で培った高度な受電・オペレーション統括ノウハウを多角的な外販収益へと変えていく必要があります。これらにより、強固なガバナンスと少数精鋭の組織力を活かし、個社の力を超えた新しいコンビニの価値を市場へ示していくものと推測します。
【まとめ】
今回の第26期決算数値から言える全体的な評価として、同社は取扱高2,483億円という巨額の決済流通を支えながら、当期純利益546百万円という着実な収益を達成し、自己資本比率も約27.5%と流動性の高い資産を潤沢に保有しながら極めて健全な財務バランスをしっかりと堅持していることが確認されました。そのため、全国21,000店舗のセブン-イレブン網やマルチコピー機という他社が容易に立ち入れない強力なチャネル優位性と、NRIやNECなどのトップ企業が支える技術的バックボーンは最大の強みであり、地方自治体と連携した「こども食券」やゴミ処理チケットなどの地域共創ビジネス、およびIPコンテンツプリントの拡大チャンスを確実に取り込める優位な環境にあります。しかし、グループの投資方針への高い依存度や、激化する電子チケット競合とのシェア争い、高度IT人材の不足といった構造的な課題にも直面しています。今後は、全社的なリスキリングによる生成AI・RPAの活用をさらに加速させ、業務のあり方を再定義することで、人が人らしく創造的な仕事に集中できる体制を構築し、社会課題の解決に伴走しながら「新しい、便利をカタチに。」し続ける不可欠なデジタルサービスプラットフォームとしてさらなる飛躍を遂げていくものと考えています。
【企業情報】
企業名: 株式会社セブンドリーム・ドットコム
所在地: 〒102-8466 東京都千代田区二番町8番地8
代表者: 代表取締役 木原 浩明
設立: 2000年2月1日
資本金: 4億5,000万円
事業内容: 各種チケット、当せん金付証票等の売捌および取次業、損害保険代理業および生命保険の募集に関する業務、通信システムによる情報の収集、処理及び販売 他
株主: 株式会社セブン‐イレブン・ジャパン(68%)、株式会社野村総合研究所(13%)、日本電気株式会社(13%)、三井物産株式会社(6%)
