グローバルなサプライチェーンの再構築や原材料価格のボラティリティが激しさを増す現代において、日本のモノづくりを川上から支える素材流通企業の動向は、製造業全体の体温を測る上での重要なバロメーターであると考えます。長年にわたり非鉄金属流通の要衝として大阪の地で確固たる存在感を示し、大手金属商社のインフラと融合した気鋭の素材ディーラーの最新財務データを精緻に読み解くことで、筋肉質な資産構成がもたらす圧倒的な安全性と、成熟市場における加工提案型ビジネスの生存戦略について、見ていきます。
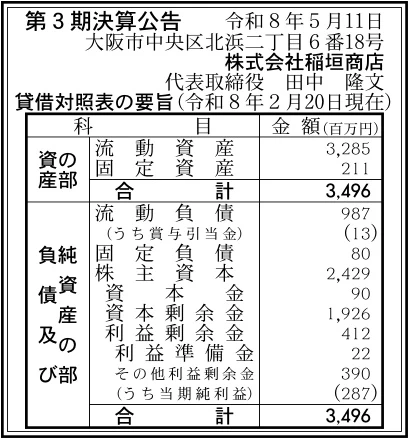
【決算ハイライト(第3期)】
| 資産合計 | 3,496百万円 (約35.0億円) |
|---|---|
| 負債合計 | 1,067百万円 (約10.7億円) |
| 純資産合計 | 2,429百万円 (約24.3億円) |
| 当期純利益 | 287百万円 (約2.9億円) |
| 自己資本比率 | 約69.5% |
【ひとこと】
第3期の決算概況を一見して強く印象に残るのは、自己資本比率約69.5%という、卸売・流通セクターとしては突出して高い財務の健全性とバランスの美しさです。負債合計1,067百万円に対して、純資産合計が2,429百万円と大幅な超過を保っており、当期純利益も287百万円と盤石な黒字幅を確保している点は、神鋼商事の100%子会社化(2023年10月)以降、大手グループの強力な与信と地場での機動的なオペレーションが極めて理想的なシナジーを生み出していることの現れであると推測します。
【企業概要】
企業名: 株式会社稲垣商店
設立: 1969年5月(個人創業1960年11月、非鉄金属販売事業承継による新体制は第3期)
事業内容: 銅、黄銅、アルミニウム、ステンレス、青銅連続鋳造材などの非鉄金属材料および各種加工品(鍛造品、鋳造品、シムライナー)の卸売、小ロット切断加工販売、および提案型流通マネジメント業務
https://www.inagaki-shouten.jp/
【事業構造の徹底解剖】
同社の事業は「非鉄金属材料流通事業」に集約されます。具体的には、以下の部門等で構成されています。
✔豊富な在庫と多品種小ロット切断供給事業
同社の事業構造を支える最大の柱は、常時1,500トンを超える圧倒的な非鉄金属材料の在庫ボリュームと、顧客の個別要件に極めて柔軟に対応する小ロット切断販売体制にあります。取扱商品は、純銅(C1020・C1100等)や黄銅(快削黄銅C3604、カドミレス丸棒等)から、各種アルミニウム合金(A2017、A5052、A6061、超々ジュラルミンA7075等)、ステンレス(SUS304等)、さらには青銅連続鋳造材(CAC406C等)やアルミ青銅にいたるまで、多種多様なマテリアルポートフォリオを網羅しています。本社敷地500㎡の鉄骨3階建ビルおよび400㎡の西倉庫をフル活用し、大東精機製の高性能鋸盤などを複数稼働させることで、細径から太径の丸棒、六角棒、板材にいたるまで、ミリ単位での精密な切断加工を施し、最適材料を必要な時に必要な量だけ短納期で届けるという、日本のモノづくりの現場にとって代替不可能な小回り価値を提供していると思います。
✔高付加価値加工・コスト削減提案(稲垣三本の矢)事業
単なる材料の右から左への物販(卸売)に留まらず、顧客の製造プロセス自体を最適化する高付加価値なソリューション提案を展開しています。具体的には、自社で構築した強力な加工ネットワークを駆使し、各種鍛造品、鋳造品、シムライナー、旋盤加工品などの製品を顧客の図面に基づいて受託加工・供給する体制を整えています。ここで特筆すべきは、同社が「独自の提案」として掲げる工法転換のアプローチです。例えば、従来は厚い板材から力技でリング状に削り出していた機械部品に対し、あらかじめ形状を近似させた「リング鍛造品」での納入を提案することで、削り落とされて無駄になる素材コストを劇的に減少させ、かつ顧客側での削り加工時間を大幅に短縮させるという、顧客の利益率最大化に直接コミットするリエンジニアリング提案を形にしています。
✔神鋼商事グループサプライチェーンと自社配送インフラ事業
同社は、大手の総合金属商社である神鋼商事株式会社の100%子会社という強固なポジションを最大限にレバレッジしています。神戸製鋼所をはじめ、古河電気工業、三菱マテリアル、サンエツ金属、KMCTなど、国内トップクラスの主要な一流伸銅・アルミメーカーとの間で盤石なダイレクトの調達ルートを確保しており、深刻なマテリアル不足や価格高騰の局面においても、安定した供給力と競争力のある原価での材料確保を達成しています。そして、この強固な上流インフラを活かし、9台の自社配送車両の機動力を駆使して、毎日大阪市近郊および関西圏の顧客へダイレクトに配達を行い、地方発送においても最短即日発送を可能にする緊密な物流網を内制化完備している点が、他社が容易に追随できない強みであると考えます。
【財務状況等から見る経営環境】
✔外部環境
非鉄金属流通セクターを取り巻くマクロな外部環境に目を向けますと、世界的な銅やアルミニウムなどのベースメタル相場の激しいボラティリティや、外国為替市場における断続的な円安基調が、材料の仕入れ原価を押し上げる不透明なリスクとして作用している状況が見て取れます。また、日本の製造業全体における少子高齢化に伴う職人不足や、物流業界の2024年問題を発端とする配送ドライバー不足は、ロジスティクスの維持コストを肥大化させる大きな下押し圧力となっています。しかしその一方で、半導体製造装置や自動車の電動化(EV)、産業用ロボットといった高付加価値な国内精密機械産業における「高品質な非鉄金属材料」への需要は極めて根強く、短納期・多品種小ロットを確実にこなせる信頼性の高い国内サプライヤーへの依存度は一層強まっている環境であると思います。
✔内部環境
同社の内部環境を分析しますと、35名という非常に少数精鋭の組織でありながら、常時1,500トン以上の潤沢な現物在庫を維持し、大阪の南堀江の本社ビルおよび西倉庫という都市型の高効率なディストリビューション拠点を完全に掌握している状況が伺えます。役員陣には代表取締役の田中隆文氏を中心に、親会社である神鋼商事からの高度なガバナンスとリスク管理の知見が注入されており、素材メーカーとの強力なパイプラインが営業現場の最前線と密接にシンクロしています。小ロットの切断加工から鍛造・鋳造の工法転換提案までを、一人の営業担当者が技術と商業の両軸で顧客の課題を解決できる高い組織文化が醸成されている点が、同社の素晴らしい内部プロファイルであると推測します。
✔安全性分析
貸借対照表の数値から安全性分析を精緻に深掘りしていきましょう。短期的な支払能力を示す「流動比率」を算出しますと、流動負債987百万円に対して流動資産が3,285百万円に達しており、その比率は**約332.8%**という、健全ラインの目安とされる200%を大幅に凌駕する異次元の手元流動性を有していることが分かります。また、固定資産211百万円を自己資本(純資産合計)2,429百万円で割った「固定比率」を見ましても**約8.7%**と極めて低く、重たい固定資産を持たない超軽量な資産構成が実現されています。固定負債もわずか80百万円しかなく、金利上昇の局面からも完全に防御されており、自己資本比率約69.5%という強固なクッションが担保する財務の安全性は、コンサルタントの目から見ても文句のつけようがない絶対的な安定領域にあると判断します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社が保有する最大の強みは、神戸製鋼グループの中核商社である神鋼商事の100%子会社という極めて強固な信用インフラと調達力、そして卸売業としては驚異的な自己資本比率約69.5%・流動比率約332.8%という圧倒的な財務の安全性にあります。常時1,500トンを超える潤沢な非鉄金属在庫と、自社鋸盤による小ロット切断機能、9台の自社配送車両による大阪近郊への即日デリバリー網が融合することで、顧客に対して「在庫切れリスクゼロ」「物流コスト極小」という強烈な価値を提供しています。さらに、単なる材料売りに留まらず、リング鍛造化などの工法転換によって顧客の加工時間と素材コストを直接引き下げる「独自の提案力(稲垣三本の矢)」が、地場の競合商社に対する巨大な見えざる障壁となっていると考えます。
✔弱み (Weaknesses)
一方で内包される構造的な弱みとしては、総資産3,496百万円に対して固定資産が211百万円と極端に少なく、自社内に大規模な製錬炉や独自の自社生産製造プラントを多く持たない流通特化型(アセットライトモデル)の事業構造である点が挙げられます。これにより、製品の化学成分の変更や物理的スペックそのものの根本的な上流開発、あるいは製造原価の絶対的なコントロールを主要な素材メーカー側に委ねざるを得ず、メーカー側の操業状況や出荷調整、あるいは特許関係の制約によって独自のサプライチェーンに一定の依存度が残りやすい点です。また、35名という少数精鋭の組織であるため、1名あたりの業務負荷が比較的高くなりやすく、特定の熟練技術者や営業担当者の個人的なノウハウへの依存度(属人性)の解消がこれからの課題であると思います。
✔機会 (Opportunities)
今後のさらなる収益拡大を牽引する大いなる機会は、自動車の電動化(EV)や産業用ロボット、宇宙航空分野、半導体製造装置といった、高度な導電性や軽量化が要求される次世代成長産業において、高品質な銅・アルミニウム材料の需要が急速に拡大している点です。また、製造現場における「外注管理の集約(材料手配と加工の一括発注)」へのニーズが高まる中で、同社が強みとする鍛造品・鋳造品・シムライナーといった加工受託セグメントの市場を大きく拡張できるチャンスが巡ってきています。神鋼商事グループの広大な営業ネットワークをレバレッジし、これまではアプローチが困難であった大手エンタープライズ企業やグローバルTier1メーカーの新規サプライチェーンへ、自社配送の短納期を武器にデザインインしていける絶好の機会が広がっていると推測します。
✔脅威 (Threats)
直面せざるを得ない外部の脅威としては、LME(ロンドン金属取引所)などの国際地金相場の急激な変動や、為替レートの極端なブレが、仕入れ価格の急騰を招き、国内での販売価格への転嫁にタイムラグが生じることによるマージン圧迫リスクが挙げられます。また、国内の自動車産業や工作機械産業の短期的な減産サイクルや、素材業界全体で深刻化している物流ドライバーの高齢化、2024年問題以降のデリバリーコストの肥大化は、自社配送を強みとする同社にとって物流原価を直接的に圧迫する要因となります。これに加え、アジア圏の安価な新興材料の流通や、同業の競合メタルディーラーによる、主要な都市圏における激しい大口顧客の奪い合いと手数料・価格改定の圧力が、常に警戒を怠れない不確実性として存在していると考えます。
【今後の戦略として想像すること】
✔短期的戦略
同社が短期的に推進すべき戦術は、圧倒的な財務余力(流動比率約332.8%)を最大限に活用した「非鉄金属地金の相場低迷期における戦略的先行インベントリ(在庫)の積み増し」と「加工受託セグメント(シムライナー・鍛造品)のダイレクトマーケティング強化」であると考えます。足元の287百万円の当期純利益をさらに拡大するため、仕入れ価格のタイミングを神鋼商事のフォレックス・専門知見と連動させて最適化し、競合他社が在庫を絞る局面でも「常時1,500トン以上の圧倒的な即納体制」を強力にアピールして市場の小口シェアを根こそぎ刈り取ることが有効です。同時に、Webサイト上の「お問い合わせフォーム」への導線をブラッシュアップし、従来の材料販売顧客に対して「工法転換によるコスト削減シミュレーション(リング鍛造の提案など)」をデジタルカタログや事例をフックに横展開することで、高粗利な加工品セグメントの売上比率を素早く高めていくことが賢明な戦術であると思います。
✔中長期的戦略
中長期的視点における成長戦略としては、「親会社である神鋼商事のグローバルネットワークを介した大手自動車・半導体メーカーへのデザインインの本格化」と「拠点ロジスティクスおよび切断加工工程のDX化への投資」が不可欠になると推測します。自社で重たいプラントを持たない販売特化型の弱みを強みへと昇華させるため、大手Tier1や工作機械OEMが構想する初期の図面設計段階から、最適なアルミニウム合金や銅管のスペック、3Dデータに基づく鍛造加工の工法を共同提案(フロントローディング)し、サプライチェーンの指定パーツとして上流から潜り込ませる仕組みを確立することが重要です。そのためにも、蓄積された利益剰余金やグループの資本をレバレッジし、本社および西倉庫のクレーン・鋸盤の稼働データをクラウドで一元管理してスマートファクトリー化し、自社配送9台の運行ルートをAIで最適化することで、物流の2024年問題やドライバー不足を根本から解決し、圧倒的な労働生産性を誇る次世代のメタルディストリビューターへと進化していくべきであると思います。
【まとめ】
本記事において詳細に考察を行ってきましたように、株式会社稲垣商店の第3期決算は、当期純利益287百万円を確実に計上しつつ、その本質において自己資本比率約69.5%、流動比率約332.8%という、マテリアル流通セクターにおいて最高峰の驚異的な財務健全性を維持していることが明確に証明されました。自社で重たい製造資産を多く持たないアセットライトな構造を貫きながら、大手の神鋼商事グループの調達力と地場での圧倒的な「現物在庫・即納体制(稲垣三本の矢)」を融合させるその仕組みは、環境変化の激しい現代ビジネスにおいて、固定費リスクを極限まで遮断しながら高収益を叩き出すための極めて洗練された最適解の型を示していると考えます。今後は、避けられない外部の脅威である国際金属相場の乱高下や国内の人手不足を、潤沢な財務のクッションを活かしたデジタル化や加工品の高付加価値戦略によって軽々といなしつつ、次世代モビリティや半導体需要の再拡大という巨大な機会の波頭を捉えていくことで、大阪発のグローバル・トップニッチブランドとして、さらなる持続可能な成長と輝きを放ち続けるものと思います。
【企業情報】
企業名: 株式会社稲垣商店
所在地: 大阪市西区南堀江4丁目14番19号
代表者: 代表取締役 田中 隆文
設立: 1969年5月(創業1960年11月)
資本金: 90百万円
事業内容: 銅、黄銅、アルミニウム、ステンレス、青銅連続鋳造材等の非鉄金属材料の販売、各種加工品(鍛造品・鋳造品等)の製造受託・販売
株主: 神鋼商事株式会社(神戸製鋼グループ)
