現代の私たちのスマートな生活、そして未来の地球環境を支える最先端のテクノロジーの裏側には、常に目に見えない「高度な素材(スペシャリティマテリアルズ)」の存在があります。スマートフォンを衝撃から守る美しい化粧ケースから、電気自動車(EV)の航続距離を伸ばす超軽量ウィンドウフィルム、さらには医療現場の安全を担保する高耐久性デバイスにいたるまで、世界中で圧倒的なシェアを誇るのが米国イーストマン・ケミカル社です。今回は、その日本法人である「イーストマンケミカルジャパン株式会社」の第41期決算公告をベースに、自己資本比率約69%という驚異的な筋肉質財務の全貌と、持続可能なサーキュラーエコノミー(循環型経済)時代における同社の圧倒的な競争優位性について、経営コンサルタントの視点から深掘りしていきましょう。
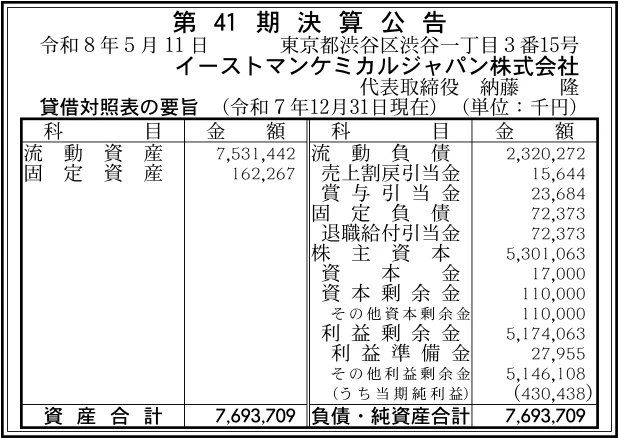
【決算ハイライト(第41期)】
| 資産合計 | 7,694百万円 (約76.9億円) |
|---|---|
| 負債合計 | 2,393百万円 (約23.9億円) |
| 純資産合計 | 5,301百万円 (約53.0億円) |
| 当期純利益 | 430百万円 (約4.3億円) |
| 自己資本比率 | 約69% |
【ひとこと】
第41期の決算書類を分析して最も深い感銘を受けるのは、わずか17百万円という極めてミニマムな資本金からスタートしながら、内部留保である利益剰余金が5,174百万円という巨額の水準まで分厚く積み上がっている点です。これは、同社が日本市場において、長期にわたり他社の追随を許さない高いマージン(利益率)と安定したポジションを維持してキャッシュを稼ぎ続けてきた、動かぬ証拠であると考えます。自己資本比率も約69%と、製造・ケミカルセクターの日本法人としては驚異的な高水準をマークしており、無借金に近い極めて安全で、リスク耐性の高い財務デザインが敷かれていると推測します。
【企業概要】
企業名: イーストマンケミカルジャパン株式会社
設立: 1985年(母体となるTennessee Eastmanの創業は1920年)
事業内容: 高機能・スペシャリティマテリアルズ(特殊樹脂、アドバンスドフィルム、セルロース繊維、各種化学品など)の輸入販売・マーケティング
【事業構造の徹底解剖】
同社の事業は「高機能・スペシャリティマテリアルズの輸入販売・マーケティング」に集約されます。具体的には、以下の部門等で構成されています。
✔スペシャリティプラスチック・Tritan™(トライタン)樹脂事業
同社の収益の大きな柱であり、日本国内の消費財や医療・包装業界において圧倒的なブランドステータスを築いている高機能樹脂部門です。なかでも、人間への安全性を徹底的に追求して開発されたBPA(ビスフェノールA)フリーの「Eastman Tritan™(トライタン)コポリエステル」は、ガラスのような美しい透明性と、落としても割れない驚異的な耐衝撃性、さらには食洗機にも耐えうる高度な耐熱性を併せ持つ次世代のプラスチック素材です。高級グラス(HappyGlass等)やウォーターボトル、乳幼児用品、さらには耐久性と安全性が同時に求められるハイパフォーマンスな医療機器用パッケージにいたるまで幅広く採用されており、素材のプレミアム化という無二の提供価値を市場に生み出しています。
✔アドバンスドフィルム・合わせガラス用中間膜事業
モビリティ(輸送)および建築・建設分野における安全性と機能性を劇的に向上させる、高度なフィルム・インターレイヤーソリューションです。世界的に有名な「LLumar(ルーマー)」「Saflex(サフレックス)」「SunTek(サンテック)」「Vanceva(バンセバ)」といった強力な専門ブランドを網羅しており、自動車のフロントガラスやビル・商業施設の大型窓ガラス向けに供給されています。これらの製品は、高い遮熱・UVカット性能や飛散防止機能を付与するだけでなく、近年の電気自動車(EV)シフトにおいて「車両の軽量化による航続距離の延長」や、次世代のフロントガラス向けヘッドアップディスプレイ(HUD)テクノロジーを支える必須の基盤材料として、極めて高い差別化優位性を有しています。
✔サステナブルサーキュラー(Eastman Renew)および特殊化学品事業
持続可能な循環型社会の実現に向け、世界に先駆けて展開している最先端の環境配慮型マテリアルソリューションです。同社は、従来の物理的リサイクルでは困難であった廃棄プラスチックを分子レベルにまで分解・再生する分子リサイクル技術を保有しており、これによって生まれた「Eastman Renew」材料は、100%新品同様のクオリティを保ちながら、プラスチック廃棄物の削減と製造時の炭素排出量を劇的に抑制します。直近の2026年5月にも「ISO 59014認証」を世界に先駆けて取得するなど、ファーストパーティデータとしてのサステナビリティの透明性を確立しており、化粧品ケースやアパレル向けの環境配慮型セルロース繊維「Naia™」、さらには農業用薬剤や飼料添加物(プロパティカル等)にいたるまで、多角的なグリーンケミカル事業を展開している点が独自の特徴です。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の高機能材料・特殊化学品市場を取り巻く外部環境を俯瞰すると、環境負荷低減に対する世界的な規制の厳格化(欧州REACH規制の強化など)や、プラスチック資源循環の加速、さらには企業のサプライチェーン全体における「スコープ1、2、3の温室効果ガス排出量削減」への大号令がメガトレンドとなっています。また、自動車業界においてはEV(電気自動車)の普及やスマートモビリティへのリプレイス投資が急速に進んでおり、素材メーカーに対しては「単に安価な樹脂を納める」のではなく、軽量化や高度な機能性、さらには再生由来の環境エビデンスを同時にクリアしたプレミアム材料の提示が強く求められています。このような背景において、同社が保有するBPAフリー技術や、ISO 59014に裏付けられた高度な分子リサイクル材料は、グリーン調達を最優先する国内外のトップメーカーにとって、代替不可能な選択肢として選ばれる良好な外部環境が醸成されていると考えます。
✔内部環境
内部環境に視点を移すと、同社は1920年に世界的な写真の巨人であるイーストマン・コ达ックの創業者ジョージ・イーストマンが、写真用化学品の独立した自給体制を築くためにテネシー州に設立した「Tennessee Eastman」を源流に持つという、100年を超える圧倒的なイノベーションのDNAを内部に有しています。日本法人であるイーストマンケミカルジャパン株式会社は、東京都渋谷区の「BIZCORE渋谷」に戦略的なSales office(営業・マーケティング拠点)を構えており、国内に巨大な自社製造プラントや重重しい固定資産を持たない「アセットライト(資産軽量型)」の経営スタイルを突き詰めています。これにより、米国の強大なマザーファクトリーから最先端の製品・中間体をダイレクトにインポートし、国内155名(2023年時点のグループデータ準拠)の少数精鋭のプロフェッショナルが、国内の自動車、建材、医療、包装といった多岐にわたる基幹産業のトッププレイヤーと直接的なテクニカル・アライアンスを深めるスマートな組織体制が確立されていると推測します。
✔安全性分析
提出された第41期の貸借対照表の数値から安全性分析を詳細に実行していくと、同社の財務健全性は、日本の一般的な化学・専門商社と比較しても常識を遥かに超越した「超・安全圏」に位置していることが浮き彫りになります。総資産7,694百万円のうち、流動性の極めて高い流動資産が7,531百万円と全体の「約98%」を占めており、固定資産はわずか162百万円と徹底的にスリム化されています。短期的な支払義務である流動負債は2,320百万円、長期の固定負債(すべて退職給付引当金)は72百万円に完全にコントロールされています。短期の支払能力を示す流動比率は、流動資産7,531百万円÷流動負債2,320百万円=「約324.6%」をマークしており、健全基準とされる200%を大幅に突破しています。長期の有利子負債(銀行借入金や社債)は事実上ゼロの完全な無借金経営であり、結果として純資産合計5,301百万円に基づく自己資本比率は約69%という鉄壁の強度を誇っています。430百万円の当期純利益による自己資本の厚みを鑑みても、世界的な経済変動や取引先の信用リスクに対して極めて高いクッション性能(財務の盾)を保有していると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の核心的な強みは、100年以上の歴史に裏付けられた米国本部「Eastman Chemical Company」の世界最高水準の特許技術・R&D資産と、日本市場における「Tritan™」や「LLumar」といった圧倒的なスペシャリティブランドの独占的販売権にあります。17百万円という極めてミニマムな資本金に対して5,174百万円もの莫大な利益剰余金を積み上げてきた歴史が示す通り、素材の圧倒的な付加価値を背景とした強力な価格決定力(ハイマージン構造)を保有しています。また、バランスシートに無駄な固定資産や借入負債を抱えず、約69%もの自己資本比率を維持する超・筋肉質なアセットライト経営を徹底しているため、外部の金融引き締め局面においても、自社資本のキャッシュフローだけで極めて安定した組織運営と高度なマーケティング活動を長期にわたり持続できる経営体力が備わっていると考えます。
✔弱み (Weaknesses)
一方で、構造的な弱みとしては、日本国内に自社の大規模な一貫製造プラントや開発拠点を保有していない純粋な輸入販売・Salesオフィスとしての機能に特化しているため、製品の物理的な供給リードタイムや緊急のカスタマイズ対応において、米国本国の生産キャパシティやグローバルなロジスティクス(海上運賃やコンテナ需給)の制約を直接的に受けやすい点が挙げられます。また、同社の展開するビジネスが、自動車、医療、化学、建材といった多岐にわたる産業の「川上(最上流)」に位置する高度なBtoBのスペシャリティ素材であるため、一般の消費者やマス市場におけるブランドのダイレクトな知名度や大衆的な認知度が極めて限定されており、これが優秀な国内人材の採用獲得や新ドメインでの初期のリード(見込み客)獲得において、一定の制約を内部に孕んでいる点であると推測します。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた最大の機会は、プレミアムモビリティ(EV・PHEV)の普及に伴う、高機能遮熱ウィンドウフィルムや自動HUD対応の先進的フロントガラス中間膜(Saflex等)に対する国内自動車メガメーカーからの需要の爆発的な加速です。また、企業のサステナビリティ開示が義務化される中、2026年5月に取得が完了した「ISO 59014(持続可能な循環材料回収の国際認証)」のエビデンスは、従来の物理リサイクルでは品質が届かなかった化粧品パッケージ(Cristal Renew等)や、高付加価値なサステナブルウォーターボトル、持続可能なプレミアムアパレル(Naia繊維)を狙う国内の一流トップブランド企業から、独占的な一括リプレイス契約を勝ち取るためのこれとない強力な大義名分(市場独占のチャンス)になると推測します。
✔脅威 (Threats)
直面している潜在的な脅威は、歴史的な円安基調の長期化および固定化が、米国本部からの高度なコポリエステル樹脂や各種機能性フィルムの「輸入仕入原価を構造的に押し上げ続けるリスク」です。国内の顧客との間で結ばれている長期の固定価格供給契約の中で、適切な価格転嫁が遅れた場合、一時的に日本法人の粗利益マージンが圧迫を受ける恐れがあります。また、ドイツやアジア圏の他の巨大総合化学ファクトリーや特殊エラストマーベンダーが、性能は劣るものの非常に安価なBPAフリー代替樹脂やウィンドウフィルムを市場へ大量投入し、中位・下位セグメントからシェアを侵食してくる激しいコモディティ競争、および今後さらに厳格化が予想される国内の薬機法(医療機器向け樹脂)や化学物質規制の変更に伴う適合コストの増加が中長期的な脅威になると推測します。
【今後の戦略として想像すること】
✔短期的戦略
短期的視点における戦略としては、2026年6月1日付で本部よりアナウンスされているエステル(Esters)類の価格改定(価格引き上げ方針)を、日本国内の主要な化学・塗料・インキメーカーなどの大口BtoB顧客に対してタイムリーかつ淀みなく浸透させ、円安による輸入原価高騰のスプレッド(利ざや)を確実に確保することが最優先課題であると考えます。これと同時に、2026年5月に取得したばかりの「ISO 59014認証」という強力な世界水準のサステナブルエビデンスを前面に押し出し、国内の高級化粧品メーカーや大手消費財ブランドに対する「Cristal Renew」や「Tritan Renew」への素材切り替え提案を垂直立ち上げしていくことが現実的な選択肢です。渋谷のBIZCORE拠点を中心とした緊密なマーケティング活動を通じて、既存の非再生型プラスチックから、付加価値が高く粗利率に優れた「Renewシリーズ」へのリプレイス受注を短期的に最大化させることで、第41期で達成した430百万円の当期純利益の規模をさらに拡大し、確固たるトップラインの積み上げを図る戦略が極めて有効であると考えます。
✔中長期的戦略
中長期的な成長を見据えたロードマップとしては、単なる外資系素材メーカーの「日本販売窓口」という従来の枠組みを完全に脱却し、日本の最先端モビリティおよびサステナブル包装市場における「循環型グリーンマテリアル・プラットフォームの構築」を成し遂げることが核心であると考えます。具体的には、拡大を続ける国内のEV(電気自動車)市場に対し、次世代ヘッドアップディスプレイ(HUD)に完全対応した高付加価値な「Saflexアコースティック中間膜」や「LLumarウィンドウフィルム」を日本の主要自動車メーカー(トヨタやホンダ等)の次世代プラットフォーム設計段階から標準スペックとして共同開発・インテグレートしていく体制を確立することが望まれます。さらに、国内の有力なリサイクル事業者や自治体と独自の協定を結び、日本国内で回収された廃棄プラスチックを米国の超大型分子リサイクル施設へと効率的に還流させ、再び「Eastman Renew」の完成品として国内ブランドへ独占供給する、国境を越えた「多層的クローズド・ループ・エコシステム」を構築していくことが、競合他社を寄せ付けない決定的な参入障壁となり、中長期的な企業価値の最大化に直結すると考えます。
【まとめ】
イーストマンケミカルジャパン株式会社の第41期決算公告は、430百万円という極めて手堅く堅実な当期純利益の創出とともに、自己資本比率約69%という、国内の化学・素材商社セクター全体を見渡しても突出したレベルの堅牢な財務安全性を私たちに明示してくれました。この鉄壁のバランスシートと、5,174百万円にものぼる莫大な利益剰余金の蓄積は、1920年のコダック由来の創業から続く独自のスペシャリティプラスチックや高度なアドバンスドフィルム技術を、日本の輸送、建築、医療、消費財といったあらゆる基幹産業の心臓部へ不可欠な「高付加価値インフラ」として深く定着させてきた、これまでの高付加価値ニッチトップ戦略の輝かしい結晶に他なりません。環境規制の強化やサーキュラーエコノミーへのシフトが強制的な義務となっている2026年現在の経営環境は、同社にとっては弱みや脅威を完全に凌駕する歴史的な「機会」の到来であり、新しく取得したISO 59014認証や2026年6月の機動的な価格戦略、そして「Tritan™」をはじめとする圧倒的なブランドポートフォリオを駆使することで、従来の素材売り切りビジネスから包括的なサステナブル・ソリューション・プロバイダーへとビジネスモデルを高度化させるための完璧なスタートライン(財務的体力)が整っていると考えます。高度な独自の素材開発力と、何十年もの長期的なパラダイムシフトを完全無借金で支え抜く潤沢な自己資本を兼ね備えた同社が、デジタルの力を得て次世代の特殊材料市場においてどのような新たな価値のスタンダードを築き上げていくのか、その盤石な歩みに注目していきたいと思います。
【企業情報】
企業名: イーストマンケミカルジャパン株式会社
所在地: 東京都渋谷区渋谷一丁目3番15号 BIZCORE渋谷6階
代表者: 代表取締役 納藤 隆
設立: 1985年(日本法人)
資本金: 17百万円
事業内容: 特殊コポリエステル樹脂(Tritan™等)、自動車・建築用ウィンドウフィルム(LLumar等)、セルロース繊維(Naia™等)、各種特殊化学品の輸入販売・技術サポート
株主: Eastman Chemical Company
