都市の風景を形作り、企業の活動基盤を支える不動産賃貸・ビル事業。東京をはじめとする首都圏の一等地において、底堅いインカムゲイン(賃料収入)を積み上げながら、確固たる地位を築いているのが株式会社ケービーエステートです。1953年に旧東京都民銀行(現在のきらぼし銀行)を母体として誕生し、2021年の新設分割、そして2022年のエイト土地建物株式会社との合併を経て新たな躍進を遂げている同社。開示された第5期の決算公告には、総資産約243億円という巨大なバランスシートの深層に、不動産セクターの常識を遥かに超越した「鉄壁の財務構造」と洗練されたアセットマネジメントの真髄が鮮明に刻まれていました。経営戦略コンサルタントの視点から、同社の卓越した収益性と未来の成長シナリオを深掘りしていきましょう。
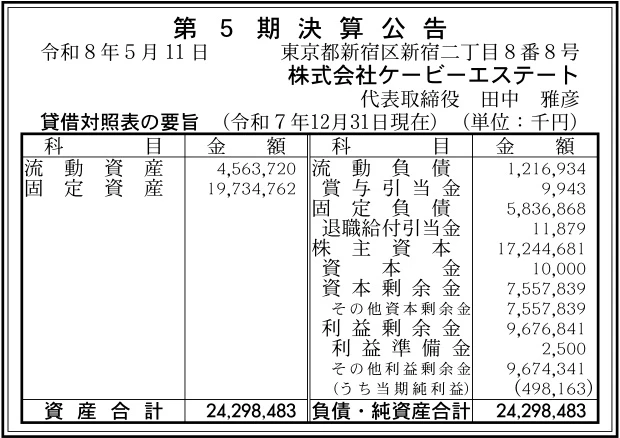
【決算ハイライト(第5期)】
| 資産合計 | 24,298百万円 (約243.0億円) |
|---|---|
| 負債合計 | 7,054百万円 (約70.5億円) |
| 純資産合計 | 17,245百万円 (約172.4億円) |
| 当期純利益 | 498百万円 (約5.0億円) |
| 自己資本比率 | 約71% |
【ひとこと】
第5期決算の貸借対照表において、何よりも強烈なインパクトを放っているのは、総資産24,298百万円という堂々たるマイルストーンを達成しながら、自己資本比率約71%という、不動産デベロッパーやビルオーナー企業としては極めて異例の超・健全な資本構成を誇っている点です。レバレッジ(借入金)を過度に効かせることなく、通期で498百万円の当期純利益を手堅く計上している事実は、同社が所有するビル資産の「稼ぐ力(利回りと稼働率)」が突出して高い水準にあることを証明しています。わずか10百万円の資本金に対して利益剰余金が9,676百万円にまでのぼっており、これまでに培われた強固なリカーリング(継続)ビジネスモデルの果実が美しく結晶化していると推測します。
【企業概要】
企業名: 株式会社ケービーエステート
設立: 2021年3月1日
事業内容: 不動産の所有・賃貸・売買ならびに仲介業務(都心エリアにおけるオフィスビル・レジデンスの保有・運営)
https://www.kbestate.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は「不動産の所有・賃貸・売買ならびに仲介業務」に集約されます。具体的には、以下の部門等で構成されています。
✔ビル事業(都心一等地におけるハイクオリティな賃貸アセットの運用)
同社の収益の最も強固な大黒柱を成すのが、利便性の高い都心エリアを中心としたオフィスビルおよびレジデンスの所有・管理・賃貸事業です。沿革が示す通り、1970年の渋谷ビル竣工を皮切りに、日本橋ビル、池袋ビル、プロポンス麻布など、日本のビジネスとカルチャーの核心部にあたるプレミアムな立地に一等ビルアセットを自社で展開してきました。これらの物件は、きめ細やかで行き届いたプロフェッショナルな管理体制のもとで運用されており、テナント企業に対して「高いステータスと快適なビジネス環境」という圧倒的な提供価値を生み出しています。さらに、2024年6月には「プロポンス登戸」を新たに竣工させるなど、時代のニーズを的確に捉えたポートフォリオの拡張を継続的に進めており、長期安定的なキャッシュフロー(家賃収入)を創出する強固なリカーリングインフラとなっています。
✔不動産仲介・コンサルティング事業(きらぼしグループの信用力をレバレッジした取引一任)
ビル賃貸による定常的なインカムゲインに加え、経験豊富な専門スタッフによる不動産の相談、ご購入、ご売却、賃貸借の仲介にいたるまで、プランニングからアフターフォローまでを一気通貫でプロデュースする高度なコンサルティング仲介事業を展開しています。同社はきらぼし銀行(旧東京都民銀行)を母体とするグループ会社であるため、一般の独立系不動産会社ではアクセスが極めて困難な法人顧客のCRE(企業不動産)戦略や、富裕層の資産承継・買い替えといった良質なドメインの不動産情報を日々の営業活動の中で圧倒的なスピードで蓄積しています。この情報優位性を活かし、オーナー様の希望に沿った優良なテナントの紹介や、賃借側に対する利便性とコストパフォーマンスを兼ね備えた物件のコーディネートを誠意をもって実行し、高効率な手数料ビジネスとしてビル事業に次ぐ重要な柱を構築しています。
✔多角的な吸収合併によるポートフォリオの統合とアセットライト化の共存
同社の成長の軌跡を紐解くと、2014年の株式会社サウンドビル開発および株式会社ティー・アール・イー企画の吸収合併、さらに2022年のエイト土地建物株式会社との対等な合併など、戦略的な組織再編を繰り返すことで、各法人が個別に保有していた優良な不動産権利や顧客基盤を瞬時に統合・拡大してきた歴史があります。固定資産として19,735百万円という重厚な不動産含み資産をバランスシートに抱えながらも、本社を新宿の戦略的拠点に置き、少数のプロフェッショナルスタッフのみで運営する効率的な人員・組織構造(アセットマネジメントに特化した構造)を突き詰めています。これにより、一般的なゼネコンや管理会社のように過剰な現場固定費を社内に抱え込むことなく、売上高に対する粗利益率を極限まで引き上げられる独特のスマートな事業構造を確立している点が最大の特徴です。
【財務状況等から見る経営環境】
✔外部環境
現在の首都圏におけるオフィス・商業ビル市場のマクロ環境を俯瞰すると、ポストコロナにおけるハイブリッドワークの定着や、2023年以降に相次いだ都心大型ビルの大量供給、いわゆる「オフィスの供給過剰問題」による需給バランスの調整圧力が一定程度継続しています。しかしながら、利便性とステータス、そして最新の省エネ・防災性能を兼ね備えた「都心一等地のプライムアセット」に対する企業の移転・回帰ニーズは依然として極めて強固であり、二次的・三次的な立地にある中規模ビルとの間で劇的な二極化が進んでいると考えます。また、日本銀行による段階的な金利引き上げ方針に伴い、国内の金利環境が上昇局面に転換している2026年5月現在において、過剰なデット(借入金)に依存して表面的な利回りを追ってきたプレイヤーが苦境に立たされる中、本質的な立地優位性とテナント定着力を持つ老舗オーナー企業にとっては、市況の混乱期をチャンスに変えて優良物件を割安に取得できる、逆説的に良好な外部環境が醸成されていると推測します。
✔内部環境
内部環境を精査すると、同社はきらぼし銀行の強固なネットワークと直結した絶大な財務のバックボーンと、半世紀以上にわたり東京の主要一等地でビル運営を行ってきたという老舗デベロッパーとしての深い運営ノウハウを組織の内部に完全に同居させています。2021年3月に保険事業をアイ・アンド・イー株式会社として切り離し、不動産賃貸・仲介事業へ特化させた「株式会社ケービーエステート」を新設分割した経営判断、さらにはエイト土地建物との合併による経営資源の集中は、意思決定のスピードを極限まで迅速化させる強固なインサイド基盤をもたらしたと考えます。直近の2024年6月に竣工した「プロポンス登戸」に象徴されるように、都心部のみならず小田急線沿線等の高成長エリアへの機動的な開発進出を自社スタッフの卓越したプランニング力で実現しており、きらぼしグループの法人営業部隊とのシステム連携を通じて、空室リスクを極めて低く抑え込める強固な内部体制が敷かれていると見ています。
✔安全性分析
貸借対照表の数値から安全性分析を詳細に実行していくと、同社の財務健全性は、一般の不動産・デベロッパー企業の平均的な財務指標とは比較にならないほど、鉄壁の領域に達していることが判明します。保有する一等地ビルの価値を示す固定資産が19,735百万円と資産全体の約81%を占める一方で、手元流動性や売掛金、短期資金を内包する流動資産も4,564百万円という潤沢な規模を保持しています。これに対する短期的な支払義務である流動負債は1,217百万円にとどまり、短期の安全性を測る流動比率は「約375.0%」という、資金の固定化が起きやすい不動産業界としては異次元の支払能力と支払余力を保有しています。固定負債は5,837百万円(うち退職給付引当金11百万円)計上されていますが、これらは長期の固定化された原資、あるいはグループ内での安定的な長期資金であると推測され、純資産合計17,245百万円に対して負債総額が7,054百万円に完全に抑え込まれています。結果として、自己資本比率は約71%という不動産セクターとして驚異的な数値をマークしており、これから国内金利が数ポイント上昇するようなドラスティックな金融環境のパラダイムシフトが起きたとしても、金利上昇による逆ざやの発生や資金ショートを起こす破綻リスクは皆無であり、中長期的な安全性は極めて高いと確信を持って評価します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、旧東京都民銀行時代からの70年を超える社史に裏付けられた圧倒的なブランド信用力と、渋谷、日本橋、池袋、麻布といった首都圏最高峰の一等地に優良な自社ビルアセットを無借金に近い形で保有しているという、模倣困難性の極めて高いアセットポートフォリオです。きらぼし銀行の強力なグループシナジーを背景に、法人のCRE情報や優良な仲介・賃貸テナントのリード(見込み客)を低い顧客獲得コストで安定して自社内に吸い上げられる体制が構築されています。また、総資産約243億円に対して17,245百万円の純資産と9,676百万円にものぼる莫大な利益剰余金を蓄積し、自己資本比率約71%という鉄壁の安全性を保持しているため、外部の金融引き締め局面においても、全額自社資本ベースで機動的に新規開発や物件の追加取得を実行できる卓越した経営体力が備わっていると考えます。
✔弱み (Weaknesses)
一方で、構造的な弱みとして挙げられるのは、同社の主力収益源が首都圏エリア、特に東京中心部のオフィスおよびレジデンシャル不動産の賃貸収入と売買仲介に高度に集中しているという、特定の地域およびセクターへの偏りです。地方都市への展開や、物流倉庫、ホテル、インフラといった他のアセットクラスへの分散投資を行っていないため、東京のオフィスビル市場全体の需給バランス悪化や賃料相場の一斉下落、あるいは物価上昇に伴うビルメンテナンス外注費の高騰といったマクロの負のトレンドが発生した際に、そのインパクトを内部でヘッジ・相殺する代替ドメインを持たない専門特化型ゆえのリスクを内包していると推測します。また、アセットの価値に対して、新設分割後の組織であるため、自社単独での広範な一般認知度や一般市場へのマス的なブランドアプローチ力が未だ発展途上の段階にある点も今後の内部課題であると思います。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた最大の機会は、企業の働き方改革の成熟に伴う、分散型サテライトオフィスや高機能なコンパクトビルに対する中堅・スタートアップ企業からの旺盛な移転需要の取り込みです。2024年6月に竣工を完了した「プロポンス登戸」のような、郊外の主要ターミナル駅近接型レジデンス・商業アセットの開発をさらに加速させることで、都心オフィスのボラティリティを完全に相殺する強固な第2のインカムゲイン(賃料収入)の柱を積み上げることが可能です。また、きらぼしグループが抱える数万社におよぶ取引先法人の事業承継やM&Aに伴う「不動産付き資産の売却・有効活用コンサルティング」のニーズが激増しており、同社が培ってきた一任仲介ノウハウをプラットフォームとして提供することで、元手を必要としない高粗利な仲介手数料ビジネスのボリュームを爆発的に拡大させる絶好のチャンスが到来していると推測します。
✔脅威 (Threats)
直面している潜在的な脅威は、日銀の政策変更に伴う、国内長期金利の上昇トレンドの定着です。金利の上昇は、不動産市場におけるキャップレート(期待利回り)の拡大を招き、同社が保有する19,735百万円の固定資産(不動産)のバランスシート上の鑑定評価額を下落させる圧力として作用するリスクがあります。さらに、将来的なビルの大規模修繕や建替え、あるいは新規優良物件の取得に際して、デット資金の調達コストが徐々に増加し、利ざやを圧迫する要因となります。また、都心部において大手メガデベロッパー(三井不動産や三菱地所、森ビル等)が手がける超大型複合開発プロジェクトの竣工が相次ぐ中、中規模オフィスビルからのテナント流出や、それに伴う賃ラリーの下落圧力、激しいフリーレント(賃料無料期間)の提示を伴う顧客獲得競争の激化が持続的な脅威になると推測します。
【今後の戦略として想像すること】
✔短期的戦略
短期的視点におけるコア戦略としては、2024年6月に満を持して竣工を迎えた「プロポンス登戸」のリーシング(入居募集)活動をきらぼしグループの全営業網と連動させて最速で完了させ、満室稼働による確実な賃料キャッシュフローを第5期の実績に上乗せして確立することであると考えます。同時に、足元の金利上昇リスクに対するヘッジとして、既存の固定負債5,837百万円の借入条件を、グループファイナンスを駆使して超長期の固定金利へと完全にフィックス(借り換え)させ、中短期的な金利コストの急増を水際で遮断する安全管理(ALM戦略)を徹底することが重要になると推測します。営業面においては、きらぼし銀行の事業承継コンサルティング部門との間に合同タスクフォースを設置し、地元のオーナー企業が保有する未活用不動産の売却仲介案件をファーストアクセスで独占的に受託するインサイド体制を構築し、第5期でマークした498百万円の当期純利益の水準を確実に上回る高効率な手数料売上の上積みを達成することが有効なアプローチであると考えます。まずは手元にある4,564百万円の豊富な流動資産の運用効率を最適化し、既存保有ビルの維持管理コストを構造的に削減する時期であると考えます。
✔中長期的戦略
中長期的な視点における成長戦略としては、従来の「都心のオフィスビルオーナー」という限定的な枠組みを完全に脱却し、親会社の金融基盤と自社の不動産運用ノウハウを高度に融合させた「きらぼし・プライベート型・CREソリューションバリュープロバイダー」への進化を成し遂げることが核心であると考えます。具体的には、既存の渋谷、日本橋、池袋といったプライムエリアの保有ビルアセットに対して、最新の環境・省エネ性能(ZEB認証の取得や太陽光発電、スマート省エネ空調の導入)を施すグリーンリノベーション投資を順次実行し、他社物件に対する決定的な優位性と高い賃料プレミアムを維持していくことが望まれます。さらに、少子高齢化や大企業のオフィス最適化の流れを見据え、自社で重い固定資産をこれ以上追加で買い進めるだけの物販モデルから、外部のオーナーが持つビルを預かってバリューアップし、運営からプロパティマネジメント、売却までを一括代行して成功報酬を得る「不動産アセットマネジメント(AM)ファンドビジネス」への参入が望まれます。これにより、19,735百万円もの既存アセットを有効にレバレッジしながら、元手を必要としない極めて高粗利なフィービジネスの比率を中長期的に引き上げ、金利上昇局面においてもビクともしない、異次元の持続的高収益体質を中長期的に確立していく戦略が、企業価値の最大化に直結すると推測します。
【まとめ】
株式会社ケービーエステートの第5期決算公告は、498百万円という極めて手堅く洗練された当期純利益の計上とともに、自己資本比率約71%という、レバレッジ(借入金)に依存しがちな不動産・デベロッパー業界の常識を遙かに超越した、驚異的な財務の安全性を私たちに明示してくれました。この鉄壁のバランスシートと、9,676百万円にものぼる豊富な利益剰余金の蓄積は、1953年の都民興業としての設立以来、首都圏の最も利便性の高いプレミアムエリア(渋谷、日本橋、池袋、麻布等)の土地・建物アセットを自前で開拓・所有し、きらぼし銀行グループの絶大な信用力を背景に、手の手堅くリカーリング(継続)な賃料収入と仲介ノウハウを積み上げてきた、これまでの高付加価値なニッチトップ戦略の見事な結晶に他なりません。日銀の金融正常化に伴う国内金利の上昇や、オフィスの供給過剰という2026年現在の厳しい経営環境のパラダイムシフトは、同社にとっては財務上の弱みや脅威を完全に凌駕する巨大な成長への「機会」であり、2024年6月竣工のプロポンス登戸のような新規開発や、グループ連携による法人CREコンサルティング仲介を深耕することで、従来のハコモノ賃貸から次世代の総合不動産ソリューションプラットフォームへとビジネスモデルをさらに高度化させるための完璧なスタートライン(財務的体力)が整っていると考えます。高度な独自のビル運用ノウハウと、中長期の構造改革を完全無借金に近い形で支え抜く潤沢な自己資本を兼ね備えた同社が、デジタルの力を得て次世代の首都圏不動産アセットマネジメント市場においてどのような新たな価値のスタンダードを築き上げていくのか、その盤石な歩みを今後も注目していきたいと思います。
【企業情報】
企業名: 株式会社ケービーエステート
所在地: 東京都新宿区新宿二丁目8番8号(本社)
代表者: 代表取締役 田中 雅彦
創立: 2021年3月1日(母体設立:1953年10月)
資本金: 10百万円
事業内容: 不動産の所有・賃貸・売買ならびに仲介業務(ビル事業、仲介コンサルティング事業、プロポンスシリーズの展開)
株主: きらぼしグループ(主要取引銀行:きらぼし銀行/旧東京都民銀行、みずほ銀行、三井住友銀行)
