地域医療の最前線として、私たちの健康な生活を支える調剤薬局。かつては病院の門前で処方箋を受け付けるだけの受動的な存在でしたが、現在では「地域包括ケアシステム」の中核を担う能動的なパートナーへとその役割を大きく変貌させています。こうしたパラダイムシフトが進行する医療業界において、「断らない在宅医療」という強力な理念を掲げ、急速な成長を遂げているのがイオックス・ファーマシー株式会社です。今回は、同社が発表した決算公告を基に、独自の在宅医療モデルとM&A戦略を駆使する同社のビジネスモデルを紐解き、これからの調剤薬局に求められる真の価値とは何かを、経営戦略コンサルタントの視点から考察していきましょう。
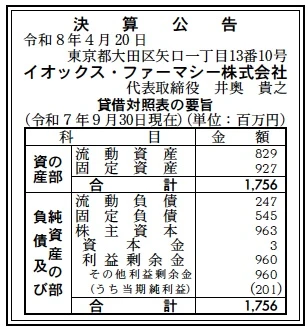
【決算ハイライト(第8期)】
| 資産合計 | 1,756百万円 (約17.6億円) |
|---|---|
| 負債合計 | 793百万円 (約7.9億円) |
| 純資産合計 | 963百万円 (約9.6億円) |
| 当期純利益 | 201百万円 (約2.0億円) |
| 自己資本比率 | 約55% |
【ひとこと】
イオックス・ファーマシー株式会社の決算は、当期純利益201百万円を計上し、自己資本比率も約55%と非常に健全な財務状態を示しています。2017年の設立から短期間で資産合計1,756百万円、純資産963百万円という強固な基盤を築き上げた成長スピードには目を見張るものがあります。利益剰余金がしっかりと蓄積されており、M&Aや新規出店に向けた十分な投資余力を有している点が最大の注目ポイントであると考えます。
【企業概要】
企業名: イオックス・ファーマシー株式会社
設立: 2017年10月
事業内容: 首都圏を中心とした調剤薬局の運営、在宅訪問薬剤管理指導、および薬局の開業・売却を支援するM&A事業の展開
【事業構造の徹底解剖】
同社の事業は「調剤薬局および地域医療支援事業」に集約されます。具体的には、以下の部門等で構成されています。
✔調剤薬局事業および在宅医療サービス
同社の中核となる事業であり、東京都、神奈川県、千葉県の首都圏を中心に14店舗を展開しています。単なる調剤業務にとどまらず、「断らない在宅医療」をスローガンに掲げ、通院が困難な療養者に対して積極的な在宅訪問薬剤管理指導を行っているのが特徴です。多職種(医師やケアマネージャー等)と密に連携することで、患者の安心と健康を包括的にサポートする体制を構築しています。また、LINEを活用したお薬予約や事前相談窓口を設けるなど、デジタルツールを用いた顧客利便性の向上にも注力しており、現代のライフスタイルに合わせた次世代型の薬局サービスを提供していると分析します。
✔M&A関連事業(薬局開業・売却支援)
同社の第二の柱として成長しているのが、業界内の再編ニーズを的確に捉えたM&A支援事業です。調剤薬局業界では、経営者の高齢化による後継者不足や、度重なる調剤報酬改定による経営環境の悪化を背景に、薬局の売却や事業承継のニーズが急増しています。同社は自らが薬局を運営し、店舗買収によって成長してきた実績とノウハウを活かし、他法人の薬局売却支援や、独立を目指す薬剤師向けの開業支援、さらにはクリニックの開業支援までをワンストップで提供しています。プレイヤーとしての現場目線を持つ同社だからこそ提供できる実践的なコンサルティングが、高い付加価値を生み出していると推測します。
✔その他の事業や特徴
地域医療への貢献という本業の枠を超え、次世代を担う若者の夢を応援する社会貢献活動にも積極的に取り組んでいる点が同社のユニークな特徴です。プロゴルファーである大岩慶尚選手とのスポンサー契約を通じたスポーツ支援などは、地域社会との繋がりを深め、企業ブランドの認知度や親しみやすさを向上させる効果的なコーポレート・コミュニケーションとして機能していると考えます。
【財務状況等から見る経営環境】
✔外部環境
現在の調剤薬局業界は、超高齢社会の進行によって慢性疾患患者が増加し、医薬品の需要そのものは底堅く推移している一方で、国の医療費抑制策を背景とした継続的な「調剤報酬改定(薬価引き下げや技術料の要件厳格化)」という強い逆風に晒されています。特に、門前薬局から「かかりつけ薬局」「地域連携薬局」への機能転換が国から強く求められており、在宅医療への対応力や、24時間対応、多職種連携の実績がない薬局は生き残りが厳しくなっています。さらに、大手ドラッグストアチェーンの調剤併設化によるシェア拡大や、オンライン診療・オンライン服薬指導の規制緩和による異業種参入も現実のものとなっており、従来のビジネスモデルのままでは立ちゆかない、まさに激動の再編期にあると分析します。
✔内部環境
このような過酷な外部環境の中にあって、同社は2017年の設立以降、新規開局と既存薬局の買収(M&A)を組み合わせることで、首都圏において迅速かつ効率的に店舗網を拡大してきました。「患者様に寄り添って自ら行動できるスタッフの育成」を理念に掲げ、在宅医療という労働集約的で専門性の高い分野に人的リソースを集中投資できる組織文化を築き上げている点は、他社に対する大きな優位性です。また、LINE等を用いた患者コミュニケーションのデジタル化をいち早く推進していることは、業務効率化と患者満足度の双方を高める優れた内部環境を構築していると推測します。
✔安全性分析
貸借対照表の数値から同社の財務の安全性を検証すると、設立からわずか数年で自己資本比率が約55%に達している点は驚異的であり、極めて盤石な財務体質を有していると評価できます。資産合計1,756百万円のうち、流動資産が829百万円と高い割合を占めており、手元流動性は十分に確保されています。対する流動負債は247百万円にとどまっており、短期的な支払い能力を示す流動比率は約335%と非常に高水準です。固定負債が545百万円ありますが、これはM&Aや店舗出店のための長期借入金であると推測され、積極的な成長投資を行いながらも、201百万円の当期純利益と960百万円の利益剰余金によって自己資本を厚く保っている、非常にバランスの取れた模範的な成長企業の財務構造であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、東京、神奈川、千葉の首都圏という市場規模の大きなエリアにおいて、着実に店舗網を拡大し、設立から数年で14店舗を展開するに至った高い成長力と実行力にあります。また、通院が困難な患者に対する「断らない在宅医療」を理念に掲げ、医師やケアマネージャー等の多職種と連携した地域密着型の訪問薬剤管理指導体制を早期に確立している点は、国が推進する医療政策に完全に合致した強力な競争優位性です。さらに、LINEを活用したお薬予約などデジタルツールを用いた顧客利便性の向上策や、約55%という高い自己資本比率に裏付けられた強固な財務基盤が、持続的な成長を裏から支えていると考えます。
✔弱み (Weaknesses)
一方で考慮すべき内部環境のマイナス要因として、首都圏を中心としたドミナント戦略は効率的である反面、局地的な競争激化や、都市部特有の家賃・人件費の高騰といったコスト増加の圧力を直接的に受けやすいという構造的な弱みが挙げられます。また、新規出店やM&Aによる急ピッチな組織拡大は、薬剤師などの専門人材の継続的な確保と教育、そして買収先の従業員に対する自社の企業理念(在宅医療への高いコミットメント等)の浸透といった、組織文化の統合に関わるマネジメントコストを増大させる潜在的なリスクを抱えていると推測します。
✔機会 (Opportunities)
外部環境におけるポジティブな機会としては、日本社会の超高齢化に伴い、高齢者の単身世帯や老老介護が増加し、在宅医療や訪問薬剤指導に対する社会的なニーズが今後さらに爆発的に拡大していくことが確実である点が挙げられます。また、業界内において経営者の高齢化や後継者不足、さらには経営難に直面している中小の調剤薬局が増加しているため、同社が推進するM&A事業(薬局売却支援や事業承継サポート)には、莫大な潜在的需要が存在します。自社出店とM&A支援の双方を成長のエンジンとして機能させることで、一気に業界内での存在感を高めるチャンスが広がっていると分析します。
✔脅威 (Threats)
直面している外部環境の脅威としては、国の医療費抑制策の一環として2年に一度実施される薬価改定や調剤報酬の引き下げが、調剤薬局の収益性を直接的に圧迫する恒常的なリスクとして存在しています。さらに、圧倒的な資本力と店舗網を持つ大手ドラッグストアチェーンによる調剤併設店の急速な拡大や、オンライン診療および処方薬の宅配サービスの普及に伴う異業種(巨大プラットフォーマーなど)の市場参入など、既存のビジネスモデルを根底から揺るがすディスラプション(破壊的イノベーション)の脅威が、常に隣り合わせの状況にあると考えます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略として、同社は潤沢な利益剰余金と強固な財務基盤を最大限に活用し、M&Aを駆使した首都圏ドミナントのさらなる深耕を進めることが重要であると考えます。特に、在宅医療のノウハウを持たない、あるいは後継者不足に悩む小規模薬局をターゲットにロールアップ(連続的買収)を行い、自社の「断らない在宅医療」のシステムとデジタルツール(LINE予約等)を素早くインストールすることで、買収先店舗の生産性と収益性を一気に引き上げる「PMI(買収後統合)」の精度を高めることが急務です。これにより、規模の経済を働かせて医薬品の調達コストを下げつつ、地域における面的な医療提供体制のシェアを確固たるものにしていく戦略が有効であると推測します。
✔中長期的戦略
中長期的な展望としては、単なる調剤薬局の枠組みを超えた「地域ヘルスケアのハブ機能」への進化が焦点となります。調剤報酬に依存するビジネスモデルから脱却するため、M&A支援事業で培ったコンサルティング能力を活かし、薬局だけでなくクリニックや介護施設を含めた総合的な「医療モール」のプロデュースや運営支援へと事業領域を拡張することが有効です。また、蓄積された在宅医療の患者データやデジタル服薬履歴を分析し、未病予防やヘルスケア商品の提案といった新たな自費診療モデル・物販モデルを構築することで、法制度の変更に左右されない強靭で持続可能なストック型収益基盤を確立し、次世代の医療インフラを牽引するリーディングカンパニーへと飛躍していく未来が想像できます。
【まとめ】
イオックス・ファーマシー株式会社の決算分析を通じて浮き彫りになったのは、当期純利益201百万円、自己資本比率約55%という、設立からわずか数年の企業とは思えないほど強靭で卓越した財務実績です。この数字は、同社が掲げる「断らない在宅医療」という社会的意義の高い理念が、単なる理想論にとどまらず、確かな経営戦略と実行力によって実を結んでいることを力強く証明しています。調剤薬局業界は今、調剤報酬の削減や大手チェーンとの競争、デジタル化の波に洗われ、過去に例を見ないほどの激しい生存競争の只中にあります。しかし、患者に寄り添う「人間力」と、LINEを活用する「デジタル力」、そしてM&Aという「資本の力」を高度に融合させている同社は、この逆風をむしろ成長の追い風へと変換するだけの十分なポテンシャルを秘めています。今後、医療の形が病院完結型から地域完結型へと本格的にシフトしていく中で、地域社会の健康と希望を最前線で支え続ける同社の挑戦は、次世代のヘルスケア産業のあり方を指し示すモデルケースとなるでしょう。経営戦略コンサルタントとして、その革新的な歩みとさらなる躍進に引き続き熱い視線を注いでいきたいと思います。
【企業情報】
企業名: イオックス・ファーマシー株式会社
所在地: 東京都大田区矢口1-13-10
代表者: 代表取締役 井奥 貴之
設立: 2017年10月
資本金: 3百万円
事業内容: 調剤薬局の運営、在宅医療・訪問薬剤管理指導、薬局開業支援・売却支援などのM&A関連事業
