「ウーマンスマイルカンパニー」を掲げる千趣会グループの中で、次世代の笑顔を育む中核を担うのが株式会社千趣会チャイルドケアです。保育・学童という、社会のインフラとも言える事業において、同社がいかにして持続可能な経営と高品質なサービスを両立させているのか。最新の第13期決算データは、単なる収益報告を超えて、現代社会が抱える「子育て」という課題に対する一つの経営的解回答を提示しています。ベルメゾンで培われた「生活者視点」が、保育の現場でどのような化学反応を起こしているのか、その財務実態と戦略的背景を経営コンサルタントの視点から深掘りしていきましょう。
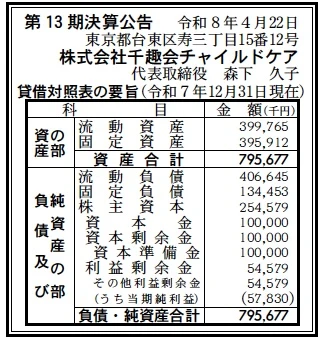
【決算ハイライト(第13期)】
| 資産合計 | 796百万円 (約8.0億円) |
|---|---|
| 負債合計 | 541百万円 (約5.4億円) |
| 純資産合計 | 255百万円 (約2.5億円) |
| 当期純利益 | 58百万円 (約0.6億円) |
| 自己資本比率 | 約32.0% |
【ひとこと】
第13期の決算において最も印象的なのは、58百万円の当期純利益を確保し、着実な収益化を継続している点です。保育業界は公的補助金への依存度が高く、利益率が抑制されやすい構造にありますが、自己資本比率を約32.0%に維持しつつ黒字を達成していることは、現場運営の効率化とグループシナジーの活用が奏功している結果と推測します。特に、新規開園に伴う初期投資をこなしながらの利益計上は、経営基盤の強さを示していると考えられます。
【企業概要】
企業名: 株式会社千趣会チャイルドケア
設立: 2013年11月1日
事業内容: 保育所運営事業(子育て支援事業)、民間学童保育事業、子育て支援サービス事業
https://www.senshukai-childcare.jp/
【事業構造の徹底解剖】
同社の事業は「総合子育て支援プラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔認可保育所・小規模保育所運営事業
「えがおの森保育園」のブランドで、東京都、千葉県、大阪府を中心に展開しています。単なる預かり保育に留まらず、千趣会グループのDNAである「女性に寄り添う」姿勢を反映し、保護者との密なコミュニケーションや、子ども一人ひとりの個性を尊重した質の高い保育を提供しています。地域住民との交流や食育イベントの開催など、地域の子育て拠点としての役割を強化している点が大きな特徴と考えます。
✔民間学童保育事業
大阪市北区で「えがおの芽学び舎・どうしん」を運営しています。放課後の居場所提供だけでなく、英語や習字、体そうといった多彩なレッスンプログラムを同一施設内で提供することで、保護者の送迎負担を軽減しつつ、子どもの「学び」と「遊び」を両立させています。2019年の開校以来、ニーズに即した細やかなサービス設計により、共働き世帯からの高い支持を得ていると推測します。
✔子育て支援サービス・DX事業
保育現場の知見を活かした新規事業として、クリーニング付き保育用品レンタルサービス「登園すくすく便」や、保育士の業務負担を軽減するオリジナル商品の企画・マーケティングを展開しています。特に「登園すくすく便」は、毎日の準備負担を軽減するという、通販事業(ベルメゾン)を持つ千趣会グループならではの視点が活かされた革新的なサービスであり、収益の多角化に寄与していると見ています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の保育業界を取り巻く環境は、待機児童解消の進展に伴い、「選ばれる園」への淘汰が加速する第2ステージに突入しています。共働き世帯の増加は依然として続いており、特に都市部では、単なる預かり機能だけでなく、教育プログラムの充実や、保護者の家事負担を軽減する付加価値サービスへの需要が極めて高い状況にあります。一方で、保育士の有効求人倍率は依然として高水準であり、採用コストの上昇や待遇改善に向けた人件費の増大が、業界全体の利益率を圧迫する大きな要因になっていると考えられます。自治体による補助金制度の変更や、少子化対策を巡る国の方針転換など、政策動向への迅速な対応が経営の鍵を握る局面であると推測します。
✔内部環境
財務諸表を俯瞰すると、固定資産395百万円に対し、負債合計541百万円という構成から、園舎の設営や設備導入に相応のレバレッジを効かせていることが伺えます。流動負債406百万円が流動資産399百万円を僅かに上回っている点は、短期的なキャッシュフロー管理の重要性を示唆していますが、親会社である千趣会の100%出資という背景を考慮すれば、資金繰り上のリスクは極めて限定的であると推測します。むしろ、特筆すべきは第13期において58百万円の純利益を計上している点です。これは、既存園の安定稼働に加え、2024年から開始された「登園すくすく便」などの周辺サービスが、従来の保育単体での収益モデルに新たな「利益の厚み」を加えている成果であると考えられます。
✔安全性分析
自己資本比率約32.0%という数値は、施設運営型のビジネスモデルとしては標準からやや良好な水準にあります。一般的に保育事業者は公的な性格が強いため、民間企業としての収益性と財務的な安全性のバランス取りが難しいものですが、資本金と資本剰余金で計2億円のバッファを持ち、利益剰余金も54百万円まで積み上がっている状況は、経営の健全性が高いことを証明しています。流動比率は100%を僅かに下回る水準ですが、補助金収入の確実性やグループ内での財務調整機能を踏まえれば、安全性に懸念はないと判断します。今後は、既存債務の返済を進めつつ、次なる成長投資(新規園の開設やDX投資)に向けた内部留保のさらなる蓄積が期待されるフェーズにあると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、千趣会という強力なバックボーンによる「ブランドの信頼性」と「生活者視点の企画力」にあります。保育園名に冠された「えがおの森」のコンセプトは、親会社の経営理念と密接にリンクしており、保護者からの絶大な安心感に繋がっています。また、通販事業で培われた配送・管理ノウハウを転用した「登園すくすく便」や、現場の声を商品化するマーケティング能力は、他社には真似できない独自の競争優位性です。さらに、首都圏・大阪圏の主要駅至近に拠点を展開するドミナント戦略により、高い稼働率を維持できている点も、安定した収益基盤を支える強力な資産であると推測します。
✔弱み (Weaknesses)
一方で、事業特性上避けられない「労働集約型モデル」への過度な依存が、潜在的な弱みとして挙げられます。収益の大部分が定員数(キャパシティ)に縛られているため、保育士の離職や採用難が即座に運営リスクへと直結しやすい構造にあります。また、財務面において流動負債が流動資産を僅かに上回る「負の運転資本」に近い状態にある点は、急激な金利上昇や政策変更があった際の影響を最小化するために、より強固な手元流動性の確保が望まれるポイントであると考えます。現状では特定の地域(東京・千葉・大阪)への集中が強みである反面、各自治体の独自施策の変更による影響を受けやすい集中リスクも孕んでいると推測します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
今後の成長機会として注目されるのは、学童保育分野における市場の成熟と、保育現場のDX化に伴う新市場の創出です。小学校低学年の放課後対策は「小1の壁」として社会問題化しており、同社が展開する民間学童の需要は今後ますます高まると推測します。また、ICTを活用した登降園管理や連絡帳のデジタル化など、保育士の事務負担を軽減するソリューション提供は、自社運営の効率化だけでなく、外販を通じたプラットフォームビジネスへと発展する可能性を秘めています。政府が推進する「異次元の少子化対策」による財政支援の拡充や、企業の福利厚生としての保育受託ニーズの増大も、同社にとって強力な追い風になると考えられます。
✔脅威 (Threats)
直面している最大の脅威は、少子化の加速による長期的なマーケットの縮小と、それに伴う自治体間・事業者間の競争激化です。待機児童問題の解消により、今後は「空き定員」が発生する園も出てくると予想され、サービスの質が伴わない園の淘汰が進むでしょう。さらに、人手不足を背景とした保育士給与の引き上げ圧力は、人件費率を上昇させ、収益構造を圧迫し続けると考えられます。また、大手企業によるM&Aを通じた業界再編が進む中で、単独での規模の経済を追求するだけでなく、独自の付加価値を維持し続けられるかどうかが、存立をかけた大きな試練になると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
まずは、2026年4月に開園した「えがおの森保育園・きよせ」を含む新規拠点の早期安定稼働と、定員充足率の最大化が最優先課題であると推測します。それと並行して、クリーニング付き保育用品レンタルサービス「登園すくすく便」の導入園を自社運営以外にも拡大し、安定的な手数料収入(ストック収益)の構築を加速させるでしょう。保育士採用においては、親会社のブランド力を活かした「千趣会チャイルドケアならではの働きやすさ」を訴求し、離職率のさらなる低減を図ることで、採用コストの抑制とサービスの質維持を両立させる戦略を採ると考えられます。また、学童保育部門における習い事プログラムの拡充により、一人当たりのLTV(顧客生涯価値)を高める施策を強化することも、短期的には収益性改善に寄与すると想像します。
✔中長期的戦略
中長期的には、単なる施設運営会社から、子育てに関わるデータを軸とした「子育て支援プラットフォーム企業」への進化を目指すのではないかと推測します。13年にわたる保育・学童運営で蓄積された児童の発達データや保護者のニーズ情報を分析し、千趣会のEC事業と連携したパーソナライズされた商品提案や、子育て支援DXソリューションの外販を展開する戦略です。また、自治体からの包括的な子育て支援事業(相談窓口運営やイベント企画など)の受託拡大により、箱モノ(施設)に依存しない収益モデルを確立していく道筋が想像されます。最終的には、保育・教育・サービスの三位一体により、「千趣会の保育園なら間違いない」というブランドのプレミアム化を推し進め、少子化社会においても選ばれ続ける「質の高い小規模・高付加価値多拠点モデル」を完成させるのではないかと考えます。
【まとめ】
株式会社千趣会チャイルドケアの第13期決算は、資産合計796百万円、当期純利益58百万円(約0.6億円)という、業界の中でも極めて堅実かつ健全な経営実態を示すものでした。自己資本比率32.0%を確保しながら、新規開園とDXサービスへの投資を並行して進める姿は、単なる「社会貢献」に留まらない、ビジネスとしての「子育て支援」の持続可能性を証明しています。労働力不足や少子化という厳しい外部環境は続きますが、同社が持つ「親会社とのシナジー」と「現場発のDX企画力」は、競合他社に対する強力な防波堤となると推測します。今後は、施設運営で培った信頼をいかに「サービス」や「データ」の価値へと昇華させ、補助金に頼らない自律的な収益構造をどこまで強化できるかが焦点となるでしょう。「笑顔でつなぐ」という理念の通り、子どもと社会、そして企業の持続的な成長を繋いでいく同社の挑戦は、これからの日本の子育て支援市場における、最も注目すべきケーススタディの一つであると確信します。
【企業情報】
企業名: 株式会社千趣会チャイルドケア
所在地: 東京都台東区寿3-15-12
代表者: 森下久子
設立: 2013年11月1日
資本金: 1億円
事業内容: 保育所運営事業(子育て支援事業)、民間学童保育事業
株主: 株式会社千趣会(100%)
