物流は単なる「モノの移動」から、顧客体験の質を決定づける「価値の創造」へと劇的な進化を遂げました。30年の歴史を持つ千趣会グループの物流機能が統合され、2026年1月に新たなスタートを切った同社の最新決算には、物流業界が直面する苦難と、それを乗り越えるためのデジタルトランスフォーメーション(DX)の胎動が刻まれています。債務超過という極めて厳しい財務状況の裏側で、なぜ同社は「攻め」の姿勢を崩さないのか。量子コンピュータを用いた人員配置から二次流通支援まで、次世代物流のスタンダードを経営戦略的視点から解き明かします。
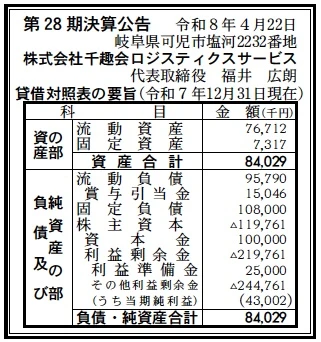
【決算ハイライト(第28期)】
| 資産合計 | 84百万円 (約0.8億円) |
|---|---|
| 負債合計 | 204百万円 (約2.0億円) |
| 純資産合計 | ▲120百万円 (約▲1.2億円) |
| 当期純利益 | 43百万円 (約0.4億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第28期の決算公告において最も注目すべき点は、純資産が▲120百万円という「債務超過」の状態にありながらも、単年度の当期純利益として43百万円を計上し、収益化の兆しを見せている点です。2026年1月の法人統合に伴う一時的なコストや資本構成の変動が影響していると推測されますが、営業黒字を確保できている事実は、物流オペレーションの現場力が極めて高い水準にあることを示唆しています。
【企業概要】
企業名: 株式会社千趣会ロジスティクスサービス
設立: 1998年10月
事業内容: 通信販売業界向け物流センターの企画・運営・管理、3PL事業
【事業構造の徹底解剖】
同社の事業は「EC・通販物流支援事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ECワンストップソリューション事業
カタログ通販大手「ベルメゾン」で培ったノウハウを外部に提供する、同社の主力サービスです。単なる配送代行に留まらず、Shopify等のプラットフォームを用いたサイト構築から、カスタマーサポート、商品撮影、さらには高度なギフトラッピングまでを一気通貫でサポートしています。コメダ珈琲店公式オンラインショップの運営受託など、ブランドの世界観を物流レベルから支える高い対応力が大きな特徴と考えます。
✔次世代型3PLオペレーション事業
延べ床面積48,000坪、スタッフ約800名という巨大なリソースを、テクノロジーによって制御する事業体です。自動倉庫システムや搬送ロボットの導入はもちろん、特筆すべきは量子コンピュータを活用した自社開発ソフトウェア「Smile Board Connect」による人員配置の最適化です。通販特有の激しい出荷波動に対し、データに基づいた最適なシフト調整を行うことで、生産性を極限まで高めていると推測します。
✔循環型ロジスティクス(二次流通)事業
持続可能な社会の実現に向け、EC事業者の返品処理やリペア、クリーニング、再販用撮影などを代行するサービスです。返品された商品を単なる「不良在庫」にさせず、再び「価値ある商品」へと磨き上げるこの機能は、アパレルやインテリアを扱う事業者にとって、ブランド価値の毀損を防ぐ重要なインフラになっていると考えられます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の物流業界は、いわゆる「物流2024年問題」の余波が継続しており、運送リソースの確保とコスト上昇が深刻な経営課題となっています。一方で、消費者の購買行動は完全にデジタルシフトしており、EC市場は成熟期に入りながらも、よりパーソナライズされたギフト対応や、環境負荷の少ない配送へのニーズが強まっています。また、中部エリアにおいては製造業以外のEC物流ハブとしての需要が拡大しており、可児や美濃加茂に拠点を構える地理的優位性は、広域配送コストの最適化という観点から注目されていると見ています。
✔内部環境
内部環境に目を向けると、2026年1月の「ベルメゾンロジスコ」と「千趣ロジスコ」の統合による組織再編が完了し、経営資源の集約が進んでいることが伺えます。現場作業者の平均勤続年数が12年と長いことは、熟練した技術による「ミスのない物流」を支える一方、今回のような大幅な債務超過状態においては、人件費率の最適化やさらなる自動化投資による生産性向上が急務であると推測します。量子コンピュータを活用した人員配置システムを自社で外販可能なレベルまで磨き上げている点は、単なる物流会社からテック企業への脱皮を図る強い意志を感じさせます。
✔安全性分析
財務の安全性という観点では、自己資本比率が約▲142.5%という債務超過の状態にあり、バランスシート上の安全性は極めて低いと言わざるを得ません。流動資産76百万円に対し、流動負債が96百万円と上回っており、短期的な資金繰りには親会社である千趣会からの継続的なバックアップが不可欠な構造であると考えられます。ただし、固定負債108百万円が親会社等からの借入金であれば、実質的な事業継続性には一定の柔軟性があると推測されます。今後は、統合によるシナジー効果を早期に発現させ、利益剰余金のマイナス(▲219百万円)をいかに圧縮していくかが焦点になると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
親会社である千趣会が70年以上の歴史で築き上げた「信頼」と、自社通販「ベルメゾン」の膨大な物流を30年以上にわたり支えてきた「現場ノウハウ」の融合が最大の強みであると考えます。単なる作業代行ではなく、量子コンピュータを活用した独自システム「Smile Board Connect」による人員配置の最適化や、自動搬送ロボットを駆使した最新鋭の倉庫設備は、競合他社が容易に真似できない参入障壁となっています。また、スタッフの平均勤続年数が12年と長く、ECの命とも言えるギフトラッピングや検品といった「人の手による高品質な付加価値」を、大規模な波動の中でも安定して提供できる体制は、ブランド重視のクライアントから高く評価されていると推測します。
✔弱み (Weaknesses)
貸借対照表に顕著に現れている「大幅な債務超過」という財務基盤の脆弱性は、親会社以外の外部顧客に対する新規営業において、信用力の観点から一定の制約となるリスクを孕んでいると考えられます。また、現在は千趣会の通信販売事業に特化したオペレーションが中心であるため、特定顧客の業績変動が自社の収益に直結しやすい収益構造も懸念されます。さらに、中部・関東エリアに拠点が限定されているため、全国的な翌日配送網を求める広域EC事業者に対しては、配送リードタイムやコスト競争力において全国網を持つ大手物流企業に一歩を譲る側面があるのではないかと推測します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
循環型社会(サステナブル)への関心の高まりにより、リユース・二次流通市場が急拡大している点は、リペアやクリーニング技術を持つ同社にとって大きなビジネスチャンスであると考えます。返品商品を新品同様に再生し、再販用の撮影まで代行する「エシカル・ロジスティクス」の需要は、特にアパレル業界において今後さらに高まると推測します。また、中部エリアの中堅中小企業がECへの本格参入を模索する中で、Shopify等を活用した「サイト構築から物流まで一気通貫」のソリューションは、競合が少ないブルーオーシャン市場を開拓する有力な武器になり得ます。自社開発のDXツールをSaaS形式で外販することも、新たな収益の柱となる可能性を秘めていると見ています。
✔脅威 (Threats)
「物流の2024年問題」に続くドライバー不足の深刻化と、それに伴う運賃の大幅な上昇は、荷主からのコスト削減圧力を強め、営業利益を圧迫する恒常的な脅威であると考えられます。また、梱包資材や電気代といった固定費の高騰も無視できないレベルに達しており、高度な自動化設備を維持するためのコスト負担が収益性を上回るリスクも推測されます。さらに、Amazonや楽天といった巨大プラットフォーマーが自社物流網(FBA等)を地方へも急速に広げる中で、独立系3PL企業としての「千趣会グループ」という枠組みが、価格競争力や配送スピードの面で激しい競争にさらされる懸念についても注視が必要であると考えます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
まずは2026年1月に実施された法人統合による重複コストの削減と、オペレーションの標準化を完了させ、統合シナジーを早期に最大化することが最優先事項であると推測します。現在の債務超過状態を解消するためには、キャッシュフローの改善が不可欠であり、既存のベルメゾン向け物流における徹底した省人化投資を加速させる必要があります。具体的には、自社開発の要員配置システム「Smile Board Connect」の精度をさらに高め、繁閑の差による余剰人員のロスを極限までゼロに近づける戦略が考えられます。また、コメダ珈琲店のような高い利益率が見込める「外部EC受託案件」を短期的に積み増すことで、特定顧客依存からの脱却と営業利益の底上げを図るのではないかと考えます。
✔中長期的戦略
中長期的には、単なる物流会社から「ECビジネスの進化を支援するプラットフォーム・プロバイダー」への転換を目指すと推測します。現在強みとしている二次流通支援(リペア・再販)のノウハウを、アパレルに限らず家電や家具等の他商材へも横展開し、循環型経済のハブとしての地位を確立する戦略です。また、自社で培った物流DXソフトウェアを汎用化し、中部エリアのリテール・製造企業向けにSaaSとして提供することで、フロー型の物流収益に加えてストック型のライセンス収益を構築することも視野に入れていると考えられます。最終的には、親会社の物流インフラとしての役割を維持しつつ、独自のテックと専門性で「中部エリアNo.1のEC戦略パートナー」となる道筋を想像します。
【まとめ】
株式会社千趣会ロジスティクスサービスの第28期決算は、純資産▲120百万円という債務超過の現実に直面しつつも、43百万円の当期純利益を確保し、反転攻勢への足がかりを築いた一年であったと総括できます。30年にわたり通販の最前線を支えてきた熟練の現場力と、量子コンピュータを駆使した人員配置DXという「アナログとハイテクの融合」こそが、同社の真の価値です。財務基盤の健全化は急務ですが、千趣会グループの強力なバックアップの下、法人統合という大手術を経て生まれた新生ロジスティクスサービスは、単なる荷運び役を脱ぎ捨て、EC事業者の成長を定義づける「戦略的パートナー」へと変貌を遂げようとしています。人手不足やコスト高騰という荒波の中、同社が描く「エシカルでインテリジェントな物流」の未来は、停滞する日本のEC市場を活性化させる新たな希望の光となるに違いありません。今後の同社の財務改善プロセスと、外部顧客へのサービス浸透の速度から、目が離せません。
【企業情報】
企業名: 株式会社千趣会ロジスティクスサービス
所在地: 岐阜県可児市塩河2232
代表者: 福井 広朗
設立: 1998年10月
資本金: 1億円
事業内容: 通信販売業界向け物流センターの企画・運営・管理
株主: 株式会社千趣会(100%)
