「自分に合う方法が分からない」という"腸活迷子"が溢れる現代。累計販売数1,700万個を突破した驚異のヒット商品『ラクビ[Amazonで確認]』を擁する株式会社ニコリオの最新決算が公表されました。旧「悠悠館」から「NICORIO」へのリブランディングを経て、次世代のヘルスケア企業へと脱皮を図る同社。しかし、今回の貸借対照表が映し出したのは、4.7億円という巨額の純損失でした。この赤字は、市場の飽和を告げる警告なのか、それとも次なる爆発的成長に向けた破壊的投資の跡なのか。自己資本比率70%を超える圧倒的な財務体力を持つ同社が描く、D2C(ダイレクト販売)の未来と戦略の深層を、専門コンサルタントの視点で深掘りしていきましょう。
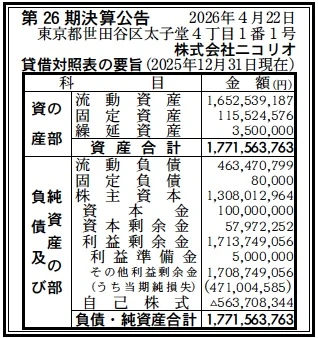
【決算ハイライト(第26期)】
| 資産合計 | 1,772百万円 (約17.7億円) |
|---|---|
| 負債合計 | 464百万円 (約4.6億円) |
| 純資産合計 | 1,308百万円 (約13.1億円) |
| 当期純損失 | 471百万円 (約4.7億円) |
| 自己資本比率 | 約73.8% |
【ひとこと】
ニコリオの第26期決算を一言で表すなら、「攻めの構造改革に伴う戦略的赤字」です。当期純損失が4.7億円という規模に達している一方で、自己資本比率は73.8%という、通常のD2C企業では考えられないほどの高い安全性を維持しています。これは、過去の成功によって積み上げられた約13億円の純資産があるからこそ可能な「脱皮の痛み」であると推測されます。10周年を迎える『ラクビ』の再定義や、サプリメントの枠を超えたデバイス・研究開発への資本投下が、未来の資産を創出できるかどうかが、今期の大きな焦点になると考えます。
【企業概要】
企業名: 株式会社ニコリオ
設立: 2000年12月
事業内容: 「Lakubi(ラクビ)[Amazonで確認]」を中心とした健康食品および化粧品の企画・開発・卸・販売。腸内環境改善に特化したサイエンス・ベースのヘルスケアブランドをグローバルに展開。
【事業構造の徹底解剖】
同社の事業は「トータル・フローラ・ケア事業」に集約されます。具体的には、以下の部門等で構成されています。
✔サプリメント(内面ケア)部門
累計出荷1,700万個を突破した「ラクビ[Amazonで確認]」シリーズを中心とした中核事業です。酪酸菌や乳酸菌を主成分とした腸活サプリメントにおいて、市場のパイオニアとしての地位を確立しています。単なる成分配合に留まらず、短鎖脂肪酸へのアプローチなど、最新の腸内フローラ研究に基づいたエビデンスを重視した製品開発が特徴です。機能性表示食品の認可取得も積極的に行っており、消費者の信頼獲得をブランドの生命線としていることが推測されます。
✔ヘルスケアデバイス・ライフスタイル部門
2026年から本格始動した新領域です。家庭用ヨーグルトメーカー『Yog Pot(ヨグポット)』などのハードウェア展開を通じて、サプリメント(点)の提供から、毎日の食生活(線)のサポートへと事業ドメインを拡張しています。これにより、顧客のキッチンという家庭の重要拠点にブランドが入り込み、LTV(顧客生涯価値)の向上と、継続的な腸活習慣の定着を図る戦略であると考えられます。
✔ビューティー・パーソナルケア部門
『Lakubi skin[Amazonで確認]』や『Lock On アイラッシュセラム[Amazonで確認]』など、腸内環境改善の知見を外見の美しさに転換した事業です。ヒト毛根幹細胞培養液などの先端成分を採用し、インナーケアとアウターケアをセットで提案する「内外美容」の実現を目指しています。サプリメントで培った膨大なD2Cの顧客基盤を活用し、クロスセルを加速させることで収益の多角化を狙っている様子が伺えます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の健康食品市場は、消費者の「エビデンス(根拠)志向」が極限まで高まっています。一方で、インターネット広告の規制強化やプライバシー保護の進展により、従来のD2Cモデルによる新規顧客獲得コスト(CPA)は高止まりしています。このような中、ニコリオは「腸活迷子」への実態調査など、顧客のインサイトに深く切り込むデータドリブンなアプローチを強化しています。また、短鎖脂肪酸普及協会との連携など、業界内での権威付けを通じて、乱立する競合他社との差別化を図る市場環境にあると推測します。世界的な健康意識の高まりにより、国内に留まらずアジア圏全体での「予防医療」への関心が高まっている点も、追い風となっていると考えられます。
✔内部環境
財務諸表から読み取れるのは、極めてキャッシュ・リッチな運営体制です。資産合計17.7億円のうち、流動資産が16.5億円(約93%)を占めており、身軽かつ機動力のある経営を体現しています。今回の4.7億円という巨額の純損失は、組織のスリム化や広告運用の抜本的見直し、あるいは将来の収益源となる知的財産の償却などが一気に発生した結果かもしれません。内部的には中上元弘代表のもと、悠悠館時代の成功体験を一度解体し、真のサイエンス・テック企業へと脱皮するための「筋肉質な組織構築」を優先しているフェーズにあると考えます。台湾子会社との連携深化など、グローバルなオペレーション体制の再構築も進んでいることが伺えます。
✔安全性分析
安全性指標を分析すると、自己資本比率73.8%という数値は、たとえ当期の巨額赤字を考慮しても、盤石を通り越して「鉄壁」と言える水準です。流動負債4.6億円に対して流動資産が16.5億円あり、流動比率は約358%と、短期的な支払い能力に一切の懸念はありません。固定負債がわずか8,000万円(0.8億円)程度に抑えられている点からも、外部からの多額の借入に頼らず、自社資金という名の「弾薬」で巨大なエコシステムを回していることが分かります。財務面での自由度が極めて高く、このキャッシュ・ポジションを武器に、さらなるM&Aや大規模な研究投資を仕掛けられる強力な防波堤を持っていると分析します。自己株式の消却等の資本政策も視野に入るほど、財務基盤は強固であると推測します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社最大の強みは、20年以上にわたって蓄積された1,700万個分の顧客購買データと、そこから導き出される「売れる」製品開発ノウハウにあります。さらに、第26期決算が示す13億円超の純資産という圧倒的な財務体力は、競合が追随できないレベルの長期的なR&Dや広告戦略を可能にしています。「フローラエイド®乳酸菌」の特許取得に見られるような独自素材の開発力と、三軒茶屋というトレンド発信地に拠点を置く情報感度の高さが融合しており、D2Cブランドとしてのブランド・アイデンティティが極めて強固であると考えられます。顧客とのダイレクトな接点を維持し続けるリテンション(継続)能力の高さこそが、同社の本質的な資産であると推測します。
✔弱み (Weaknesses)
当期純損失▲4.7億円という数字は、事業運営の効率性に一時的な歪みが生じていることを示唆しています。特にD2C特有の広告費への依存度が、現在の厳しい規制環境下で「利益を生みにくい構造」に陥っている可能性があり、既存モデルの修正が急務です。また、これほどの巨大な内部留保を抱えながら、単年度で大規模な赤字を計上していることは、ROE(自己資本利益率)の観点からは非効率な資本運用と批判されかねず、資本効率の改善に向けた説明責任が問われる状況にあると推測されます。特定のヒット商品に収益が偏っている場合、製品寿命(プロダクトサイクル)の波に業績が激しく翻弄されるリスクも内包していると考えられます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
「腸活」が一時的なブームを超え「国民的習慣」へと定着したことで、サプリメント以外の周辺市場(調理家電、パーソナルジム連携、医療機関との共同開発)が巨大なブルーオーシャンとして広がっています。特に、自社開発した「フローラエイド®乳酸菌」の特許取得など、独自成分のライセンス供与(B2B)や海外メーカーとの提携によるグローバル展開は、現在の損失を埋めて余りある成長エンジンとなる可能性があります。台湾市場でのプレゼンス向上を足がかりに、成長著しい東南アジア市場へ「JAPAN品質の腸活」を輸出する絶好の好機であると考えます。また、パーソナライズサプリメントへの関心の高まりも、顧客データを保有する同社にとって追い風になると推測します。
✔脅威 (Threats)
消費者庁や薬機法による「健康食品の表示」に対する監視は年々厳しさを増しており、主力商品の広告停止や課徴金といった行政処分のリスクは、事業の根幹を揺るがす最大の懸念事項です。また、製薬大手が最新の創薬技術を背景に「医薬部外品」領域から腸活市場へ攻勢をかけてきており、機能性における優位性をいかに証明し続けられるかが問われています。原材料費の高騰に加え、国際的な物流コストの上昇が、輸出入比率の高い同社の利益率を中長期的に圧迫する脅威になると推測します。SNSのアルゴリズム変更による集客コストの突発的な上昇など、プラットフォーム依存の外部リスクにも常に備える必要があります。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
直近では、今回の4.7億円の赤字要因を徹底的に分析し、ROI(投資対効果)の低い広告チャネルの削減と、既存顧客の「定期継続率(リテンション)」の最大化にリソースを集中させると推測されます。当面は新規獲得の「量」よりも、ブランドへの理解が深い「質の高い顧客」の維持を優先し、キャッシュフローの止血を図るでしょう。また、誕生10周年を迎える「ラクビ」を機軸としたリブランディングキャンペーンを展開し、"腸活迷子"に対する確かなソリューションとしての認知を再定義することで、ブランドの信頼回復と市場シェアの死守を狙うフェーズに入ると分析します。短期的な営業キャッシュフローの正常化が最優先課題になると考えられます。
✔中長期的戦略
中長期的には、単なる「サプリメントの会社」から、個人の健康データを解析し最適解を提示する「パーソナライズ・ヘルスケア・プラットフォーム」への進化を目指すと想像されます。具体的には、自社で腸内フローラ解析サービスを内製化、あるいはスタートアップとの提携を深め、その分析結果に基づいてパーソナライズされたサプリメントや『Yog Pot』用のレシピをサブスクリプションで提供するエコシステムの構築です。13億円の純資産を背景に、将来は「ヘルスケア・銀行(健康寿命を資産化する)」的な金融サービスや、健康保険領域との連携など、従来の業界の枠組みを超えたパラダイムシフトを仕掛け、世界で最も人々に「笑顔(ニコリオ)」を届けるインフラとしての地位を確立する戦略を描いていると推測します。100年企業を見据え、グローバル市場における「JAPANフローラブランド」の確立が究極の目標になると考えます。
【まとめ】
株式会社ニコリオの第26期決算は、資産合計17.7億円、当期純損失4.7億円という、激動のD2C市場における「変革の決意」を象徴する内容でした。しかし、この大幅な赤字の背後には、依然として13億円を超える純資産という、中堅企業としては極めて強固な財務基盤が揺るぎなく存在しています。自己資本比率73.8%という数字は、一時的な損失が事業の永続性を揺るがすものではないことを明確に証明しており、むしろ「次の10年」を創るための大胆な投資余力そのものであると言えるでしょう。悠悠館からNICORIOへ。同社は今、過去の成功体験を一度リセットし、より高度なサイエンスとデジタルが融合した「次世代ヘルスケア」の覇者となるための、壮大な脱皮の最中にあります。規制環境やコスト増といった外的要因は続きますが、それを補って余りある1,700万個の販売データと、盤石なキャッシュ・ポジションが同社の最大の武器です。これから訪れるパーソナライズ・ヘルスケアの時代、ニコリオがどのような革新的な一手でこの赤字を「伝説の先行投資」へと変えていくのか。財務の安全性に裏打ちされたその挑戦から、今後も目が離せません。
【企業情報】
企業名: 株式会社ニコリオ
所在地: 東京都世田谷区太子堂4-1-1 キャロットタワー17階
代表者: 代表取締役 中上 元弘
設立: 2000年12月
資本金: 1億円
事業内容: 総合食品、健康器具、化粧品の製造・卸・販売。
