日本人の「死生観」と「供養のカタチ」が、かつてないスピードで変容しています。1972年の創業以来、石材という地球の財産を通じて日本の石文化を牽引してきた株式会社サンセキが、設立50周年という大きな節目を迎えた第36期決算を公開しました。鳥取県北栄町から全国、そして中国へと広がる強固なサプライチェーンを誇る同社ですが、今回の決算公告に刻まれたのは「311百万円の当期純損失」という、一見すると厳しい数字でした。しかし、経営戦略コンサルタントの視点でこの内実を読み解くと、単なる不振ではなく、伝統的な「石材商社」から、都市型供養サービスを軸とした「ライフスタイル・インフラ企業」への痛みを伴う脱皮、あるいは戦略的な投資フェーズの過渡期である可能性が見えてきます。2026年4月現在、同社がどのような財務的課題を抱え、どのような逆転のシナリオを描いているのか。その核心に迫りましょう。
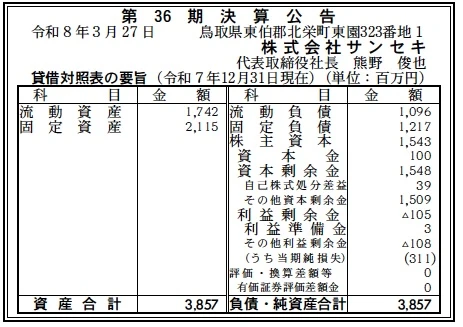
【決算ハイライト(第36期)】
| 資産合計 | 3,857百万円 (約38.6億円) |
|---|---|
| 負債合計 | 2,313百万円 (約23.1億円) |
| 純資産合計 | 1,543百万円 (約15.4億円) |
| 当期純損失 | 311百万円 (約3.1億円) |
| 自己資本比率 | 約40.0% |
【ひとこと】
第36期決算において、311百万円の当期純損失を計上し、利益剰余金が▲105百万円と累積損失の状態に陥っている点は注視すべき事実です。しかし、自己資本比率は40.0%と、財務の健全性のボーダーラインは維持されています。固定資産が2,115百万円と総資産の過半を占めていることから、屋内型納骨堂(天空陵苑、たから陵苑)といったアセット保有型の新規事業に対する減価償却費や、ロゴ刷新を含むリブランディング、中国拠点を含むサプライチェーンの再構築費用が一時的に先行した「戦略的な調整期」であると推測します。
【企業概要】
企業名: 株式会社サンセキ
設立: 1975年7月(創業1972年1月)
事業内容: 墓石製品・原石・工芸品の輸入加工卸、建築・景観土木石工事の設計施工、納骨堂事業の運営管理
【事業構造の徹底解剖】
同社の事業は、伝統的な「石材卸」から、生活に密着した「供養サービス」までを網羅する垂直統合型モデルに集約されます。具体的には、以下の3つの主要部門等で構成されています。
✔石材総合卸・輸入部門
世界各地の原石をいち早く確保し、中国福建省厦門のパートナー工場でサンセキ専用の生産ラインを構築。これにより、高級墓石材「大島石」や中国の名石「黒龍石」などを高品質かつ安定的に供給する、業界屈指のトレーディング機能を果たしています。1989年からの中国進出で培われた検品体制は、他社の追随を許さない同社の競争力の源泉です。
✔建築・景観石材ソリューション部門
公共施設や商業施設の内外装、ランドスケープを彩る景観石のプランニングから施工までを一気通貫で提供しています。自然石の持つ圧倒的な存在感を活かし、木材や金属との異素材融合によるオリジナル石製品(家具、照明等)も企画販売。単なる「材料売り」から「空間プロデュース」へと付加価値を高めている領域です。
✔都市型納骨堂事業部門
「吾妻橋 天空陵苑」や「向島 たから陵苑」に象徴される、現代のライフスタイルに合わせた屋内型納骨堂の運営・コンサルティングです。土地の制約が厳しい都市部において、ITを活用した参拝システムと伝統的な石材技術を融合。今回の決算で固定資産比率が高まっている要因の一つであり、今後のストック型収益の柱として期待される最重要戦略部門であると考えられます。
【財務状況等から見る経営環境】
✔外部環境
2026年4月現在、日本の供養市場は「墓じまい」の加速と、都市部への人口集中に伴う「手軽で持続可能な供養」へのニーズが決定的な潮流となっています。地方の寺院墓地が衰退する一方、都心の駅近納骨堂への需要は依然として高く、同社の「天空陵苑」モデルは時代の要請に合致しています。また、建築業界ではサステナビリティの観点から「経年美化」を楽しめる自然石の価値が再評価されています。一方で、円安の長期化や中国での人件費高騰、さらには物流コストの上昇は、輸入商社としての側面も持つ同社にとって、利益を圧迫する最大の外部要因であると推察します。
✔内部環境
同社の内部環境で特筆すべきは、2025年7月に敢行された「ブランド刷新」です。「石材」から「石の文化」への昇華を掲げ、ロゴデザインを一新したことは、次代の経営を担う熊野社長の強い「変革の意志」の現れです。財務的には、資本剰余金15億円に対し利益剰余金がマイナス1億円と、過去の投資や損失を資本で支えている状態が見て取れます。しかし、全国に広がる支社網と、中国現地での専用ラインという「有人・無人のインフラ」を既に保有している点は、新規参入が極めて困難な内部資産です。この資産をいかに高回転させ、第36期の損失を解消する「稼ぐ力」へ転換できるかが問われています。
✔安全性分析
財務の安全性について分析すると、自己資本比率40.0%という数値は、卸売・建設業の平均をクリアしており、短期的には盤石な状態と言えます。流動資産1,742百万円に対し、流動負債1,096百万円と、短期的な支払能力を示す流動比率は約159%であり、資金繰り上の懸念は少ないと判断できます。ただし、固定負債1,217百万円が固定資産2,115百万円の約57%をカバーしており、多額の長期借入等で設備(納骨堂等)を支えている構造が推測されます。当期純損失が出ている状況下では、金利上昇局面における支払利息負担が経営の重石となるリスクを内包しており、早期の黒字化によるキャッシュフロー改善が急務であると考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
株式会社サンセキの最大の強みは、石材の海外調達から加工、輸入、そして最終的な供養サービスの運営までを一気通貫で掌握する「バーティカル・インテグレーション(垂直統合)」の完成度にあります。中国福建省に自社検品員を置き、パートナー工場のラインを専用化することで実現した「サンセキ品質」は、国内の石材店やゼネコンに対して強力なブランド力となっており、これが全国の支社網を通じた営業力を支えています。また、石材商社としての目利き力を活かした「屋内型納骨堂事業」への進出は、単なる材料供給に留まらない、顧客の終末期課題に直接応える「ソリューションプロバイダー」としての地位を確立させています。50年に及ぶ実績に裏打ちされた銀行取引の信頼性と、自己資本比率40%を維持する財務的レジリエンスが、不透明な市場環境下での機動的な投資を可能にしていると考えます。
✔弱み (Weaknesses)
一方で推測される弱みは、第36期に見られる3億円超の当期純損失と、それに伴う利益剰余金のマイナス(累積損失)に象徴される「構造的な高コスト体質」への懸念です。石材という重量物の輸入と配送は燃料高騰の影響を極めて受けやすく、さらに海外拠点(中国)に依存する生産体制は地政学リスクや為替変動のリスクをダイレクトに収益に反映させてしまいます。また、納骨堂事業のようなアセット重厚型の投資は、回収までに数年から十数年を要するため、今回の赤字が示す通り、初期投資の負担と減価償却費が短期的にはPLを圧迫する構造になっています。74名の従業員で全国の広範な支社を維持するコストパフォーマンスの最適化や、属人的な石材の知識をいかに「デジタル・ナレッジ」化して次世代に承継するかが、組織の継続性における課題になると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
2026年、日本の人口動態が「多死社会」のピークに向かう中で、従来の「家のお墓」に代わる「個の供養」市場は、同社にとって絶大なるフロンティアです。特に東京都心部での納骨堂事業の成功体験(天空陵苑等)は、他の中核都市(名古屋・大阪・福岡)への水平展開という大きな収益ポテンシャルを秘めています。また、カーボンニュートラルへの関心が高まる中、人工的なコンクリートに代わり、耐久性が高く再利用可能な「天然石」を建築素材として活用するエコシステムは、SDGs経営を標榜するゼネコン等への強力な提案機会となります。設立50周年のブランドリニューアルを契機に、墓石イメージの払拭と「モダンな石文化」の創出を加速させることで、新たなD2C(消費者直接取引)チャネルの開拓や、リノベーション需要の取り込みにより、市場の天井を突破できるチャンスが広がっていると考えます。
✔脅威 (Threats)
外部的なリスクとして最も注視すべきは、人々の宗教離れや供養に対する価値観の希薄化による「墓石市場の急激なシュリンク(縮小)」です。散骨や樹木葬といった「石を必要としない供養」が一般的になれば、同社の基幹収益源である墓石卸が根底から揺らぐ恐れがあります。また、中国などの主要生産拠点における環境規制の強化やエネルギー制限は、供給コストの更なる増大を招き、第36期に見せた利益水準の回復を阻害する脅威となります。加えて、大手ITプラットフォーマーによる供養仲介サービスの台頭は、これまで同社が築いてきた地域の石材店とのネットワーク(中抜き)を無効化する恐れもあり、常に「デジタルとアナログの融合」において競合を上回る顧客体験を提供し続けなければならない経営上の不透明要素になると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
まずは、第36期で計上した311百万円の損失要因を精査し、不採算となっている特定支社の見直しや、中国拠点のオペレーションのさらなる効率化による「コストの変動費化」を断行すべきだと考えます。具体的には、現在の石材在庫をAIで管理し、回転率の高い石種に仕入れをフォーカスすることで、運転資本を圧縮し利益剰余金のマイナスを早期に解消することです。また、好調な納骨堂事業において、購入者データのCRM化を徹底し、法要や周辺サービスのアップセルを強化することで、第37期以降の経常利益率をV字回復させる戦略が想像されます。2026年中に「設立50周年キャンペーン」を戦略的に投下し、停滞する墓石市場でのシェア奪取を狙うべきだと推測します。
✔中長期的戦略
中長期的には、単なる「石の売り手」を脱却し、個人の終末をトータルでコーディネートする「エンディング・プラットフォーマー」への進化を目指すべきであると考えます。具体的には、自社で保有する納骨堂資産をデジタル資産(NFT等)と紐付け、家系図や思い出をクラウド保存する「デジタル仏壇」などの高付加価値ITサービスの展開です。これにより、物理的な石材の重量に縛られない「情報の高利益率モデル」を確立します。また、建築分野においては、3Dスキャン技術を用いた歴史的建造物の石材修復や、環境負荷の低い石材リサイクル技術の開発をリードし、グローバル市場における「石材のサステナビリティ・リーダー」としての地位を独占。山陰の地から、世界の供養と建築の在り方を変える「インフラのOS(オペレーティング・システム)」としてのブランドを確立することが、同社の真のゴールになると想像されます。
【まとめ】
株式会社サンセキの第36期決算は、資産合計38.6億円という規模に対し、311百万円の当期純損失という、まさに「変革の最中の苦悩」を映し出したものでした。しかし、その数字の背後にあるのは、50年かけて築いた石材商社としての盤石な基盤を、現代のニーズへと大胆に「トランスフォーム」させようとする経営陣の挑戦です。 2026年、供養はもはや儀式ではなく、人生の最後をどうデザインするかという「個人の権利」へと昇華されました。その変化の最前線で、石という悠久の素材に新たな命を吹き込み続けるサンセキの姿は、斜陽産業と言われがちな石材業界にとって、希望の光となるはずです。今回の赤字は、次なる50年、100年を勝ち抜くための「地固め」のコストであると確信させてくれる、そんな力強さを現在の戦略からは感じます。私たちは、鳥取の地から発信されるこの「石文化の再生」が、どのように日本の風景を美しく、そして心豊かに変えていくのかを、今後も大きな期待を持って注視し続ける必要があるでしょう。
【企業情報】
企業名: 株式会社サンセキ
所在地: 鳥取県東伯郡北栄町東園323番地1(本社)
代表者: 代表取締役社長 熊野 俊也
設立: 1975年7月(創業1972年1月)
資本金: 100,000,000円
事業内容: 墓石・建築石材の輸入加工卸、設計施工、納骨堂事業運営等
拠点: 東京、東海、関西、中四国、広島、九州、仙台、厦門
