最先端の半導体工場や精密医療の現場。そこではミクロン単位の正確な動きが求められます。その「滑らかな動作」の根幹を支えているのが、普段私たちの目には触れることのない「みがき棒鋼」という鉄の部品です。1947年の創立以来、冷間引抜き加工という独自の道で日本のものづくりを支え続けてきたアズマックス株式会社。第79期という、創業100年をも見据えるフェーズで公開された決算公告は、老舗企業が持つ圧倒的な「財務の厚み」と、新時代への適応能力を如実に物語っています。2026年4月現在、資源価格の変動やDXの波が押し寄せる中で、同社がどのような戦略を描き、利益を積み上げているのか。経営戦略コンサルタントの視点から、その盤石な財務基盤と技術の真髄を深掘りしていきます。
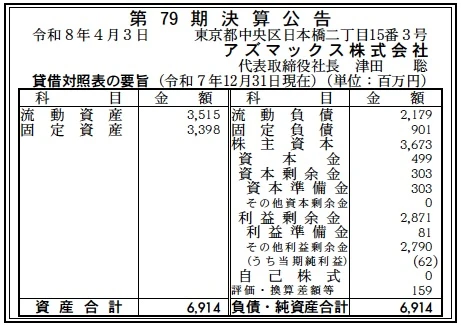
【決算ハイライト(第79期)】
| 資産合計 | 6,914百万円 (約69.1億円) |
|---|---|
| 負債合計 | 3,080百万円 (約30.8億円) |
| 純資産合計 | 3,832百万円 (約38.3億円) |
| 当期純利益 | 62百万円 (約0.6億円) |
| 自己資本比率 | 約55.4% |
【ひとこと】
第79期決算において、自己資本比率55.4%という、製造業の優良企業として極めて健全な財務バランスを維持している点に感銘を受けます。資産合計69億円に対し、負債を30億円程度に抑えつつ、3,400百万円を超える利益剰余金を積み上げている姿は、長年にわたり安定したキャッシュフローを内部に留保してきた証左です。流動比率も約161%と高く、短期的な支払能力と将来の設備投資余力を高次元で両立させていると推測します。
【企業概要】
企業名: アズマックス株式会社
設立: 1947年8月11日(創業1930年3月)
事業内容: 異形みがき棒鋼、コールドフラットバー、ステンレス棒鋼等の製造および販売
【事業構造の徹底解剖】
同社の事業は、特殊鋼の可能性を最大(MAX)に引き出す「異形引抜加工事業」に集約されます。具体的には、以下の主要部門等で構成されています。
✔異形みがき棒鋼・引抜き加工部門
金型(ダイス)から金属を引抜いて伸ばす「冷間引抜き」技術により、切削や研磨では到達不可能な複雑形状を、削ることなく(ロスなく)実現しています。特に半導体製造装置の「軌道軸」や工作機械の核心部品など、光沢のある美麗な表面肌と、加工硬化による高い引っ張り強度を兼ね備えた製品を供給。材料ロスを最大40%削減できるこの手法は、現代の製造業において最強のコスト・ソリューションであると考えられます。
✔高精度カスタマイズ・ソリューション部門
顧客の要望に合わせてAからZまでを追求する、オーダーメイドの製品展開領域です。単なる規格品販売ではなく、開発段階から顧客の設計チームと連携。かつては「わずか5mmの引抜き」でのダイス破損という困難を、不屈のトライアルアンドエラーで克服したエピソードに象徴されるように、他社が断るような難形状や特殊鋼種の加工を独占的に引き受けています。三菱電機やSMC、島津製作所といった国内屈指のメーカー群が主要取引先に名を連ねている点も、この部門の信頼性を裏付けています。
✔広域・多拠点生産管理部門
千葉工場と茨城工場の二拠点体制に加え、東京・大阪・名古屋に拠点を構える、全国規模の供給ネットワークです。最新の茨城工場E棟の完成に見られるように、需要の増大に合わせて戦略的な設備投資を継続。冷間引抜きだけでなく、前工程としての熱間圧延設備も自社で保有しており、リードタイムの短縮と品質の垂直統合を実現していると推測します。
【財務状況等から見る経営環境】
✔外部環境
2026年4月現在、日本の製造業は「失われた30年」を脱し、高度な付加価値領域での国内生産回帰(リショアリング)が加速しています。特に、コネクテックジャパン等の事例に見られるような半導体後工程の国内集積は、アズマックスが提供する「高精度な軌道軸」にとって巨大な市場機会となっています。また、世界的な環境規制の強化により、製造工程での廃棄物削減(SDGs)が強く求められる中、削りカスを最小限に抑える同社の引抜き加工は、取引先企業のサプライチェーン管理(LCA評価)において、優先的な調達基準をクリアする決定的な要因となっていると考えられます。
✔内部環境
同社の内部環境で特筆すべきは、185名の従業員が共有する「挑戦の文化」と、森トラストや三菱UFJ銀行、三菱HCキャピタルといった強力な株主構成による盤石な経営基盤です。財務諸表を見ると、利益剰余金が約29億円(2,871百万円)も積み上がっており、これは創業者の「吾嬬(あづま)」の地から始まった情熱が、数々の不況を乗り越えて強固な資本へと昇華された結果です。事務所棟の新設や拠点の集約を自社資金で断行できるこの「実弾(キャッシュ)」の厚みは、人材獲得競争が激化する現代において、次世代の技術者を採用・育成するための強力な原資となっていると分析します。
✔安全性分析
財務の安全性については、分析するまでもなく「鉄壁」と言える水準です。自己資本比率55.4%は、多額の在庫や売掛金を抱える鋼材加工業において、非常に高いレジリエンス(回復力)を示しています。流動資産3,515百万円に対し流動負債2,179百万円と、短期的な支払能力を示す流動比率は約161%に達しており、資金繰りの懸念は皆無です。また、固定資産3,398百万円の多くが、自社工場や特許、高度な金型資産であることから、外部環境の急激な変化に対しても、独自の技術力を担保に事業を継続できる構造になっています。資本金4.9億円に対し、固定負債が9億円以下に抑えられている点も、不透明な金利情勢下での経営上のリスクヘッジとして非常に賢明な判断であると評価します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
アズマックスの最大の強みは、70年以上にわたる「みがき棒鋼」の専業メーカーとしての暗黙知と、それを支える自己資本比率55.4%という盤石な財務構造の融合にあります。特筆すべきは、切削加工と比較して圧倒的に材料ロスが少ない「冷間引抜き」の独自技術であり、これは2026年のGX(グリーントランスフォーメーション)の潮流において、製造原価の抑制と環境価値の提供という二重の競争優位性をもたらしています。また、三菱電機や島津製作所といった国内最高峰のメーカー群を主要顧客に持ち、彼らの開発初期段階から「難形状の実現」という形で深く食い込んでいる点は、単なる部品供給を超えた「共同開発パートナー」としての地位を確立させており、これが競合他社に対する決定的な参入障壁となっていると考えます。
✔弱み (Weaknesses)
一方で推測される弱みは、同社のビジネスモデルが「特定の熟練工の勘や経験」に依存する部分を一定程度残している点です。従業員185名という少数精鋭体制では、相次ぐ工場の拡張(茨城工場E棟等)に対して、品質を担保できる監督者の育成スピードがボトルネックとなるリスクを内包しています。また、第79期の当期純利益62百万円という数字は、資産規模69億円に対しては利益率(ROA等)の観点でさらなる向上の余地があり、原材料である特殊鋼の世界的な相場変動を、迅速に受託加工賃(チャージ)へ反映させる価格決定権の強化が、老舗企業ゆえの既存顧客との調整において課題となる可能性があると分析します。デジタルの活用による生産管理のさらなる可視化が、この「伝統的な弱み」を克服する鍵になるでしょう。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
現在、世界を席巻している「半導体ブームのさらなる高度化」は、同社にとって絶好の機会です。AIサーバーや次世代GPUの製造に不可欠な、より微細で正確な駆動を支える「次世代軌道軸」への需要は、従来の製品単価を遥かに上回る高収益モデルを創出するチャンスとなります。また、2026年、日本政府が推進する「戦略物資の供給確保」という文脈で、同社のような独自素材加工技術を持つ企業への補助金や共同研究の機会が急増しており、手元にある潤沢な利益剰余金を活用したM&Aや技術提携により、周辺の表面処理技術や熱処理技術を傘下に収める絶好のタイミングにあります。引抜き加工が持つ「SDGs適性」をグローバルにアピールすることで、海外の高級ブランドや航空宇宙分野への販路を拡大し、市場の天井を突破できるチャンスが目の前に広がっていると考えます。
✔脅威 (Threats)
外部的なリスクとして最も注視すべきは、鉄鋼業界全体に課される「カーボンニュートラル・サーチャージ」の導入です。仕入先である製鉄大手が脱炭素投資のコストを価格転嫁してくる際、同社のような加工メーカーがそれをエンドユーザーへ反映できなければ、第79期で見せた利益水準が容易に損なわれる恐れがあります。また、3Dプリンティング技術の劇的な向上により、これまで引抜き加工でしか作れなかった複雑な中空・異形状が現場で出力できるようになれば、中長期的には中価格帯の製品がコモディティ化し、同社の技術的優位性が相対化されるリスクも否定できません。加えて、世界的な金融引き締めに伴う金利上昇は、30億円規模の負債を抱える現状において、支払利息の増大という形で直接的に経営を圧迫する不透明要素になると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
まずは、現在29億円積み上がっている利益剰余金をレバレッジとして、製造ラインの「AI・IoTによる見える化」を最優先で完遂すべきだと考えます。具体的には、引抜き時のダイスにかかる応力を常時センシングし、破損予兆を検知する「スマートダイス」の実装です。これにより、かつて苦労した「5mmでの失敗」をデジタルの力で未然に防ぎ、歩留まりを極限まで高めることで、第79期の利益率を2026年度中にさらに一段階引き上げることが可能です。また、好調な半導体分野において、特定顧客の専属開発チームを社内に設置し、次世代3nmプロセス機等に向けた「特殊合金の引抜き」という超・高付加価値領域の独占を狙う戦略が想像されます。
✔中長期的戦略
中長期的には、単なる「部品メーカー」を脱却し、精密駆動をトータルで設計・保証する「モーション・インテリジェンス・プラットフォーマー」への進化が求められます。具体的には、自社の軌道軸にセンサを統合し、機械の稼働ログを収集・分析して、部品交換のタイミングを自動でレコメンドするBPaaS(Business Process as a Service)の展開です。これにより、製造原価に依存しない「保守・データ収益」の比率を30%以上にまで高める。また、カーボンニュートラルな鋼材(グリーン・スチール)を用いた「完全ゼロエミッション引抜き品」のブランドを確立し、欧州市場への本格進出を果たす。100年先も社会の「動脈」を支え続けるため、鉄の可能性をAからZまで、そしてその先へと拡張し続けることが、同社の真のゴールになると想像されます。
【まとめ】
アズマックス株式会社の第79期決算は、資産合計69億円、当期純利益62百万円、そして自己資本比率55.4%という、老舗企業の貫禄と新時代の挑戦が同居した、素晴らしい内容でした。この数字の背後にあるのは、昭和の創業時から連綿と受け継がれる「お客様のあらゆるニーズにMAXに応える」という愚直なまでの誠実さと、それを支える卓越した「冷間引抜き」の技です。 2026年、産業界がかつてないほどの技術変革とサステナビリティを求められる中で、アズマックスのような「財務の健全性」と「独自の専門技術」を兼ね備えたプレイヤーの価値は、今後ますます高まっていくでしょう。今回の堅実な決算内容は、同社がこれからも信頼の旗手として、100年、200年と日本のものづくりを支え続けるための、十二分な「兵糧」と「志」が備わっていることを証明しています。私たちは、日本橋の本社から、そして千葉・茨城の工場から発信される、この「鉄の新しい物語」が、どのように世界の未来を動かしていくのかを、今後も大きな期待を持って注視し続ける必要があるでしょう。
【企業情報】
企業名: アズマックス株式会社
所在地: 東京都中央区日本橋2-15-3 平和不動産日本橋ビル(本社)
代表者: 代表取締役社長 津田 聡
設立: 1947年8月11日(創業1930年3月)
資本金: 499,000,000円
事業内容: 異形みがき棒鋼、各種特殊引抜製品の製造販売
主要株主: 森トラスト、中川特殊鋼、三菱UFJ銀行、三井住友信託銀行、三菱HCキャピタル
