製造業の心臓部、愛知県。この地で「電機商社」から「エンジニアリング企業」へと華麗な転身を遂げ、今や大手企業のDX(デジタルトランスフォーメーション)を支える存在となっているのが、ダイトーエムイー株式会社です。2026年、人手不足が深刻化する中で、ロボットSIerとしての側面を持つ同社の重要性はかつてないほど高まっています。今回は、最新の第70期決算公告を徹底分析。約60億円という安定した資産規模と、トヨタグループをはじめとする錚々たる主要取引先との関係から、同社の財務健全性と、さらなる成長を見据えたグローバル戦略の全貌を、経営コンサルタントの視点で深掘りしていきます。
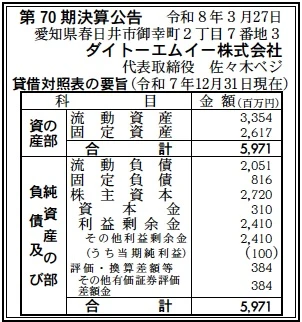
【決算ハイライト(第70期)】
| 資産合計 | 5,971百万円 (約59.7億円) |
|---|---|
| 負債合計 | 2,867百万円 (約28.7億円) |
| 純資産合計 | 3,104百万円 (約31.0億円) |
| 当期純利益 | 100百万円 (約1.0億円) |
| 自己資本比率 | 約52% |
【ひとこと】
第70期の決算数値は、非常にバランスの取れた「盤石な経営」を象徴しています。自己資本比率52%という水準は、多額の仕入や設備投資を伴う技術商社・メーカー機能としては非常に優秀です。当期純利益100百万円を確実に計上し、利益剰余金を2,410百万円まで積み上げている点は、過去の安定した収益力の証明と言えるでしょう。特に流動資産が資産の過半数を占めており、急激な市況変動や新技術への投資にも即応できる高い流動性を保持していると推測されます。
【企業概要】
企業名: ダイトーエムイー株式会社
設立: 1957年(創業)
事業内容: 電子・電機機器システム販売(商社部門)、FA・ロボットエンジニアリング、カスタムパソコンの企画・開発・製造(製造部門)。モノづくり産業の川上から川下までを支えるトータルソリューションを提供。
【事業構造の徹底解剖】
同社の事業は「製造業トータルソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔電子・電機機器システム販売事業(商社部門)
1957年の創業以来の基盤であり、電子、電気、制御機器を自動車、OA、メディカルなど幅広い分野に提供しています。単なる卸売ではなく、技術的な知見を伴うセールスエンジニアリング体制を整えており、顧客の製品開発における「技術コンサルタント」的な役割を果たしていると考えられます。
✔FAエンジニアリング事業(ロボットSIer)
システムインテグレーターとして、工場の自動化や省人化設備の設計、製作、据付を一気通貫で手がけています。特にファナック社のROBOGUIDEを活用したシミュレーションや、産業用ロボットを用いた高度なハンドリング技術に定評があり、現在の人手不足を背景とした設備投資需要の受け皿となっています。
✔産業用組込みPC事業(特殊筐体設計)
過酷な環境下で使用される産業用パソコンのカスタム設計・製造を行っています。20年以上の実績を持ち、汎用PCでは対応できない耐環境性や長期供給性が求められる分野で、独自の付加価値を提供しています。IoT時代の到来により、エッジコンピューティングの核となる製品として、今後の重要性がさらに増すと推測します。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の製造業を取り巻く環境は、かつてのコスト削減一辺倒から「レジリエンス(適応力)」と「DX」へとシフトしています。愛知県を拠点とする同社にとって、主要顧客である自動車関連企業のEV化や生産ラインの刷新は、大規模な案件創出の機会となっています。一方で、部品不足のリスク管理やカーボンニュートラルへの対応がサプライチェーン全体に求められており、単に部材を納めるだけでなく、環境負荷の低減やトレーサビリティの確保に寄与するソリューション提供が企業の生存条件となっていると考えられます。
✔内部環境
第70期の財務諸表を詳細に見ると、負債合計2,867百万円のうち流動負債が約7割を占めており、これは活発な仕入・営業活動を裏付ける営業債務が中心であると推測されます。一方で固定負債は816百万円に抑えられており、借入負担が比較的軽い堅実な財務運営がなされています。親会社であるダイトーエムイーホールディングスが台湾証券市場に上場していることは、アジア市場における調達力と販売チャネルの面で大きな優位性をもたらしています。社内にはISO9001/14001を取得した製造・営業部門を抱えており、品質と環境の両面で大手企業の厳しい要求水準をクリアできる体制が確立されていると言えます。
✔安全性分析
財務の安全性という観点では、自己資本比率52%は製造機能を持つ企業として非常に盤石です。流動資産3,354百万円に対し流動負債2,051百万円となっており、流動比率は約163%と、短期的な支払能力に一切の懸念はありません。固定資産2,617百万円を純資産3,104百万円で完全にカバーしている(固定比率約84%)点は、長期的な投資もすべて自己資本で賄えていることを意味し、極めて健全な状態です。当期純利益100百万円を安定的に計上し続けられる体質があれば、次世代のロボット技術やAI、特殊PCの開発に向けた攻めの投資を継続するだけの十分な余力があると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、約70年にわたる商社としての厚い信頼関係をベースに、自ら設計・製造機能を備えた「メーカー機能付き商社(セールスエンジニアリング)」という独自の立ち位置を確立している点にあると考えられます。主要取引先リストには、アイシン、豊田自動織機、デンソー関連など、日本を代表するモビリティ企業が名を連ねており、これらの企業との深い結びつきは、一朝一夕には構築できない貴重な参入障壁となっています。また、ロボットSIerとして、シミュレーションからアフターサービスまでをワンストップで提供できる体制は、複雑化する自動化ニーズに対して、顧客が最も求める「安心感」という付加価値をダイレクトに提供できる源泉であると推測されます。
✔弱み (Weaknesses)
内部環境における課題としては、その多角化された事業構造ゆえに、専門人材の確保と育成が常に経営のボトルネックになるリスクが挙げられます。商社部門、FAエンジニアリング部門、産業用PC部門のいずれもが高い専門性を要求されるため、特定のキーパーソンへの依存度が高まっていないかを注視する必要があります。また、台湾上場の親会社を持つグローバルな背景がある一方で、各事業部間でのシナジーが十分に発揮され、全社的な経営資源の最適化が進んでいるかという点は、さらなる収益性向上に向けた余地があるかもしれません。当期純利益率を資産規模に照らして見た場合、付加価値のさらなる向上と業務プロセスの効率化によって、利益率を一段引き上げる余地があるのではないかと考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
外部環境における大きなチャンスは、カーボンニュートラルに向けた世界的な設備投資の加速と、生産拠点の回帰(国内回帰)の動きです。特に国内工場の自動化・ロボット化需要は、一時的なブームではなく長期的なトレンドとなっており、同社のFAエンジニアリング事業にとっては絶好の追い風です。また、親会社が台湾市場に上場している利点を活かし、世界最大の半導体製造拠点である台湾のエコシステムと、日本の緻密なエンジニアリング技術を融合させた、新たなデバイス開発や調達ソリューションを展開する機会があります。産業用組込みPC事業においても、工場内のエッジAIやサイバーセキュリティ対策としての需要が急増しており、高付加価値なニッチ市場を独占できる可能性があると推測されます。
✔脅威 (Threats)
直面する脅威としては、地政学リスクに伴う電子部品・半導体の調達の不透明感と、それに伴うコスト増が挙げられます。価格転嫁が難しい大規模・長期プロジェクトにおいては、原価の上昇が利益を圧迫するリスクがあります。また、GAFAなどのプラットフォーマーが産業用ソフトウェア領域への参入を強める中で、既存のハードウェア主体のソリューションが陳腐化する懸念も否定できません。人材獲得競争の激化により、エンジニアリングコストが上昇し、利益率が低下する可能性も想定されます。これらに対し、ハードとソフトを高度に融合させた、より代替困難な「トータルソリューション」へとサービスを昇華させ続けられるかが試されていると考えられます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
まずは、自動車業界の変革期における設備投資案件を確実に捕捉するため、営業と技術の連携をさらに強化した「セールスエンジニアリング体制」の高度化を図るべきだと考えます。具体的には、既存の商社部門が持つ顧客ネットワークに対し、自社のFA部門やIPC部門のソリューションをセットで提案するクロスセルの徹底です。また、調達コストの変動に対しては、親会社のネットワークを活用したグローバルなサプライチェーンの再構築により、安定した原価率の維持に努めるものと推測されます。当期純利益100百万円という安定した利益をベースに、若手エンジニアの積極的な採用と育成プログラムの充実を図り、将来の案件増加に備えた体制整備を急ぐ戦略が想定されます。
✔中長期的戦略
中長期的には、単なる「設備の導入」から「データの活用」による付加価値創造へのシフトを目指すと推測します。自社で導入したロボットや産業用PCから得られるデータを収集・分析し、工場の稼働最適化や予兆保全を提案する「サービスとしての製造インフラ(Manufacturing as a Service)」の構築が期待されます。また、台湾の親会社を通じてアジア圏の半導体・IT企業とのアライアンスを深め、次世代通信(6G)やエッジAIに対応した、より高度な産業用組込みシステムの開発・標準化を主導すべきです。圧倒的な財務余力を背景に、ニッチな技術を持つスタートアップとのM&Aや提携を積極的に行い、モノづくり産業における「川上から川下まで」というビジョンをデジタル領域にまで拡張していくことが、真のトータルソリューション企業への王道になると考えます。
【まとめ】
ダイトーエムイー株式会社の第70期決算は、資産規模5,971百万円、自己資本比率52%という、まさに「盤石」かつ「堅実」を象徴する内容でした。昭和32年の創業以来、常に時代のニーズに合わせて自らをアップデートし続けてきた同社の柔軟性は、現在の激動する製造業界において最強の武器となっています。当期純利益100百万円という数字は、積極的な事業変革と、主要取引先との長年にわたる厚い信頼が結実した結果であり、将来に向けた十分な成長資金を内部に留保できていると評価できます。愛知県春日井市から、日本の、そしてアジアの製造業のDXを支える旗手として。同社の歩みは、日本の「技術商社」が今後目指すべき一つの理想的な進化系を示しています。70年の歴史を背負いながら、最新のロボット技術とデジタル技術で未来を切り拓くダイトーエムイーの挑戦に、これからも多くの期待が集まることは間違いありません。
【企業情報】
企業名: ダイトーエムイー株式会社
所在地: 愛知県春日井市御幸町2丁目7番地3
代表者: 代表取締役 佐々木ベジ
設立: 1957年12月17日(昭和32年)
資本金: 310,000,000円(3.1億円)
事業内容: 産業用ロボット・FAシステムエンジニアリング、産業用組込みPCの設計・製造、電子・電機機器の販売。
株主: ダイトーエムイーホールディングス株式会社 100%
