インドネシア国有石油会社プルタミナとトヨタ自動車、ENEOS、中部電力、関西電力、INPEXなど日本を代表するエネルギー関連企業が株主に名を連ねる会社があります。PPTエナジートレーディング株式会社は、1965年の設立以来60年以上にわたり、インドネシアと日本のエネルギー貿易の架け橋を担ってきました。売上高約637億円、当期純利益約28億円を計上した第61期決算を読み解きながら、同社の事業構造と将来の可能性を深掘りしていきましょう。
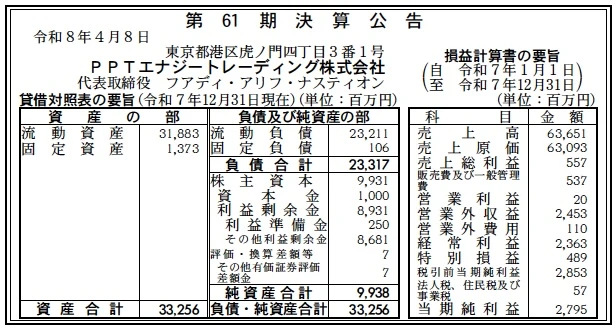
【決算ハイライト(第61期)】
| 資産合計 | 33,256百万円 (約332.6億円) |
|---|---|
| 負債合計 | 23,317百万円 (約233.2億円) |
| 純資産合計 | 9,938百万円 (約99.4億円) |
| 当期純利益 | 2,795百万円 (約28.0億円) |
| 自己資本比率 | 約29.9% |
【ひとこと】
第61期決算で最も注目すべき点は、売上高63,651百万円に対して売上総利益がわずか557百万円(利益率約0.9%)であるにもかかわらず、最終的に2,795百万円の当期純利益を計上している点です。営業利益が20百万円と非常に薄い一方で、営業外収益が2,453百万円と本業の利益を大きく上回っています。この構造は、同社がトレーディング事業による薄利多売のビジネスモデルを基盤としつつ、投資収益や為替差益などの財務活動から大きな利益を生み出していることを示していると推測します。
【企業概要】
企業名: PPTエナジートレーディング株式会社
設立: 1965年5月15日
事業内容: 石油・ガス事業(原油・石油製品・LNG等の取引)、マテリアル事業(潤滑油・ベースオイル・機械装置用資材)、新・再生可能エネルギー事業(小型水力発電・バイオマス・太陽光発電・アンモニア等)
【事業構造の徹底解剖】
同社の事業は「エネルギートレーディング事業」を中核に、3つの事業領域で構成されています。具体的には、石油・ガス事業、マテリアル事業、新・再生可能エネルギー事業の3本柱で展開されています。
✔石油・ガス事業
同社の祖業であり、現在も売上の大部分を占めると推測される中核事業です。1965年のファーイーストオイルトレーディング株式会社としての設立以来、インドネシア産原油および石油製品の日本市場向け販売を手がけてきました。現在ではブルネイ産原油やナフサ、ガソリン、LSWR(低硫黄ワックス状残渣油)などを取り扱い、アジア諸国への供給を行っています。2010年の社名変更を機にLNG(液化天然ガス)の取引にも事業領域を拡大し、2016年にはシンガポールにPPT Energy Trading Singapore Pte. Ltd.を設立してLNGトレーディングの拠点を確保しました。インドネシアの国有石油会社プルタミナが株主であることから、インドネシア産エネルギー資源へのアクセスにおいて他社にはない優位性を持っていると推測します。
✔マテリアル事業
潤滑油・ベースオイル・機械装置用資材といった素材分野において、国内外のパートナー企業と連携した事業を展開しています。特筆すべきは、インドネシアのPT Pertamina Lubricants製エンジンオイルの正規ディストリビューターとして日本国内での輸入・販売を担っている点です。また、日本メーカー製のナフテン系ベースオイルの海外輸出や、プルタミナグループ企業のプラント設備向けに日本製の機器・部品の輸出も行っています。このマテリアル事業は、エネルギートレーディングで培ったインドネシア-日本間のビジネスネットワークを活用した派生事業であり、原油・LNG取引と比較して利益率が高い可能性があると推測します。
✔新・再生可能エネルギー事業
2020年以降、世界的な脱炭素社会への流れを見据え、新エネルギー・再生可能エネルギー分野への事業展開を加速させています。インドネシアでは関連会社を通じて南ベンクルと北スラウェシに小型水力発電設備を建設・運営しています。日本国内ではインドネシア産のPKS(パーム椰子殻)や木質ペレット、廃食用油などのバイオマス・バイオ燃料の輸入販売を手がけるほか、電力取引、太陽光発電および蓄電池事業の開発にも取り組んでいます。さらに、2030年の本格取引開始を目指してアンモニア事業への参入準備を進めており、水素事業やCCS/CCUS技術を活用したカーボンソリューションなど、将来の成長分野への布石も打っています。
【財務状況等から見る経営環境】
✔外部環境
グローバルなエネルギー市場は、脱炭素政策の推進と安全保障上のエネルギー安定供給の両立という二律背反の課題に直面しています。特に日本においては、化石燃料への依存度が依然として高く、LNGの安定調達は国家的な課題です。インドネシアは日本にとって重要なLNG供給国の一つであり、両国間のエネルギー貿易は政府間の外交関係にも支えられた堅固な基盤を持っています。一方で、原油やLNGの国際価格は地政学リスクや需給バランスの変動によって大きく揺れ動く構造にあり、2022年以降のウクライナ情勢に端を発したエネルギー価格の乱高下はトレーディング企業の業績に大きな影響を及ぼしています。脱炭素社会へのトランジション期において、LNGは「つなぎの燃料」として一定の需要が見込まれるものの、再生可能エネルギーの急速なコスト低下は化石燃料事業の中長期的な縮小を予兆しています。
✔内部環境
PPTエナジートレーディングの内部環境を特徴づけるのは、その独特な株主構成です。インドネシアの国有石油会社プルタミナを筆頭に、トヨタ自動車、ENEOS、中部電力、関西電力、INPEX、コスモ石油、東京電力HD、出光興産、石油資源開発、東京ガス、鹿島石油、日鉄エンジニアリング、九州電力など、日本のエネルギー産業の主要プレイヤーが株主として名を連ねています。この「オールジャパン」とも言える株主基盤は、同社がインドネシアと日本のエネルギー貿易における公的な性格を帯びた特殊な存在であることを示しています。グループ全体で従業員数は30名と非常に少数精鋭の組織体制であり、大規模なトレーディングを少人数で効率的に回すビジネスモデルが確立されていると考えます。利益剰余金が8,931百万円に達していることからも、過去数十年にわたって安定的に利益を積み上げてきた経営実績が窺えます。
✔安全性分析
自己資本比率約29.9%は、一般的な企業と比較するとやや低い水準に見えますが、エネルギートレーディング企業の特性を考慮する必要があります。トレーディング事業では商品の仕入れ・販売に伴う運転資金が大量に必要となるため、流動負債が大きくなる傾向があります。実際に同社の流動負債は23,211百万円と負債のほぼ全額を占めており、固定負債はわずか106百万円です。これは長期的な借入金への依存がほとんどないことを意味し、財務構造としては健全であると考えます。流動資産31,883百万円に対して流動負債23,211百万円であることから、流動比率は約137%であり、短期的な支払い能力は確保されています。純資産9,938百万円(約99.4億円)は資本金10億円の約10倍に達しており、長年にわたる利益蓄積が同社の財務的な安定性を支えています。当期純利益2,795百万円に対する純資産からROEを試算すると約28.1%という高水準であり、株主資本を効率的に活用していることが分かります。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
PPTエナジートレーディングの最大の強みは、インドネシア国有石油会社プルタミナをはじめ、トヨタ自動車、ENEOS、中部電力、関西電力、INPEX、コスモ石油、東京電力HD、出光興産、石油資源開発、東京ガス、鹿島石油、日鉄エンジニアリング、九州電力という日本のエネルギー産業を代表する企業群が株主として参画している点にあります。この他に類を見ない株主構成は、インドネシアのエネルギー資源への直接的なアクセスと、日本国内の主要エネルギー需要家への販路の双方を同時に確保していることを意味し、エネルギートレーディングにおいて極めて強固な競争優位性を形成しています。さらに、1965年から60年以上にわたって構築してきたインドネシア-日本間の貿易ネットワークと信頼関係は、新規参入者が短期間で再現することが困難な無形資産です。加えて、グループ30名という少数精鋭体制で売上高約637億円を効率的に運営する経営力と、ROE約28.1%という高い資本効率性も特筆に値します。
✔弱み (Weaknesses)
最も顕著な弱みは、本業であるトレーディング事業の営業利益率の低さです。売上高63,651百万円に対して営業利益はわずか20百万円であり、営業利益率は0.03%にすぎません。当期純利益2,795百万円の大部分が営業外収益2,453百万円に依存している構造は、本業の収益力に課題があることを示していると推測します。この営業外収益の内訳は公開されていませんが、為替差益や受取配当金、投資有価証券に関連する収益などが含まれていると考えられ、これらは市場環境の変動に左右されやすい性質を持っています。また、自己資本比率が約29.9%であることは、大口取引における突発的な損失が生じた場合の財務的な耐性に限界がある可能性を示唆しています。さらに、石油・ガスという化石燃料を中心とした事業ポートフォリオは、脱炭素社会への移行が進む中で中長期的なビジネスモデルの転換を迫られるリスクを内包しています。
✔機会 (Opportunities)
脱炭素社会へのトランジション期において、LNGは石炭や石油と比較してCO2排出量が少ないクリーンエネルギーとして位置付けられており、アジア太平洋地域を中心にLNG需要の拡大が見込まれています。同社がシンガポール拠点を持ちLNGトレーディングを展開していることは、この成長市場を取り込む上で有利なポジションにあると考えます。また、次世代燃料として注目されるアンモニアの取引を2030年に本格化する計画を持っていることは、将来のエネルギーミックスの変化に先行して対応するための重要な布石です。インドネシアにおける小型水力発電の事業展開や、日本国内でのバイオマス・バイオ燃料の輸入販売は、再生可能エネルギー分野での実績づくりとして着実に進められており、水素事業やCCS/CCUS技術の事業化が実現すれば、化石燃料依存からの構造転換を果たすことが期待できます。インドネシア政府が推進するエネルギー転換政策も、同社にとって新たなビジネスチャンスを生み出す外部環境として作用すると推測します。
✔脅威 (Threats)
エネルギートレーディング事業にとって最大の脅威は、原油・LNGの国際価格の急激な変動リスクです。価格が急騰した場合には運転資金の急増による資金繰りの圧迫が生じ、価格が急落した場合には在庫の評価損や取引先の信用リスクが顕在化する可能性があります。また、世界各国で進行する脱炭素政策の強化は、中長期的に化石燃料の需要減少をもたらす構造的な脅威です。日本政府のGX(グリーントランスフォーメーション)推進政策のもと、再生可能エネルギーへの投資シフトが加速すれば、従来型のエネルギートレーディングの市場規模は縮小方向に向かうと推測されます。さらに、地政学リスクの高まりは国際的なエネルギー貿易の不確実性を増大させており、特にインドネシアの政治・経済情勢の変化は同社の事業に直接的な影響を及ぼし得ます。為替変動リスクも、国際取引が主体である同社にとって常に注視すべき脅威であり、円安局面では仕入コストの増加、円高局面では輸出収益の減少に直結します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的には、既存の石油・ガストレーディング事業の収益基盤を安定させつつ、営業利益率の改善に取り組むことが重要であると考えます。営業利益がわずか20百万円という状況は、トレーディング事業のマージン管理やリスクヘッジ手法の見直しによって改善の余地があると推測します。また、シンガポール拠点を活用したLNGトレーディングの取引量拡大は、アジア太平洋地域のLNG需要の伸びを背景に短期的な成長ドライバーとなる可能性があります。マテリアル事業においては、プルタミナグループとの関係を活かしたインドネシア向け日本製機器・部品の輸出拡大や、Pertamina Lubricants製品の日本国内での販路拡大が、本業の利益率向上に寄与すると考えます。バイオマス・バイオ燃料事業についても、日本国内のバイオマス発電所の稼働拡大に伴うPKSや木質ペレットの需要増を確実に取り込む営業活動が求められます。
✔中長期的戦略
中長期的には、2030年を見据えたアンモニア取引の本格化が最も重要な戦略テーマであると推測します。アンモニアは石炭火力発電の混焼燃料としての活用が日本のGX政策において推進されており、インドネシアはグリーンアンモニアの潜在的な供給国として注目されています。プルタミナとの資本関係を活用して、インドネシアからのアンモニア供給チェーンを構築できれば、化石燃料からクリーンエネルギーへの事業転換を同時に実現できると考えます。また、水素事業やCCS/CCUS技術を活用したカーボンソリューションの開発は、同社の将来的な事業ポートフォリオを根本的に変革する可能性を秘めています。インドネシアでの小型水力発電事業を足掛かりとした再生可能エネルギー事業の拡大も、化石燃料への依存度を段階的に低減させる戦略として有効です。さらに、太陽光発電および蓄電池事業の開発を通じた日本国内の電力市場への本格参入は、トレーディング事業の枠を超えた事業者としてのポジション確立に寄与すると推測します。プルタミナをはじめとする株主企業との戦略的な連携強化により、各社が持つ技術力・資金力・販売網を結集したコンソーシアム型のプロジェクト開発が実現すれば、同社は単なるトレーディング会社から、エネルギートランジションのプラットフォーム企業へと進化する道筋が見えてきます。
【まとめ】
PPTエナジートレーディング株式会社の第61期決算は、同社のビジネスモデルの特徴と将来性を鮮明に映し出すものでした。売上高63,651百万円(約637億円)に対して当期純利益2,795百万円(約28億円)を計上し、ROE約28.1%という高い資本効率を実現しています。ただし、営業利益がわずか20百万円であり、利益の大部分が営業外収益に依存している構造は、本業の収益力という観点では課題が残ります。同社の最大の競争優位性は、プルタミナを筆頭にトヨタ自動車やENEOS、大手電力会社など日本のエネルギー産業を代表する企業群が株主として参画しているという類まれな資本構成にあります。この株主基盤は、インドネシアのエネルギー資源へのアクセスと日本国内の需要家への販路を同時に確保する強固な事業基盤を提供しています。今後は、LNGトレーディングの拡大に加え、2030年を目標としたアンモニア取引の本格化、水素・CCS/CCUS分野への進出、インドネシアでの再生可能エネルギー事業の拡大といった中長期戦略の実行が、同社の事業構造転換の成否を左右すると考えます。60年以上にわたりインドネシアと日本のエネルギーの架け橋を担ってきた同社が、脱炭素時代においてどのような新しい役割を切り拓いていくのか、今後の展開に注目していきましょう。
【企業情報】
企業名: PPTエナジートレーディング株式会社
所在地: 東京都港区虎ノ門四丁目3番1号 城山トラストタワー16階
代表者: 代表取締役社長 フアディ・アリフ・ナスティオン
設立: 1965年5月15日
資本金: 10億円
事業内容: 石油・ガス事業(原油・石油製品・LNG等の取引)、マテリアル事業(潤滑油・ベースオイル・機械装置用資材の取引)、新・再生可能エネルギー事業(小型水力発電・バイオマス・バイオ燃料・太陽光発電・蓄電池・電力取引・アンモニア等)
株主: プルタミナ(インドネシア国有石油会社)、トヨタ自動車、ENEOS、中部電力、関西電力、INPEX、コスモ石油、東京電力HD、出光興産、石油資源開発、東京ガス、鹿島石油、日鉄エンジニアリング、九州電力 他
