銀座1丁目、わずか8坪から始まった壮大な「夢」が、今、日本の化粧品業界において類を見ない「鉄壁の城」を築き上げています。高級化粧品の頂点を走り続ける株式会社アルビオン。今回公示された2025年度(令和7年度)決算は、90%を超える自己資本比率と40億円を突破する純利益という、圧倒的な財務の「品格」を示しました。百貨店や専門店が激変の渦中にある2026年4月の今、なぜアルビオンは揺るがないのか。伝統の「乳液先行」理論と、最新のAI技術、そして「教育」という名の人的資本経営。戦略コンサルタントの視点から、ラグジュアリー美容の巨人が描く未来を見ていきましょう。
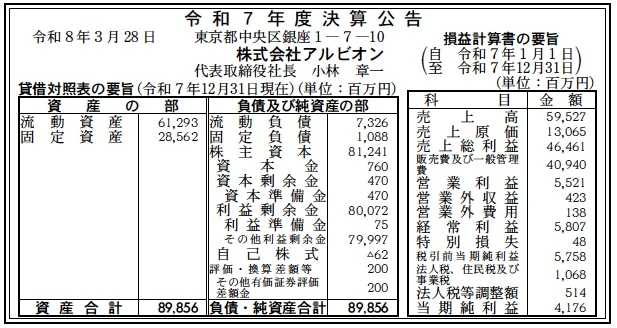
【決算ハイライト(令和7年度)】
| 資産合計 | 89,856百万円 (約898.6億円) |
|---|---|
| 負債合計 | 8,414百万円 (約84.1億円) |
| 純資産合計 | 81,441百万円 (約814.4億円) |
| 当期純利益 | 4,176百万円 (約41.8億円) |
| 自己資本比率 | 約90.6% |
【ひとこと】
2025年度決算において、自己資本比率約90.6%という数字は、日本の製造業全体を見渡しても最高峰の財務健全性にあると言えます。売上高59,527百万円に対し、営業利益5,521百万円(利益率 約9.3%)を確保しつつ、負債を最小限に抑えた「無借金経営」に近いスタイルは、ブランドの独立性と長期的な研究投資を可能にする最強の防波堤です。4,176百万円の純利益を確実に積み上げ、純資産を800億円超まで高めている点は、高級品市場での競争優位性が完全に定着している証拠であると推測します。
【企業概要】
企業名: 株式会社アルビオン
設立: 1956年3月2日
事業内容: 高級化粧品の製造・販売。スキンケア、メイクアップ、フレグランス、ヘアケアの開発から、厳選された正規取扱店(百貨店・専門店)を通じた対面販売までを一貫して展開。独自の研究拠点「白神研究所」等を持ち、素材からのモノづくりにこだわっています。
【事業構造の徹底解剖】
同社の事業は「高付加価値プレミアム美容事業」に集約されます。具体的には、以下の部門等で構成されています。
✔独自美容理論「乳液先行」スキンケア事業
創業時から提唱する「洗顔後、まず乳液で肌を整える」という独自の美容ステップは、同社の核心的な差別化要因です。主力製品である「スキンコンディショナー(スキコン)[Amazonで確認]」や「フラルネ[Amazonで確認]」などは、この理論に基づいた高い体感性を提供しています。単なる流行に流されない「アルビオンらしさ」の追求が、数十年単位の熱狂的なファン(ロイヤルカスタマー)を生み出す源泉となっていると考えられます。
✔グローバル・マルチブランド戦略
「ALBION」ブランドを核としつつ、「IGNIS」や「Elegance」、さらには「ANNA SUI」「PAUL & JOE」といった海外有力ブランドとのライセンス・共同開発事業を展開しています。それぞれのブランドが個別のフィロソフィを持ちながらも、アルビオンの高度な製造技術と品質管理(GMP)を共有。これにより、多様化する消費者の感性とライフスタイルに合わせたポートフォリオを構築している点が強みです。
✔現場主義の「気働き」接客・教育事業
「教育のアルビオン」と称される通り、美容部員(ALBIONIST)に対する全人格的な教育体制を保持しています。挨拶や作法から始まる「寺子屋教育」の伝統は、銀座や全国のカウンターでの感動体験を創出。2026年度からスタートした「ALBION Beauty Program」や「ALBION ID」の活用により、対面の温かさとデジタルの利便性を高度に融合させた、次世代のCRM(顧客関係管理)を実現していると推測します。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、世界のビューティー市場は、過度な安売り競争から「本質的な価値と体験」への回帰が進んでいます。インバウンド需要の質的変化に伴い、単なるお土産需要ではなく、日本の高度な研究開発に裏打ちされた「プレミアム・スキンケア」への投資意欲が高まっています。一方で、原材料費(特に天然由来成分や容器資材)の常態的な上昇、物流「2024年問題」後の配送コスト増は、製造コストを押し上げる要因となっています。しかし、アルビオンのように「価格ではなく価値で選ばれる」ブランドは、コストプッシュ型インフレに対する価格転嫁のレジリエンスが非常に高い環境下にあると考えます。
✔内部環境
内部環境において特筆すべきは、世界遺産・白神山地の麓にある「白神研究所」や「沖縄研究所」など、自社で素材を育て、抽出する「素材への執着心」です。今回の損益計算書において、売上原価13,065百万円(原価率 約21.9%)という極めて低い数字は、自社開発原料による高付加価値化と、無駄のない生産プロセスの賜物であると推測します。販管費が40,940百万円と売上の約68.8%を占めている点は、同社が「モノ」の原価以上に「人(教育と接客)」と「研究開発」に莫大な資源を投入している人的資本経営の現れであると分析します。
✔安全性分析
財務の安全性については、一点の曇りもない「不沈の財務基盤」であると断言できます。自己資本比率約90.6%という数値は、総資産898億円に対して負債がわずか84億円であることを意味し、その負債のほとんど(約87%)も流動負債、つまり通常の営業活動に伴う買掛金や未払金等であると推測されます。固定負債がわずか10億円程度に抑えられている点は、過去の大規模な設備投資(熊谷工場の新生産棟等)を既に利益で賄い終えている、極めて筋肉質なBS(貸借対照表)を物語っています。この鉄壁の安全性が、不透明な世界情勢下においても、短視眼的な売上に走らず、「灰になるまで美しくあれ」という創業の理念を貫く経営の自由度を担保していると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、昭和31年の創業以来「高級品ひとすじ」に徹してきた一貫したブランド・ポジショニングと、約90.6%という鉄壁の自己資本比率に裏打ちされた経営の独立性にあります。これに加え、「乳液先行」という他に類を見ない独自の美容習慣が、一度掴んだ顧客を離さない強力なスイッチング・コストとなっており、全国の有力化粧品専門店との「一流店厳選主義」による深い絆が、広告宣伝に頼らない安定した高単価販売を可能にしています。白神研究所等の自社農場での有機栽培から抽出までを自社完結させる「素材のトレーサビリティ」も、クリーンビューティーを求める現代の価値観において競合他社に対する決定的な差別化要因となっていると考えます。
✔弱み (Weaknesses)
一方で内部的な課題として留意すべき点は、対面販売による「カウンセリング体験」に極めて高い重きを置いているがゆえ、非対面チャネル(EC)の伸長がブランド体験の希薄化を招きかねないというジレンマを抱えていることです。また、特定の熟練した教育制度や「人的資本」に収益の質が依存しているため、将来的な労働人口減少下における高品質な美容部員の確保と、第70期で見られた4,176百万円の利益を支えるサービスレベルの維持が、組織全体の長期的な課題になると推測します。百貨店や専門店の立地動向に売上が左右されやすい構造を、デジタルID戦略でいかに早期に克服し、顧客と「直接」繋がる力を強化できるかが、中長期的な収益維持における課題になると考えられます。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた最大の好機は、日本国内で培った「高品質・高信頼」の美容体験を、アジアのみならず欧米の富裕層市場へ本格的に横展開できる局面にあります。特に、ロサンゼルスでのフラッグシップショップ展開などに象徴される「グローバルなファンベース」の構築は、非連続な成長のフロンティアです。また、DXの推進により、東京電機大学との共同研究で見せた「肌の透明感の深層学習モデル」などのAI技術を店舗のカウンセリングに実装することで、感性とサイエンスを融合させた新たなパーソナライズ美容を世界に先駆けて提供できるチャンスが到来しています。サステナビリティ(再エネ活用や自社栽培)への徹底した取り組みが、ESG投資を重視するステークホルダーからの支持をさらに高めるチャンスになると考えます。
✔脅威 (Threats)
事業環境を脅かす外部要因としては、各国の環境・薬事規制(PFAS規制、マイクロプラスチック規制等)のさらなる厳格化が、既存の主力製品の処方変更や大規模な生産コストの増大を強いるリスクが挙げられ、多大なR&Dコストを強いる脅威となります。また、外資系巨大LVMHグループ等のラグジュアリーブランドが、デジタルマーケティングを駆使して若年富裕層へのアプローチを強めており、国内市場における中長期的なシェア争奪戦が激化する可能性も無視できません。加えて、気候変動による特定ハーブや自社栽培原料の収穫量変動、ならびに国際物流の不安定化が、どれほど強固な財務基盤であっても回避不能な製造利益の圧迫要因となる厳しい局面についても常に警戒を払う必要があると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の利益率をさらに盤石なものにするための短期的戦略としては、2026年度よりスタートした「ALBION ID」の完全浸透と、それによる「オムニチャネル接客の最適化」が最優先課題になると考えます。具体的には、店舗でのカウンセリングデータとオンラインでの購買・相談履歴をリアルタイムで同期させ、一顧客あたりの単価向上と購入頻度の最大化を図ることです。また、原材料高騰に対しては、白神や沖縄の自社研究所における抽出技術の高度化(歩留まり向上)を推進し、外部調達コストの上昇を内製の技術革新で相殺することで、短期的な営業キャッシュフローを最大化させると推測します。不確実な世界情勢下においても、既存のファンコミュニティを「デジタルID」で囲い込むことで、安定的な収益ベースを確保する戦略が有効であると考えられます。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なる化粧品メーカーから「持続可能な透明肌のウェルビーイング・プラットフォーマー」への進化を図っていくべきと考えます。強固な財務体力(純資産約814億円)をレバレッジに、白神研究所の再エネ地産地消モデルを世界各地の拠点へ横展開し、環境価値そのものをブランドの「高級感」の定義に据え直すでしょう。また、深層学習による肌分析アルゴリズムを核とした独自の「パーソナル美容AIデバイス」の開発も期待されます。これにより、製品販売というフロー収益に加え、日々の肌状態に応じたアドバイスをサブスクリプション化するストック収益の柱を構築する狙いがあると考えます。創業100周年に向けて、銀座の美意識をデジタルの力で再定義し、人口減少下でも「高品質・高信頼」ゆえに世界中から選ばれ続ける、唯一無二のビューティー・インフラとしての地位を不動のものにする未来を描いていると考えます。
【まとめ】
株式会社アルビオンの令和7年度決算から浮かび上がってきたのは、伝統ある日本のブランドが、いかにして盤石な財務(自己資本比率約90.6%)を最強の盾としつつ、最先端のテクノロジーと「人の温もり」を融合させているかという、まさに「Neo Classic」の完成形とも言える姿でした。4,176百万円の当期純利益という数字は、単なる収益の結果ではなく、同社が長年にわたり積み上げてきた「信頼」がいかに高い付加価値として市場に認められているかの証左です。
私たちの肌が、より過酷な環境に晒される未来。アルビオンが提供する一滴の乳液は、単なる化粧品ではなく、自分自身への誇りを取り戻すための「信頼の鍵」となります。鉄壁の財務という最強の盾を持ち、イノベーションという鋭い矛を研ぎ澄ませ続ける同社。これからも、銀座の本社から日本全国、そして世界の最先端へ。その誠実かつ革新的な歩みに、今後も最大限の注目を払っていきたいと思います。アルビオンが照らす「透明感の先」には、日本のモノづくりとホスピタリティの質をさらなる高みへと押し上げる、力強い希望の光が輝いています。
【企業情報】
企業名: 株式会社アルビオン
所在地: 東京都中央区銀座1-7-10
代表者: 代表取締役社長 小林 章一
設立: 1956年3月2日
資本金: 7億6,098万円
事業内容: 高級化粧品の開発・製造・販売(スキンケア、メイクアップ、ヘアケア等)
