地方都市におけるインフラの維持・更新が国家的な喫緊の課題となる中、建設現場の「機動力」を支える建設機械レンタル業の役割がかつてないほど重要視されています。特に信州・甲州エリアのように峻険な地形を有し、かつ自然災害への即応性が求められる地域において、強固なネットワークを持つ企業の存在は地域経済の生命線と言っても過言ではありません。今回、私たちが分析するのは、長野県上田市に本社を置き、東証プライム上場企業である株式会社ワキタの強力なバックボーンを持つ信陽機材リース販売株式会社の最新決算です。2026年4月という視点から、第47期(2025年12月期)の貸借対照表に刻まれた「3,301百万円」という資産規模の裏側に隠された、地域密着型経営の真髄と、上場グループならではの財務的安定性を専門的な知見から紐解いていきましょう。単なる数字の羅列を超えて、地方創生を支えるインフラ企業の「静かなる強さ」に迫ります。
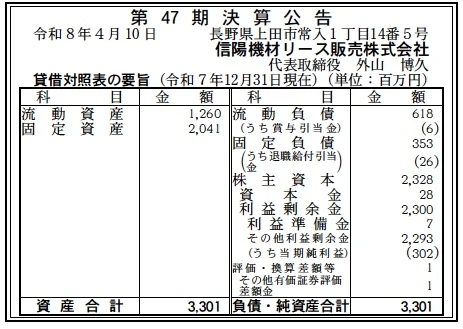
【決算ハイライト(第47期)】
| 資産合計 | 3,301百万円 (約33.0億円) |
|---|---|
| 負債合計 | 971百万円 (約9.7億円) |
| 純資産合計 | 2,330百万円 (約23.3億円) |
| 当期純利益 | 302百万円 (約3.0億円) |
| 自己資本比率 | 約70.6% |
【ひとこと】
第47期の決算は、自己資本比率が約71%と極めて高く、建設機械という重い資産を抱える業種において驚異的な財務健全性を維持している点が印象的です。当期純利益302百万円を確保しつつ、利益剰余金を2,300百万円まで積み上げている点は、2018年のワキタグループ入り以降、強固なガバナンスと地域密着の営業力が理想的な形で融合している結果であると考えます。
【企業概要】
企業名: 信陽機材リース販売株式会社
設立: 1979年8月
事業内容: 建設機械・器具のレンタル、販売、修理。長野・山梨・群馬の3県にまたがる10拠点のネットワークを強みに、地域インフラを支える総合サービスを展開。
【事業構造の徹底解剖】
同社の事業は「地域密着型建設インフラサポート事業」に集約されます。具体的には、以下の部門等で構成されています。
✔広域・高密度なレンタルネットワーク事業
長野県内に8拠点(上田、長野、佐久、南佐久、松本、岡谷)、山梨県内に3拠点(甲府、韮崎、身延)、群馬県内に1拠点(長野原)という、地域密着を地で行くドミナント戦略を展開しています。建設機械レンタルにおいて最も重要視されるのは「現場への近さ」であり、特に山岳地帯が多いこのエリアにおいて、10拠点におよぶ物理的な拠点の厚みは、緊急時の即応性という点で競合他社に対する圧倒的な優位性をもたらしています。発電機、コンプレッサー、水中ポンプから重機、車両まで、土木・建設現場のあらゆるフェーズに対応できるラインナップを自社保有していることが、安定した収益基盤を支えていると推測します。
✔メーカー・商社機能を統合した修理・販売事業
単なる「モノ貸し」に留まらず、メーカーおよび商社としての機能を併せ持っているのが同社の大きな特徴です。専門のサービス工場を保有し、自社機材のメンテナンスはもちろん、顧客が所有する機械の修理・点検にも対応しています。これは、建設機械という高額アセットの寿命を最大化させる「ドクター」としての役割を地域で担っていることを意味します。この修理技術の高さが、中古機販売や新品販売における「アフターフォローの信頼性」に直結しており、レンタルと販売の双方向から顧客を囲い込む垂直統合型のモデルを構築している点に、同社の戦略的な強みがあると考えます。
✔仮設・住環境サポート事業
近年では、仮設ハウス、トイレ、一側足場のレンタル・施工といった、現場の「住環境・安全環境」を支えるサービスも強化しています。一側足場のレンタル・施工を自社で一貫して引き受けることで、建築現場における労働安全性の向上に寄与。建設現場の「福利厚生」とも言える仮設トイレやハウスの供給は、働き方改革が進む建設業界において必須のインフラとなっており、機械レンタルとのセット提案によって、一現場あたりの受注単価(ARPU)を向上させる重要な役割を果たしていると推測されます。
【財務状況等から見る経営環境】
✔外部環境
建設・土木業界を取り巻く外部環境は、2026年現在、大きな構造変化の渦中にあります。特に長野・山梨エリアにおいては、リニア中央新幹線に関連する巨大インフラ整備や、頻発する豪雨災害等への備えとしての「国土強靱化」に向けた公共投資が継続しており、建設機械への実需は極めて底堅いものがあります。一方で、物流業界の「2024年問題」に端を発する運搬コストの上昇や、人手不足による工期の長期化は、レンタル業者にとって「機材の回転率」に影響を及ぼすリスク要因です。しかし、信陽機材リース販売は10拠点という高密度な配置により、回送距離の短縮と効率化を実現しており、このコスト圧力を吸収しやすい構造にあると考えられます。また、環境規制の強化に伴い、電動建機や低騒音機材へのシフトが求められていますが、ワキタグループという全国規模の調達力を活用することで、最新鋭の機材を優先的に導入できる体制が整っています。地方の小規模なレンタル会社が設備更新の負担に苦慮する中、グループの資本力を背景にした「技術的優位性」は、中長期的なシェア拡大のチャンスであると分析します。
✔内部環境
財務諸表から読み取れる同社の内部環境は、極めて「質実剛健」な経営スタイルを象徴しています。資産合計3,301百万円のうち、固定資産が2,041百万円(約62%)を占めている点は、建設機械という収益資産への積極的な投資が着実に行われている証左です。一方で、流動資産1,260百万円を保有しており、短期的な運転資金にも余裕があることが伺えます。負債の部では、流動負債618百万円に対し、固定負債は353百万円と抑えられており、長期的な借入に頼りすぎない健全な資金繰りが確立されています。特筆すべきは利益剰余金が2,300百万円と資本金28百万円を遥かに凌駕する規模に達している点です。これは、1979年の設立以来、47年にわたって着実に利益を蓄積し、再投資に回し続けてきた歴史の厚みです。2018年のワキタグループ入り以降、上場企業水準のコンプライアンスとITシステムが導入されたことで、拠点間の在庫融通や与信管理の精度が飛躍的に向上しており、一人当たりの生産性(従業員107名)も業界水準を大きく上回る高効率な組織へ進化していると推測されます。
✔安全性分析
財務の安全性について分析すると、自己資本比率約70.6%という数値は、土地や建物を自社保有し、かつ大量の機械在庫を抱える資産保有型の業種においては「異次元」とも言える健全な水準です。流動比率(流動資産1,260百万円/流動負債618百万円)は約204%となっており、短期的な支払い能力に一切の不安はありません。固定資産2,041百万円も、純資産合計2,330百万円の範囲内に完全に収まっており(固定比率約87.6%)、長期的に保有する資産をすべて自己資本で賄えている理想的な資金バランスを実現しています。この鉄壁の安全性が、大規模災害時における「即時的な機材供給」や、不況時における「継続的な投資」を可能にする同社のレジリエンス(耐性)の源泉です。負債合計971百万円を、単年度の当期純利益302百万円の約3年分で完済できるキャッシュ創出力は、銀行等の金融機関からも最高ランクの評価を得ていることが想像されます。この財務的な「ゆとり」こそが、顧客である地場の建設会社に対して「いつ、何があっても確実に機材を届ける」という約束を果たすための、目に見えない最大の保証書となっていると考えられます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、信州・甲州エリアにおける10拠点の高密度なネットワークと、東証プライム上場の株式会社ワキタ傘下という強力な信用力・資本力の融合です。これにより、地域密着型の「顔が見える営業」を維持しつつ、大規模案件への対応や最新機材の大量導入という、独立系の中小レンタル業者には不可能な「規模の経済」を享受しています。また、修理・点検を内製化できる高度な技術力を保有しており、レンタル機材の稼働停止(ダウンタイム)を極小化できるオペレーション能力も決定的な差別化要因です。自己資本比率70%超という鉄壁の財務基盤は、不確実な経済変動に対する最強の保険として機能していると考えられます。
✔弱み (Weaknesses)
内部環境における課題としては、固定資産の比率が高いため、市場の急激な冷え込みによる「資産稼働率の低下」がダイレクトに営業利益を圧迫するリスクを内包している点が挙げられます。また、特定の地域経済や自治体のインフラ予算の変動に業績が左右されやすい構造にあります。ワキタグループ内での連携は深まっていますが、現場技術者の高齢化と若手整備士の確保が、長期的な技術承継における潜在的な懸念材料です。デジタル化による業務効率化は進んでいるものの、現場での「人手による運搬・メンテナンス」という労働集約的な側面が依然として強く、人件費上昇に対するさらなる省人化・自動化の推進が継続的な課題となると推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、建設現場のDX(デジタルトランスフォーメーション)加速に伴う「ICT施工対応機材」への需要拡大です。3D測量や自動制御システムを搭載した建機の導入は、人手不足に悩む地方の建設会社にとって必須となっており、これらを高額な購入ではなくレンタルで提供できる機会は飛躍的に増大しています。また、老朽化インフラの修繕・点検市場が今後数十年にわたって右肩上がりであることや、頻発する自然災害への対策としての「即応型レンタル」のニーズも堅調です。ワキタグループ全体のグローバル展開や、他事業領域(商社機能)とのクロスセルにより、地方の一レンタル業者の枠を超えた新たな収益の柱を構築できる可能性も広がっていると考えます。
✔脅威 (Threats)
最も注視すべき脅威は、大手全国区レンタル会社による地方市場への攻勢と、それに伴う価格競争の激化です。また、脱炭素化の加速により、ディーゼルエンジン駆動機材に対する規制が急激に強化された場合、既存の主力資産の一部が「座礁資産化(価値の急落)」するリスクも否定できません。世界的な半導体不足や部品調達難の再燃による、新車納期の遅延は、レンタル機材の更新計画を狂わせ、保守費用の増大を招く外的要因となります。さらに、物流コストの継続的な上昇は、広域に拠点を展開する同社にとって、配送マージンを圧縮する脅威となり得ます。AIや自動運転技術の進化により、従来の「オペレーター+機械」の構図が変化し、競合他社が先行して次世代プラットフォームを構築した場合、シェアを奪われるリスクも長期的には存在すると推測されます。
【今後の戦略として想像すること】
✔短期的戦略
直近の戦略としては、当期純利益302百万円という潤沢な現金を活用し、まずは「機材管理と配送のデジタル化」に全力を注ぐべきでしょう。全10拠点の在庫情報をリアルタイムで完全可視化し、AIによる配送ルート最適化を導入することで、物流コストを10〜15%削減しつつ、顧客への「即納率」をさらに高める体制を固めることが先決です。財務的には、利益の一定割合を「ICT建機(自動操縦バックホー等)」の導入に投じ、地方の建設会社が抱える「熟練オペレーター不足」という課題に対し、機械の性能で解決するソリューション提案を強化することが、ARPU(顧客平均単価)の向上に寄与すると考えられます。また、南佐久センター等の新設拠点の稼働率を最大化させるため、地域の小規模土木業者を対象とした「会員制レンタルパッケージ」を展開し、安定的なストック収益の積み上げを図る戦略が有効でしょう。ワキタグループ内の他事業所との物流ハブの共有により、長距離回送コストをグループ全体で最適化し、営業利益率の底上げを図るフェーズにあると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、信陽機材リース販売は単なる「モノを貸す会社」から「地方のインフラ・マネジメント・プラットフォーマー」への変貌を目指すべきであると考えます。具体的には、自社の23億円におよぶ純資産を活用し、ドローン測量や3Dデータ作成を自社で受託する「施工DX支援部門」を本格稼働させ、機械とソフトの両面から現場をサポートするモデルへの転換です。これにより、レンタル以外の付加価値サービス収入の比率を現在の2倍以上に引き上げることが想像されます。また、エリア拡大の面では、純資産の厚みを武器に、隣接する群馬北部や埼玉西部において、後継者不在に悩む地場の小規模レンタル業者の事業承継(M&A)を積極的に進め、広域信州・関東甲信ネットワークを構築することも現実的なシナリオです。脱炭素化を見据え、全保有車両のハイブリッド・電動化へのロードマップを策定し、「グリーン建設機械レンタル」の先駆者としてブランドを再定義することが、今後10年の成長を決定づけます。ワキタグループのグローバルネットワークを介した、役割を終えた建機の海外販売チャネルの整備も、資産の出口戦略を最適化する上で重要なミッションになると分析します。
【まとめ】
信陽機材リース販売株式会社の第47期決算は、40年超の歴史に裏打ちされた「地域の信頼」と、ワキタグループという「強力な後ろ盾」、そして自己資本比率71%という「圧倒的な安全性」が三位一体となった、非常に質の高い経営実態を浮き彫りにしました。33億円規模の資産を効率的に動かし、3億円の純利益を叩き出すその姿は、地方におけるインフラ企業の「あるべき姿」を示しています。2026年、建設DXやSDGsという新しい波に対し、これほどまでに堅牢な財務基盤を持つことは、不透明な時代に対する最強の武器であり、同時に次なる飛躍への強力なバネとなります。信州・甲州の山々を、そして人々の暮らしを守り続ける同社の航跡は、これからも日本のインフラの未来を明るく照らし続けるに違いありません。安定を土台にしたさらなる革新に向けた、同社の次なる一手に期待が膨らみます。
【企業情報】
企業名: 信陽機材リース販売株式会社
所在地: 長野県上田市常入1丁目14番5号
代表者: 代表取締役 外山 博久
設立: 1979年8月
資本金: 28百万円
事業内容: 建設機械・器具のレンタル、販売、修理、仮設足場・トイレのレンタル・施工等
株主: 株式会社ワキタ
