グローバルなサプライチェーンにおいて、製品を保護し、その価値を損なうことなく消費者の元へ届ける「パッケージング技術」は、今や単なる包材の枠を超え、企業のブランド戦略や持続可能性(サステナビリティ)を象徴する重要な経営資源へと進化を遂げました。特に食品、医療、電子部品といった高度な品質管理が求められる領域において、多層チューブフィルムの果たす役割は極めて大きく、その技術的優位性が市場の勝敗を分けると言っても過言ではありません。今回注目するのは、2024年8月に中本パックスグループへの完全子会社化を経て社名を一新した、プラスチック多層チューブフィルムのパイオニア、中本アドバンストフィルム株式会社の第57期決算です。旧MICS化学時代から培われた圧倒的な技術力と、上場企業の資本・ネットワークが融合した今、同社がどのような財務的躍進を遂げているのか。その経営戦略の核心を専門的な視点で解き明かしていきましょう。
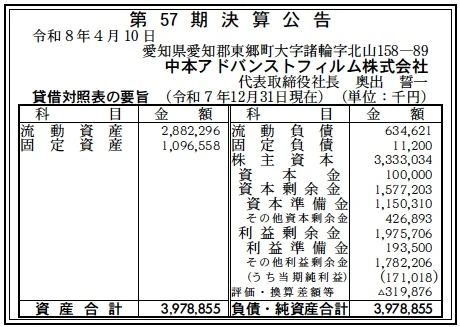
【決算ハイライト(第57期)】
| 資産合計 | 3,979百万円 (約39.8億円) |
|---|---|
| 負債合計 | 646百万円 (約6.5億円) |
| 純資産合計 | 3,333百万円 (約33.3億円) |
| 当期純利益 | 171百万円 (約1.7億円) |
| 自己資本比率 | 約83.8% |
【ひとこと】
第57期の決算は、自己資本比率が約83.8%という、製造業としては驚異的な財務健全性を誇っている点が最大の特徴です。当期純利益171百万円を確保しつつ、負債を極限まで抑えた「超・安定型」の経営が確立されており、中本パックスグループの完全子会社として、将来の大規模な設備投資や海外展開に向けた「溜め」のフェーズにあることが伺えます。
【企業概要】
企業名: 中本アドバンストフィルム株式会社
設立: 1971年(創業1959年)
事業内容: プラスチック多層・単層チューブフィルムの製造・販売、グラビア印刷、製袋加工、高機能フィルム「Filmics」ブランドの展開。
【事業構造の徹底解剖】
同社の事業は「高機能パッケージング・ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔多層共押出チューブフィルム「Filmics」ブランド事業
同社の核心を担う事業であり、5層や3層といった複雑な樹脂構成を一度の工程で成形する「共押出技術」を駆使しています。特に「Filmics BN」や「Filmics NY」といった汎用製品は、真空包装・ボイル・冷凍の3工程に対応可能な高い機能性を持ち、食品の鮮度維持において業界トップクラスの信頼を得ています。単に袋を売るのではなく、中身の物性や保存環境に合わせた最適なフィルムレイヤーの設計を提案できる「ソリューション型メーカー」としての地位を確立しています。この高い技術的知見が、顧客からの深いロイヤリティを生んでいると考えます。
✔食品・医療・産業向け特化型パッケージ事業
食品分野では畜産、水産、漬物といった定番の真空包装から、レンジアップ可能な特殊袋までを幅広く網羅。医療・産業分野では、静電気防止機能を持つ「Filmics NYL」や、高い突き刺し強度を誇る「Filmics SP」を展開し、精密電子基板や鋭利な金属部品の保護といった、代替の効かないニッチな高付加価値市場を独占しています。顧客のニーズに合わせ、ロール状の原反供給から製袋加工、グラビア印刷までをワンストップで行える体制は、他社が容易に模倣できない強固なバリューチェーンとなっていると推測します。
✔環境対応型フィルムおよびリユース事業
SDGsへの社会的要求の高まりに応え、自社工場内で発生したロス材を再利用した再生原料フィルム「Filmics SRe」を商用化しています。多層フィルム特有の「リサイクルが難しい」という課題に対し、独自のプロセスで物性を維持したまま循環させる技術を確立しており、大手食品メーカーや産業資材メーカーに対し「環境価値」を提案できる体制を整えています。中本パックスのグループネットワークを活かし、生分解性プラスチックの活用や薄肉化による環境負荷低減といった、次世代の「サステナブル・パッケージ」市場の主導権を握るべく開発を加速させていると考えられます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在のパッケージング業界を取り巻く外部環境は、まさに「環境規制の激化」と「高付加価値化へのシフト」という二極化が進んでいます。欧州を起点としたプラスチック資源循環規制の強化は、日本国内の輸出企業にも大きな影響を与えており、単なるコスト競争力だけでなく、再生材の利用率やバイオマス比率が受注を左右する時代となりました。このような状況下、同社が長年培ってきた多層設計技術は、機能を維持したままの薄肉化や単一素材(モノマテリアル)化といった難易度の高い要求に対して、決定的な優位性をもたらしています。また、人手不足を背景とした自動包装機への適性(低カール性能など)も、加工食品現場における省人化ニーズと合致し、需要を押し上げています。一方で、原材料となる原油価格のボラティリティや電力コストの上昇は依然として収益の不透明要因ですが、親会社である中本パックスが持つ巨大な購買力と、グループ全体での資材調達・物流網の統合により、単体経営時代よりもはるかに強固なコスト耐性を獲得していると推測されます。グローバルな食料不足対策としての保存期間延長ニーズも、ハイバリアフィルムを持つ同社には絶好のチャンスであると分析します。
✔内部環境
財務諸表から読み取れる内部環境は、極めて「筋肉質な資産構成」と「盤石な内部留保」です。資産合計3,979百万円のうち、流動資産が2,882百万円と資産全体の約72%を占めており、これはキャッシュフローの健全性と、原材料確保に向けた高い流動性を裏付けています。一方で、固定資産1,096百万円は、愛知の本社工場や札幌の製造拠点における高度な共押出設備や、クリーンルーム化した製袋棟への継続的な投資の結果です。負債の部では、流動負債634百万円に対し、利益剰余金が1,975百万円(資本準備金等を含めた自己資本は3,333百万円)と圧倒的な厚みを誇っています。特筆すべきは利益剰余金が資本金100百万円の約20倍にまで達している点であり、これは過去57期にわたって着実に利益を蓄積し、無謀な借入に頼らず自走してきた同社の「堅実経営」の結晶です。2024年の完全子会社化により、上場維持コストの削減とグループ間でのR&D投資の効率化が図られており、今回の当期純利益171百万円は、それらシナジー効果が具体的な数字として現れ始めた証左でしょう。従業員への処遇維持と技術承継も、この安定した財務基盤を土台に、中長期的な視点で行われていると評価できます。
✔安全性分析
同社の財務的安全性を詳細に分析すると、日本企業の平均を遥かに凌駕する「鉄壁」の状態にあることが分かります。自己資本比率約83.8%という数値は、土地や建物を自社保有し重厚な生産設備を持つ装置産業としては、まさに理想郷とも言える水準です。流動比率(流動資産2,882百万円/流動負債634百万円)は約454%に達しており、短期的な支払い能力に一切の懸念はありません。固定比率(固定資産1,096百万円/自己資本3,333百万円)は約32.9%と極めて低く、長期的に保有する資産をすべて返済不要な自己資本で賄えているだけでなく、さらに多額の余剰資金を内部に抱えている状態です。負債合計645百万円を、単年度の当期純利益171百万円の約3. 7年分で完済できるキャッシュ創出力も申し分ありません。この財務的な「ゆとり」こそが、中本パックスグループとして次世代の革新的なフィルム加工技術への大胆な投資や、M&Aを含めた攻めの戦略を可能にする最大の武器です。取引先である大手食品メーカーや精密機器メーカーにとっても、これほど健全なサプライヤーは「供給責任を果たす」という点で最強のパートナーとなります。外部の経済ショックや原材料高騰に対しても、数年単位で耐えうるレジリエンスを備えた、極めて強靭な経営体であると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、50年以上にわたり研鑽してきた多層チューブフィルムの「Filmics」ブランドの市場浸透力と、中本パックスグループ入りによる強大な販売・物流ネットワークの融合です。業界をリードする共押出技術により、真空包装やボイル・冷凍対応といった過酷な条件下での高いバリア性能を実現しており、特に高機能フィルム分野では決定的な参入障壁を築いています。また、自己資本比率83%超という鉄壁の財務基盤は、不確実な経済変動への最強の防波堤であり、次世代環境対応技術への先行投資を自社資金で行える機動力は競合他社を圧倒する源泉となっています。愛知ブランド企業としての卓越した「モノづくり品質」も、顧客信頼の要であると考えられます。
✔弱み (Weaknesses)
内部環境における課題としては、高機能な「多層」に特化しているがゆえに、世界的に進んでいる単一素材(モノマテリアル)化のトレンドに対し、既存の製造プロセスの大幅な転換や研究開発に相応の時間を要するリスクを内包している点が挙げられます。また、上場廃止を経てグループの完全子会社となったことで、単独での迅速な意思決定が制限される可能性や、特定のグループ戦略にリソースが偏る懸念も否定できません。札幌と愛知の二拠点生産体制を敷いていますが、大規模災害時における供給継続性(BCP)のさらなる強化や、熟練したエンジニアの高齢化に伴う技術承継の精緻化も、持続的な成長における潜在的な弱みとして存在すると推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、脱プラスチックの流れを背景とした「プラスチックの価値再定義」です。不要なプラスチックは削減しつつ、食品ロス削減のための「長期保存・高機能フィルム」への需要は逆に高まっており、同社のハイバリア技術には大きな追い風が吹いています。また、再生原料を用いた「Filmics SRe」の拡販は、ESG経営を重視する大手クライアントからの指名獲得に繋がる格好のチャンスです。中本パックスのグローバル拠点を活用したアジア・北米市場への本格的な「知の輸出(技術供与・販売拡大)」も、市場のパイを劇的に広げる可能性を秘めています。医療機器や精密電子部品のクリーン包装ニーズの拡大も、同社の技術領域と完璧に合致していると考えます。
✔脅威 (Threats)
最も注視すべき脅威は、原油価格やナフサ価格の乱高下に伴う原材料コストの急騰と、それらの価格転嫁が追いつかないことによるマージン圧縮です。また、バイオプラスチックや生分解性素材における破壊的な技術革新が起こり、既存のポリエチレンやナイロンベースの多層フィルムの優位性が急速に失われる可能性も無視できません。国内外でのプラスチック税の導入や規制強化の加速は、製品単価を押し上げ、代替素材(紙やアルミ、あるいは新興バイオ素材)へのスイッチを招くリスクとなります。さらに、中南米やアジア諸国の新興メーカーが安価な共押出設備を導入し、品質面で同社に肉薄してくることによる低価格競争の激化も、中長期的な脅威になり得ると推測されます。
【今後の戦略として想像すること】
✔短期的戦略
直近の戦略としては、当期純利益171百万円という潤沢な現金を活用し、まずは「環境対応型製品のラインナップ拡充」と「グループ内サプライチェーンの最適化」を完遂すべきでしょう。具体的には、再生原料フィルム「Filmics SRe」の適用範囲を食品分野へも拡大するための安全性試験と認証取得を急ぎ、環境価値を前面に打ち出した新規顧客獲得を加速させる必要があります。財務的には、利益の一定割合を中本パックスと共通の「統合在庫・生産管理システム」の高度化に投じ、原材料調達から製袋加工までのリードタイムを10〜20%短縮することで、原材料費高騰分をオペレーションの効率化で吸収する体制を固めるでしょう。また、札幌製造所と本社製造所の役割分担をさらに明確化し、特定エリアでの物流コスト削減と、地産地消ならぬ「地産地包」のモデルを強化し、営業利益率の向上を図ると推測します。採用面では、中本パックスグループのブランド力を活かし、次世代の「高機能フィルム技術者」の採用を強化し、国内の製造キャパシティを最大化させるフェーズにあると考えられます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、同社は単なる「フィルムメーカー」から「スマート・サーキュラー・パッケージング・プラットフォーマー」への変貌を目指すべきであると考えます。具体的には、自社の33億円におよぶ純資産を活用し、フィルムにICタグやQRコードを直接印刷・埋め込むことで、中身の鮮度情報や流通経路をリアルタイムで追跡する「デジタル連携パッケージ」の標準化を主導する戦略が想像されます。これにより、食品メーカーに対して単なる包材提供だけでなく、フードロス削減や在庫管理のDX支援という「サービスとしてのパッケージング」への転換を図ることが期待されます。また、エリア拡大の面では、中本パックスのグローバル拠点をハブとし、日本の精緻な共押出技術を海外現地の設備で再現する「技術ライセンス型ビジネス」や、海外工場のPMI支援を行うことで、資本効率をさらに高めることが可能です。脱炭素化を見据え、100%バイオマス由来でありながら既存のナイロンに匹敵する強度を持つ次世代多層フィルムの開発において世界のトップランナーとなり、「地球を包む品質」をブランドとして再定義することが、今後10年の成長を決定づけると分析します。安定した財務を盾に、いかに破壊的なイノベーションをグループ全体へ波及させていくのか、同社の真価が問われることになるでしょう。
【まとめ】
中本アドバンストフィルム株式会社の第57期決算は、半世紀を超える歴史で培われた現場の信頼と、中本パックスグループという強力なインフラ、そして自己資本比率約84%という「圧倒的な財務の安定感」が三位一体となった、非常に質の高い経営実態を浮き彫りにしました。3,979百万円の資産を効率的に動かし、1.7億円規模の純利益を叩き出すその姿は、成熟しつつある素材産業において、あるべき「質実剛健」な企業の姿を示しています。2026年、環境対応とDXという新しい波に対し、これほどまでに堅牢な財務基盤を持つことは、不透明な時代に対する最強の保険であり、同時に次なる飛躍への強力なバネとなります。食品や医療を守り、人々の暮らしを支え続ける同社の「Filmics」ブランドの航跡は、これからも日本の、そして世界のパッケージングの未来を明るく照らし続けるに違いありません。安定を土台にしたさらなる革新に向けた、同社の次なる一手に大きな期待が寄せられます。
【企業情報】
企業名: 中本アドバンストフィルム株式会社
所在地: 愛知県愛知郡東郷町諸輪北山158-89
代表者: 代表取締役社長 奥出 誓一
設立: 1971年5月(創業1959年2月)
資本金: 100百万円
事業内容: 多層・単層チューブフィルムの製造・販売、グラビア印刷、製袋加工等
株主: 中本パックス株式会社
