高度にデジタル化が進んだ現代社会において、私たちの生活を支える通信、映像、放送といったインフラの「継続性」を担保することは、もはや国家的な命題と言えます。突発的な災害やシステムの不具合が社会全体に及ぼすリスクが巨大化する中、最前線で技術的防波堤を担うフィールドエンジニアリングの価値は、かつてないほどに高まっています。今回、私たちが読み解くのは、1959年の創業から半世紀以上にわたり、日本の無線通信と放送インフラを支え続けてきた株式会社HYSエンジニアリングサービスの第67期決算です。2023年末に日清紡グループの一員となり、新たな航海へ漕ぎ出した同社が、どのような財務的な強靭さを持ち、どのような未来を描こうとしているのか。その経営戦略の核心を、専門的な視点から見ていきましょう。
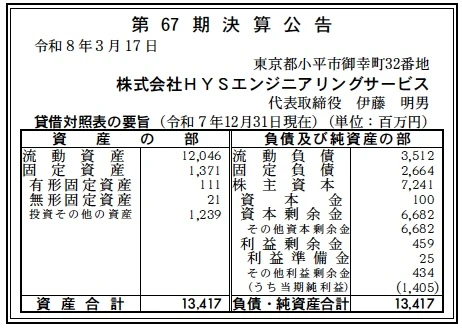
【決算ハイライト(第67期)】
| 資産合計 | 13,417百万円 (約134.2億円) |
|---|---|
| 負債合計 | 6,176百万円 (約61.8億円) |
| 純資産合計 | 7,241百万円 (約72.4億円) |
| 当期純利益 | 1,405百万円 (約14.1億円) |
| 自己資本比率 | 約54.0% |
【ひとこと】
第67期の決算は、資産合計が13,417百万円と100億円を超える規模を誇り、自己資本比率も54.0%と、インフラ保守・サービス業として極めて盤石な財務体質を示しています。当期純利益1,405百万円を計上しており、資本金に対する収益効率も非常に高く、日清紡グループ入り後の経営基盤の強靭化が着実に進んでいることが推測されます。
【企業概要】
企業名: 株式会社HYSエンジニアリングサービス
設立: 1959年6月1日
事業内容: 通信、映像、放送、情報、計測機器等の保守サービス、運用サポート、設置工事、およびアンテナ製品の設計・開発・販売、防衛装備品保守。
https://www.kokusaidenki.co.jp/hyses/index.html
【事業構造の徹底解剖】
同社の事業は「トータル・インフラ・フィールドサービス事業」に集約されます。具体的には、以下の部門等で構成されています。
✔フィールドサービス事業(保守・修理・工事)
同社の収益の柱であり、防災行政無線、列車無線、放送局用カメラシステム、監視CCTVシステムなど、社会に不可欠な精密機器の保守・修理を一手に引き受けています。日本全国を網羅するサービス拠点を持ち、24時間365日の対応が求められるインフラ現場において、高度な技術力を提供。設置工事から運用サポートまでをワンストップで行える体制は、他社が容易に追随できない参入障壁となっていると考えられます。特に4K・8K改修や5G基地局といった最新技術領域への対応力が、安定した需要を支えていると推測します。
✔アンテナ事業(八木アンテナブランド)
世界的に有名な「八木アンテナ」の技術とブランドを継承し、公共インフラや放送、移動体基地局用のアンテナ設計・販売を行っています。八木秀次博士の発明以来の伝統に、最新の5G(第5世代移動通信システム)向けマルチバンド小型パネルアンテナやSub6対応アンテナといった先端技術を融合。公共性の高い官公庁や鉄道会社向け特注製品の設計開発能力は、単なる卸売業者ではなく、エンジニアリング企業としての同社のアイデンティティを支える強力な無形資産となっています。
✔防衛装備品保守およびファシリティマネジメント
防衛省向けに陸海空で運用される無線機や訓練装置の点検・修理、さらには送信所の運営受託といった「特機サービス」を展開しています。極めて高い信頼性と秘匿性が求められるこの領域での実績は、同社の技術品質が最高水準にあることの証左です。また、これら機密性の高い施設を含むオフィス環境のデザインから設計・監理、クリーニングまでを網羅するファシリティマネジメント事業を展開しており、ハード(機器)とソフト(環境)の両面から顧客を支えるユニークな事業ポートフォリオを構築しています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の通信・放送業界は、5Gの普及が完了し、次世代の6Gを見据えたインフラ投資が加速する転換期にあります。一方で、国内のインフラ老朽化は深刻な社会課題となっており、既存の防災無線や交通インフラの更新・メンテナンス需要は今後数十年にわたって右肩上がりの推移が確実視されています。同社のように「八木アンテナ」ブランドという歴史的な資産と、最先端のフィールドサービス体制を併せ持つプレイヤーにとっては、この保守需要の増大は極めて大きな追い風です。ただし、労働人口の減少に伴う若手エンジニアの確保難は業界全体の懸念材料であり、技術の自動化やリモートメンテナンスへの移行が急務となっています。また、日清紡グループという「モビリティ・インフラ・ライフ環境」を多角的に展開する巨大資本の傘下に入ったことで、これまで以上にグループ間でのクロスセルや技術融合による新規案件創出の機会が広がっていると考えます。防衛予算の増額傾向に伴い、特機保守サービスの重要性と市場価値もさらに押し上げられる経営環境にあると推測されます。
✔内部環境
財務諸表を精査すると、同社の内部環境は「極めて高い流動性」と「厚い資本の蓄積」によって特徴付けられます。総資産13,417百万円のうち、流動資産が12,046百万円と約90%を占めている点は特筆すべきであり、これは保守契約に伴う売掛金や現預金が極めて活発に回転している「筋肉質な資産構成」を意味します。一方で、資本剰余金が6,682百万円と資本金100百万円に対して圧倒的に厚く、これは日清紡グループ入りに伴う資本再編や、将来の戦略的投資に向けた強力な「軍資金」が内部に留保されていることを示唆しています。従業員数671名という規模で、14億円規模の純利益を創出する一人当たりの生産性の高さは、長年の業務システム化と全国拠点の効率的な運用体制の成果と言えるでしょう。また、ISO9001、ISO14001の取得のみならず、特定建設業(電気通信・電気)の許可や登録検査等事業者の資格を組織として盤石に維持しており、法的規制の厳しい公共・防衛分野での営業継続を担保する内部管理体制も非常に高度であると考えられます。
✔安全性分析
同社の財務安全性は、あらゆる指標において「極めて高い」と断言できます。流動比率(流動資産12,046百万円/流動負債3,512百万円)は約343%という異次元の水準に達しており、短期的な支払い能力に一切の懸念はありません。自己資本比率も約54.0%と高く、実質的な無借金経営に近い状態にあることが推測され、金利上昇局面における影響も極小に留まるでしょう。固定資産1,371百万円は純資産7,241百万円のわずか2割程度で賄われており(固定比率約19%)、長期的な資金の安定性も完璧です。また、当期純利益1,405百万円を計上したことで、内部留保である利益剰余金も着実に積み上がっています。特筆すべきは投資その他の資産が1,239百万円計上されている点で、これは将来の事業提携や技術開発に向けた「攻めの資産」としての役割を果たしています。この鉄壁の安全性が、防衛省や公共交通機関、放送局といった「絶対に破綻が許されない保守パートナー」として、同社が選ばれ続けるための最強のクレジット(信用)となっていると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、「八木アンテナ」という世界的なブランド認知度と、半世紀以上にわたり蓄積された公共・産業用通信インフラのフィールドサービス実績です。全国をカバーするサービス網と24時間365日の保守体制は、新規参入が極めて困難な強力なプラットフォームとなっています。また、日清紡グループという強大な資本背景を得たことで、最先端技術(5G/6G)への投資余力と、グループが持つセンシング技術等とのシナジーが期待できる点も大きな強みです。財務面では自己資本比率54%という堅牢さと、流動比率340%超という圧倒的なキャッシュ・ポジションを両立させており、不透明な経済情勢下でも安定した事業継続が可能な体制が整っています。
✔弱み (Weaknesses)
内部環境における課題としては、その高度な専門性が「人(技術者)」に強く依存している労働集約的な側面が残っている点が挙げられます。671名の従業員を抱えながら、ベテラン層の技術承継と若手へのスキル転換が、今後の成長スピードを規定するボトルネックになりやすい構造にあります。また、公共インフラや防衛、放送といった特定の大型顧客に売上構成が偏っているため、国家予算や政策の変更による収益変動リスクを内包しています。サービス価格の多くが保守契約ベースであるため、インフレ局面における労務費や部材費の上昇を契約価格へ適時転換していくための交渉力が、今後の利益率維持の鍵になると推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、社会インフラのDX(デジタルトランスフォーメーション)加速と、老朽化インフラの更新ラッシュです。特にリモートメンテナンスやAIを活用した予兆検知システムの導入は、同社のフィールドサービスを「事後保守」から「未然防止サービス」へと進化させる大きなチャンスです。また、防衛関連予算の継続的な拡充は、特機サービス部門に安定的な中長期受注をもたらします。5G/Sub6や次世代放送システムの展開に伴うアンテナ・通信機器の更新需要も堅調であり、日清紡グループ内での協業によるスマートシティ関連プロジェクトへの参画なども、新たな収益の柱となるポテンシャルを秘めています。
✔脅威 (Threats)
外部環境の脅威として最も注視すべきは、フィールドエンジニアの慢性的な人手不足と採用競争の激化です。これに加え、部材となる半導体や特殊金属の供給不安定化や価格高騰は、固定価格での保守契約が多い同社にとって直接的なコスト増要因となります。また、通信技術の進化が「物理的なアンテナや機器」から、衛星通信や仮想化ネットワークへと一部シフトした場合、従来の地上型フィールドサービスの市場規模が縮小するリスクも長期的な懸念材料です。サイバー攻撃の巧妙化により、保守対象となるインフラシステムのセキュリティ要求が極限まで高まっており、これに対応するための研究開発コストやセキュリティ対策費用が利益を圧迫する可能性も考えられます。
【今後の戦略として想像すること】
✔短期的戦略
直近の戦略としては、日清紡グループ入り後のPMI(経営統合プロセス)を完遂し、グループ間でのリソース最適化を図ることが最優先課題でしょう。具体的には、グループ内の他のフィールドサービス拠点との統合や、共通部品の共同調達によるコスト削減を進め、当期純利益率をさらに高める体制を構築することが期待されます。財務的には、潤沢な現預金120億円(流動資産の大部分)の一部を、フィールドエンジニアの負担を軽減する「スマートメンテナンス・ツール」や「AI診断アシスト」の現場導入に投じ、作業効率を10〜20%引き上げることで、人手不足に対応しつつ利益を最大化する戦略が有効であると考えられます。また、好調な防衛装備品保守部門においては、最新鋭の機材に対応するための専用テストベンチや治具への設備投資を加速させ、高難易度案件の受注枠を拡大させる動きが予想されます。営業面では、八木アンテナブランドを活用し、既存の放送・インフラ顧客に対し、通信とファシリティ管理をセットにした「トータル・ビル・ソリューション」を提案し、一顧客当たりのLTV(顧客生涯価値)を向上させる局面にあると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、HYSエンジニアリングサービスは単なる「修理・工事会社」から、日本のインフラをデータで支える「インフラ・マネジメント・プラットフォーマー」への変貌を目指すべきであると考えます。全国に広がる保守網で収集される機器の稼働データ、故障履歴をビッグデータとして蓄積・解析し、日清紡グループのセンサー技術と組み合わせることで、「壊れる前に直す」高精度な予兆保全サービスを商用化。これにより、フロー収入(スポット修理)に依存しないストック型の収益比率を現在の1.5倍以上に引き上げることが想像されます。また、純資産72億円という盤石な盾を武器に、同様の課題(技術承継)を抱える地方の小規模な通信工事会社やビルメン会社のM&Aを行い、エリアシェアの拡大と同時にメンテナンス拠点のデジタル化をリードする役割も期待されます。海外展開においては、日本の精緻な防災無線・公共通信保守ノウハウをパッケージ化し、インフラ需要が急増するアジア圏の主要都市へ提供するなどの「知の輸出」も、同社が掲げる安心・安全社会への貢献という使命に相応しい挑戦となるでしょう。日清紡の「環境・エネルギー」戦略と連動し、アンテナ技術を応用したエネルギーハーベスティングやワイヤレス給電などの新事業領域開拓を、10年後の成長の柱として今から仕込んでいく戦略が求められると分析します。
【まとめ】
株式会社HYSエンジニアリングサービスの第67期決算は、歴史ある「八木アンテナ」の看板と、最新の「日清紡グループ」の資本が、極めて高い次元で融合していることを証明しました。資産合計134.2億円に対し純資産72.4億円、当期純利益14.1億円という数字は、景気変動の激しい現代において、あるべき「質実剛健」な経営の理想形を示しています。保守という、ともすれば地味に見える業務を、社会インフラを守るという高い矜持と高度な技術で磨き上げてきた同社の姿勢は、デジタル格差が広がる2026年において、社会が最も必要とする価値を提供し続けています。安定した財務基盤を土台に、いかにしてAIやデータ技術を取り込み、次世代の「インフラ守護神」へと進化していくのか。HYSエンジニアリングサービスが描くフィールドサービスのネクスト・チャプターは、日本の安心・安全の未来そのものを規定していくことになるでしょう。私たちは、この静かなる技術者集団の動向を、今後も高い期待を持って注視していく必要があります。
【企業情報】
企業名: 株式会社HYSエンジニアリングサービス
所在地: 東京都小平市御幸町32
代表者: 代表取締役 取締役社長 伊藤 明男
設立: 1959年6月1日
資本金: 100百万円
事業内容: 通信・映像・放送・情報機器等の保守、運用、工事、アンテナ製品の販売、防衛装備品保守等
株主: 株式会社国際電気
