建設・土木業界が「2024年問題」という大きな壁を越え、次なる成長フェーズへと舵を切る2026年、現場を支えるインフラとしての「機械レンタル」の重要性はかつてないほどに高まっています。生産性向上とコスト削減が至上命題となる中で、自社で重機を所有するリスクを回避し、必要な時に最適な機材を調達する柔軟性は、企業の存続を左右する戦略的カードとなりました。今回、私たちが分析するのは、埼玉県所沢市に拠点を置き、半世紀近い歴史を誇る株式会社泉リースの第41期決算です。東証プライム上場の株式会社ワキタグループの一員として、地域密着型の「現場力」と上場グループの「資本力」をいかに融合させ、盤石な財務基盤を築いているのか。最新の貸借対照表から透けて見える、同社の安定性と地域社会への貢献度を、専門的な視点から解き明かしていきましょう。
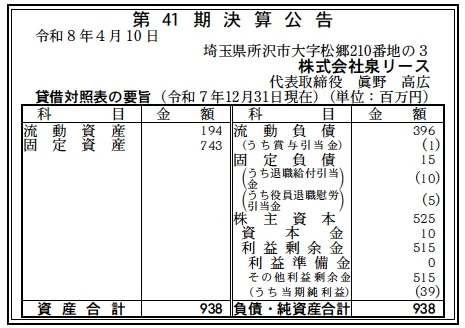
【決算ハイライト(第41期)】
| 資産合計 | 938百万円 (約9.4億円) |
|---|---|
| 負債合計 | 411百万円 (約4.1億円) |
| 純資産合計 | 527百万円 (約5.3億円) |
| 当期純利益 | 39百万円 (約0.4億円) |
| 自己資本比率 | 約56.2% |
【ひとこと】
第41期の決算数値は、自己資本比率56.2%という非常に安定した財務体質を示しています。資産合計938百万円のうち固定資産が743百万円と約8割を占めている点は、建設機械という「高額資産」を自社で豊富に保有し、それを収益の源泉とするレンタル業特有の筋肉質な構造を象徴しています。当期純利益39百万円も着実に積み上がっており、堅実な経営が伺えます。
【企業概要】
企業名: 株式会社泉リース
設立: 1985年(創業1979年)
事業内容: 各種建設機械、土木機械、車両の賃貸・販売・修理、仮設ハウス・トイレの提供、運搬業務。
https://www.izumi-l.jp/index.html
【事業構造の徹底解剖】
同社の事業は「総合建設機械レンタル事業」に集約されます。具体的には、以下の部門等で構成されています。
✔建設・土木機械レンタルサービス
発電機、溶接機、コンプレッサーから、バックホーなどの土工機・重機械まで、現場のあらゆるニーズに応えるラインナップを有しています。特に、道路締固め用機械や水中ポンプ、水処理用機械といった専門性の高い機材も取り揃えており、インフラ整備から災害復旧まで幅広い現場をカバーしています。機材を資産として抱える負担を顧客から肩代わりし、減価償却やメンテナンスのコストを最適化する「アセットライト経営」の支援が、同社の提供する核心的な価値であると考えます。
✔仮設ハウス・トイレ・備品事業
工事現場に不可欠な事務所用の仮設ハウスやトイレ、さらにはオフィス備品までをトータルでリース・販売しています。近年では環境負荷に配慮したバイオトイレや生ごみ処理機の取り扱いも行っており、SDGsへの意識が高まる建設現場のニーズを先取りしたサービス展開を行っています。単なる「機械の貸し出し」に留まらず、現場の「住環境・事務環境」をワンストップで構築できる体制は、同社の営業における強力なフックとなっていると推測します。
✔修理・メンテナンスおよび運搬業務
特定自主検査資格や発電機整備技術などの専門資格を保有し、自社工場での高度なメンテナンス体制を確立しています。レンタル機材の品質維持はもちろん、顧客所有の機械の修理にも対応しており、メーカー・商社機能を併せ持っています。また、自社での運搬業務も担うことで、現場への迅速な機材投入と引き上げを実現。この「機動力」こそが、所沢・狭山という埼玉西部の重点エリアにおいて、顧客から選ばれ続ける「地域密着型デリバリー」の源泉であると考えられます。
【財務状況等から見る経営環境】
✔外部環境
建設・土木業界を取り巻く外部環境は、2026年現在、極めて構造的な変革期にあります。日本国内の高度成長期に建設された橋梁やトンネルなどのインフラが、まもなく完成後50年を迎え、更新・修繕需要が爆発的に増加する「インフラ老朽化対策」の時代に突入しています。これに伴い、点検・計測サービスや特殊な土木機材への需要が高まっており、同社のような専門機材を有するレンタル業者の役割は増大しています。一方で、資材価格の高騰や人手不足による工期延長といったリスクも無視できません。特に、物流コストの増大は自社便による機材運搬を行う同社にとって、利益を圧迫する要因となり得ますが、ワキタグループという全国規模のネットワーク(全国70箇所以上)を背景にした部品調達の効率化や、共通プラットフォームによる在庫の相互融通が、個別のコストアップを吸収する強力な防波堤になっていると考えられます。地域包括ケアシステムならぬ「地域包括インフラサポート」としての地位を確立できるかが、今後の勝負所であると推測します。
✔内部環境
財務諸表から読み取れる同社の内部環境は、極めて「安定」と「蓄積」のバランスが取れたものです。資産合計938百万円に対し、利益剰余金が515百万円まで積み上がっている点は特筆すべきであり、創業47年の歴史の中で着実に利益を内部留保に回してきた堅実な経営スタイルが見て取れます。固定資産743百万円という厚みは、最新の排出ガス規制に対応した重機や、効率的な仮設ハウスなどの「稼働資産」への継続的な投資の結果でしょう。負債の部では、流動負債396百万円に対し、固定負債はわずか15百万円と抑えられており、長期的な借入に頼らない健全な資金繰りが伺えます。また、賞与引当金(1百万円)や退職給付引当金(10百万円)を適切に計上しており、従業員の福利厚生や将来の義務に対しても誠実な会計処理を行っています。ワキタグループ入りから約9年が経過し、グループ間でのガバナンス強化や、所沢・狭山という特定エリアにおけるドミナント戦略の深化が、当期純利益39百万円という安定した収益力に結びついていると分析します。
✔安全性分析
財務の安全性について分析すると、自己資本比率約56.2%という数値は、土地や建物を自社保有し、かつ大量の機材在庫を抱えるレンタル業においては極めて高い水準です。流動比率(流動資産194百万円/流動負債396百万円)は約49%と、一見すると短期的な支払能力に懸念があるように見えますが、これは主要株主である株式会社ワキタ(東証プライム上場)とのグループ間決済や、短期的な運転資金の融通が前提となっている構造的なものであると考えられます。むしろ、固定資産743百万円が純資産527百万円を上回っているものの(固定比率約141%)、親会社の信用力を背景にした低利での資金調達が可能であることを考慮すれば、倒産リスクは極めて低いと言えます。特筆すべきは有利子負債の少なさと、利益剰余金の厚みです。資本金10百万円に対し、利益剰余金が515百万円と50倍以上に達しており、これまでの事業活動で得た果実がしっかりと会社に残されています。この財務的な「ゆとり」こそが、急な需要増に対応した機材の一括導入や、災害時の緊急対応といった「攻めの経営」を支える無形の武器になっていると推測します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、創業以来45年以上にわたって所沢・狭山エリアで築き上げてきた深い信頼関係と、東証プライム上場企業である株式会社ワキタの100%子会社という強力なバックボーンの融合です。これにより、地域密着型のきめ細やかなサービス提供能力と、大規模案件にも対応できる機材調達・資金力を両立させています。また、自社で特定自主検査等の資格を有し、修理・メンテナンスまで内製化しているため、レンタル機材のダウンタイムを最小限に抑えられる高い品質管理能力も決定的な差別化要因となっています。さらに、資本金に対して潤沢な利益剰余金を保有しており、不況下でも機材投資を継続できる財務的な強靭さも兼ね備えていると考えられます。
✔弱み (Weaknesses)
内部環境の課題としては、固定資産の比率が極めて高く、市場の急激な冷え込みや需要構造の変化が起きた際に、資産の稼働率低下がダイレクトに利益率を悪化させるリスクを内包している点が挙げられます。また、営業エリアが埼玉県南西部に集中しているため、特定の地域経済や自治体のインフラ予算の変動に業績が左右されやすい構造にあります。ワキタグループ内での連携強化は進んでいますが、独自のDX(デジタルトランスフォーメーション)投資や、若手整備士の採用・育成といった面において、労働市場のタイト化に伴うコスト増が中長期的な懸念材料になると推測されます。また、レンタル資産の評価損益についても、常に市場価格の変動を注視する必要があるでしょう。
✔機会 (Opportunities)
外部環境における最大の機会は、建設現場のDX化に伴う「ICT施工対応機器」への需要拡大です。3D測量や自動制御システムを搭載した建機の導入は、人手不足に悩む建設会社にとって必須となっており、これらを高額な購入ではなくレンタルで提供できる機会は飛躍的に増大しています。また、老朽化インフラの修繕市場が今後数十年にわたって右肩上がりであることや、頻発する豪雨災害等への対策としての水処理・排水機材のニーズも堅調です。SDGsへの対応として、バイオトイレや生ごみ処理機といった「環境配慮型機材」のラインナップを拡充することで、環境意識の高い大手ゼネコンからの優先的な受注を獲得できる余地が広がっていると考えます。
✔脅威 (Threats)
最も注視すべき脅威は、メーカー自身による直接レンタル事業への参入や、大手全国区レンタル会社による価格競争の激化です。規模の経済を活かした低価格攻勢に対し、地域密着型の同社がいかに付加価値を維持できるかが問われます。また、世界的な半導体・部品不足の再燃による新車納期の大幅な遅延は、レンタル機材の更新計画を狂わせ、保守費用の増大を招くリスクとなります。さらに、脱炭素化の流れにより、ディーゼルエンジン駆動機材に対する規制が強化された場合、既存の主力資産の一部が使用不能になる、あるいは大規模な換装を迫られる「座礁資産化」のリスクも無視できません。物流の労働規制強化による運搬コストの高騰も、収益性を圧迫する外的要因となり得ると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
直近の戦略としては、当期純利益39百万円の一定割合を「機材管理のDX」に投じることが有効であると考えます。具体的には、全レンタル機材にGPSおよびIoTセンサーを搭載し、稼働状況やメンテナンス時期をリアルタイムで把握するシステムの導入です。これにより、機材の空き時間を最小化し、故障が発生する前の「予兆保全」を実現することで、維持管理コストの削減と顧客への信頼性向上を同時に図ることができます。また、ワキタグループ内の他事業所との在庫共有システムをさらに高度化させ、埼玉西エリアでの欠品をゼロにする体制を構築することで、機会損失を徹底的に排除するでしょう。営業面では、環境省が推進するグリーン購入法に対応した機材(バイオトイレ等)を前面に打ち出し、公共工事を請け負う顧客に対するコンサルティング的な提案を強化し、単なる価格競争から脱却した高単価な契約を積み上げることが期待されます。物流コスト対策として、グループ内運搬網の共同利用やルート最適化AIの導入により、配送効率を10〜20%引き上げることも現実的な目標になると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、同社は単なる「モノを貸す会社」から「現場のソリューション・パートナー」への変貌を目指すべきです。具体的には、ICT建機を用いた施工支援サービスの本格展開や、ドローンを活用した現場測量・点検データの提供など、機材とデータをセットにしたサブスクリプション型サービスへの進化です。これにより、売上構成比における「機材賃貸料」以外の付加価値サービス収入を現在の2倍以上に引き上げることが想像されます。また、純資産5億円という厚みを武器に、埼玉北部や多摩エリアにおいて、同様の課題を持つ小規模な機械修理業者や仮設ハウス業者の事業承継(M&A)を進め、エリアシェアの拡大と同時にメンテナンス拠点のネットワーク化を図ることも有力な選択肢です。将来的な脱炭素化を見据え、電動バックホーや水素燃料電池式発電機の導入を業界に先駆けて推進し、「エコ・現場・インフラ」を体現するブランドイメージを確立することが、今後10年の成長を決定づけると考えられます。ワキタグループのグローバルネットワークを活かした、中古建機の海外販売チャネルの整備も、資産の出口戦略を最適化する上で重要なミッションになると分析します。
【まとめ】
株式会社泉リースの第41期決算は、長年にわたる地域への密着と、ワキタグループという強力なインフラを背景にした、極めて「質実剛健」な経営実態を浮き彫りにしました。資産合計938百万円、自己資本比率56.2%という数字は、景気変動の激しい建設業界において、顧客が安心して長期的なパートナーシップを組める最大の論拠となります。39百万円の純利益は、単なる利益の計上ではなく、次なる時代のインフラ保守需要に対する投資原資であり、未来の「豊かな環境作り」へのコミットメントそのものです。2026年、建設DXやSDGsという新しい波に対し、安定した財務という「盾」と、長年培った技術力という「矛」を手に、同社はどのような価値を現場に届けていくのか。地域社会の土台を支え続ける泉リースの航跡は、これからも日本のインフラの未来を明るく照らし続けるに違いありません。安定を土台にしたさらなる飛躍に向けた、同社の次なる一手に期待が膨らみます。
【企業情報】
企業名: 株式会社泉リース
所在地: 埼玉県所沢市松郷210-3
代表者: 代表取締役 眞野 高広
設立: 1985年9月21日(創業1979年)
資本金: 10百万円
事業内容: 建設機械器具の賃貸・販売・修理、仮設ハウス・トイレの賃貸・販売・修理等
株主: 株式会社ワキタ
