私たちが日常、何気なく口にしている料理。その「おいしさ」の核心を突くのは、実は一振り、二振りのスパイスやハーブであることも少なくありません。1947年の創業以来、日本の食卓に「本物の香り」を届け続けてきたヤスマ株式会社。かつてソースメーカーへの原料卸から始まった同社は、いまや「マスコット(Mascot)[Amazonで確認]」ブランドを掲げ、日本の家庭における本格的なスパイス文化の先駆者として揺るぎない地位を築いています。2019年にポッカサッポロフード&ビバレッジの傘下、すなわちサッポログループの一員となったことは、同社の伝統的な「目利き力」に巨大グループの「品質・供給力」という翼を授ける結果となりました。2026年4月、世界的な原材料コストの変動や消費者の食に対する価値観が劇的に変化する中で、同社の第66期決算公告にはどのような経営の足跡が刻まれているのでしょうか。スパイス専業メーカーとしての強固な財務体質と、次世代の食文化を先導する戦略的展望を、経営戦略コンサルタントの視点から解き明かしていきます。
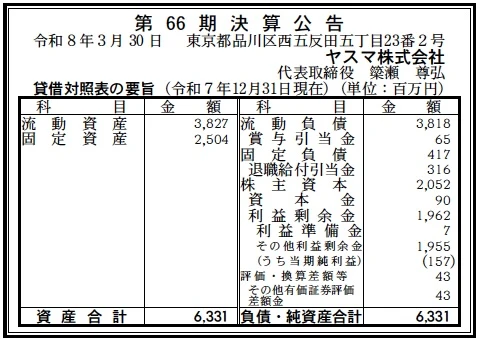
【決算ハイライト(第66期)】
| 資産合計 | 6,331百万円 (約63.3億円) |
|---|---|
| 負債合計 | 4,235百万円 (約42.4億円) |
| 純資産合計 | 2,096百万円 (約21.0億円) |
| 当期純利益 | 157百万円 (約1.6億円) |
| 自己資本比率 | 約33% |
【ひとこと】
第66期決算は、資産規模約63.3億円に対し、当期純利益157百万円を計上しており、食料品製造卸売業として非常に手堅い収益性を維持しています。特筆すべきは利益剰余金が約20億円(1,962百万円)も積み上がっている点です。これは創業から70年を超える歴史の中で着実に利益を蓄積してきた結果であり、サッポログループ入りした後も、独立した事業会社として極めて強固な純資産基盤を保持していることを物語っています。
【企業概要】
企業名: ヤスマ株式会社
設立: 1960年10月3日(創業1947年)
株主: ポッカサッポロフード&ビバレッジ株式会社(サッポログループ)
事業内容: スパイス・ハーブ・乾燥野菜等の輸入・加工・製造販売。一般家庭向け「マスコット(Mascot)[Amazonで確認]」ブランドおよび業務用製品の展開。
【事業構造の徹底解剖】
同社の事業は「グローバル原料調達を核とした高付加価値調味料事業」に集約されます。具体的には、以下の部門等で構成されています。
✔家庭用ブランド「Mascot(マスコット)[Amazonで確認]」部門
1974年に誕生したこのブランドは、スーパーマーケットのスパイスコーナーにおいて、青いキャップの小瓶として広く認知されています。単なる汎用的なスパイスにとどまらず、産地を厳選し、香りの立ち方を追求した製品群は、家庭でプロの味を再現したい「こだわり層」から絶大な支持を得ています。特に「印度の味」のような濃縮カレーペーストは、同社のアプリケーション開発力の結晶であり、簡便性と本格感を両立させたロングセラー商品として、ブランドの収益性を支える大きな柱となっています。
✔食品工業用・業務用原料供給部門
創業時の安間香辛料商店のDNAを最も色濃く受け継ぐ部門です。世界各国の農家やサプライヤーと密接に連携し、日本の厳しい食品安全基準(FSSC 22000等)を満たす高品質な原料を調達。大手加工食品メーカーのソース、ドレッシング、インスタント食品といった製品の「味のベース」となるスパイスや乾燥野菜を供給しています。粉砕、殺菌、選別といった自社工場での精緻な加工技術が、メーカー側のレシピに最適化された「オーダーメイド原料」の提供を可能にしており、BtoB(対法人)市場において不可欠な存在となっています。
✔研究開発およびアプリケーション提案部門
静岡研究開発センターを拠点に、単なる原料販売を超えた「味のデザイン」を行っています。顧客である食品メーカーやレストランに対し、スパイスやハーブを組み合わせた新しいメニューや味覚の設計図を提案。残留農薬検査から成分分析、さらには加工工程の最適化までを一貫して自社で管理することで、安全という信頼に「驚きのあるおいしさ」を付加。これにより、一件あたりの取引単価を高め、競合する原料卸会社との決定的な差別化を図っています。
【財務状況等から見る経営環境】
✔外部環境
食品業界を取り巻く外部環境は、空前の「自炊の高度化」と「健康意識のグローバル化」という二つの波に洗われています。2026年現在、消費者は単に空腹を満たすだけでなく、食事を通じて「体験」や「健康」を得ることを重視しています。特に、塩分を抑えつつ満足感を高める手段としてスパイスの価値が再評価されており、ハーブやスパイスを活用した料理はライフスタイルの洗練さを象徴するものとなりました。一方で、マクロ経済の視点では、輸入に依存するビジネスモデルにとって、円安の長期化や国際的な海上輸送費の上昇は、売上原価を直接的に押し上げる恒極的なリスク要因です。また、気候変動による特定産地(例えば東南アジアや中東)の収穫量変動は、供給の安定性を脅かす要因となっており、調達網のさらなる多角化が求められています。競合環境については、安価なPB(プライベートブランド)商品が勢いを増す中で、同社のようなナショナルブランド(NB)には、より高い「物語性」と「圧倒的な品質の差」が問われる厳しい経営環境にあります。
✔内部環境
内部環境に目を向けると、サッポログループの一員となったことによる「組織の筋肉質化」が着実に進んでいます。財務諸表を見ると、自己資本比率は約33%と、大規模な工場投資や海外調達に伴う負債を抱える製造卸業としては、グループの信用補完を含め極めて安定した水準です。従業員約200名という規模で、横浜と静岡にFSSC 22000認証を受けた高度な生産拠点を維持している点は、人的資源が最大効率で活用されている証拠です。簗瀬代表を中心とするリーダーシップの下、創業来の「思いやり」の精神を維持しつつも、健康経営優良法人としての認定を受けるなど、持続可能な組織づくりが徹底されています。また、サッポログループの物流網や営業チャンネルを共有できる環境は、単独の専門メーカーでは到達困難だった広域な販路拡大を可能にしており、内部的な強固な推進力となっています。今期の157百万円の当期純利益は、原料高騰の影響を内部の工程改善や製品ミックスの最適化で吸収し、着実に収益を刈り取った結果であると分析します。
✔安全性分析
財務の安全性を貸借対照表(BS)から分析すると、老舗企業特有の「重厚さと堅実さ」が浮き彫りになります。資産合計約63.3億円のうち、流動資産が約38.3億円と約6割を占めており、これはスパイスという回転の速い商品の在庫と、潤沢な手元流動性を裏付けています。流動負債が約38.2億円あり、流動比率はほぼ100%程度ですが、これは親会社やグループ企業との決済取引を含むものと推察され、外部の金融機関に対する焦燥感はありません。固定資産約25.0億円は、自社の加工設備や研究拠点に対する過去の着実な投資の積み重ねであり、これが高い参入障壁として機能しています。負債の部を見ても、固定負債はわずか417百万円に留まり、長期的な財務負担は極めて低く抑えられています。特筆すべきは利益剰余金の厚み(1,962百万円)で、これは資本金の約22倍に相当します。不況時においても、この内部留保によって自ら仕入れ資金を賄い、研究開発を継続できるだけの「自律した財務体質」が2026年時点においても盤石に維持されていると評価できます。財務上の死角は見当たらず、親会社の意向に基づいた戦略的な投資をいつでも実行できる準備が整っています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、70年以上にわたって培われた「マスコット(Mascot)」ブランドの高級イメージと、世界中に広がるスパイス調達ネットワークの深さにあります。FSSC 22000を取得した国内自社工場での精緻な加工体制は、品質に妥協を許さない日本の食品メーカーから「ヤスマなら安心」という絶対的な信頼を勝ち取っています。また、サッポログループのインフラを背景に持ちながら、スパイス専業としての深いドメイン知識(専門知見)を保持している点は、大手資本の効率性と専門メーカーの柔軟性を両立させた稀有な組織能力です。アプリケーション開発力による、原料単体ではない「味のソリューション」提案能力も、他社の追随を許さない強みとなっています。
✔弱み (Weaknesses)
一方で、ビジネスの根幹が海外からの輸入原料に大きく依存しているため、為替相場の変動や国際情勢の不安定化が、収益性を直接的に左右する構造的な脆さを抱えています。また、特定の熟練した「目利き」や研究者に依存した属人的な知識が残っている場合、技術の継承とデジタル技術による形式知化のスピードが、今後のグローバル展開におけるボトルネックとなる可能性が否定できません。家庭用市場においては、マスコットブランドが「特別な時のスパイス」という高級イメージに固定化されている場合、日常使いの普及価格帯市場におけるシェア拡大において、ブランドイメージの維持と販売数量の増大という二律背反な課題に直面していると推察されます。
✔機会 (Opportunities)
外部環境における最大の機会は、世界的な「プラントベース(植物性)」食品市場の拡大と、エスニック料理の一般化です。動物性原料を使用せずに満足感を出すために、スパイスやハーブの役割はこれまで以上に重要になっており、同社が強みとする高度な調合技術は、新しい食のトレンドを牽引する中核となります。また、サッポログループのグローバルな販売網を活用し、日本で培った「高品質な加工済みスパイス」を海外の高級スーパーや飲食店へ展開する輸出機会も大きく拓かれています。デジタル化の進展により、公式オンラインショップを通じたD2C(消費者直接取引)を強化することで、顧客の購買データを直接解析し、よりパーソナライズされたレシピ提案を行うなど、一件あたりの顧客生涯価値(LTV)を最大化する余地も広がっています。
✔脅威 (Threats)
直面している脅威としては、気候変動による原料産地の砂漠化や洪水など、物理的な供給リスクの増大が挙げられます。一つの産地での不作が、特定の主力商品の欠品に直結する恐れがあります。また、食品安全基準のさらなる厳格化や、残留農薬に関する国際的な規制変更への対応コスト増も、利益率を圧迫する要因となります。競合他社である海外の巨大スパイス企業が、デジタルプラットフォームを武器に日本市場への直接攻勢を強めた場合、価格競争力において苦戦を強いられるリスクがあります。SNSでのレピュテーションリスク(評判へのリスク)は極めて高く、一件の異物混入やラベル誤表記が、長年築き上げた「安全・本物」の看板を一瞬で傷つける可能性があることも、常に最大限の警戒を要する経営課題です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、第66期で達成した高い収益性を活用し、既存顧客の「デジタル接点の最適化」と、高騰する原料費に対する「価格転嫁の完了とマージン確保」を最優先すると推測されます。具体的には、公式オンラインショップを単なる販売の場から、スパイスの効能や活用法を学ぶ「体験型メディア」へと昇華させ、SNSと連動した「コミュニティ形成」に注力するでしょう。これにより、広告費を抑えつつブランドへの愛着を高め、定期購入(サブスクリプション)による安定的な収益基盤を強化する戦略です。また、自社工場での省エネ化や自動化設備の導入を加速させ、一件あたりの製造コストを劇的に削減することで、原材料高騰の影響を相殺する筋肉質な生産体制への転換を急ぐはずです。サッポログループ内での物流共同化をさらに推進し、一件あたりの配送コストを削減することも、目先の利益率向上に直結する重要な一手になると考えられます。
✔中長期的戦略
中長期的には、単なるスパイスメーカーから「次世代の味覚インフラ企業」への完全なリポジショニングを推進していくものと想像されます。これまでに蓄積した膨大な調合データと、顧客の味覚データをAIで解析し、個々の健康状態や好みに合わせた「パーソナライズ・シーズニング」をオンデマンドで提供する事業の確立です。これにより、モノの販売から、特定の食事体験における「パーフェクトな味の演出」をサービスとして販売するビジネスモデルへの転換が期待されます。また、脱炭素社会の実現に向けて、管理物件全体の「環境価値(カーボンフットプリント)」を製品単位で可視化し、エシカルな消費を重視するグローバル市場に向けた「グリーン・スパイス」としてのブランディングを強化するでしょう。財務面では、積み上げた利益剰余金を活用し、特定の農業技術や抽出技術を持つスタートアップとの資本提携やM&Aを視野に入れ、グループ全体の研究基盤を一段引き上げる。最終的には、世界中の食卓において「ヤスマの香りが、人生を豊かに彩る」世界の実現を目指していると分析します。
【まとめ】
ヤスマ株式会社の第66期決算は、日本の老舗企業がいかにして伝統を守りつつ、巨大資本の傘下で新たな価値を創造できるかの理想的なモデルケースを提示しています。157百万円の利益は、単なる営業努力の結果以上に、生活者が「本物の味には対価を惜しまない」という真実の現れです。自己資本比率33%という安定した足場は、流行に左右されず、100年先も通用する「安全・安心」を追求し続けるための自由を同社に与えています。彼らが提供しているのは、単なる原料ではありません。それは、家族の団らんを温める「香り」であり、料理への自信、すなわち「日常を特別なものに変える魔法」そのものです。2026年4月、新しい年度を迎える中で、同社が掲げる「新しい食文化の創出」が、どれほど鮮やかに私たちの未来を彩っていくのか。数字の裏側にある「スパイスへの真摯な情熱」が、これからも世界中の食卓に確かな幸せを運び続けることを確信しています。
【企業情報】
企業名: ヤスマ株式会社
所在地: 東京都品川区西五反田5-23-2
代表者: 代表取締役社長 簗瀬 尊弘
設立: 1960年10月3日(創業1947年)
資本金: 90百万円
事業内容: スパイス・ハーブ等の輸入・加工・製造販売、調味料の企画開発
株主: ポッカサッポロフード&ビバレッジ株式会社(100%)
