私たちが毎日何気なく眺めている都市のスカイラインや、安らぎを覚える住宅の佇まい。その「表情」とも言える屋根や外壁の裏側には、一世紀近くにわたって日本の風景を守り続けてきた企業の知恵が詰まっています。今回スポットを当てるのは、東京・東上野に本拠を置く「株式会社 協和」です。1926年の創業以来、鉄鋼・建設業界における快適住環境のソリューションカンパニーとして君臨し、2026年には記念すべき創業100周年を迎えました。激動の昭和、成長の平成を駆け抜け、令和の今、発表された第85期の決算公告。そこには、単なる老舗の意地ではない、122億円を超える膨大な利益剰余金に裏打ちされた「鉄壁の要塞」とも言える財務実態が刻まれていました。屋根一枚、壁一枚に込められた100年の重みと、次なる一世紀に向けたデジタル変革。日本の街づくりを支える「縁の下の力持ち」の真の姿を、経営戦略コンサルタントの視点で見ていきましょう。
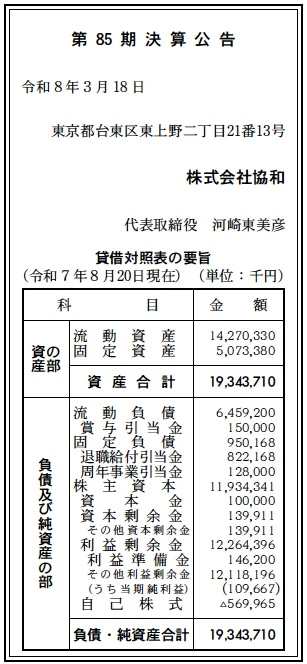
【決算ハイライト(第85期)】
| 資産合計 | 19,344百万円 (約193.4億円) |
|---|---|
| 負債合計 | 7,409百万円 (約74.1億円) |
| 純資産合計 | 11,934百万円 (約119.3億円) |
| 当期純利益 | 110百万円 (約1.1億円) |
| 自己資本比率 | 約61.7% |
【ひとこと】
第85期の決算は、自己資本比率約61.7%という、建設資材・工事業界においては驚異的なまでの健全性を示しています。資産総額193.4億円に対し、122.6億円という巨額の利益剰余金を積み上げており、不透明な経済環境下でもびくともしない「岩盤経営」の真髄が見て取れます。当期純利益は1.1億円と抑制的ですが、これは創業100周年に向けた積極的な地域貢献投資や、周年事業に伴う戦略的コスト投下によるものと推察され、法人の「体力」そのものは他を圧倒しています。
【企業概要】
企業名: 株式会社 協和
設立: 1949年2月4日(創業1926年)
事業内容: 鉄鋼・建築資材の販売、屋根・外壁・鉄筋等の専門工事請負、住宅設備機器の提供
【事業構造の徹底解剖】
同社の事業は「建物外装の垂直統合型バリューチェーン事業」に集約されます。具体的には、以下の部門等で構成されています。
✔建設資材販売・商社部門
1926年の創業時からのDNAを継承する部門です。鉄鋼一次・二次・三次製品をはじめ、金属建材、木質・窯業建材、さらには住宅設備機器まで、建設に必要なあらゆる資材を網羅しています。主要取引先には伊藤忠建材や大和ハウス工業、LIXIL、淀川製鋼所といった業界の巨人が名を連ね、強力な購買力を背景に、多品種かつ安定的な供給体制を構築。単なる仲介に留まらず、現場のニーズに合わせた「最適な資材の組み合わせ」を提案できるコンサルティング機能が、同社の高いアカウントシェアの源泉となっています。全国に広がる支店・営業所ネットワークが、この流通の動脈を支えています。
✔屋根・外装専門工事部門
「KBハゼ500」や「Zワイドルーフ364」といった自社オリジナル商品を武器に、設計提案から施工までを一貫して引き受けるエンジニアリング機能です。特に折板屋根の施工技術には定評があり、工場や物流施設といった大規模建築の「止まらない運用」を支える雨仕舞いの技術は、他社が容易に追随できない参入障壁となっています。国土交通大臣許可を保持し、大工・とび・屋根・鉄筋・板金など多角的な工種に対応。販売部門と密接に連携することで、資材価格の変動をコントロールしながら、施工品質を担保する「製販一体」のモデルが、収益の安定性を高める強力な防壁となっています。
✔快適住環境ソリューション部門
住宅の「外」だけでなく「中」の価値を高めるセグメントです。京セラソーラーコーポレーションと連携した再生可能エネルギーの導入支援や、防火・断熱性能を高めた次世代外壁シリーズ「UNBLAZE」の展開など、時代の要請に応える環境価値を販売しています。東北楽天ゴールデンイーグルスや松本山雅FCのスポンサーを務めるなど、地域コミュニティへの深い関与を通じてブランド信頼度を高め、単なるB2Bの資材供給業者から、地域の「住まいの相談役」へと役割を昇華させています。この信頼の蓄積が、LTV(顧客生涯価値)の向上に直接的に貢献していると考えられます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の日本の建設・不動産市場を取り巻くマクロ環境は、構造的なパラダイムシフトの真っ只中にあります。政府が推進するカーボンニュートラル(GX)政策により、建物の省エネ基準は劇的に厳格化されており、高断熱な外装材や屋根一体型の太陽光パネルへの需要が爆発的に高まっています。一方で、激甚化する自然災害に対応するための「防災・減災」対策、とりわけ屋根の耐風性能向上や外壁の耐火性能への関心は、かつてないほど切実なものとなっています。深刻な労働力不足(2024年問題以降の定着)という逆風はありますが、これは同時に施工の「省力化・ユニット化」を強みとする同社のような技術型企業にとっては、受注単価の向上を伴う選別受注のチャンスでもあります。競合する資材卸業者に対し、100年の信頼を背景とした大手メーカーとの直結パイプと、全国規模の拠点網を持つ同社の環境は、不確実な経済情勢下において、極めて高い防御力を発揮していると考えられます。
✔内部環境
内部環境に目を向けると、株式会社 協和の最大の強みは「288名の精鋭集団」という人的資本と、全国に20箇所以上配置された「現場直結の拠点網」の融合にあります。今回の決算において、流動資産が142.7億円と資産全体の約74%を占めている点は、建設資材という実需に基づく商品の回転の速さと、手元資金の流動性が極めて高いことを示唆しており、機動力のある経営を可能にしています。内部プロセスでは、CADやカタログのデジタル化をいち早く進め、設計段階からのスペックイン能力を高めることで、価格競争に陥らない「提案型営業」が組織文化として根付いています。コスト構造を分析すると、当期純利益1.1億円を出しながら、利益剰余金が122.6億円まで積み上がっている点は、レバレッジよりも「内部留保による自律的な成長」を重視する経営姿勢を物語っており、不測の事態や将来のM&Aに向けた「投資余力」が十二分に蓄積されている内的状況であると分析します。
✔安全性分析
財務の安全性という観点では、第85期の貸借対照表(BS)は、まさに「日本の中小企業の頂点」とも言える鉄壁の構造を示しています。自己資本比率約61.7%という数字は、資本集約的な資材卸・工事業界において、標準を遥かに凌駕する健全な水準です。流動比率(流動資産142.7億円 / 流動負債64.6億円)は約221%に達しており、1年以内に支払うべき義務に対し、2倍以上のクッションを保持しています。短期的な資金繰りにおける懸念は皆無と言えるでしょう。特筆すべきは、資本金1億円に対し利益剰余金が122.6億円という、資本の122倍に及ぶ「自己増殖した純資産」の厚みです。有利子負債への依存度が極めて低いことが推察され、金利上昇局面においても経営が揺らぎにくい堅牢さを持っています。また、自己株式を5.7億円保有している点も、資本政策上の機動的な選択肢を残しており、全体として非常にリスク耐性が高く、かつ長期的な「家守り」としての責任を果たし続けられる、理想的な財務体質にあると評価されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、100年の歴史で築き上げた「鋼板・外装分野における圧倒的なブランド信頼度」と、全国20拠点以上に及ぶきめ細やかなサポート体制にあります。単なる販売店に留まらず、自社オリジナル商品「Zワイドルーフ」等の開発能力と、それを現場で形にする高度な施工管理機能を併せ持っている点は、競合他社が容易に追随できない強力な参入障壁となっています。また、自己資本比率61.7%という鉄壁の財務基盤は、不確実な市場環境下での果敢な先行投資や、長期にわたるアフターメンテナンスの継続を可能にしており、有力スポーツチームのスポンサーシップに象徴される「高い社会的信用(無形資産)」が、優秀な若手人材を惹きつける原動力となっていると考えられます。
✔弱み (Weaknesses)
一方で、ビジネスモデルが「鉄鋼価格」や「住宅着工件数」という外部の景気動向に強く規定される構造を持っており、原材料費の高騰が続く現在、利益率の維持において常に価格転嫁のスピードが試されるという内的課題を内包しています。また、100年企業特有の「拠点ごとのナレッジの属人化」が懸念され、ベテラン社員の持つ施工技術や顧客対応ノウハウをいかにデジタル化し、288名という組織全体で均一に共有・継承していくかが、次なる成長のボトルネックとなる可能性があります。純利益率が資産規模に対して抑制的であることは、安全性の裏返しとして、資本効率(ROE)の観点からは、眠っている膨大な内部留保をいかに次なる「高付加価値事業」へ振り向けるか、投資の鋭さが問われるフェーズに来ていると推察されます。
✔機会 (Opportunities)
外部環境における機会は、何よりも「老朽化インフラの更新」と「環境経営への要請」の激化です。日本中に点在する築30年以上の工場・倉庫の屋根・壁改修需要は、物流DXの進展と相まって、単価の高い「高機能改修案件」としての巨大なブルーオーシャンとなります。また、政府の脱炭素化支援策を追い風に、同社の屋根技術とソーラーパネルを組み合わせた「ZEB(ゼロ・エネルギー・ビル)化支援」を前面に押し出すことで、コンサルティング型ビジネスへの転換を図る絶好のチャンスです。さらに、デジタルツイン技術を用いた「建物の外装劣化予測」などの新サービスを導入することで、モノの販売を超えた「データの対価」を得るストック収益の構築も期待できます。
✔脅威 (Threats)
直面する最大の脅威は、国内の人口減少に伴う「新築市場の構造的な縮小」と、それに伴う受注獲得競争の過激化です。大手ゼネコンやハウスメーカーの内製化が進んだ場合、専門商社としての立ち位置が相対的に低下するリスクがあります。また、世界的な鉄鋼材料の供給不安定化やエネルギーコストの際限ない上昇は、同社の利益率を直接的に圧迫する恒常的な外的要因となります。テクノロジーの面では、3Dプリンティング建築の飛躍的進化により、従来の屋根・壁の施工概念そのものが覆される可能性も否定できず、常に技術的なパラダイムシフトを先読みする経営が求められます。サイバー攻撃による顧客図面データや機密情報の流出も、デジタルの活用を進める同社にとって、一瞬でブランド信頼を失墜させかねない深刻な外的リスクであると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、現在の「高コスト環境」をサバイブするため、徹底的な「オペレーションのデジタル化による利益率の改善」を最優先事項とすることが推察されます。今回の110百万円という純利益を維持・拡大させるために、AIを用いた資材の「需要予測と在庫最適化」を全拠点に導入し、物流コストを劇的に低減させるでしょう。また、122億円という潤沢な利益剰余金を活用し、特に需要が逼迫している「改修用屋根(リファイン)」のマーケティングを強化。既存の顧客データベースをフル活用したインサイドセールスを立ち上げ、新築に頼らない「メンテナンス・リフォーム型」の収益比率を高めることで、営業キャッシュフローを厚くする戦略を採ると考えられます。従業員に対しては、100周年のインセンティブ強化とリスキリング教育をセットで実施し、個人の労働生産性を引き上げる「筋肉質な組織作り」を優先的に進めると推測します。
✔中長期的戦略
中長期的には、単なる「資材卸・工事会社」からの完全な脱却を図り、日本の住環境の未来をデザインする「快適空間のプラットフォーマー」への進化が期待されます。具体的には、自社の100年分の施工データと最新のIoTセンサーを統合し、建物の屋根・壁が自動で劣化を診断し、最適な修繕時期を提案する「ライフサイクル・サブスクリプション」の提供です。これにより、単発の工事代金だけでなく、管理・情報の提供という継続的なストック収益の構築が可能になります。また、119億円を超える純資産を背景に、アジア圏などの成長市場において現地の施工・販売会社との資本提携を推進し、日本独自の「長寿命外装技術」を輸出するグローバル・バリューチェーンの構築も想像されます。「快適住環境のソリューションカンパニー」という標榜通り、人々が自然災害や気候変動を恐れずに暮らせる未来を、最先端の「皮膚(外装)」で守り抜く。その「循環型街づくりのオーガナイザー」としての地位を不動のものにすることが、同社の描く真の成長シナリオになると推察します。
【まとめ】
株式会社 協和の第85期決算は、数字の表面以上に「一世紀の信頼」がいかに強固な経済的価値を生むかを鮮明に示しています。110百万円という当期純利益は、単なる営業努力の結果ではなく、日本が経験したあらゆる変化を屋根の下で、壁の内側で見守り続けてきた同社の「誠実さの結晶」です。自己資本比率61.7%という数字は、いかなる時代の荒波にも沈まない不沈艦のような安定感を示しており、東上野から全国へと広がるそのネットワークは、これからの成熟社会において不可欠な「家守り」としてのインフラとなるでしょう。屋根が雨露を凌ぎ、壁が寒風を防ぐように、協和もまた、日本の製造業や街づくりの基盤を守る存在として進化を遂げています。100年という節目を越えた今、協和が描く次なる一世紀の景色は、よりスマートで、よりサステナブルな、誰にとっても「快適」な場所であるに違いありません。老舗が見せる「革新と挑戦」の進撃に、これからも大きな期待が寄せられます。
【企業情報】
企業名: 株式会社 協和
所在地: 東京都台東区東上野二丁目21番13号 ユーティビル4階(本社)
代表者: 代表取締役社長 河崎 東美彦
設立年月日: 1949年2月4日(創業1926年)
資本金: 100,000,000円
事業内容の詳細: 鉄鋼・建築資材の販売、屋根工事、外壁工事、鉄筋工事、住宅設備機器の販売・施工、建機修理
