「一生に一度の、最高の瞬間を。」ブライダル業界を象徴するこの言葉は、甘美な響きとともに、運営する側には極めて重い責任とドラマを要求します。かつて「ハワイ挙式のワタベ」として世界を席巻し、日本の結婚式文化を塗り替えたパイオニア、ワタベウェディング。しかし、その輝かしい歴史は、未曾有のパンデミックという荒波によって、企業の存続を賭けた壮絶な航海へと姿を変えました。2021年のADR(事業再生実務家会議)による再建、そしてTKPとの資本業務提携を経て、上場廃止から数年が経過した今、彼らはどのような景色を見ているのでしょうか。今回届いた第61期の決算公告は、回復への兆しと、依然として残る過去の「傷跡」が交錯する、極めて示唆に富む内容です。債務超過という厳しい数字の裏側に隠された、再生への執念と次なる成長戦略を、経営コンサルタントの視点で丹念に読み解いていきましょう。
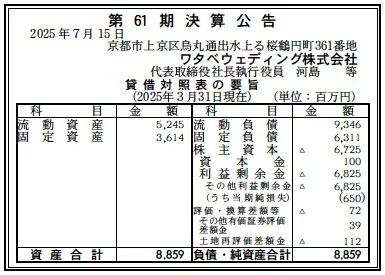
【決算ハイライト(第61期)】
| 資産合計 | 8,859百万円 (約88.6億円) |
|---|---|
| 負債合計 | 15,657百万円 (約156.6億円) |
| 純資産合計 | ▲6,798百万円 (約▲68.0億円) |
| 当期純損失 | 650百万円 (約6.5億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第61期の決算は、当期純損失6億5,000万円を計上し、依然として厳しい経営環境が続いていることを示しています。特筆すべきは、約68億円に及ぶ「債務超過」の状態です。前年と比較して赤字幅は縮小傾向にあるものの、負債額が資産額を大きく上回る不均衡な貸借対照表(BS)は、過去のパンデミックによる大打撃の爪痕の深さを物語っています。現在は、親会社や提携先との連携を通じた、抜本的な事業構造の転換期にあると推測されます。
【企業概要】
企業名: ワタベウェディング株式会社
設立: 1964年10月3日
株主: 興和株式会社、株式会社TKP等
事業内容: 海外・国内リゾート挙式サービスを核に、ドレス製造、レンタル、映像・写真、アニバーサリー事業をグローバルに展開。国内58拠点、海外18拠点を誇るブライダルのリーディングカンパニーです。
https://www.watabe-wedding.co.jp/
【事業構造の徹底解剖】
同社の事業は「トータル・ブライダル・ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔リゾートウェディング事業(海外・国内)
ハワイ、グアム、バリ、沖縄、京都など、世界有数の景勝地での挙式をプロデュースしています。特に「リゾートウェディング取扱組数No.1」の実績は、単なる送客数だけでなく、現地の直営チャペル運営能力に裏打ちされています。日本品質の「おもてなし」を世界標準で提供することで、海外在住者同士の挙式(アジア事業)へも展開しており、フロー収益としての挙式料だけでなく、航空券や宿泊を伴う旅行事業とのシナジーも生み出しています。
✔衣裳・製販一貫製造事業
創業の原点である「ワタベ衣裳店」からの伝統を継承し、自社ブランド「Resoll Collection」をはじめとするドレス・タキシードの製造・販売・レンタルを行っています。中国やベトナムに自社縫製工場を保有する「製販一貫体制」は、同社の最大の強みです。トレンドを即座に反映したオリジナル衣裳を、自社の挙式サービスに供給することで、高い付加価値と原価コントロールの両立を可能にしています。これは他社が容易に模倣できない垂直統合モデルと言えます。
✔映像・写真およびアニバーサリー事業
挙式当日の感動を形にするアルバムやDVD制作を、上海の自社工場や沖縄のセンターで内製化しています。さらに、結婚式を「入り口」として、お宮参り、七五三、成人式、金婚式といった人生の節目(ライフステージ)に寄り添うアニバーサリー事業を強化しています。一度きりのイベントで終わらせず、LTV(顧客生涯価値)を最大化させるためのストック型・リピート型収益モデルへの拡張を担う重要な役割を果たしています。
【財務状況等から見る経営環境】
✔外部環境
ブライダル業界を取り巻くマクロ環境は、2026年3月現在、ポストパンデミックの完全な「ノーマライゼーション」と、深刻な「構造変化」の二極化が進んでいます。水際対策の撤廃によりハワイなどのリゾート挙式需要は急回復していますが、円安の長期化やインフレによる海外渡航コストの上昇は、顧客の予算配分に大きな影響を与えています。また、国内では「少子高齢化」と「ナシ婚」の増加という構造的な市場縮小が続いており、単なる豪華な挙式から、フォトウェディングや少人数でのアットホームな会食へと、価値観の多様化が加速しています。さらに、他業界からの参入(ホテルや貸会議室大手のTKPなど)によるプラットフォーム争奪戦も激化しており、もはや「結婚式」という単一カテゴリーでの競争ではなく、アニバーサリー全般をカバーする「生活文化サービス」としての競争力が問われるフェーズに入っていると考えます。
✔内部環境
同社の内部環境における最大の資産は、世界中に広がる「物理的な拠点網」と、450名を超える(連結では約1,700名)「専門人材」のホスピタリティです。貸借対照表を見ると、固定資産が約36億円と資産全体の約4割を占めており、これは世界各地のチャペルや工場という重厚なアセットを自社で抱えていることを示しています。かつてはこの「直営体制」が圧倒的な競争優位性でしたが、パンデミックのような極端な需要消失期には、重い固定費負担として牙を剥きました。現在は、興和グループやTKPといった強力な資本パートナーの傘下で、これらの資産をいかに効率的に稼働させ、「アセットライト」な経営への軟着陸を図るかが内部的な最優先課題です。従業員一人ひとりの「人間力」を収益に変えるための教育体制は維持されているものの、68億円の債務超過という財務制限の中で、いかに社員の士気を高め、イノベーションを引き出せるかがミクロ的な焦点であると推察されます。
✔安全性分析
財務の安全性という観点では、同社のバランスシートは「極めて厳しい」と言わざるを得ません。自己資本比率▲76.7%という債務超過の状態は、通常の独立企業であれば資金繰りの破綻を意味する水準です。流動比率(流動資産52億円÷流動負債93億円)は約56%と、短期的な支払能力においても強い懸念があることを示唆しています。しかし、これはあくまで「単体」の数字であり、実際には支援企業による融資や資本注入、債務の劣後化といった強力なバックアップが機能していると推測されます。負債のうち63億円を占める固定負債についても、その多くが戦略的な提携資金である可能性が高く、当面の「倒産リスク」は回避されていると見てよいでしょう。ただし、今期6億5,000万円の赤字を計上している以上、事業活動から生み出されるキャッシュフロー(営業CF)によって債務を圧縮していく段階にはまだ達しておらず、外部資本への依存度が依然として高い状態にあることは明白であり、財務の健全化には数年単位の「止血」と「筋肉質化」が必要不可欠であると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ハワイ進出から半世紀をかけて築き上げた「リゾートウェディングの圧倒的なブランド力」と、世界主要拠点に展開する直営のハードウェア(チャペル・施設)です。また、自社工場を保有する製販一貫の衣裳事業は、デザインから供給までのリードタイムを短縮し、他社にはない「トータルコーディネートの提案力」を生み出す源泉となっています。長年培われた1,600名超の従業員による高品質なホスピタリティは、デジタルでは代替不可能な「感動」という付加価値を顧客に提供し続けており、国内外のハイクラスな顧客層との強力なエンゲージメントは、再生に向けた最大の無形資産であると考えられます。
✔弱み (Weaknesses)
一方で、構造的な弱みは、巨額の負債と債務超過に象徴される財務基盤の脆弱性にあります。これにより、先端テクノロジーへの投資や抜本的な施設リニューアルに対する機動力が制限されるリスクがあります。また、世界各地に施設と人を抱えるビジネスモデルゆえに、為替変動、地政学リスク、感染症といった外部環境のボラティリティに対し、固定費負担が重くのしかかりやすい脆弱なコスト構造を持っています。さらに、上場廃止に伴う社会的認知度の変化や、将来の採用市場におけるブランドイメージの維持も、中長期的な組織運営におけるボトルネックとなる可能性が推測されます。
✔機会 (Opportunities)
外部環境における機会としては、インバウンド需要の爆発的な拡大に伴う「アジア圏のカップルによる日本(沖縄・京都・北海道)での挙式」という巨大なマーケットが挙げられます。同社は既に上海やシンガポール、ベトナムに拠点を持ち、アジア市場への知見が深いため、このトレンドを最も享受できるポジションにあります。また、TKPとの連携により、同社の持つブライダルノウハウを「企業のパーティーや周年イベント」といったBtoB領域へ拡張することで、週末に偏重しがちな施設の稼働率を平準化し、新たな収益の柱を構築できるチャンスが到来しています。さらに、フォトウェディング需要の定着は、従来の重厚な挙式に二の足を踏んでいた層を呼び込むための、絶好の「入り口」になると期待されます。
✔脅威 (Threats)
直面する脅威は、少子化による国内挙式人口の不可逆的な減少と、若年層の「価値観のシフト」です。所有から利用へ、形式から実質へとニーズが変化する中で、旧来のウェディングモデルに固執すれば、急速に市場から取り残される恐れがあります。また、エネルギー価格の高騰や航空運賃の上昇は、主力のリゾート挙式の総額コストを押し上げ、競合する他の消費(海外旅行や住宅購入)への流出を招く要因となります。さらに、デジタルネイティブなスタートアップによる、マッチングから衣裳手配までを安価に完結させるプラットフォームの台頭は、同社のような垂直統合型のフルサービスモデルにとって、価格競争の激化という深刻な脅威になり得ると考えられます。
【今後の戦略として想像すること】
(SWOT分析の結果を踏まえると、ワタベウェディングは「強みを活かした収益化の徹底」と「提携による弱みの補完」の両輪を回す必要があると考えます。)
✔短期的戦略
短期的には、まず「キャッシュ創出力の最大化」と「固定費の聖域なき削減」が最優先課題になると推測されます。具体的には、稼働率の低い海外拠点の再編や、自社工場の稼働率を上げるための外部ブランドへのOEM(受託製造)供給の拡大など、遊休資産の収益化です。また、今期6.5億円の赤字をゼロ、あるいは黒字化させるために、単価の高いハイクラス層向けの「オーダーメイド・プレミアムプラン」の拡充と、逆に需要の裾野を広げる「スマート・フォトプラン」の二極化戦略をとることが予想されます。さらに、親会社である興和グループやTKPとのクロスセルを加速させ、例えばTKPの顧客基盤である企業向けに、同社のホスピタリティ研修やイベント企画を提供することで、即効性のある売上確保を図る動きが推察されます。
✔中長期的戦略
中長期的には、挙式一辺倒から脱却し、人生の全ての記念日を掌握する「ライフサイクル・アニバーサリー・プラットフォーム」への完全転換を断行することが望ましいと考えられます。結婚式で獲得した顧客データを活用し、その後の出産、入学、就職、住宅購入、金婚式までを一気通貫でサポートするCRM(顧客関係管理)の高度化です。これにはデジタル投資が不可欠ですが、TKPなどのパートナーが持つITインフラを活用することで、債務超過の状態でも効率的にプラットフォーム構築を推進できるはずです。また、アジア事業においては、日本品質の「おもてなし」をライセンス化し、現地の不動産オーナーと提携して「アセットライト」な運営受託モデル(MC方式)で拠点を拡大。自社で施設を持たないリスクの分散と、高マージンな運営報酬の獲得を両立させることで、負債を圧縮し、自己資本を段階的に積み増していく戦略が、同社の真の再生に向けたグランドデザインになると推察します。
【まとめ】
ワタベウェディング株式会社の第61期決算は、数字だけを見れば「債務超過68億円」という極めて険しい道のりを映し出していました。しかし、コンサルタントの視点でその内実を見つめれば、それはパンデミックという未曾有の不条理に対し、日本のブライダル文化の灯を消すまいと耐え忍んできた「防衛戦」の終結点でもあります。6.5億円まで縮小した赤字は、次期以降の黒字化に向けた確かな助走であり、世界中に広がる拠点網と、1,600名を超えるプロフェッショナルの技術は、何ものにも代えがたい「再生の種」です。今後は、興和やTKPといった強力な味方とともに、いかにして「伝統」を「新しい時代の価値」へとリブランディングできるかが、同社の運命を分けるでしょう。結婚式という人生のピークを、一生続く幸せのスタートへと変えていく。ワタベウェディングが描く「その日は、消えない。」というスローガンの真価は、この逆境からのV字回復によってこそ、より深く証明されるものと確信しています。日本の誇るべきホスピタリティ産業の旗手として、その復活の物語を私たちは大いに期待し、注視し続ける価値があると考えます。
【企業情報】
企業名: ワタベウェディング株式会社
所在地: 京都市上京区烏丸通出水上る桜鶴円町361番地(登記上本店)
代表者: 河島 等
設立: 1964年10月3日
資本金: 100,000,000円
事業内容: 内外挙式サービス、衣裳製造・販売、旅行、映像・写真、アニバーサリー事業
株主: 興和株式会社、株式会社TKP等
