富山の街角で見慣れた「ひかり薬局」の看板が、鮮やかな「スギ薬局」のロゴへと掛け替えられていく光景は、地方における医療提供体制の大きな転換点を象徴しているかのようです。2003年の創業以来、地域密着のかかりつけ薬局として歩んできた株式会社ひかりファーマが、ドラッグストア業界の巨人・スギホールディングスの軍門に下った2023年末の電撃的なM&A。それから約1年が経過し、統合の進捗を占う重要な指標となる第22期(2025年2月期)の決算が公示されました。一見すると「72百万円の赤字」という数字に驚きを覚えるかもしれません。しかし、これは単なる業績の不振なのでしょうか、それとも巨大なシナジーを生み出すための「産みの苦しみ」としての先行投資なのでしょうか。経営戦略コンサルタントの視点から、この赤字の裏側に隠された再編のドラマと、北陸の医療インフラが向かう先を、冷徹かつ情熱的に読み解いていきます。
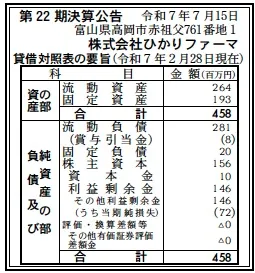
【決算ハイライト(第22期)】
| 資産合計 | 458百万円 (約4.6億円) |
|---|---|
| 負債合計 | 301百万円 (約3.0億円) |
| 純資産合計 | 156百万円 (約1.6億円) |
| 当期純損失 | 72百万円 (約0.7億円) |
| 自己資本比率 | 約34.1% |
【ひとこと】
第22期の決算は72百万円の当期純損失となりましたが、これはスギ薬局グループ入りに伴う店舗改装やシステム統合、PMI(ポスト・マージャー・インテグレーション)コストが集中した結果であると推察されます。純資産には依然として156百万円の厚みがあり、利益剰余金もプラスを維持していることから、一過性の「戦略的赤字」としての側面が強く、財務的な健全性は損なわれていないと評価できます。
【企業概要】
企業名: 株式会社ひかりファーマ
設立: 2003年
株主: スギホールディングス株式会社(スギ薬局グループ)
事業内容: 富山県および石川県における調剤薬局「スギひかり薬局」の運営、在宅医療支援、クリニック開業支援等。地域密着のかかりつけ機能を維持しつつ、大手チェーンのインフラを活用したサービスを展開しています。
【事業構造の徹底解剖】
同社の事業は、地域医療の質を担保する「対人業務特化型・調剤プラットフォーム」に集約されます。具体的には、以下の部門等で構成されています。
✔地域密着型調剤薬局「スギひかり薬局」の運営
富山市、高岡市、砺波市など、北陸の主要都市を中心にドミナント展開を行っています。スギ薬局グループの看板を掲げながらも、創業以来の「ひかり」の名称を残している点は、大手資本の効率性と地元住民からの信頼を両立させる巧みなブランド戦略の表れです。全国どこの処方箋でも受け付ける体制を整え、利便性を追求しています。
✔多職種連携による在宅医療支援
薬剤師が医師や看護師、ケアマネジャーと緊密に連携し、患者さまのご自宅や高齢者施設へ訪問する在宅訪問サービスを全店で実施しています。お薬カレンダーの活用や残薬調整、副作用のモニタリングなど、単なる物流に留まらない「臨床薬剤師」としての機能を地域社会に提供しており、これが同社の高い付加価値の源泉となっています。
✔医療機関向け開業支援・コンサルティング
長年の開業実績で培った40店舗以上の知見を活かし、クリニックの新規開業を目指すドクターをサポートしています。立地選定から経営計画の策定までをワンストップで支援することで、地域の医療インフラを自ら創出し、信頼のネットワークを構築しています。これにより、ドクターとの強固な信頼関係に基づいた処方箋応需という、戦略的なエコシステムを形成しています。
【財務状況等から見る経営環境】
✔外部環境
調剤薬局業界を取り巻く外部環境は、かつてない激動の時代を迎えています。厚生労働省が推し進める「患者のための薬局ビジョン」に基づき、立地重視の門前薬局から、対人業務に重きを置いた「かかりつけ薬局」へのシフトが厳格に求められています。診療報酬改定のたびに調剤基本料や薬価差益が圧縮され、単独の中小薬局は収益構造の抜本的な見直しを迫られています。特に地方都市においては、人口減少と薬剤師不足が深刻化しており、安定した店舗運営を維持するためには、高度なIT投資と効率的な教育体制が不可欠です。このような状況下、アマゾンの参入に代表されるオンライン服薬指導の普及や、大手ドラッグストアによる業界再編は必然の流れであり、北陸エリアでも大手資本への集約が加速しています。同社がスギ薬局グループという巨大な盾を選んだのは、この過酷な外部環境の変化を先読みし、将来的な生存確率を高めるための合理的な経営判断であったと強く推測されます。
✔内部環境
内部環境に目を向けると、第22期の「当期純損失 72百万円」という数字は、PMI(Post-Merger Integration:合併後の統合プロセス)のフェーズを色濃く反映したものと見られます。M&A直後は、店舗の屋号変更に伴う看板工事費、共通システムへの移行コスト、さらには大手グループのコンプライアンス基準に合わせた教育・労務コストが先行して発生します。これらは将来的な収益性を高めるための「必要経費」であり、短期的なPL(損益計算書)が悪化するのは典型的なパターンのひとつです。注目すべきは、負債合計301百万円のうち、流動負債が281百万円と大半を占めている一方で、固定負債がわずか20百万円に抑えられている点です。これは、親会社からの資金供給やグループ内での効率的な資金運用が行われている可能性を示唆しており、中小企業特有の重い借入負担からは解放されつつあることが伺えます。56名の従業員、うち25名の薬剤師という高い専門性を維持しながら、大手資本の「購買力(バイイングパワー)」と「物流網」をバックエンドに組み込んだことで、内部的な効率性は飛躍的に向上する準備が整ったと分析します。
✔安全性分析
財務の安全性については、資産合計458百万円に対し、純資産156百万円を保持しており、自己資本比率は約34.1%を記録しています。一般的な中小企業の平均水準を上回っており、安全性に大きな懸念はありません。特に重要なのは、赤字決算を経てもなお、利益剰余金が146百万円も残っている点です。これは過去21年間にわたり同社が着実に利益を蓄積してきた証であり、1期程度の赤字で揺らぐことのない強固な「貯金」があることを意味します。流動資産264百万円に対し流動負債281百万円となっており、流動比率は100%をわずかに下回っていますが、これはスギ薬局グループ内での資金集中管理(CMS)への移行に伴う過渡期的な数字であると考えられます。固定資産193百万円を純資産156百万円と固定負債20百万円で概ね賄えており、長期的な資金の適合性も保たれています。何より、スギホールディングスという東証プライム上場企業が親会社であるという事実自体が、究極の信用補完となっており、資金繰りリスクは事実上無いに等しい、極めて盤石な安全性の上に立っていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、富山県内における「ひかり」ブランドの深い浸透度と、スギ薬局グループの圧倒的な経営インフラが補完関係にある点です。薬剤師の約半数が経験豊かな専門家であり、在宅医療や開業支援といった高付加価値業務を自律的に遂行できる組織能力を保有しています。これに加え、グループ入りによって実現した医薬品の共同調達による原価低減や、スギ薬局アプリを通じた数百万人の顧客基盤へのリーチ、さらには最先端の自動調剤機器の導入など、中小薬局では実現不可能なレベルの「規模の経済」と「技術力」を手に入れたことが、競合に対する圧倒的な差別化要因となっています。
✔弱み (Weaknesses)
一方で、現在の弱みは「統合による摩擦」と「組織文化の融合コスト」に集約されます。今回の72百万円の赤字に象徴されるように、ナショナルチェーンの基準に合わせた管理体制の構築には多大なリソースを要します。地元密着の柔軟な意思決定が、大手特有のルールに縛られることでスピード感が鈍るリスクも否定できません。また、店舗名の変更が一部の固定客に「大企業による吸収」という冷淡な印象を与えてしまう可能性もあり、長年培った「ひかり」の情緒的な価値を、いかにして「スギ」の利便性と融合させるかが、現在の過渡期におけるデリケートな課題であると推察されます。
✔機会 (Opportunities)
外部の機会として、北陸エリアにおける「面」の処方箋応需の拡大が挙げられます。オンライン服薬指導や電子処方箋の普及は、物理的な距離の制約を取り払い、スギ薬局グループの強力なデジタルアプリを入り口とした集客を可能にします。また、地域包括ケアシステムの深化に伴い、在宅医療の質がこれまで以上に問われる中で、同社の訪問調剤ノウハウは自治体や介護事業者から高く評価されるでしょう。さらに、クリニック開業支援事業を強化することで、地域の医療地図を自ら描き替え、新規の処方箋発生源を戦略的に確保できるチャンスは、今後のシェア拡大に向けた大きな追い風になると考えます。
✔脅威 (Threats)
脅威としては、調剤報酬のさらなる引き下げと、薬剤師採用市場の激化が避けられません。特に地方では若手薬剤師の争奪戦が続いており、人材確保コストの上昇が恒常的に利益を圧迫します。また、北陸エリアには他の大手ドラッグチェーンもドミナント攻勢をかけており、価格や利便性だけでなく、ポイント還元や物販を含めたトータルケアでの競争が激化しています。さらに、将来的なデジタル化の進展により、薬局の店舗そのものの存在意義が問われる「薬局消滅時代」への危機感も、常にマクロ的な脅威として存在し続けていると認識すべきでしょう。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、今回の赤字を「底」として、早期の黒字転換を図るためのV字回復シナリオを完遂させると推測します。具体的には、スギ薬局グループの調剤自動化システムを全店に横展開し、薬剤師がピッキングなどの対物業務に費やす時間を劇的に削減し、対人業務(服薬指導、在宅訪問)の回転数を上げる「生産性改革」が柱となります。また、看板の掛け替えが完了した店舗から順次、スギ薬局のプライベートブランド商品の販売や、アプリによるクーポン配信を強化し、調剤以外での収益源(フロント業務)の寄与度を高めるでしょう。今回の赤字は一過性の整理コストと捉え、第23期以降はグループシナジーによる調剤粗利の改善と販売管理費の適正化を数字として証明し、グループ内での北陸拠点の重要性をアピールする戦略に出るものと考えられます。
✔中長期的戦略
中長期的には、調剤薬局を「病気になってから行く場所」から、地域の「健康維持・未病のコミュニティ拠点」へと再定義する戦略を推し進めると推察されます。クリニック開業支援事業で培ったドクターとの深い関係性を活かし、医師・薬剤師・栄養士が連携した地域密着のヘルスケアプログラムを展開するなど、医療・介護・予防が三位一体となったサービスモデルの構築です。また、北陸エリアでの圧倒的なシェア獲得を目指し、さらに地元の中小薬局の再編(ロールアップM&A)を主導し、同社がスギ薬局グループの北陸統括プラットフォームとしての地位を確立することも十分に考えられます。デジタルの力で利便性を高めつつ、薬剤師という「人」による温もりのある在宅ケアを極める。このハイタッチ・ハイテク戦略こそが、同社を地域の健康寿命延伸の立役者へと押し上げる、中長期的な成功への処方箋になると考えます。
【まとめ】
株式会社ひかりファーマの第22期決算は、表面上の「72百万円の赤字」とは裏腹に、北陸の医療再編に向けた極めて前向きな「脱皮」の記録であったと総括できます。20年以上の歴史を誇る地元の名門薬局が、その看板とプライドをかけて大手資本と手を結んだ決断の重みは、この一時的な赤字というコスト以上に、将来の安定という果実をもたらすはずです。自己資本比率34.1%という健全な足腰と、スギ薬局グループという巨大な翼。この二つが真に融合したとき、同社は単なる薬局の枠を超え、富山・石川の人々の暮らしに「ひかり」を灯し続ける、不可欠な医療プラットフォームへと昇華していくでしょう。赤字を恐れず、未来のための変革に踏み切った同社の勇気ある一歩が、数年後の北陸の医療地図において、いかに正しかったかが証明される日はそう遠くないはずです。私たちは今、ひとつの地方企業の再起と飛躍を、歴史の目撃者として見守っているのです。
【企業情報】
企業名: 株式会社ひかりファーマ
所在地: 富山県高岡市赤祖父761-1
代表者: 代表取締役 庄司 健太郎
設立: 2003年11月17日
資本金: 10,000,000円
事業内容: 調剤薬局運営、在宅医療支援、クリニック開業支援、医薬品・介護用品販売等
株主: スギホールディングス株式会社
