「医療崩壊」という言葉が、もはやセンセーショナルな見出しではなく、日常の風景として語られるようになって久しい現代。病院の廊下を足早に往来する看護師や、多忙を極める医師たちの背後には、彼らが本来の職務、すなわち「患者と向き合うこと」に専念できる環境を整える「影の立役者」が不可欠です。今回スポットライトを当てるのは、医療・介護業界に特化したアウトソーシングの旗手、株式会社ルフト・メディカルケアです。第24期の決算公告から透けて見えるのは、単なる人材派遣にとどまらない、医療インフラの深部を支える同社の堅実かつ強靭な収益構造です。人手不足という逆風を、いかにして持続可能な成長への追い風へと変えているのか。コンサルタントの視点で、その財務諸表と事業戦略の裏側にあるロジックを読み解いていきましょう。
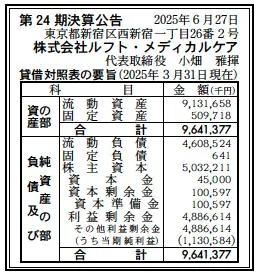
【決算ハイライト(第24期)】
| 資産合計 | 9,641百万円 (約9.6億円) |
|---|---|
| 負債合計 | 4,609百万円 (約4.6億円) |
| 純資産合計 | 5,032百万円 (約50.3億円) |
| 当期純利益 | 1,131百万円 (約11.3億円) |
| 自己資本比率 | 約52.2% |
【ひとこと】
第24期の決算を拝見してまず驚かされるのは、資産規模約96億円という体躯に対し、当期純利益11億円超という非常に高い利益創出力を維持している点です。自己資本比率も52.2%と、人材ビジネス主体の企業としては極めて健全かつ盤石な財務体質を誇っています。単なる「人貸し」ではなく、滅菌や院内物流といった専門性の高いアウトソーシング領域を握っていることが、この高収益の源泉であると推察されます。
【企業概要】
企業名: 株式会社ルフト・メディカルケア
設立: 2002年12月
事業内容: 医療・介護機関向けの人材派遣、職業紹介、および滅菌サービス、院内物流、介護施設の運営など、包括的な医療・介護支援事業を展開しています。
【事業構造の徹底解剖】
同社の事業は「医療・介護トータルアウトソーシング事業」に集約されます。具体的には、以下の部門等で構成されています。
✔人材サービス事業(Medical & Care Human Resources)
看護助手、医療事務、クラークといった病院運営に欠かせない「非医療行為」を担う専門人材の派遣・紹介を行っています。医療現場での実務経験者だけでなく、未経験者への教育体制を整えることで、慢性的な人材不足に悩む医療機関のニーズに柔軟に対応しています。また、医師や薬剤師、理学療法士といった有資格者の紹介も手掛けており、ピラミッド型の医療組織全般をカバーする人材ポートフォリオを有していることが特徴です。顧客にとっては、採用コストの抑制と、繁閑に合わせた柔軟な人員配置が可能になるという多大な提供価値があります。
✔SAS事業(Sterilization & Supply:滅菌・供給・院内物流)
医療の安全を根幹から支える滅菌サービスおよび院内物流管理です。手術器具の洗浄・滅菌という、高度な専門性と厳格な管理が求められる業務を請け負うことで、病院側の固定費を変動費化し、かつリスクマネジメントの向上に寄与しています。京都には自社の滅菌センターを保有するなど、外部委託を受ける体制が完備されており、単なる人材供給にとどまらない「技術的アウトソーシング」としての側面を強く持っています。この領域は参入障壁が高く、同社の競争優位性を決定づける極めて重要な部門であると考えます。
✔介護・セミナー事業
自社ブランドのデイサービス「輝きライフ」の運営を通じて、現場のリアルな課題やノウハウを蓄積しています。また「NURSE UP」という名称で展開されるセミナー事業は、医療従事者のスキルアップを支援するだけでなく、同社のブランド認知度向上と、潜在的な求職者層へのリーチを可能にするマーケティング装置としても機能していると推測されます。これらの事業が相互に補完し合うことで、医療・介護のエコシステム内での存在感を高めています。
【財務状況等から見る経営環境】
✔外部環境
医療・介護業界を取り巻くマクロ環境は、未曾有の「人材難」という一点に集約されますが、これは同社にとって極めて強力な追い風となっています。2024年4月から本格始動した「医師の働き方改革」により、医師が担っていた事務作業や一部の補助業務を他職種に委任する「タスク・シフティング(業務の移管)」が急務となっています。これにより、同社が得意とする看護助手やクラークの需要は構造的に拡大し続けています。一方で、2025年問題に象徴される少子高齢化の進展は、サービスの受け手である高齢者の増加と、担い手である若年労働層の減少を同時に引き起こしており、採用単価の上昇や人材獲得競争の激化は避けられません。また、診療報酬や介護報酬の改定といった政策動向は、顧客である病院や施設の収益力に直結するため、同社の受注単価や交渉力にも間接的な影響を及ぼす重要なマクロ要因であると考えます。
✔内部環境
同社の最大の強みは、全国69拠点に及ぶ広範な営業ネットワークと、医療現場の深い入り口を抑えている専門性にあります。人材派遣というフロー型のビジネスに加え、滅菌受託や院内物流というストック性の高い業務を組み合わせることで、顧客である医療機関との長期的なリレーションを構築しています。これにより、一度入り込めば他社へのリプレイスが困難な「スイッチング・コスト」を創出していると推測されます。また、貸借対照表を見ると、流動資産が91億円超と資産全体の約95%を占めており、これは極めて資本効率が高く、かつ機動的な投資が可能な状態であることを示しています。固定資産が約5億円と少ない身軽な「アセットライト」なモデルでありながら、高いキャッシュ創出力を維持している点は、経営の巧緻さを物語っています。教育・研修制度を内製化し、未経験者を戦力化する仕組みが、外部の激しい人材争奪戦に対する強力な防波堤として機能していると考えられます。
✔安全性分析
財務の健全性において、自己資本比率約52.2%という数値は非常に優秀です。負債の大部分が流動負債(約46億円)であり、長期的な借入金(固定負債)はわずか64万円と、実質的に無借金経営に近い状態にあると見受けられます。これは、事業から生み出される営業キャッシュフローだけで、日々の運転資金や成長投資を十分に賄えていることを意味します。利益剰余金が約48億円積み上がっていることも、過去からの着実な利益の蓄積を証明しており、多少の景気変動や制度改定があっても揺らぐことのない盤石なクッションを有しています。また、当期純利益11億円という規模は、売上高が非公表であるものの、利益率が非常に高いビジネスモデルであることを示唆しており、不測の事態においても高い損益分岐点の余裕を持って対応できる、極めて安全性の高い経営状態であると推察します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、全国69拠点を展開する規模の経済と、医療関連サービスマーク取得に裏打ちされた高い信頼性にあります。また、滅菌サービスという専門特化の技術を保有していることで、単なる人材供給者ではなく、医療機関のオペレーションに深く組み込まれた「パートナー」としての地位を確立しています。さらに、多額の利益剰余金と無借金に近い財務基盤は、新規事業やM&Aに対する高い投資余力を生み出しており、変化の激しい業界において先手を打てる環境が整っています。
✔弱み (Weaknesses)
一方で、ビジネスの根幹が人材に依存しているため、労働分配率の変動や賃金上昇が利益率を圧迫しやすい構造にあることは否めません。特に都市部における看護助手や事務スタッフの獲得コストの上昇は、同社のマージンを削る要因となり得ます。また、創業以来の急成長を支えてきたオペレーションが属人的になっている場合、拠点数がさらに拡大する中での品質維持やマネジメント層の育成が、中長期的なボトルネックとなる可能性についても慎重に検討しておく必要があると考えられます。一方で、特定の大型顧客に売上が偏重しているリスクがないか、分散化の状況も注視すべき点でしょう。
✔機会 (Opportunities)
外部環境における機会としては、タスク・シフティングの加速によるアウトソーシング需要の爆発的な増加が挙げられます。医師の残業規制強化は、病院にとって外部委託を「選択肢」から「必須」へと変えつつあります。また、医療DXの進展に伴い、事務作業の効率化やデータの利活用をサポートする新たな周辺サービスの需要も生まれています。地方の公立病院など、経営再建を迫られる医療機関における業務効率化支援は、同社にとって広大なブルーオーシャンになる可能性を秘めていると推察します。
✔脅威 (Threats)
直面する脅威としては、少子高齢化による絶対的な労働力人口の減少が最も深刻です。人材の供給が追いつかなくなれば、需要があっても受注できないという機会損失が発生します。さらに、派遣法などの労働関連法規の厳格化や、診療報酬の大幅な引き下げは、顧客の支払い能力を低下させ、同社の収益性に直接的なダメージを与えるリスクを孕んでいます。IT企業による医療人材マッチングアプリ等のプラットフォーム化が進む中で、従来型の拠点展開を主とするモデルがディスラプト(破壊)される可能性についても、常に警戒を怠ることはできません。
【今後の戦略として想像すること】
✔短期的戦略
足元の戦略としては、既存の69拠点における稼働率の最大化と、マッチング精度の向上が優先されると考えられます。特に、高収益部門であるSAS事業の横展開を強化し、単なる人材派遣案件をフルアウトソーシング案件へとアップセルするアプローチが重要になります。また、求人サイト事業部の機能を強化し、自社メディアを通じた直接採用比率を高めることで、外部媒体への広告費を抑制し、利益率をさらに数ポイント改善する余地があるでしょう。加えて、病院内での事務作業代行などの新規メニューを拡充し、タスク・シフティング需要を漏れなく取り込むためのクイックな営業展開が推測されます。
✔中長期的戦略
中長期的には、蓄積された膨大な現場データと財務余力を活用した「医療・介護のプラットフォーム企業」への進化が期待されます。例えば、滅菌センターのネットワークをさらに拡充し、複数の小規模病院を束ねる「地域連携型滅菌インフラ」の構築などが考えられます。また、人手不足を補うための医療ロボットやAIクラークの導入支援など、テクノロジーを活用したハイブリッド型のアウトソーシングサービスへの転換も有力な選択肢となるでしょう。さらに、介護事業部で培ったノウハウを活かし、在宅医療・介護領域への本格参入や、同業他社の買収を通じたエリア補完・機能強化も十分に想定されます。人材を「送る」だけでなく、医療現場の「仕組みそのものを設計・運用する」プロフェッショナル集団へと脱皮することが、持続的な成長の鍵になると推察します。
【まとめ】
株式会社ルフト・メディカルケアの第24期決算は、医療・介護業界が抱える深刻な痛点(ペインポイント)を、確かな専門性と健全な財務基盤によって解決し、それを高収益へと変換している稀有な企業の姿を映し出していました。自己資本比率52.2%という堅牢な城壁の内側で、当期純利益11億円という豊かな果実を実らせる同社の姿は、人材不足に悩む日本社会において、アウトソーシングがいかに重要な社会インフラとして機能しているかを象徴しています。今後は、単なる労働力の供給源に留まらず、テクノロジーと専門知識を融合させた次世代型の医療支援モデルを提示できるかどうかが、さらなる飛躍の試金石となるでしょう。日本の医療の「質」と「継続性」を支える同社の挑戦は、投資家のみならず、全ての市民にとって注視すべき価値があるものと考えます。同社が描く未来は、私たちが安心して老後を迎えられる社会の姿そのものであると言っても過言ではありません。今後の持続的な成長に大いに期待したいと思います。
【企業情報】
企業名: 株式会社ルフト・メディカルケア
所在地: 東京都新宿区西新宿1-26-2 新宿野村ビル28F
代表者: 小畑 雅揮
設立: 2002年12月
資本金: 45,000,000円
事業内容: 労働者派遣事業、有料職業紹介事業、滅菌サービス、院内物流サービス、セミナー事業、介護事業、求人サイト事業
