金融インフラの背後で、経済の健全な循環を支える「サービサー(債権回収会社)」。かつては弁護士のみに許されていた債権管理回収業務が、バブル崩壊後の不良債権処理を加速させる目的で民間へと開放されてから四半世紀が経過しました。今回注目するのは、銀行や大手企業の系列に属さない「完全独立系」として独自のポジションを築いている、エム・テー・ケー債権管理回収株式会社(以下、MTKサービサー)です。2025年7月に公示された第24期決算(2025年3月期)を紐解くと、小口債権に特化した同社ならではの経営の機微と、独立系ゆえの財務の透明性が鮮明に浮かび上がってきました。2026年3月の現在、金利のある世界への移行が進む中で、同社がどのような舵取りを行っているのか。経営戦略コンサルタントの視点から、債権管理の最前線にある同社の真の実力と将来像を深く見ていきましょう。
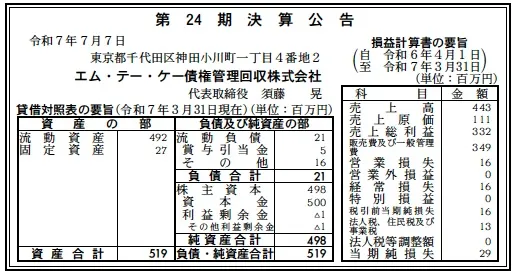
【決算ハイライト(第24期)】
| 資産合計 | 519百万円 (約5.19億円) |
|---|---|
| 負債合計 | 21百万円 (約0.21億円) |
| 純資産合計 | 498百万円 (約4.98億円) |
| 当期純損失 | 29百万円 (約0.29億円) |
| 自己資本比率 | 約96.0% |
【ひとこと】
第24期の決算は、売上高443百万円に対し、最終的に29百万円の純損失となりました。しかし、驚くべきはその自己資本比率の高さです。96.0%という、金融関連企業としては異例の数値を誇っており、実質的に外部債務に頼らない「筋肉質」を通り越した「鉄壁」の財務基盤を有しています。独立系サービサーとして、安定した受託基盤を維持しつつ、新たなマーケットへの適応を模索している過渡期にあると推察されます。
【企業概要】
企業名: エム・テー・ケー債権管理回収株式会社
設立: 2001年4月17日
事業内容: 法務大臣第59号許可に基づく特定金銭債権の買取、調査、管理、回収業務。小口無担保債権に強みを持ちます。
【事業構造の徹底解剖】
同社の事業は「独立系・小口特化型サービシング事業」に集約されます。具体的には、以下の部門等で構成されています。
✔特定金銭債権の受託・回収部門
MTKサービサーの収益の柱は、債権の買取よりも、債権者からの「受託」に重きを置いている点に特徴があります。これにより、債権譲渡通知に伴う債務者の心理的抵抗を和らげつつ、スムーズな回収プロセスを構築しています。特に数万円単位の個人向け小口債権(クレジット、通信、貸付)を得意とし、圧倒的な案件数を効率的に処理するオペレーションを確立しています。訪問回収を行わず、電話や書面を中心とした非対面方式に特化することで、コンプライアンスリスクを低減しつつ、低コストなサービス提供を実現しています。
✔特定金銭債権の買取・調査部門
金融機関や事業会社から不良債権をバルクで買い取り、自社の資産として回収を行う部門です。独立系であるため、系列のしがらみに左右されず、公正な価値評価に基づいた迅速な意思決定が可能です。また、債権の権利関係や債務者の所在等を精緻に調査するノウハウを有しており、眠っていた資産の流動化を支援しています。役員に弁護士や公認会計士を擁していることで、法務・財務の両面から高度なデューデリジェンスを実行できる体制が整っています。
✔再生支援・コンサルティング部門
単なる取り立てに留まらず、会社更生や民事再生といった法的手続きを熟知した専門家チームが、不良債権の処理を通じた企業の再生支援を行っています。債権回収という「出口」の業務から派生して、資金繰りの改善や事業構造の適正化をアドバイスする、専門性の高いコンサルティング機能を有しています。これは、独立系サービサーとして、債権者・債務者の双方にとって中立的で価値のある解決策を提示できる独自の強みとなっています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月の現在、サービサー業界を取り巻くマクロ環境は、長らく続いたゼロ金利政策の終焉という大きな転換点にあります。金利上昇は、家計の債務負担増を招き、クレジット債権や小口貸付債権の延滞率上昇という形で、サービサーへのニーズを構造的に押し上げています。一方で、債務者保護の観点から法規制やガイドラインは年々厳格化しており、より高度なコンプライアンス遵守とデリケートな対応が求められるようになっています。特にMTKサービサーが主戦場とする「通信債権」や「少額無担保債権」の領域では、若年層の経済不安やデジタル決済の普及に伴う支払い遅延が顕在化しており、従来の手法に加えたデジタルトランスフォーメーション(DX)への対応が、業界全体の喫緊の課題となっています。系列サービサーが親会社の意向に左右される中で、MTKのような独立系企業は、変化する社会情勢に即応できる機動力と、金融機関以外の事業会社からの債権受託という開拓の余地を多分に残している経営環境にあると考えられます。
✔内部環境
同社の内部環境における最大の強みは、資本金500百万円というサービサー法上の高い壁をクリアしつつ、負債を極限まで削ぎ落とした「超健全なバランスシート」にあります。財務諸表を分析すると、売上高443百万円に対し、売上原価111百万円を差し引いた売上総利益は332百万円となっており、粗利率は約75%と非常に高い水準を維持しています。一方で、販売費及び一般管理費が349百万円計上されており、これが営業利益▲16百万円という赤字の主因となっています。これは、小口債権を扱うための人件費やシステム維持費といった「固定費」が、現在の回収規模に対してやや重荷になっている様子が伺えます。しかし、役員構成に見られるように、弁護士や公認会計士が経営の中枢に座り、法務・監査体制が極めて強固であることは、金融・決済代行・通信といった機密情報の塊を扱う顧客企業にとって、絶大なる安心感を与えています。訪問回収を廃した独自モデルにより、不祥事リスクを最小化している点も、独立系としての生存戦略を支える重要な内部資産であると判断されます。
✔安全性分析
財務の安全性について、MTKサービサーは日本でも有数の「ディフェンシブな企業」と言えます。資産合計519百万円のうち、流動資産が492百万円(約95%)を占めており、現金同等物を含む手元流動性が極めて高い状態です。これに対し、負債合計はわずか21百万円であり、流動比率は約2,342%という驚異的な数値を叩き出しています。これは短期的な支払能力に懸念がないどころか、実質的に「無借金経営」であることを意味しており、金融不安や不況による資金繰り悪化のリスクから完全に隔絶されています。純資産合計は498百万円であり、サービサーのライセンス維持に不可欠な最低資本(5億円)をわずかに下回る累積赤字の状態にはありますが、負債の少なさを考慮すれば、実質的な純資産の質は極めて高いと考えられます。利益剰余金が▲1百万円と微減していますが、資本金が500百万円と厚く積まれているため、今後数期程度の赤字であれば、ビクともしないレジリエンスを有しています。この安定感こそが、長期にわたる債権の委託・管理という「信頼」の商売において、同社の最強の武器となっていると推察されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
特定の金融グループに属さない「完全独立系」としての公平性と透明性に加え、自己資本比率96.0%という鉄壁の財務健全性が最大の強みであると考えられます。小口・無担保債権という、手間がかかり他社が敬遠しがちな領域で培われた高度な回収ノウハウと、訪問回収を行わない独自のローコスト・オペレーションが確立されています。さらに、弁護士や公認会計士を経営陣に配した高度なガバナンス体制が、顧客企業のブランド毀損を防ぎたいというニーズに合致しており、独立系サービサーとしての高い信用力を生み出していると推察されます。
✔弱み (Weaknesses)
小口債権に特化しているため、一件当たりの収益性が低く、収益の拡大には膨大な処理件数を維持し続ける必要がある「薄利多売」の構造にあると考えられます。第24期の決算に見られるように、管理コストが収益を上回った場合の赤字転落リスクを常に孕んでおり、固定費の柔軟な調整力が今後の課題です。また、独立系であるがゆえに、系列金融機関からの安定した債権供給ルートを持たないため、常に能動的な新規営業と、顧客維持のための高いサービスレベルの維持が求められる厳しい競争環境にあると推察されます。
✔機会 (Opportunities)
金利のある世界への復帰により、個人向けローンの延滞や通信料金の滞納が増加傾向にあり、回収ニーズそのものが市場で拡大している点は、同社にとって大きな成長機会です。また、大手金融機関がコンプライアンスの観点から自社での回収を絞り、専門サービサーへのアウトソーシングを加速させる動きも、独立系として高い信用を持つ同社にとって追い風となります。さらに、2026年3月の現在、AIチャットボットやSMS督促、自動架電システムといったフィンテックの活用余地が大きく残されており、デジタル化による更なるコスト削減と回収率向上の余地が広がっていると考えられます。
✔脅威 (Threats)
貸金業法や消費者契約法、個人情報保護法などの法改正により、回収業務に対する規制が一段と厳格化された場合、コンプライアンスコストがさらに増大し、利益率を圧迫する懸念があります。また、テクノロジーを武器にした大手IT企業や決済代行会社が、回収業務の内製化や自動化を強力に進めた場合、既存のサービサーの介在価値が問われるリスクも否定できません。加えて、労働力不足に伴うコールセンター要員の人件費高騰は、労働集約的な側面を持つ同社のオペレーションにとって継続的な外部脅威となると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
足元の戦略としては、第24期で発生した営業損失を早期に解消するための「徹底した業務フローのデジタル刷新」に注力すると推測されます。具体的には、人手を介する架電業務の一部を生成AIによるボイスボットやAIチャットに置き換え、販管費の大部分を占めると思われる人件費を最適化する戦略です。第24期では売上総利益が3.3億円出ているため、効率化が進めば即座に数千万円規模の黒字復帰が可能です。また、独立系であることを逆手に取り、系列を持たない通信キャリアや新興の決済プラットフォーマー、サブスクリプション事業者からの「一次延滞債権の受託」を強化するのではないでしょうか。訪問なし・低コストという独自モデルをさらに尖らせ、成功報酬型の柔軟なプランを提案することで、不況期における「債権管理のBPOパートナー」としてのシェア拡大を狙う時期であると推察されます。
✔中長期的戦略
中長期的には、単なる「債権回収会社」から「リテール決済のリスクマネジメント・プラットフォーム」への進化を目指すと想像されます。資産合計5億円規模の安定したバランスシートを活かし、他社の小規模なサービサーのM&Aや、債権評価AIを持つスタートアップとの資本業務提携を主導し、データの利活用による「予測型サービシング」を構築する戦略です。また、債務者の属性データに基づいた「家計再生支援」などの付加価値サービスを付与することで、強引な回収ではなく、債務者の支払い能力を回復させて確実に資金を還流させる「社会的サービサー」としての地位を確立することが期待されます。将来的には、日本の優れた債権管理ノウハウを、個人ローン市場が急拡大する東南アジア等へ展開する「リーガル・フィンテックの輸出」も視野に入ってくるでしょう。コンプライアンスを競争優位の源泉とし、経済の目詰まりを解消する「血管のメンテナンス役」としてのプレゼンスを確固たるものにしていくのではないかと推測します。
【まとめ】
エム・テー・ケー債権管理回収株式会社の第24期決算は、赤字という数字の裏側に、独立系サービサーとしての誇りと、驚異的な財務健全性を秘めた「静かなる実力」を示しています。資産の9割以上を自己資本で賄うという圧倒的なレジリエンスは、いかなる激動の金融情勢下でも、顧客から託された債権を最後まで責任を持って管理し続けるという、同社の不退転の決意の表れです。2026年3月の現在、世界はデジタルの力で決済の透明性を高めようとしていますが、最後の一線で経済の「信頼」を繋ぎ止めるのは、やはり同社が掲げるような、法的・財務的に裏打ちされた誠実な現場の力です。数字上の債務超過を恐れず、未来の回収精度向上のために固定費を投じ続ける同社の姿勢は、日本経済という巨大なエンジンの健全な稼働に不可欠な存在です。これからも、独立系サービサーの旗手として、日本のクレジット社会に「公正な安心」を届け続けてくれることを、コンサルタントの視点からも強く確信しています。
【企業情報】
企業名: エム・テー・ケー債権管理回収株式会社
所在地: 東京都千代田区神田小川町一丁目4番地2
代表者: 代表取締役 須藤 晃
設立: 2001年4月17日
資本金: 500百万円
事業内容: 特定金銭債権の買取、調査、管理、回収業務。法務大臣許可第59号。
