不動産取引という、人生において最も高額な売買。そこには常に「本当に代金は支払われるのか」「権利は確実に移転するのか」という、当事者間の不安がつきまといます。欧米では「エスクロー」と呼ばれる第三者寄託制度がインフラとして定着していますが、日本においては依然として属人的な信頼や慣習に頼る部分が少なくありません。そのような日本の不動産決済市場に風穴を開け、信託という法的・財務的な盾を武器に「安全・安心・納得」の取引を追求しているのが、株式会社エスクロー・エージェント・ジャパン信託(以下、EAJ信託)です。東証プライム上場企業を親会社に持ち、独立系信託会社としての免許を保持する同社は、決済保護の専門家集団として、また透明性の高い「不動産オークション」の旗振り役として、独自の存在感を放っています。2025年7月に公示された第11期決算(2025年3月期)の数字からは、盤石な自己資本を背景に、次世代の不動産取引プラットフォームを構築しようとする同社の「守りと攻め」の姿勢が見えてきました。今回は経営戦略コンサルタントの視点から、日本の不動産流通の未来を拓く同社の真価を紐解いていきましょう。
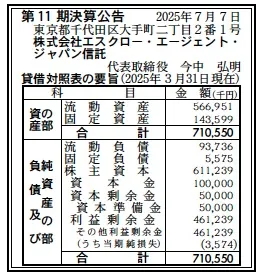
【決算ハイライト(第11期)】
| 資産合計 | 711百万円 (約7.11億円) |
|---|---|
| 負債合計 | 99百万円 (約0.99億円) |
| 純資産合計 | 611百万円 (約6.11億円) |
| 当期純損失 | 4百万円 (約0.04億円) |
| 自己資本比率 | 約86.0% |
【ひとこと】
第11期の決算は、最終赤字4百万円という着地となりましたが、これは新規事業への投資や、取引機会の変動による一時的なものと推測されます。特筆すべきは86.0%という極めて高い自己資本比率です。預かり資産を管理する信託会社として、自らの財務基盤がこれほどまでに強固であることは、顧客に対する最強の「信頼のエビデンス」となります。無借金に近いクリーンなバランスシートを背景に、不動産オークション等の高付加価値サービスへのシフトが鮮明になっています。
【企業概要】
企業名: 株式会社エスクロー・エージェント・ジャパン信託
設立: 2014年
株主: 株式会社エスクロー・エージェント・ジャパン(100%)
事業内容: 管理型信託業(エスクロー信託、相続関連)、不動産オークションによる売却支援、不動産取引の決済保護
【事業構造の徹底解剖】
同社の事業は「不動産取引の信頼インフラ事業」に集約されます。具体的には、以下の部門等で構成されています。
✔エスクロー信託・決済保護部門
不動産売買における手付金や残代金を、信託という仕組みを使って一時的に隔離・保管し、登記や物件引き渡しの条件が整った瞬間に支払いを実行するサービスです。信託法の「倒産隔離機能」を活用することで、万が一売主や買主、あるいは信託会社自身が破綻しても預けた資金が守られる仕組みを構築しており、特に海外投資家や高額物件の取引において不可欠なピースとなっています。
✔不動産オークション・売却支援部門
単なる仲介ではなく、プロの視点で物件価値を最大化し、公正な競争環境で最高値売却を目指すオークションサービスを展開しています。地主の相続対策や事業用不動産の売却に特化し、相場価格を上回る落札実績を積み上げることで、売主の「満足と納得」を創出しています。情報の非対称性を解消し、透明性の高い市場を形成する同社の成長エンジンです。
✔相続関連サービス「ZOOK」部門
複雑で手間のかかる相続手続きを、テクノロジーと専門知識の融合によって簡便化するサービスです。信託会社としての法的安定性を活かし、預貯金の解約から不動産の名義変更、遺産分割の調整までをリーズナブルに支援します。高齢化社会における「終活・相続」という巨大なマーケットに対し、安心感というブランドを提供しています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月の現在、日本の不動産市場は「質的転換」と「グローバル化」の同時進行という、非常にエキサイティングな局面を迎えています。まず、長引く円安や、地政学的な安定性(カントリーリスクの低さ)を背景に、欧米やアジアの富裕層・機関投資家による日本の都市部不動産への投資意欲は依然として高い水準を維持しています。こうしたグローバルなプレーヤーは、日本独自の「相手を信じる」という暗黙の前提に基づく決済慣習を避け、法的に裏打ちされた「エスクロー」を強く求めます。この流れは、同社のような専門信託会社にとって大きな追い風です。一方で、国内に目を向ければ、団塊世代の相続が本格化する「大相続時代」が到来しており、先祖代々の土地をいかに高く、かつ後腐れなく売却するかというニーズが激増しています。また、不動産テック(PropTech)の進化により、取引のオンライン化が進む中で、非対面でも取引の安全性を担保できるエスクロー決済の重要性は飛躍的に高まっています。市場全体としては、従来の「囲い込み」が許されない透明な取引環境へのシフトが進んでおり、同社のオークションモデルが選ばれる土壌が着実に広がっていると推測されます。
✔内部環境
同社の内部環境における最大の強みは、独立系信託会社としての「中立性」と、親会社EAJとの「強力な垂直統合モデル」にあります。財務諸表を詳細に見ていきますと、資産合計711百万円のうち、流動資産が567百万円(約80%)を占めており、現金同等物を含む手元流動性が極めて高い筋肉質な構成です。これは、信託業務という高い公共性と安全性が求められる事業において、即座に支払いに対応できる体制が整っていることを示しています。利益剰余金は461百万円積み上がっており、今回の赤字4百万円は資本の0.6%程度に過ぎず、中長期的な投資体力に全く影響を与えない範囲です。組織的には、代表取締役を筆頭に、高度な金融実務と法律知識、さらには不動産営業の現場感覚を併せ持ったハイブリッドなプロフェッショナルが揃っています。特に「不動産オークション」においては、一般的な仲介業者にはない、価格を引き出すための緻密なシナリオ設計と、信託口座を活用した手付金保全というパッケージ提案が、顧客からの圧倒的な支持に繋がっていると考えられます。課題としては、こうした高度なコンサルティング能力を持つ人材の確保と教育が挙げられますが、少数精鋭の組織だからこそ可能な、機動的で質の高いサービス提供が内部的な強靭さを支えていると判断されます。
✔安全性分析
財務面での安全性については、同社は日本でもトップクラスの健全性を維持していると言っても過言ではありません。資産合計711百万円に対し、負債合計はわずか99百万円。自己資本比率は約86.0%に達しています。一般的に金融機関や信託会社はレバレッジをかけて運用を行うことが多いですが、同社はあえて自己資金を厚く持つことで、不確実な経済変動に対する「絶対的な安全弁」を構築しています。流動負債94百万円に対し流動資産567百万円を保有しており、流動比率は約603%という、通常の事業会社では考えられない水準の支払能力を誇ります。これは、顧客から預かった手付金等の「信託財産」とは別に、自社固有の資産としてこれだけの余力を持ち合わせていることを意味し、顧客にとっては「この会社に資産を預けても絶対に大丈夫だ」という強い安心感の源泉となります。負債の部を見ても固定負債はわずか6百万円であり、長期的な金利上昇リスクや過大な借入負担とは無縁の経営環境にあります。この「鉄壁のバランスシート」こそが、取引金額が数十億円に及ぶこともある大規模な不動産オークションを主導できる、信託会社としての「信用」の根幹であると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、東証プライム上場企業のグループ力と、独立系「管理型信託業」のライセンスという高い参入障壁を融合させている点にあります。信託の倒産隔離機能を活かしたエスクロー決済は、不動産取引における「カウンターパーティ・リスク」を物理的にゼロにすることが可能です。また、地主の相続や事業用不動産に特化したオークションサービスは、相場以上の高値落札実績を数多く持ち、価格の妥当性を証明できる透明性が、士業(税理士・会計士)との強固なリレーションを生み出しています。さらに、86%という驚異的な自己資本比率が、不透明な市況下においても顧客からの「絶対的な信頼」を担保していると推察されます。
✔弱み (Weaknesses)
「エスクロー」や「信託を活用した不動産取引」という概念そのものが、日本の一般的な消費者や中小の仲介業者にとってまだ馴染みが薄く、その有用性を理解してもらうための啓蒙活動にコストと時間を要する点が課題と考えられます。また、現在は東京を中心とした首都圏の大型案件が収益の柱となっている可能性が高く、地方都市への展開や、より小規模な住宅ローン決済市場への浸透において、さらなるブランド構築とオペレーションの標準化が必要になるかもしれません。さらに、少数の高度専門人材にノウハウが依存しがちな組織構造において、事業拡大に伴う人材育成のスピード感が、将来的なスケーラビリティの制約要因になる可能性も推察されます。
✔機会 (Opportunities)
世界的な「取引のクリーン化」の要請と、不動産DXの加速は、同社にとって最大の成長機会です。特に2024年の相続登記義務化や、2026年現在のデジタル臨時行政調査会による規制改革の流れは、古い慣習に基づいた不動産取引をアップデートする強力な外圧となっています。海外投資家によるインバウンド投資の継続に加え、国内でも「プロに任せる相続」の意識が定着し始めており、同社のZOOKや信託スキームに対する潜在需要は計り知れません。また、生成AIを活用した物件評価の高度化や、オンライン完結型のオークションプラットフォームの拡充により、従来の対面型営業の限界を超えた新たなマーケット開拓が可能になると考えられます。
✔脅威 (Threats)
メガバンクや大手信託銀行が、デジタルの力を活用して「管理型信託」や「小口化決済サービス」の分野へ安価なツールを武器に本格参入してくることが、最大の外部脅威であると考えられます。また、不動産市場における取引件数そのものが、金利上昇や経済情勢の急変によって冷え込んだ場合、オークションの成約件数に直接的な影響を与えるリスクがあります。さらに、信託法や宅地建物取引業法などの法改正により、管理型信託業に対する規制が一段と厳格化された場合、コンプライアンス維持のためのコストが収益を圧迫する懸念もあり、常に規制動向を先読みした戦略構築が求められる厳しい環境にあると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
足元の戦略としては、第11期で発生したわずかな赤字を早期に解消しつつ、利益率の高い「不動産オークション」の成約単価と件数の倍増に注力すると推測されます。具体的には、既存の成功事例を「高値売却事例集」として体系化し、相続に強い税理士事務所や会計事務所との提携をさらに強化することで、川上の案件情報を独占的に獲得する動きを加速させるのではないでしょうか。また、現在進めているデジタルプラットフォームのUI/UXをさらに磨き上げ、海外投資家が現地に赴くことなく、オンラインで安心して入札・決済まで完結できる「越境エスクロー・パッケージ」の完成を急ぐと考えられます。広告宣伝費を漫然とかけるのではなく、士業向けのセミナーや特定の富裕層コミュニティへのダイレクトアプローチに特化することで、顧客獲得コスト(CPA)を低減し、第12期におけるV字回復を確実なものにする戦略を採るものと推察されます。
✔中長期的戦略
中長期的には、単なる「信託会社」から「日本の不動産決済のOS(基本ソフト)」へと進化することを目指す戦略が想像されます。これは、全ての不動産取引において「信託を通じた決済」が標準となる世界を作る、壮大な社会実装への挑戦です。資産合計7億円という安定した基盤を活かし、ブロックチェーンやスマートコントラクト技術を持つスタートアップとの資本業務提携を主導し、登記と決済が完全に同時実行される「究極のスマート・エスクロー」を実現することが期待されます。また、信託機能を応用し、個人間売買(C2C)や不動産STO(セキュリティ・トークン・オファリング)のプラットフォームとしての役割を担うことで、取引の流動性を劇的に向上させるハブとなることも有力な一手となります。将来的には、日本の優れた「信託による取引安全システム」を、同様の法体系を持つアジア諸国へ展開する「リーガル・インフラの輸出」も視野に入ってくるでしょう。「安全・安心」を空気のように当たり前の存在に変え、日本の不動産を「世界で最も透明で投資しやすい資産」へと昇華させる役割を担っていくのではないかと推測します。
【まとめ】
株式会社エスクロー・エージェント・ジャパン信託の第11期決算は、微かな赤字という結果ではありましたが、その内実は「信頼のインフラ」を構築するための着実な一歩であると言えます。資産の86%を自己資本で賄うという極めて強固な財務体質は、一朝一夕に築けるものではなく、長年の堅実な運営と親会社との強固な結束の賜物です。2026年3月の現在、世界はデジタルの力で不透明さを排除しようとしていますが、最後の一線で「信頼」を支えるのは、やはり同社が提供するような確かな法的枠組みと財務的な安定性です。地主から海外投資家まで、あらゆる取引当事者に「納得」という光を当てる同社の活動は、日本経済の血流である不動産流通を、より健全で力強いものに変える社会的意義を有しています。これからも、信託という古くて新しい道具を自在に操り、日本の不動産市場に「革命的な安心」を届け続けてくれることを、コンサルタントの視点からも強く期待し、注視していきたいと思います。
【企業情報】
企業名: 株式会社エスクロー・エージェント・ジャパン信託
所在地: 東京都千代田区大手町2-2-1 新大手町ビル4階
代表者: 代表取締役 今中 弘明 / 代表取締役 平田 明
設立: 2014年5月15日
資本金: 100百万円
事業内容: 管理型信託業(信託を通じた不動産決済保護、相続支援)、不動産オークション、不動産売買支援
株主: 株式会社エスクロー・エージェント・ジャパン(100%)
