2026年、日本のテクノロジー産業は、AI革命の深化とグローバルなサプライチェーンの地政学的再編という、二つの巨大なうねりの中にあります。あらゆる機器が知能を持ち、ネットワークで繋がるIoT社会。その物理的な心臓部とも言える「半導体・電子部品」の供給を担う専門商社の役割は、単なる物流の仲介を超え、設計開発から製造受託(EMS)までを網羅するトータルソリューションへと劇的な変容を遂げています。今回注目する日本アルプス電子株式会社(NAD)は、1989年の創業以来、外資系半導体の導入支援を核に、独自の在庫サポート体制と高度なエンジニアリング機能を掛け合わせてきた、業界屈指の「オールラウンドカンパニー」です。令和7月に公示された最新の第36期決算データは、市場の調整局面や為替の激動という荒波の中で、同社が直面した厳しい現実と、それでも揺るがない圧倒的な資産流動性を浮き彫りにしています。本記事では、当期純損失78百万円という数字の裏側にある戦略的意図と、再起に向けた盤石な財務基盤を、経営戦略コンサルタントの視点から見ていきましょう。
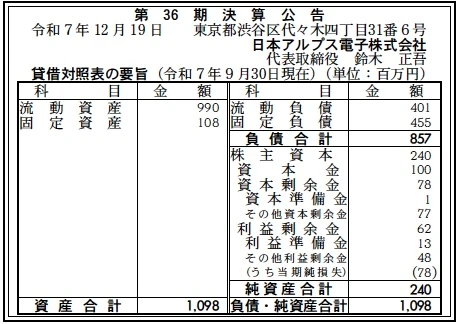
【決算ハイライト(第36期)】
| 資産合計 | 1,098百万円 (約10.98億円) |
|---|---|
| 負債合計 | 857百万円 (約8.57億円) |
| 純資産合計 | 240百万円 (約2.40億円) |
| 当期純損失 | ▲78百万円 (約▲0.78億円) |
| 自己資本比率 | 約21.9% |
【ひとこと】
第36期の決算は、78百万円の当期純損失を計上する厳しい着地となりました。しかし、財務諸表を精査すると、資産合計1,098百万円の約90%にあたる990百万円が「流動資産」として保持されており、商社としての圧倒的な換金能力と、市場の好転に即応できる在庫余力を備えていることが分かります。短期的な赤字は、次世代モジュール開発への先行投資や、在庫ポートフォリオの戦略的な入れ替えによるものと推測されます。
【企業概要】
企業名: 日本アルプス電子株式会社
設立: 1989年12月19日
事業内容: 集積回路・半導体素子等の輸入・販売を軸に、在庫サポート、モジュール受託開発、EMS(受託製造)事業を展開する電子部品の総合ソリューション企業です。
【事業構造の徹底分析】
同社の事業は「半導体・電子部品バリューチェーン事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ハイブリッド在庫・ロジスティクス部門
独自の市場分析に基づき、選定した高需要商品を自社在庫として保有し、顧客にスピーディーに提供する体制を整えています。半導体業界特有の短納期・多品種・小ロットという難しいニーズに応え、1個からの納品対応を行うことで、顧客側の余剰在庫リスクを低減させる価値を提供しています。国内・海外の広範なメーカー・代理店とのネットワークを活用し、量産工程に合わせたジャスト・イン・タイムな商品供給を実現している点は、同社の収益の柱であり、今回の決算における巨大な流動資産(990百万円)の源泉であると考えられます。
✔エンジニアリング・開発サポート部門
単なる部材販売に留まらず、基板設計やアートワークの受託開発を行う高い技術力を持っています。特に、自社オリジナルのアンテナ付きGPSモジュールの開発や、M2Mルーターの提供など、通信・電源分野に特化したソリューションを展開しています。ACアダプターのセミカスタムや各種メモリの提案など、顧客の仕様に合わせた「プラスアルファ」の付加価値を提供することで、単なる価格競争に巻き込まれない「選ばれる商社」としての独自性を確立していると推測されます。
✔グローバルEMS・製造受託部門
試作から部材調達、基板実装、組立、出荷までを一貫して請け負うEMS事業を展開しています。日本国内のみならず、中国やベトナムといった独自の協力工場ネットワークを活用し、小ロットの海外生産をあきらめていた中小企業に対しても、コストパフォーマンスの高いモノづくりを提供しています。商社としての部材調達力を活かし、BGAのリワークや再実装といった高度な加工技術までカバーすることで、顧客の煩雑な生産管理業務を大幅に削減するパートナーとしての地位を築いていると考えられます。
【財務状況等から見る経営環境】
✔外部環境
半導体・電子部品流通業界を取り巻くマクロ環境は、2026年現在、非常に複雑な局面を迎えていると考えられます。一方で、電気自動車(EV)や自動運転関連、さらにはスマートシティ構築に向けた通信モジュールの需要は一段と高まっており、同社が強みを持つGPS/GNSS分野にとっては極めて広大な市場機会が継続しています。しかし、一方で、世界的なインフレによる部材価格の高止まりや、記録的な円安の進行は、輸入業務を主とする同社にとって原価を押し上げる直接的な脅威となっています。また、半導体メーカー各社が在庫の適正化を急ぐ中で、市況の冷え込みが一部の汎用部品において顕在化しており、今回の決算における78百万円の損失は、こうした在庫評価損や市場価格の調整が影響した可能性が推測されます。競合環境においても、デジタルプラットフォームを介した直接取引(D2C)の台頭など、従来の商社ビジネスモデルは常に変革を迫られており、専門性と在庫保有能力をいかに価値に変えるかが問われる厳しい環境にあると見ています。
✔内部環境
内部環境を精査すると、同社の最大の強みは「35名という少数精鋭の機動力」と「35年以上にわたり築かれた信頼の蓄積」の高度な融合にあります。1989年の設立以来、丸文やアドテック、u-bloxといった国内外の有力メーカーと特約店・代理店契約を締結し、確固たる供給網を構築してきました。また、自社オンラインショップ「e-nad Online」の運営や、在庫検索システムの提供など、デジタルシフトにも積極的であり、人手に頼らない効率的な営業活動を実現しています。第36期の決算で赤字を計上したことは、組織全体に危機感を与えると同時に、2024年末に実施した減資(資本金1億円への適正化)も含め、財務体質を根本から見直し、より利益を出しやすいスリムな構造へと脱皮するための「踊り場」としての意味を持っていると推察されます。スポーツ活動(野球部、ゴルフ部)を通じた組織の一体感や、ISO14001の継続取得に見られる環境意識の高さも、従業員のエンゲージメントを支える重要な内部資産であると考えられます。
✔安全性分析
財務の安全性については、当期純損失を計上した現状においても、極めて特異な「高流動性」によって支えられていると評価できます。資産合計1,098百万円に対し、流動資産が990百万円と資産全体の約90%を占めている点は、驚異的な数値です。これにより、短期的な支払能力を示す流動比率は「流動資産990百万円 ÷ 流動負債401百万円」で約246%に達し、製造業や商社の平均を大きく上回る盤石な短期健全性を誇ります。一方で、自己資本比率は約21.9%(純資産240百万円 ÷ 総資産1,098百万円)であり、負債合計857百万円の重みが将来の経営を圧迫するリスクは否定できません。しかし、負債の内訳には在庫確保のための長期借入金等(固定負債455百万円)が含まれていると推察され、その原資である在庫(流動資産)が健全に回転する限り、デフォルトのリスクは限定的であると考えられます。利益剰余金が62百万円とプラスを維持しており、今回の赤字分を吸収できる過去の蓄積を有している点も、経営の弾力性を担保していると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、独立系商社としての「圧倒的な自由度」と、独自の市場分析に基づく「戦略的在庫保有能力」にあります。多品種・小ロットに特化し、1個から即納できる体制は、開発スピードを重視する国内の技術者にとって極めて強力な味方であり、競合する大手商社が対応しきれないニッチな需要を独占的に獲得しています。また、自社ブランドのGPSモジュールを開発できるほどの高い設計技術を持ち、それを日本・中国・ベトナムの工場ネットワークを用いたEMS事業へとシームレスに繋げられる「垂直統合型サポート」は、同社の付加価値を一段と高めていると考えられます。
✔弱み (Weaknesses)
弱みとしては、今回の決算で露呈した「市況変動と為替に対する脆弱性」が挙げられます。輸入業務の比重が高い構造上、円安の進行が直接的に仕入原価を押し上げ、在庫の回転が鈍化した際の金利負担や評価損が利益を大きく削り取るリスクを孕んでいます。また、35名という精鋭組織であるがゆえに、特定のベテラン社員の知見やネットワークへの依存度が高まっている可能性があり、次世代への技術・顧客継承と、組織的な営業力の平準化が中長期的な課題として推測されます。78百万円の損失により自己資本が毀損されたことで、大規模な新規プロジェクトへの投資余力が一時的に制限される懸念もあります。
✔機会 (Opportunities)
外部環境における機会は、あらゆる産業が「無線・コネクテッド化」されるIoT市場の継続的な拡大にあります。NADが強みを持つGPS/GNSSレシーバーやM2Mルーターは、次世代農業、自動物流、スマートシティの核心を成すデバイスであり、これらに「エッジAI」などの付加価値を乗せることで、さらなる高単価案件の獲得が期待されます。また、世界的なサプライチェーンの多様化(チャイナ・プラス・ワン)が進む中で、ベトナム等に生産拠点を持つ同社のEMS機能は、地政学リスクを分散したい企業の受け皿として大きなチャンスを秘めています。デジタルマーケティングをさらに強化し、BtoBのECプラットフォームを深化させることで、営業コストを抑えた全国規模でのシェア拡大も可能です。
✔脅威 (Threats)
脅威としては、半導体メーカーによる「直接販売(D2C)」の強化と、巨大なグローバルECサイトによる部材流通の独占化が挙げられます。付加価値の低い「右から左へ」の転売ビジネスは淘汰されるリスクがあり、商社としての独自の知恵が試されています。また、主要供給元である海外メーカーの買収や方針変更により、長年維持してきた代理店契約が打ち切られるといった外的要因のリスクも看過できません。急速なインフレによる運営コストの上昇や、高度な技術人材の獲得競争の激化も、中長期的な収益性を左右する直接的な脅威となり得ると分析します。大規模災害発生時の国際物流の停滞に対するBCP(事業継続計画)の高度化も、継続的な課題となります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、246%という盤石な流動比率と990百万円の流動資産を武器に、徹底した「在庫の質的向上」と「キャッシュフローの改善」に注力すると推測されます。滞留在庫の速やかな現金化を進める一方で、現在需要が急拡大している車載向け・産業用IoT向け部材の先行確保を強化し、他社が供給不足に陥る場面での「逆張り」による市場獲得を狙うでしょう。また、78百万円の損失要因を精査し、特に利益率を圧迫している輸入コストの削減に向けた、通貨先物予約の活用や決済条件の最適化を急ぐのではないでしょうか。現場レベルでは、既存の「開発サポート」機能をさらにフロントへ出し、部材選定の段階から深く食い込むコンサルティング営業を徹底することで、単発の物販から継続的な受託・実装案件への転換を加速させ、早期の営業黒字化を図る姿が想像されます。
✔中長期的戦略
中長期的には、単なる「部品商社」から、電子機器開発の「総合アグリゲーター(統合者)」へのリポジショニングを断行すると推察します。SWOT分析で挙げた「エッジAI」などの次世代技術を自社モジュールに統合し、ハードウェアだけでなく「通信・処理アルゴリズム」までをパッケージ化した、より完成品に近いソリューション提供への進化です。これにより、部材の口銭に依存しない、高付加価値な知的財産(IP)ビジネスやライセンス収入の柱を構築できるでしょう。また、2024年の減資によるスリムな資本構成を活かし、特定のニッチ技術を持つ国内外のスタートアップとの資本業務提携やM&Aを模索し、日本アルプス電子を核とした独自の「技術生態系」を構築することも考えられます。ベトナム拠点をハブとした東南アジア市場への本格的な販路拡大も、次なる成長シナリオとして描かれているのではないでしょうか。少数精鋭のプロ集団として、世界の「測る・繋ぐ・創る」を支えるインフラ企業へと成長していくことが、同社の描く真の再興戦略になると確信しています。
【まとめ】
日本アルプス電子株式会社の第36期決算は、電子部品業界という激動の最前線に立つ企業が、いかにして誠実なモノづくりと健全な財務運営を両立させようとしているかを物語るものでした。当期純損失78百万円という数字は、一時的な市場の痛みを示していますが、その内実にある資産の9割を占める流動性は、再飛躍のための強力なスプリング(バネ)に他なりません。1989年の創業から30余年、同社が培ってきた「オールラウンド」な対応力は、これからのAI・IoT社会において、これまで以上にその真価を発揮するはずです。経営の効率化という「守り」を固めつつ、独自のモジュール開発やグローバルEMSという「攻め」の手を緩めないNAD。代々木の地から世界へと繋がるその挑戦は、日本の製造業が再び輝きを取り戻すための、小さくとも確実な「希望の光」であり続けるでしょう。私たちは、この精鋭企業が次にどのような「技術の懸け橋」を築いてくれるのか、その動向を期待を持って注視すべきであると考えます。
【企業情報】
企業名: 日本アルプス電子株式会社
所在地: 東京都渋谷区代々木4丁目31番6号
代表者: 代表取締役 鈴木 正吾
設立: 1989年12月19日
資本金: 1億円
事業内容: 半導体・電子部品・機器の輸入販売、在庫・開発サポート、EMS、テーピング加工、プログラミング
