賃貸住宅市場において、もはや欠かすことのできないインフラとなっているのが家賃保証サービスです。かつての人的保証に代わり、機関保証が主流となる中で、その健全性と信頼性は入居者、オーナー、そして不動産会社という三者にとって極めて重要な関心事となっています。しかし、保証という性質上、景気動向や入居者の支払い能力の変化に直接的な影響を受けるリスクも孕んでおり、その財務基盤の強固さが問われる場面も少なくありません。本日は、神戸を拠点に全国展開を続け、東証プライム上場企業のグループ企業でもあるK-net株式会社の最新決算を紐解き、同社が直面している経営環境と今後の展望について、客観的な視点から考察を行いたいと考えます。
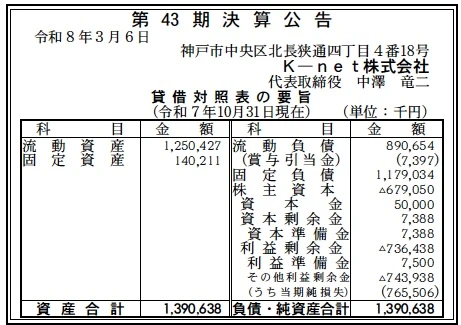
【決算ハイライト(第43期)】
| 資産合計 | 1,391百万円 (約13.9億円) |
|---|---|
| 負債合計 | 2,070百万円 (約20.7億円) |
| 純資産合計 | ▲679百万円 (約▲6.8億円) |
| 当期純損失 | 766百万円 (約7.7億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第43期の決算公告は、非常に厳しい数字を示すものとなりました。当期純損失が766百万円に達し、純資産がマイナスに転じていることから、貸借対照表上では債務超過の状態にあることが分かります。一方で、東証プライム上場のジェイリース株式会社の完全子会社であることから、グループ全体の財務戦略の中での位置付けや、今後の再建に向けた支援体制が注目されるポイントだと考えます。
【企業概要】
企業名: K-net株式会社
設立: 昭和58年5月9日
株主: ジェイリース株式会社
事業内容: 賃貸物件の家賃保証事業を主力とし、住居から事務所、店舗、駐車場に至るまで幅広い保証ラインナップを提供。神戸の本社に加え、東京、大阪、名古屋、福岡、札幌に支店を構え、全国的なサービス展開を行っています。
【事業構造の徹底解剖】
同社の事業は「賃貸物件の家賃保証事業」に集約されます。具体的には、以下の部門等で構成されています。
✔多彩な保証ラインナップ
住居プランのみならず、事務所・店舗プラン、駐車場プラン、さらには学生プランなど、物件の種類や契約者の属性に合わせた多様なプランを展開しています。一括コース(更新料なし)や年払いコース(初期費用軽減)といった支払方法の選択肢を設けることで、入居者のニーズに柔軟に対応している点が特徴です。保証内容には家賃だけでなく、共益費、退去時の修繕費、鍵交換費、さらには明渡しに伴う弁護士費用まで含まれており、オーナー側のリスクを包括的にカバーする構造となっています。
✔三者メリットを追求したサービスモデル
不動産会社に対しては入居審査の簡略化による業務効率化を、オーナーに対しては家賃入金の確実性向上を、入居者に対しては保証人不要での円滑な契約締結を、それぞれ提供しています。代位弁済請求後、翌営業日から3営業日以内に指定口座へ振り込むという迅速な支払いサイクルを明示しており、このスピード感が同社のサービスにおける信頼の源泉となっていると推察されます。全国に展開する支店ネットワークを通じて、各地域の不動産市場に密着した営業活動を展開できる点も、事業を支える重要な柱となっています。
✔ジェイリースグループとしてのシナジー
東証プライム上場企業であるジェイリース株式会社の100%子会社として、同社の信用力やノウハウを背景にした事業運営が行われています。保証管理システムや審査基準の高度化において、グループ内のリソースを活用することで、個別の家賃保証会社では実現困難なデータ活用やリスク管理体制の構築を目指していると考えられます。特に、債権回収や法務対応において、グループ共通のプラットフォームを利用することで、コスト効率と精度の両立を図っている点が同社の独自性であると推測されます。
【財務状況等から見る経営環境】
✔外部環境
近年の賃貸保証業界は、2020年の民法改正による「個人の連帯保証」のルール厳格化を背景に、機関保証への切り替えが加速し、市場自体は拡大傾向にあります。しかし一方で、大手企業の参入や異業種からの進出が相次ぎ、競争は激化しています。2026年時点でのマクロ環境を考慮すると、物価高騰による家計の圧迫や、金利上昇に伴う不動産価格・賃料の変動が、入居者の支払い能力にどのような影響を与えるかが大きな焦点となっていると考えられます。特に、コロナ禍を経て社会の脆弱層における滞納リスクが顕在化しており、保証会社にはより高度な与信判断と、滞納が発生した際のきめ細かな対応力が求められています。また、業界全体の法整備も進んでおり、コンプライアンス遵守や適正な回収活動の徹底が、ブランドイメージの維持に直結する環境となっています。このような厳しい市場競争の中で、いかに優良な物件・入居者ポートフォリオを構築し、リスクとリターンのバランスを最適化できるかが、持続可能な経営の鍵になると推察されます。
✔内部環境
同社の内部環境においては、全国6拠点に及ぶ支店網と78名の従業員を抱える組織体制が、機動的な営業と手厚いサポート体制を支えています。一方で、今回の決算で示された大幅な赤字と債務超過という結果は、コスト構造やリスク管理における課題を浮き彫りにしています。家賃保証ビジネスの特性上、一度滞納が増加すると代位弁済額が膨らみ、利益を圧迫する構造となっています。特に、債務超過に至るほどの損失が発生した背景には、過去の保証物件における滞納率の悪化や、将来の損失に備えた引当金の積み増し、あるいは事業の拡大に伴う先行投資コストの増大などが複合的に作用している可能性が考えられます。株主がジェイリースという強力な後ろ盾を持っていることは大きな強みですが、子会社単体としての収益性の改善は急務となっています。既存の審査システムの刷新や、業務プロセスの徹底した自動化、さらには高リスク案件の絞り込みなど、抜本的な事業構造の見直しが内部的に進行しているものと推察されます。
✔安全性分析
財務の安全性について分析すると、今回の第43期末時点では非常に厳しい局面に立たされていると言わざるを得ません。資産合計1,391百万円に対し、負債合計が2,070百万円と大幅に上回っており、純資産は▲679百万円の債務超過状態です。自己資本比率は約▲48.8%と負の値を示しており、財務基盤の健全性は著しく低下しています。流動負債891百万円に対し、流動資産は1,250百万円となっており、短期的な資金繰り(流動比率)については現時点で致命的な状況ではないものの、1,179百万円という多額の固定負債(おそらく親会社等からの借入金や長期的な債務)が重くのしかかっています。当期純損失766百万円という金額は、資産合計の半分以上に相当する規模であり、事業の根幹を揺るがす大きな衝撃であったことが伺えます。しかし、家賃保証事業の継続には「社会的信用」が不可欠であるため、債務超過の状態を長期にわたって放置することは考えにくく、親会社による増資や債務の免除、あるいは事業統合といったドラスティックな財務再編策が講じられる可能性が高いと推測されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、東証プライム上場のジェイリース株式会社の完全子会社であるという強力な資本背景と、全国規模で展開する6つの支店ネットワークにあります。長年にわたる神戸での実績と、住居から店舗・事務所、駐車場、学生向けまで網羅した多彩な保証プランは、多様な不動産オーナーや管理会社のニーズに応えるための盤石な基盤となっています。また、迅速な代位弁済を約束するオペレーション体制や、専門的な法務顧問を抱えるリスク管理能力は、競合他社に対する差別化要因として機能していると考えられます。
✔弱み (Weaknesses)
一方で、直近の決算で示された巨額の当期純損失と債務超過の状態は、単体での財務的な自立性が損なわれていることを示す大きな弱みです。家賃保証ビジネスにおける代位弁済リスクのコントロールが十分に機能しなかった可能性があり、これが収益性を著しく圧迫しています。また、従業員1人あたりの生産性やコスト効率の観点でも、現状の事業規模に対して組織的な負担が大きい可能性があり、財務健全性の低下が新たな提携先の開拓や新規契約の獲得において、一部で信頼性の懸念材料となる恐れも否定できないと推察されます。
✔機会 (Opportunities)
外部環境における機会としては、民法改正後の保証会社利用率のさらなる向上や、高齢化社会に伴う高齢入居者向け保証のニーズ増大が挙げられます。また、DXの推進により審査プロセスや債権管理がさらに高度化・効率化できる余地が大きく、親会社とのシステム統合やAI活用の深化によって、劇的なコストダウンを実現できる可能性があります。さらに、賃貸経営の安定化を求めるオーナー層の増加は、既存の単純な家賃保証から、物件管理の付加価値サービスを組み合わせたソリューション提供へと事業領域を拡大させる好機になると考えられます。
✔脅威 (Threats)
脅威としては、景気後退や雇用不安による滞納率の全般的な上昇が挙げられ、これが再び代位弁済額の急増を招くリスクを孕んでいます。また、大手保証会社や金融機関系子会社の攻勢による手数料競争の激化は、同社の利益率をさらに押し下げる要因となります。加えて、入居者の権利保護を強める法規制の動きや、回収業務に対する法的制約の厳格化は、回収コストの増大と回収期間の長期化をもたらす恐れがあります。このような脅威に対して、いかに柔軟かつ迅速にリスクヘッジを行い、事業モデルを適応させていけるかが、生き残りを左右すると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、まずは債務超過状態を解消するための「財務再編」が最優先課題になると推測されます。親会社であるジェイリースからの増資(デット・エクイティ・スワップ等を含む)を実施し、自己資本を早期に回復させることで、取引先である不動産会社やオーナーの不安を払拭し、営業基盤の安定化を図るものと考えられます。並行して、不採算プランの縮小や審査基準の厳格化を行い、さらなる代位弁済額の抑制と回収率の向上に全力を注ぐ戦略が採られるでしょう。また、支店運営や管理部門における徹底的なコスト削減と、ジェイリースとのバックオフィス共通化による効率化を急ピッチで進め、まずは単月での黒字化を定着させることを目指すのではないかと推察します。
✔中長期的戦略
中長期的には、単純な家賃保証の枠を超えた「不動産金融・ITソリューション企業」への脱皮を図る戦略が推察されます。親会社の知見を活かし、蓄積されたビッグデータを活用した独自の与信モデルを構築することで、滞納リスクを極限まで抑えつつ、これまで審査に通りにくかった層を優良顧客として取り込む高度なマーケティングを追求できるでしょう。また、家賃保証に加えて、火災保険や家事代行サービス、見守りサービスなどをパッケージ化した「住まいの総合保証プラットフォーム」への進化も考えられます。さらに、全国の支店網を活かし、地域の賃貸市場特有の課題を解決するコンサルティング機能を強化することで、大手との差別化を図り、地域密着型かつ高付加価値なポジショニングを再構築されることが、持続的な成長への道筋になると考えられます。
【まとめ】
K-net株式会社の第43期決算は、数字だけを見れば極めて厳しい試練の時を迎えていると言えます。しかし、家賃保証という事業は、もはや日本の賃貸社会の維持に不可欠な「公器」に近い役割を担っています。同社が40年以上にわたり培ってきたノウハウと全国的なネットワーク、そしてジェイリースグループという強力なバックボーンは、現在の苦境を乗り越えるための十分なポテンシャルを有していると考えます。今回の決算結果を、膿を出し切るための「痛みを伴う構造改革」のプロセスと捉えるならば、今後同社が進めるであろう財務基盤の強化と事業の高度化は、より強固な企業へと生まれ変わるための重要な転換点になるはずです。逆風の中でいかにして信頼を再構築し、革新的なサービスを生み出していくのか。同社の再起に向けた挑戦は、賃貸保証業界全体の未来を占う上でも注視すべき事例であり、今後の動向から目が離せないと考えます。
【企業情報】
企業名: K-net株式会社
所在地: 兵庫県神戸市中央区北長狭通4丁目4番18号 富士信ビル3F
代表者: 代表取締役会長 中島 土、代表取締役社長 中澤竜二
設立: 昭和58年5月9日
資本金: 5,000万円
事業内容: 賃貸物件の家賃保証事業
株主: ジェイリース株式会社
