福岡県大川市、約480年の歴史を持つ「家具のまち」として知られるこの地で、100年を超える歳月を歩んできた企業があります。株式会社エトウは、大正9年の創業から製材業として産声を上げ、時代の変遷とともに家具製造、そしてグローバルなOEM・ODM事業へとその姿を柔軟に変容させてきました。しかし、どれほど規模が拡大し拠点が海外へ広がろうとも、根底に流れる「木材への深い理解」と「職人魂」は揺らぐことがありません。本記事では、2026年3月という現在の視点から、同社の最新の決算公告を読み解き、伝統と革新が共存する経営基盤の強さと、これからの100年を見据えた戦略的展望について、専門的な知見から詳しく見ていきます。歴史の重みと未来への躍動が交錯する、老舗企業の現在地を共に探っていきましょう。
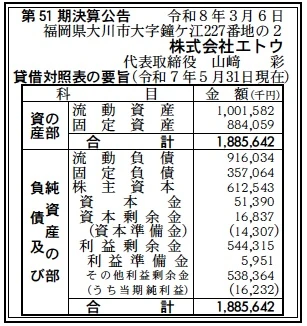
【決算ハイライト(第51期)】
| 資産合計 | 1,886百万円 (約18.9億円) |
|---|---|
| 負債合計 | 1,273百万円 (約12.7億円) |
| 純資産合計 | 613百万円 (約6.1億円) |
| 当期純利益 | 16百万円 (約0.2億円) |
| 自己資本比率 | 約32% |
【ひとこと】
第51期の決算数値を拝見すると、総資産1,886百万円に対し、自己資本比率が32%程度と、製造・卸売を主軸とする企業として堅実な財務バランスを維持している印象を受けます。特に、100年以上の歴史を持つ老舗でありながら、海外拠点との連携によるグローバルなサプライチェーンを構築し、着実に当期純利益を計上している点は、変化の激しい家具業界において高く評価されるべきポイントだと考えます。
【企業概要】
企業名: 株式会社エトウ
設立: 1974年8月(創業 1920年4月)
事業内容: 家具のOEM・ODM事業、コントラクト家具製造、家具デザイン、品質管理。ベトナム、中国、マレーシアに海外拠点を持ち、グローバルに事業を展開。
【事業構造の徹底解剖】
同社の事業は「トータル家具ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔OEM家具事業
同社の基幹事業であるOEM(相手先ブランドによる生産)家具事業は、単なる受託生産に留まりません。50を超える海外の提携工場と自社の海外拠点を有機的に結びつけ、顧客のコスト・品質・デザインの細かなニーズに最適解を提示するコンサルティング型のビジネスモデルを確立しています。国内外のスタッフが密に連携し、複雑な輸入手続きや品質管理を一手に引き受けることで、顧客企業は在庫リスクや品質不安を最小限に抑えながら、独自の製品ラインナップを拡充できる価値を提供しています。
✔コントラクト家具・デザイン事業
病院、ホテル、公共施設などのプロフェッショナルな空間に向けた「コントラクト家具」の提供は、同社の高い技術力と提案力を象徴しています。グッドデザイン賞をはじめとする数々の受賞歴が示す通り、デザイン部門は単に見た目の美しさを追うのではなく、機能性と使い心地、そして木材の特性を最大限に活かした設計を行っています。百貨店の什器や特注家具など、一点ものに近い高度な要求にも応えられる柔軟性は、大川の伝統技術と現代的なデザインセンスの融合から生まれています。
✔グローバル品質管理・サプライチェーン事業
ベトナム(ホーチミン)、中国(深セン)、マレーシア(クアランプール)に自社拠点を構えることで、現地工場の生産工程を直接監督できる体制は同社の圧倒的な独自性です。年間1,000コンテナを超える実績を支えるのは、現地駐在スタッフによる厳しい検品と、日本の本社品質管理部とのリアルタイムな情報共有にあります。これにより、海外生産特有のリスクを徹底的に排除し、日本水準のクオリティを維持したままコスト競争力のある製品を供給することを可能にしています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の家具業界を取り巻くマクロ環境は、依然として不安定な要素を孕んでいると推察されます。まず、数年前から続く「ウッドショック」の影響は落ち着きを見せているものの、良質な木材資源の確保と価格の安定化は持続的な課題となっています。また、為替相場の変動、特に円安基調は輸入を主軸とする同社のコスト構造に直接的な影響を及ぼす要因であり、適切な価格転嫁や調達ルートの多極化が求められる環境にあります。一方で、サステナビリティへの意識の高まりにより、国産材の活用や、環境負荷の低い素材を用いた家具へのニーズは確実に増加しています。国内の住宅着工件数の減少という逆風がある一方で、リノベーション需要の拡大や、宿泊施設の建設ラッシュに伴うコントラクト家具の市場機会は広がっており、マクロ的な視点では「質の高い空間創出」への投資意欲が継続しているものと考えられます。このような多極化する市場環境において、同社が培ってきたグローバルなネットワークと、大川家具というブランド力は、競合他社に対する大きな優位性を保持し続けるための鍵になると推測します。
✔内部環境
同社の内部環境における最大の強みは、100年を超える歴史が育んだ「信頼という無形資産」と、それを支える「人的資本」の充実にあると考えられます。4代目代表取締役である山﨑彩氏のもと、「伝統とは革新し続けること」という理念が組織全体に浸透しており、製材からスタートした業態を時代に合わせてOEMやデザイン、海外展開へと進化させてきた柔軟性は特筆すべき点です。ビジネスモデルの観点では、商社としての機能(輸入・物流)と、メーカーとしての機能(デザイン・品質管理)を併せ持っていることが、高い付加価値の源泉となっています。特に海外拠点を自前で維持していることは、情報の非対称性を解消し、顧客に対して透明性の高いサプライチェーンを提供することを可能にしています。また、デザイン賞の受賞実績に裏打ちされたクリエイティブ力は、単なる「安価な輸入家具」とは一線を画すブランド価値を形成しています。社員一人ひとりが利益を分かち合う権利を持つという経営理念は、高い士気と、品質に対する妥協なき姿勢を生む土壌となっており、この内部的な結束力が、外部環境の激しい変化を乗り越える原動力になっていると推察します。
✔安全性分析
貸借対照表の数値から財務の安全性を分析すると、資産合計1,886百万円に対し、自己資本(純資産)が613百万円、自己資本比率は約32.5%となっており、非常にバランスの取れた健全な状態にあると評価できます。流動資産が1,002百万円、流動負債が916百万円となっており、流動比率は100%を上回る109%程度を維持しています。短期的な支払能力においても一定の安定性が確保されていると考えられます。また、固定資産884百万円に対し、自己資本と固定負債(357百万円)の合計である長期資金が970百万円程度となり、固定比率の健全性も担保されています。特に注目すべきは、負債の内訳において流動負債の割合が高い点ですが、これは活発な仕入・販売活動に伴う買掛金や短期借入金が含まれている可能性を示唆しており、事業が力強く回転している証左とも言えます。当期純利益16百万円という数字は、急激な利益成長よりもむしろ、100年続く企業としての「継続性」を重視し、必要な投資を行いながら着実に利益を積み上げる姿勢の表れであると推察されます。無借金経営にこだわらず、レバレッジを適切に活用しながらグローバル展開を推進する攻めの姿勢と、伝統に裏打ちされた守りの強さが、絶妙な均衡を保っていると考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、100年以上の歴史を持つ「大川家具」のブランド力と、50以上の海外提携工場および自社の海外拠点(ベトナム、中国、マレーシア)を組み合わせたハイブリッドな供給体制にあります。長年培われた木材に対する深い知見と、グッドデザイン賞を受賞するほどの高いデザイン力は、他社が容易に模倣できない参入障壁となっており、さらに現地スタッフによる徹底した品質管理体制が、海外生産における信頼性の懸念を完全に払拭しています。また、代表の強力なリーダーシップのもと、伝統を大切にしながらもデジタル技術やグローバルな視点を取り入れる革新的な企業文化が醸成されている点も、組織としての持続可能性を高めていると考えられます。
✔弱み (Weaknesses)
一方で、海外生産に大きく依存している事業構造は、円安の進行や国際的な物流コストの急騰、あるいは地政学的なリスクに対して脆弱性を抱えている側面があると考えられます。利益剰余金の中に当期純利益16百万円を計上しているものの、売上高や利益率の観点では、外部環境のコストアップを完全に吸収しきれない局面も想定され、さらなる収益性の改善には改善の余地があるかもしれません。また、大川家具の職人技術を継承する次世代の育成や、国内生産ラインと海外生産ラインの最適なリバランシングなど、伝統を維持するためのコストとリソースの配分が常に経営上の課題になると推測されます。
✔機会 (Opportunities)
現在の市場環境には、同社にとって追い風となる機会が数多く存在しています。特に、ホテルやオフィス、医療施設などにおける「上質な空間」へのニーズ拡大は、同社の得意とするコントラクト家具や特注デザインの需要を押し上げる大きな要因です。また、SDGsへの関心の高まりを受け、持続可能な素材(ヒノキ等の国産材)を活用した製品ラインナップの拡充は、新たな顧客層の開拓に繋がるでしょう。さらに、デジタル技術を活用したDX(デジタルトランスフォーメーション)の推進により、設計から生産、輸入、納品までのプロセスをさらに最適化することで、生産性の向上とリードタイムの短縮を実現できる可能性も広がっていると考えられます。
✔脅威 (Threats)
外部環境における最大の脅威は、やはり原材料費やエネルギーコストの高騰、そして人手不足に伴う物流網の停滞です。特に、主要な生産拠点であるアジア諸国における賃金の上昇は、従来の低コスト生産という優位性を徐々に薄れさせるリスクを孕んでいます。また、ニトリやIKEAといった大手小売チェーンによる低価格家具の浸透や、オンライン完結型のD2C家具ブランドの台頭など、競合環境は激化の一途をたどっています。気候変動や森林破壊に対する国際的な規制が強化される中で、原材料調達の透明性がさらに厳しく求められることも、サプライチェーン全体のコスト増に繋がる恐れがあると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、円安やコスト増に対応するための「価格適正化」と「サプライチェーンの効率化」に注力されると推測します。具体的には、ベトナムやマレーシアといった各拠点の生産品目をさらに最適化し、物流コストを最小限に抑えるルートの再構築を図ることが考えられます。また、当期純利益16百万円という水準を維持・向上させるため、在庫管理のデジタル化をさらに進め、キャッシュフローの回転率を高める施策も重要になるでしょう。営業面では、宿泊施設のリニューアル需要をターゲットにしたコントラクト家具の積極的な提案を行い、高付加価値な案件の比率を高めることで、原材料高騰の影響を相殺する利益確保を目指されるのではないかと推察します。
✔中長期的戦略
中長期的には、「エトウ・ブランド」のさらなる再定義と、グローバル市場での存在感向上を目指す戦略が期待されます。従来のOEM・ODM中心のモデルから、自社デザインの強みを前面に出した「提案型メーカー」としての比重を高めることで、価格競争に巻き込まれない独自のポジションを確立できると考えられます。具体的には、国産材の活用を軸にしたサステナブルな製品群のシリーズ化や、日本の伝統技術と海外の生産コストを融合させた「逆輸入モデル」の高度化が鍵となるでしょう。また、アジアの拠点を単なる生産・検品の場としてだけでなく、経済成長著しい現地市場向けの販売拠点へと転換していくことも、次なる100年に向けた大きな布石になると推測されます。デジタル技術と伝統技術を融合させ、次世代の職人を育成する「大川の拠点」としての機能を強化することで、持続可能な成長を実現される姿が目に浮かびます。
【まとめ】
株式会社エトウの第51期決算と事業内容を俯瞰して感じるのは、100年という時を越えてなお、同社が「革新の最前線」に立ち続けているという事実です。福岡県大川市という地域に根ざしながら、その視線は常に世界へと向けられており、伝統的な製材業からグローバルな家具ソリューション企業へと進化したその軌跡は、日本の多くの中小企業にとっての希望の光であると考えます。自己資本比率32%という健全な財務体質、国内外に広がる強固なネットワーク、そして数々のデザイン賞に裏打ちされたクリエイティブ力。これらはすべて、同社が次の100年も輝き続けるための確かな礎です。時代の潮流を読み、変化を恐れず、それでも「木」という素材への敬意を忘れないその姿勢がある限り、株式会社エトウはこれからも私たちの生活空間に豊かな価値を届け続けてくれるでしょう。同社の新たな歩みは、大川家具の、そして日本のモノづくりの輝かしい未来を象徴していると確信しています。
【企業情報】
企業名: 株式会社エトウ
所在地: 福岡県大川市大字鐘ヶ江 227-2
代表者: 代表取締役 山﨑 彩
設立: 1974年8月(創業 1920年4月)
資本金: 5,139万円
事業内容: 家具のOEM・ODM、コントラクト家具製造、家具デザイン、品質管理。海外50以上の提携工場を持ち、アジアに3つの拠点を展開。
