2026年3月、日本の食文化は大きな転換点を迎えています。飽食の時代を経て、消費者が求める価値は「単なる空腹を満たすもの」から「背景にあるストーリーや本物の品質」へと明確にシフトしました。このような激動の市場において、100年以上の歴史を誇り、日本の食卓にマヨネーズやジャムという新しい彩りを添えてきた株式会社中島董商店の存在感は、これまで以上に高まっています。キユーピーやアヲハタの「母体」とも言える同社は、創業以来一貫して「品質そのもの」を追求し、世界中から選び抜いたファインフードを日本へ届けてきました。本日は、同社の第89期決算公告を基に、80%を超える驚異的な自己資本比率という鉄壁の財務基盤と、次世代の食文化を牽引する多角的な事業ポートフォリオの真髄を、経営戦略コンサルタントの視点で深く読み解いていきましょう。
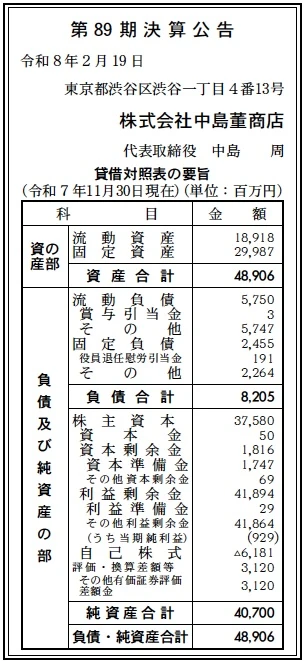
【決算ハイライト(第89期)】
| 資産合計 | 48,906百万円 (約489.06億円) |
|---|---|
| 負債合計 | 8,205百万円 (約82.05億円) |
| 純資産合計 | 40,700百万円 (約407.00億円) |
| 当期純利益 | 929百万円 (約9.29億円) |
| 自己資本比率 | 約83.2% |
【ひとこと】
中島董商店の第89期決算は、資産合計約489億円に対し、自己資本比率83.2%という、日本の事業会社の中でも稀に見る盤石な財務構造を示しています。連結売上高237億円という規模感に対し、負債合計がわずか82億円に抑えられ、かつ418億円もの利益剰余金を積み上げている点は驚異的です。929百万円の純利益を計上しており、キユーピーやアヲハタとの強固なネットワークを背景に、歴史と革新が共存する「静かなる巨大企業」としての実力が数字に鮮明に現れています。
【企業概要】
企業名: 株式会社中島董商店
設立: 1918年(大正7年)2月
事業内容: 食品事業(nakato)、ワイン事業(WINE TO STYLE)、アセット事業(董花)、ホスピタリティ事業(ナショナル麻布)を柱とする総合商社・企画運営。キユーピーやアヲハタの設立にも深く関わった、日本の洋食文化のパイオニアです。
【事業構造の徹底解剖】
同社の事業は「グローバル・ファインフード・プラットフォーム」に集約されます。具体的には、以下の主要部門等で構成されています。
✔食品事業(株式会社nakato)
日本、そして世界中から選び抜いた「ファインフード」を食卓へ届ける中核事業です。「麻布十番シリーズ[Amazonで確認]」や「メゾンボワール[Amazonで確認]」といった自社ブランドを展開し、高級スーパーや専門店を中心に、付加価値の高い商品を供給しています。単なる輸入商社に留まらず、創業者の「品質を見極める目」を現代に受け継ぎ、産地まで足を運んで厳選した素材を加工・販売することで、食にこだわりのある層から圧倒的な支持を得ています。キユーピーとの歴史的な繋がりを活かしつつ、独自のエッジを効かせたマーケティングが特徴です。
✔ワイン事業(WINE TO STYLE、Folium Vineyard等)
世界のトップワイナリーのストーリーを日本に届ける役割を担っています。「シャンパーニュ・ボランジェ[Amazonで確認]」の独占販売権を取得するなど、ラグジュアリーなブランドポートフォリオを誇ります。また、ニュージーランドには自社ワイナリー「Folium Vineyard[楽天で確認]」を保有し、川上の生産現場から関与することで、ワイン文化のさらなる深化を図っています。パリの老舗「ルグラン」グループへの参画や、麻布十番での「THE WINE STORE DEAN & DELUCA」展開など、グローバルな知見とローカルな顧客接点を高度に融合させています。
✔ホスピタリティおよびアセット事業(ナショナル麻布、董花等)
東京都港区の南麻布に「ナショナル麻布」を展開し、世界各国のあらゆる食材をセレクトしたインターナショナルスーパーマーケットとして、在日外国人や高感度な顧客層へ独自の価値を提供しています。また、株式会社董花を通じて、不動産の賃貸管理や食料品製造設備のリースを行うことで、グループ全体の資産効率を最大化。これにより、実体的な小売・サービス機能と、それらを支える安定したアセット基盤という、景気変動に強い複層的な収益構造を構築しています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月現在の外部環境は、食品業界にとって「品質への回帰」と「サプライチェーンの不確実性」が同居する複雑な局面です。世界的なエネルギー価格の高騰や円安の定着により、輸入食品のコストは上昇傾向にありますが、富裕層や健康志向の強い中間層における「本当に良いもの」への支出は依然として旺盛です。特にインバウンド需要の質的変化に伴い、日本国内でもグローバル水準のラグジュアリーフードやワインに対する需要が一段と拡大しています。一方で、食の安全保障や持続可能な農業への関心が高まっており、同社のように独自の仕入れルートと厳しい品質管理体制を持つ企業の優位性が際立っています。デジタル面では、D2C(消費者直接取引)やサブスクリプションサービスの普及が進んでおり、伝統的な卸売モデルに加えて、個々の顧客とデジタルで繋がる能力が市場の勝敗を分けるマクロ要因となっていると考えます。
✔内部環境
中島董商店の内部環境を分析すると、大正時代から続く「品質第一」という経営DNAが、現代のDX(デジタルトランスフォーメーション)と高度に融合していることがわかります。2023年には経済産業省よりDX認定を取得しており、IT事業を分社化(トウ・ソリューションズ)して長年培った生産管理システムの知見をグループ全体に波及させています。財務面では、連結従業員数283名という少数精鋭体制で、売上高237億円を稼ぎ出す極めて高い労働生産性を誇っています。内部留保である利益剰余金が418億円を超えている点は、歴史の重みであると同時に、どのような市場の変化に対しても自社資金で迅速に投資を行える「機動力」の証です。また、キユーピーやアヲハタといった日本を代表する食品メーカーと「志」を同じくする関係会社として、情報収集力や物流インフラにおいて計り知れないシナジーを内部的に保有していると評価できます。
✔安全性分析
財務の安全性については、もはや「究極的」と言えるレベルに達しています。第89期の貸借対照表(BS)によると、資産合計48,906百万円に対し、自己資本(純資産)が40,700百万円あり、自己資本比率は83.2%に達しています。流動資産18,918百万円に対し、流動負債は5,750百万円に抑えられており、流動比率は約329%と、短期的な支払い能力に一切の懸念はありません。固定資産29,987百万円の大部分を、返済不要な利益剰余金41,894百万円で完全にカバーできており、長期的な財務のレジリエンスは盤石です。自己株式を▲6,181百万円計上している点は、資本効率の最適化を意識した機動的な資本政策の現れと推察されます。負債合計8,205百万円のうち固定負債は2,455百万円と少なく、金利上昇局面においても経営を揺るがすリスクは皆無です。まさに「小さく生んで大きく育てる」を100年継続した結果の、理想的なダイヤモンド・バランスシートであると言えるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、1918年の創業以来築き上げてきた「中島ブランド」の圧倒的な信頼性と、キユーピー・アヲハタという巨大グループを背景に持つネットワークの広範さにあります。世界中のファインフードやワインを「品質」という一貫した基準でセレクトし、自社で輸入から小売(ナショナル麻布)、さらにはワイナリー運営までを手掛ける一貫したバリューチェーンは他社の追随を許しません。また、自己資本比率83%という鉄壁の財務体質が、短期的な収益にとらわれない長期的なブランド投資(自社ワイナリーやDX推進)を可能にしており、創業者の「良心でつくる」という哲学が社員一人ひとりの行動指針として深く浸透している点が、無形の強力な競争優位性となっています。
✔弱み (Weaknesses)
一方で、非上場を維持し「品質」に特化したニッチ・ラグジュアリーな展開を主軸としているため、マス市場における価格競争力や、急速なシェア拡大という点では大手総合商社に劣る側面があります。また、取り扱う商品の多くが海外からの輸入に依存しているため、為替変動や国際的な物流コストの急騰が利益率をダイレクトに圧迫しやすい収益構造であることは、外部要因に左右されやすい弱みと言えます。食品・ワイン事業に収益が集中しており、次世代の収益の柱として期待されるITやサービス領域の売上構成比をいかに高めていくかが、100年企業がさらなるスケールを目指す上での潜在的な課題になると推察されます。グループ会社間の権限委譲が進む一方で、ホールディングスとしてのシナジーを末端まで一貫させるマネジメントの負荷増大も懸念材料です。
✔機会 (Opportunities)
外部環境における最大の機会は、訪日外国人観光客の増加に伴う「日本の食のプレミアム化」の定着です。ナショナル麻布のような多言語・国際基準のスーパーや、高級和食・洋食に合う厳選ワインのニーズは今後も拡大し続けます。また、健康寿命の延伸を背景とした「機能性」と「美食」の融合は、キユーピーグループの知見を活かした新ブランド開発の絶好のチャンスです。デジタル面では、DX認定を活かしたサプライチェーンの透明化や、ブロックチェーンによるトレーサビリティ保証付食品の販売など、情報の価値で差別化を図る余地が広がっています。2035年に向けて掲げた「2歩先の価値にこだわる」目標のもと、スタートアップとの協業を通じたフードテックへの進出も、強大な資本力を背景に有利に進められる好機であると考えられます。
✔脅威 (Threats)
直面する最大の脅威は、気候変動に伴う原材料の供給不安定化と、世界的な「食の安全基準」の厳格化です。特にワイン事業においては、気候変動がブドウの品質に直結するため、産地の多様化や環境適応型栽培へのシフトが急務です。また、エシカル消費の広まりにより、環境負荷の高い輸入ルートに対する消費者の厳しい目が向けられるリスクも想定されます。競合面では、Eコマース大手が直接海外の生産者と繋がる「中抜き」の動きを強めており、単なる仲介機能としての卸売モデルは常に浸食される懸念があります。加えて、日本の人口減少による国内胃袋市場の縮小は、高級食材といえども長期的には無視できない脅威であり、海外市場(シンガポール等)での成功体験をいかに他のエリアへ横展開できるかが、生存戦略上の重要課題になると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
足元では、2023年に取得したDX認定を原動力に、グループ全体の物流・受注システムの完全クラウド化と、データ駆動型マーケティングの徹底強化に注力すると推察します。具体的には、nakatoブランドのオンラインショップをハブとし、ナショナル麻布の顧客データとワイン事業の嗜好データを統合。個々の顧客に対して「2歩先の新体験」を提案するパーソナライズされたレコメンド機能を実装し、LTV(顧客生涯価値)を最大化させる戦略です。また、物価高騰を背景に、原材料の共同調達や在庫管理の精度向上をさらに進め、第89期で確保した929百万円の純利益を上回る効率性を追求。ギフト需要の回復を見据え、「Chef’s Sauce」などの高付加価値商品をギフトセット化して広域展開することで、実質的な営業利益率の底上げを図ることが推察される一歩です。
✔中長期的戦略
中長期的には、物理的な「食品商社」から、世界の食の価値を最適化する「ガストロノミー・オーケストレーター」へのリポジショニングが想像されます。具体的には、自社で培った生産管理システム(FOODPROCS等)をプラットフォーム化し、国内外の食品スタートアップやワイナリーに対して「品質と安全のインフラ」として提供するライセンス事業の強化です。これにより、モノの販売だけでなく情報の流通で稼ぐ高収益モデルを構築。2035年を見据え、日本各地の希少な伝統食材を世界基準のブランド(Kewpie/Aohataに続く第3、第4の柱)へと磨き上げ、欧州やアジアの富裕層市場へ輸出する「逆輸入型」のグローバル展開も考えられます。財務面では、83%の自己資本を背景に、欧州の歴史的な食品メーカーやワイナリーに対するM&Aを継続し、「日本と世界の架け橋」としての地位を不動のものにすること。100年守り続けた「良心」をテクノロジーで増幅させ、世界中の食卓に感動を届け続けることが、同社の描く未来図であると期待を込めて推察します。
【まとめ】
株式会社中島董商店の第89期決算は、不透明な時代においても、本質的な「品質」を追求し続けることがいかに強固な財務安定性と社会的な信用に結びついているかを如実に示すものでした。489億円の資産を支える407億円の純資産という数字は、単なる利益の蓄積ではなく、100年以上にわたり日本の消費者の信頼に応え続けてきた「真心の重み」です。同社の社会的意義は、単に美味しいものを輸入することに留まりません。それは、創業者が欧米で見つけたマヨネーズのように、新たな喜びと栄養を日本の文化に根付かせ、人々の生活を豊かにアップデートし続けることに他なりません。創立100周年を越え、2035年に向けた「2歩先の価値」への挑戦を開始した中島董商店。その一歩一歩が、これからの日本の、そして世界の豊かな食卓を形作っていく姿を、私たちはこれからも力強い期待とともに注視していく必要があります。
【企業情報】
企業名: 株式会社中島董商店
所在地: 東京都渋谷区渋谷1-4-13(本社)
代表者: 代表取締役社長 中島 周
設立: 1918年(大正7年)2月
資本金: 50,000,000円
事業内容: 食品・ワインの輸出入・販売、アセット管理、店舗運営
