スマートフォンというデバイスが私たちの生活、そしてビジネスの根幹を支える「インフラ」となって久しい現代。通信キャリア間の熾烈なシェア争いと、目まぐるしく変化する総務省の法規制という波間にあって、圧倒的な事業規模と収益性を維持し続ける企業があります。家電量販店大手ビックカメラの100%子会社であり、日本の通信流通の要衝を担う株式会社ラネットです。2025年8月期(第23期)の決算公告が公開されましたが、その内容は代理店ビジネスという枠組みを大きく超えた、極めて強固な経営基盤を感じさせるものでした。2025年9月には大型のM&AとしてTDモバイルの吸収合併を完了させるなど、規模の拡大と質の向上を同時に推し進める同社の戦略は、どこに向かおうとしているのか。本日は、1,300億円を超える売上高を支える財務構造と、通信の枠を超えた多角化戦略の全貌を、経営戦略コンサルタントの視点から徹底的に解剖してまいります。
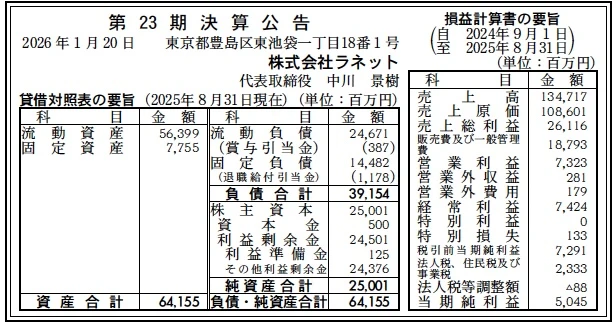
【決算ハイライト(第23期)】
| 資産合計 | 64,155百万円 (約641.6億円) |
|---|---|
| 負債合計 | 39,154百万円 (約391.5億円) |
| 純資産合計 | 25,001百万円 (約250.0億円) |
| 当期純利益 | 5,045百万円 (約50.5億円) |
| 自己資本比率 | 約39.0% |
【ひとこと】
第23期の決算公告において、売上高134,717百万円(約1,347.2億円)、営業利益7,323百万円(利益率約5.4%)という数字は、手数料主体の代理店業としては驚異的な効率性を示しています。特筆すべきは利益剰余金が24,501百万円まで積み上がっている点であり、資本金500百万円に対し、極めて厚い内部留保を築いています。2025年9月のTDモバイル吸収合併による巨大化を前に、既に盤石な収益モデルを完成させていたことが伺える内容です。
【企業概要】
企業名: 株式会社ラネット
設立: 2002年8月26日
株主: 株式会社ビックカメラ(100%)
事業内容: 国内主要通信キャリアの一次代理店業務(モバイル事業)、MVNO事業(BIC SIM等)、コンテンツ事業、法人向けソリューション事業、VR・IoTデータ通信事業など
【事業構造の徹底解剖】
同社の事業は、単なるスマートフォンの販売代行に留まらず、通信を軸とした「トータル・ライフ・ソリューション」へと集約されます。具体的には、以下の部門等で構成されています。
✔モバイル事業(量販店・ショップチャネル)
同社の売上の根幹を成す部門です。全国200店舗を超えるビックカメラ、コジマ、ソフマップの量販店内にブースを展開すると同時に、NTTドコモ、au、ソフトバンク、楽天モバイルの一次代理店として直営のキャリアショップを運営しています。一次代理店としての交渉力を背景に、最新端末の確保と高度なアフターサービスを提供できる点が最大の強みです。2025年時点での従業員数は4,500名(TDモバイル含む)に達し、国内最大級の販売・サポート体制を構築しています。
✔MVNO・光コラボレーション事業
「BIC SIM(powered by IIJ)」や「BIC WiMAX SERVICE」といったプライベートブランド(PB)を展開しています。既存キャリアのインフラを借り受け、ビックカメラグループ独自のサービスとして付加価値を付けて販売することで、顧客の囲い込み(ロックイン)を促進しています。店舗内に「BIC SIMカウンター」を設置し、対面でのサポートを提供することで、オンライン完結型の格安SIMと差別化を図っている点が特徴的です。
✔コンテンツおよび法人ソリューション事業
「サブスクマーケット」という課金プラットフォームを企画・運営し、セキュリティ、保険、エンタメなどのデジタルコンテンツを提供しています。また、法人向けにはモバイル環境の構築から、ネットワークカメラサービス「キヅクモ」、VRデバイスの展開、IoTデータ通信支援など、企業のDX(デジタルトランスフォーメーション)を支える多角的なソリューションを提供しており、フロー収益だけでなくストック収益の拡大にも注力しています。
【財務状況等から見る経営環境】
✔外部環境
現在の日本の通信市場は、飽和状態にある中で「契約の質」が問われる時代へと突入しています。マクロ的な視点では、総務省による過度な値引きの制限が定着した一方で、消費者のコスト意識は高まり、キャリアのメインブランドからサブブランドへの移行が加速しています。この流れは、複数のブランドを一つのカウンターで扱う同社のようなマルチベンダー代理店にとっては、柔軟な提案が可能になるという面で追い風となっています。一方で、2024年問題に代表される人件費や物流コストの恒調的な上昇は、多くの店舗と従業員を抱える同社にとって、販管費の増大を招くリスク要因です。しかし、中古端末市場(リユース)の拡大や、5Gのさらなる普及、AI搭載スマートフォンの登場といった技術革新は、新たな買い替え需要を創出する機会となっています。また、法人のDXニーズは非常に旺盛であり、特にIoTを活用した業務効率化や、リモートワークに対応したセキュリティソリューションの需要は、B2B領域における市場の広がりを如実に示唆しています。競合環境については、独立系代理店の淘汰が進む中で、ビックカメラグループという強力な販売網と資金力を背景に、同社の業界内でのシェアは相対的に高まり続けている状況にあります。
✔内部環境
内部環境における最大の特徴は、ビックカメラグループのシナジーを最大限に活用した「低コスト高効率」の集客構造にあります。自社でゼロから店舗を構えるコストを抑制し、家電量販店という圧倒的な集客力を持つアセットを活用することで、1人あたりの顧客獲得単価を低く抑えることに成功しています。今回の決算でも、売上総利益26,116百万円(利益率19.4%)に対し、販管費を18,793百万円(比率14.0%)に抑え込んでいる点は、オペレーショナル・エクセレンスの高さを証明しています。また、過去20年以上にわたるM&Aの歴史(アロージャパン、TDモバイル等の吸収)は、単なる規模の拡大だけでなく、各社の優れた人材や運営ノウハウを統合し、強固な一次代理店としての地位を確立するためのプロセスでした。特に2025年9月に完了したTDモバイルの吸収合併は、組織を一段上のステージへと押し上げ、トヨタグループやデンソーといった巨大法人顧客との接点強化をもたらすと予想されます。人材面においても、教育事業(プロクラ)の運営や、VR、ネットワークカメラといった最新技術への積極的な取り組みは、従業員のスキルの多角化を促し、通信の単一販売に依存しない組織文化を醸成しています。
✔安全性分析
財務の安全性について分析すると、本決算公告における自己資本比率は約39.0%と、卸売・サービス業の平均水準(30%前後)を大きく上回る極めて健全な状態にあります。資産合計64,155百万円のうち、流動資産が56,399百万円と約88%を占めており、資産の流動性が非常に高いことが分かります。負債側を見ても、流動負債24,671百万円に対し、流動資産が2.2倍以上(流動比率約228.6%)存在しており、短期的な支払い能力に全く懸念はありません。特筆すべきは資本構成の質であり、利益剰余金が24,501百万円と純資産合計の98%を占めています。これは、ビックカメラの100%子会社でありながら、親会社からの資金援助に頼るのではなく、自らの事業で稼ぎ出した利益を内部に蓄積し続け、成長資金を自前で確保してきたことを意味します。固定負債が14,482百万円計上されていますが、これには退職給付引当金1,178百万円等が含まれる一方、長期借入金等があったとしても、年間の純利益5,045百万円というキャッシュ創出能力からすれば、償還リスクは極めて低いと言えます。この盤石な財務基盤こそが、不況時における耐性と、機動的なM&Aや新規事業投資を可能にする同社の「攻めの守り」の源泉であると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ビックカメラ、コジマ、ソフマップという全国規模の「最強の販売プラットフォーム」と直結していることです。これにより、高価な家電を購入する層という、通信契約の親和性が高い良質な顧客に効率的にリーチできます。また、主要キャリアすべてと直接取引を行う「一次代理店」であることは、キャリアからのインセンティブ交渉や情報収集において決定的な優位性をもたらしています。さらに、通信販売だけに留まらず、MVNO事業によるPB展開や、コンテンツ・セキュリティといった付帯サービスの自社運営、さらには法人向けIoT・VRソリューションといった「多重的な収益構造」を構築している点は、通信業界特有の業績変動リスクを分散させる強力な内部資源となっています。
✔弱み (Weaknesses)
一方で、事業の根幹が依然として各通信キャリアのインセンティブ政策や販売戦略に大きく依存している点は、構造的な弱みとして挙げられます。キャリアがオンライン専用プラン(ahamo, LINEMO, povo等)への移行をさらに強力に推進したり、代理店手数料の体系を抜本的に見直したりした場合、売上高のボリュームが維持できても収益性が低下するリスクがあります。また、ビックカメラグループの店舗内展開が中心であるため、量販店の来客数減少がダイレクトにモバイル契約数の減少に直結する脆弱性も内包しています。従業員4,500名という巨大な組織ゆえに、人件費の上昇や、店舗スタッフの質の均一化、離職率の管理といった、サービス業特有のマネジメント負荷が高いことも課題と言えるでしょう。
✔機会 (Opportunities)
今後の最大の機会は、法人のDX需要の本格的な爆発です。ネットワークカメラサービス「キヅクモ」や、産業用デバイスを活用したIoTデータ通信事業は、物流、小売、エネルギー業界など、広大な市場への水平展開が可能であり、非通信分野での新たな成長の柱となる可能性を秘めています。また、TDモバイルの吸収合併により、従来のB2C中心の事業モデルから、エンタープライズ向けの深耕というB2B領域での飛躍的なシェア拡大が期待できます。個人向けにおいても、AIスマホや新型VRデバイスの登場に伴う「高単価な周辺機器・コンテンツ」のクロスセル機会が増大しており、1ユーザーあたりのARPU(平均単価)を向上させるチャンスが広がっています。加えて、通信と他サービスのバンドル(セット販売)の進化による、長期継続ユーザーの獲得も有望な機会です。
✔脅威 (Threats)
外部的な脅威としては、スマートフォンのライフサイクルの長期化が挙げられます。端末価格の高騰と機能の成熟により、買い替えサイクルが伸びることで、新規・機種変更に伴う手数料収入が減少する恐れがあります。また、楽天モバイルの本格的なシェア拡大に伴う価格競争の激化や、キャリア自身による直営オンライン販売のさらなる強化(エージェンシー・モデルへの移行)は、代理店の存在意義を問い直す深刻な脅威となります。法規制の面でも、さらなるキャッシュバック制限や解約料の完全撤廃といった動きは、流動性を低下させ、契約獲得コストの相対的な上昇を招く可能性があります。さらに、サイバーセキュリティリスクや顧客情報の漏洩といった、通信・ITビジネスに従事する上で避けて通れない重大な信用毀損リスクも常に直面し続ける脅威です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、TDモバイルとの統合による「ポスト・マージ・インテグレーション(PMI)」の完遂と、コストシナジーの最大化が最優先課題になると推察されます。重複するバックオフィス機能の集約や、物流インフラの統合により、今回14.0%であった販管費率をさらに圧縮し、営業利益率の底上げを図るでしょう。また、キャリアショップの不採算店舗のスクラップ&ビルドを進めると同時に、各店舗におけるコンテンツ事業(サブスクマーケット等)のクロスセル目標を強化し、端末販売手数料に頼らない「粗利の多角化」を徹底するはずです。マーケティング面では、ビックカメラのポイント経済圏と連動した「BIC SIM」の強力なプロモーションを展開し、物価高に敏感な若年層やシニア層の格安SIM移行需要を確実に取り込むことで、契約純増数の維持を目指す戦略を採るものと考えられます。
✔中長期的戦略
中長期的には、従来の「通信代理店」から「スマートライフ・オーケストレーター」への完全脱皮を狙うものと想像されます。具体的には、第一に「法人DXプラットフォームの確立」です。単なる通信回線の提供から、AIカメラやIoTセンサー、VRデバイスを活用した現場の業務自動化・教育ソリューションを月額サブスクリプション型で提供し、高収益なストックビジネスへと事業構造を転換することです。第二に、データの収益化です。ビックカメラグループの購買データと、ラネットが保有する膨大な通信契約データを掛け合わせ、個々のユーザーのライフステージに最適化された保険、エンタメ、教育サービスをレコメンドする「超パーソナライズ・マーケティング」を実現することです。第三に、アジアを中心としたグローバル展開の可能性です。日本の高度な通信流通・サポートノウハウは、スマートフォンの普及が進む近隣諸国において高い付加価値を持つ可能性があり、システムのライセンス提供やコンサルティングといった形での海外進出も視野に入るでしょう。これらを通じて、人口減少が進む国内市場においても、1ユーザーあたりのLTV(顧客生涯価値)を極限まで高め、100年続く「インフラサービス企業」へと進化していくことが、同社の描くグランドデザインになると考えられます。
【まとめ】
株式会社ラネットの第23期決算公告を詳細に読み解くと、そこに見えるのは、通信業界の波に翻弄される姿ではなく、自ら波を起こし、その潮流をコントロールしようとする「戦略的な巨人」の姿でした。1,347億円という売上高と、50億円を超える純利益は、単なる量販店販売の恩恵ではなく、M&Aによる規模の追求と、コンテンツ・法人ソリューションといった質の追求を両立させてきた成果です。自己資本比率39%という鉄壁の財務基盤は、来るべき通信インフラの次なる変革期(6Gやメタバース、IoT社会の深化)において、同社が主導権を握るための十分な「軍資金」となります。私たちの手元にあるスマートフォン。その小さなデバイスが拓く無限の未来を、ラネットという「架け橋」が今後どのように彩っていくのか。TDモバイルとの統合を経て、さらに研ぎ澄まされた同社の「モバイル・マルチソリューション」が、日本のデジタル社会をより豊かに、より便利に変えていく一助となることに、期待を込めて注目し続けたいと思います。
【企業情報】
企業名: 株式会社ラネット
所在地: 東京都豊島区東池袋一丁目18番1号 Hareza Tower 15F・16F
代表者: 代表取締役社長 中川 景樹
設立: 2002年8月26日
資本金: 500,000,000円
事業内容: モバイル通信サービスの販売代理店業務、MVNO事業、コンテンツ・ソリューション事業等
株主: 株式会社ビックカメラ(100%)
