脱炭素社会の実現という壮大な目標に向け、日本のエネルギー構造が劇的な転換期を迎えています。その最前線において、地域の未利用資源である森林資源を価値あるエネルギーへと変換する「木質バイオマス発電」は、単なる再生可能エネルギーの供給に留まらず、地方創生や森林保全の要として期待されています。しかし、発電所の建設には多額の先行投資が必要であり、稼働後の安定運営に至るまでには技術的・経営的な高いハードルが立ちはだかります。
今回、注目の新興エネルギー企業であるフォレストエナジー株式会社の第11期決算(令和7年8月31日現在)が公示されました。貸借対照表の数値からは、同社が積極的な事業展開を進める中で直面している財務的な試練と、次なる成長に向けた布石が色濃く反映されています。経営戦略コンサルタントの視点から、この決算が示唆する同社の現在地と、バイオマスエネルギー業界の未来を読み解いていきましょう。2026年という時間軸において、同社がどのような戦略的選択を迫られているのか、その深層に迫ります。
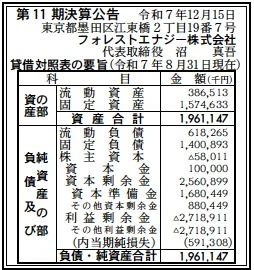
【決算ハイライト(第11期)】
| 資産合計 | 1,961百万円 (約19.6億円) |
|---|---|
| 負債合計 | 2,019百万円 (約20.2億円) |
| 純資産合計 | ▲58百万円 (約▲0.6億円) |
| 当期純損失 | 591百万円 (約5.9億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第11期決算は、5億9,100万円超の当期純損失を計上し、債務超過に転落するという非常に厳しい内容となりました。積極的な発電所建設やメンテ事業の統合に伴う先行投資が重く、収益化が遅れている印象です。資本剰余金による補填はあるものの、キャッシュフローの改善が急務と言えるでしょう。
【企業概要】
企業名: フォレストエナジー株式会社
設立: 2015年
株主: NTTアノードエナジー株式会社、東京センチュリー株式会社等
事業内容: 木質バイオマス発電所の開発・運営、バイオマス発電・熱供給設備の輸入販売およびメンテナンス事業
【事業構造の徹底解剖】
同社の事業は「バイオマスエネルギーのプラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔自社発電・事業開発部門
自社または連結子会社を通じて木質バイオマス発電所を建設・運営する部門です。島根県の津和野フォレストエナジー(480kW)や静岡県の遠州フォレストエナジー(7,100kW)など、地域に根ざした発電事業を展開しています。単なる売電収益だけでなく、発電の過程で生じる排熱を農業(いちご栽培など)に有効活用するモデルを構築し、付加価値を高めています。
✔設備輸入販売・エンジニアリング部門
フィンランドのVolter OyやドイツのHeizomat GmbHといった海外の最先端バイオマス設備の販売代理店として活動しています。特に超小型CHP(熱電併給システム)である「Volter 40/50」は、地域分散型エネルギーシステムの核となる製品です。2023年にはVolter関連事業を完全に統合し、販売からメンテナンスまでを一気通貫で行う体制を整えています。
✔地域貢献・コンサルティング部門
群馬県渋川市との包括連携協定に見られるように、自治体と連携したエネルギー自給モデルの構築を支援しています。廃校の活用や雇用創出といった社会的価値を生み出すことで、事業の持続可能性を担保しています。森林資源の活用を通じて林業の活性化にも寄与しており、ESG投資の文脈でも注目される事業構造を有しています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の外部環境を分析すると、日本政府が掲げる「2050年カーボンニュートラル」に向けたGX(グリーントランスフォーメーション)の動きが一段と加速しています。特にバイオマス発電は、太陽光や風力と異なりベースロード電源としての役割を期待されており、FIT(再生可能エネルギー固定価格買取制度)からFIPへの移行が進む中でも、依然として政策的な追い風が吹いています。一方で、世界的なインフラ需要の拡大や円安の影響により、欧州製の発電設備の輸入コストや部品調達コストが上昇傾向にある点は無視できません。また、国内では燃料となるウッドチップの安定確保が課題となっており、木質バイオマス供給網(サプライチェーン)の構築に向けた競争が激化しています。さらに、地域社会との共生を重視する風潮が強まっており、環境負荷への配慮や地域経済への還元が、事業継続の必須条件となっています。このようなマクロ環境下において、同社は政策的なメリットを享受しつつも、コスト高騰と資源確保という二正面作戦を強いられています。
✔内部環境
内部環境に目を向けると、同社のビジネスモデルは「開発・運営」と「設備販売・メンテ」の両輪を回すハイブリッド型であることが特徴です。2023年のVolter事業統合により、保守・メンテナンスによるストック型収益の強化を図っていますが、決算数値からはその収益貢献がまだ途上であることが伺えます。内部的には、NTTアノードエナジーや東京センチュリーといった大手企業との資本業務提携を通じて、強固なパートナーシップを築いている点が最大の強みです。これにより、プロジェクトファイナンスの組成能力や技術開発力が担保されています。しかし、BS上の「利益剰余金」が大きなマイナス(▲2,718,911千円)となっていることは、これまでの立ち上げ期における多額の開発費や初期損失が積み上がっていることを示しています。組織としては、専門性の高い技術者集団である一方で、これら累積損失を早期に解消し、自律的な利益創出フェーズへ移行するためのオペレーションの効率化と、稼働済プラントの稼働率向上が喫緊の内部課題となっています。
✔安全性分析
財務の安全性については、率直に言って非常に警戒を要する水準にあります。第11期末時点での自己資本比率はマイナス約3.0%となり、債務超過の状態にあります。流動資産386,513千円に対し、流動負債618,265千円となっており、流動比率は約62.5%と、100%を大きく割り込んでいます。これは短期的な支払能力に懸念があることを示唆しています。また、固定負債も1,400,893千円と多額であり、その多くは発電所建設に伴う借入金と推測されます。当期純損失が591,308千円に達していることから、内部留保による返済原資の確保が追いついていない状況です。しかし、資本剰余金が2,560,899千円計上されており、これは株主からの強力な資金支援が行われている証左でもあります。通常の民間企業であれば危機的状況ですが、強力なバックアップ株主が存在すること、および資産の大部分が将来のキャッシュフローを生む固定資産(1,574,633千円)であることを鑑みれば、プロジェクトの完遂による収益化が間に合うかどうかの「時間との戦い」の局面にあります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、NTTグループや東京センチュリーといった国内有力企業との戦略的提携を背景とした資金調達力と事業基盤の安定性にあります。また、フィンランドのVolter社など欧州の先端技術を国内独占的に提供できる体制を整えており、小型CHP分野での市場優位性を確立しています。さらに、発電だけでなく排熱を利用した農業連携など、多角的な価値創出モデルを既に実証・運用している点は、競合他社に対する大きな差別化要因となっており、地域社会からの信頼獲得にも繋がっています。
✔弱み (Weaknesses)
一方で、財務面における累積損失の拡大と債務超過状態は、新規の融資や投資判断において大きな足かせとなる弱みです。輸入設備に依存した事業構造であるため、為替変動や国際物流の混乱によるコスト増の影響を受けやすく、利益率のコントロールが困難な側面があります。また、小規模多拠点型のプラント運営は、拠点あたりの管理コストが割高になりがちで、スケールメリットを享受できるまでの運営体制の効率化が依然として道半ばであることも、収益性の改善を遅らせる要因となっています。
✔機会 (Opportunities)
外部環境における最大の機会は、脱炭素社会への移行を支援する政府のGX投資促進策の本格化です。特に地域マイクログリッドの構築や地方創生に資するエネルギー源として、バイオマスの重要性は高まり続けています。加えて、電気料金の高騰が続く中、企業や自治体が自前の電源を求める動きが加速しており、同社の提供する小型CHPシステムの需要は今後さらに拡大する見込みです。農業や観光と組み合わせた「分散型エネルギーモデル」の外販やノウハウ提供という、新たな市場機会も広がっています。
✔脅威 (Threats)
事業を脅かす主な脅威は、燃料となる木質チップの価格高騰と需給の逼迫です。他社との資源争奪戦が激化すれば、発電コストが上昇し逆ざやとなるリスクがあります。また、再生可能エネルギーに対する政策変更や補助金制度の縮小は、ビジネスモデルの前提を揺るがしかねません。さらに、国内外のメーカーによる低価格・高効率な競合製品の参入や、太陽光・蓄電池の組み合わせによる代替ソリューションの進化も、同社の優位性を脅かす潜在的な脅威として常に意識する必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、何よりもまず「稼働中プラントのダウンタイム最小化」と「オペレーションコストの削減」によるキャッシュフローの改善が最優先事項となります。2023年に統合したメンテナンス部門をフル稼働させ、50台を超える国内のVolter設備の稼働率を限界まで引き上げることで、安定的な保守管理収益の確保を目指すでしょう。また、BSの健全化を図るため、増資による資本増強や、親密な提携先からのデット・エクイティ・スワップ(DES)などの財務戦略を断行する可能性が極めて高いと考えられます。さらに、渋川バイオマス研究所のようなモデルケースの収益化を急ぎ、いちご栽培などの農業付帯事業からのキャッシュ創出を強化することで、エネルギー価格に左右されない多層的な収益構造への早期転換を試みると推察されます。まずは「止まらない発電所」としての信頼性を確立し、目先の赤字幅を縮小させることが、市場および株主への信頼回復に向けた第一歩となるはずです。
✔中長期的戦略
中長期的には、同社は単なる発電事業者の枠を超え、「地域分散型エネルギー管理のプラットフォーマー」への進化を目指すものと推察されます。具体的には、自社で開発・運営するプラントをアセットライト化し、オペレーション&メンテナンス(O&M)やデータ管理、エネルギーマネジメントシステムの提供を主軸とするビジネスモデルへのシフトです。蓄積された稼働データを活用した予兆検知モデルの開発や、他社プラントへのメンテ支援といった「知財・サービス型ビジネス」の拡大により、巨額の設備投資を伴わずに高利益を享受できる構造を構築することが予想されます。また、NTTグループとの連携を深化させ、5GやIoTを活用した次世代型のスマートグリッド構築にバイオマスを組み込むことで、都市部ではなく「地方から始まるエネルギー革命」の主導権を握る戦略を描いているのではないでしょうか。さらには、国内で培った「林業×エネルギー×農業」の三位一体モデルを、森林資源が豊富な東南アジア等の海外市場へパッケージ展開するリポジショニングも、将来的な成長シナリオとして十分に考えられます。
【まとめ】
フォレストエナジー株式会社の第11期決算は、数字上では債務超過という厳しい冬の時代を象徴するものとなりました。しかし、その内実を紐解けば、日本のエネルギーの未来を担うための「産みの苦しみ」の真っ只中にあることが分かります。同社が取り組む木質バイオマス事業は、森林保全、地域雇用、そして脱炭素という、現代社会が抱える複数の難題を同時に解決する高い社会的意義を持っています。当期純損失の計上は、単なる経営の失敗ではなく、将来の安定的なクリーンエネルギー供給基盤を構築するための先行的な投資コストとしての側面が強いと言えます。2026年という今、同社に求められるのは、これまで培った技術と提携関係を結集し、財務的な脆弱性を克服する確かな「実行力」です。債務超過という崖っぷちをバネに、地域経済の血流となるエネルギーの自給自足モデルを全国へ波及させることができるか。その挑戦は、日本全体のGX戦略の成否を占う試金石でもあります。同社がこの苦境を乗り越え、真に持続可能なバイオマスリーダーとして飛躍することを期待せずにはいられません。
【企業情報】
企業名: フォレストエナジー株式会社
所在地: 東京都品川区上大崎3丁目14番37号 JESCO目黒ビル
代表者: 代表取締役社長 沼 真吾
設立: 2015年4月10日
資本金: 100,000,000円
事業内容: 木質バイオマス発電・熱供給設備の輸入販売およびメンテナンス、木質バイオマス発電所の開発、事業化、運営
株主: NTTアノードエナジー株式会社、東京センチュリー株式会社等
