世界の空を繋ぐ航空産業は、技術革新とグローバルな経済活動の活発化に伴い、常に新たな投資のフロンティアであり続けています。特に航空機リースやストラクチャード・ファイナンスといった分野は、高度な専門知識と強固なネットワークを必要とするプロフェッショナルな領域です。こうした中、日本の投資家と世界の航空機市場を橋渡しする専門家集団として注目を集めているのが、BeYoke Capital株式会社です。社名に刻まれた「操縦かん(Yoke)」と「尾翼」という言葉には、市場を牽引しつつ安定を支えるという同社の不退転の決意が込められています。しかし、金融アレンジャーとしての真価が問われるのは、単なる案件の紹介ではなく、刻一刻と変化するマクロ経済環境や航空業界特有のリスクをいかにコントロールし、持続可能な収益基盤を構築できるかにあります。
今回は、同社が公表した第4期決算(令和7年9月30日現在)の貸借対照表を軸に、航空機投資支援という特殊なビジネスモデルが抱える現在の課題と、未来への展望をプロフェッショナルな視点から深く掘り下げていきます。2026年という新たな時代の節目において、同社が描く戦略の軌跡を読み解きましょう。
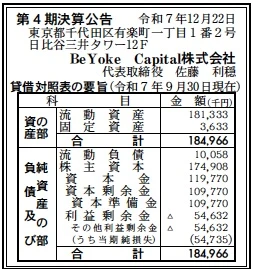
【決算ハイライト(第4期)】
| 資産合計 | 185百万円 (約1.9億円) |
|---|---|
| 負債合計 | 10百万円 (約0.1億円) |
| 純資産合計 | 175百万円 (約1.8億円) |
| 当期純損失 | 55百万円 (約0.6億円) |
| 自己資本比率 | 約94.6% |
【ひとこと】
第4期は5,500万円弱の純損失となりましたが、これはスタートアップ期における積極的な海外ネットワーク構築や案件組成への先行投資によるものと推察されます。自己資本比率が94.6%と極めて高く、財務的な健全性を維持しながら次なる大型案件の結実を待つ「溜め」のフェーズにあると言えるでしょう。
【企業概要】
企業名: BeYoke Capital株式会社
設立: 2021年
事業内容: 航空機関連投資の管理・支援、航空会社・リース会社へのファイナンスサポート事業
【事業構造の徹底解剖】
同社の事業は「航空機アセットマネジメントおよびアドバイザリー事業」に集約されます。具体的には、以下の部門等で構成されています。
✔航空機関連投資支援事業
日本の投資家に対し、世界の航空機市場への投資機会を提供するフロントラインの業務です。海外のパートナーと密接に連携し、投資案件の選定からリスク・リターン分析、航空会社やリース会社との条件交渉、さらには売買・リース契約の締結に至るまで、投資家の利益を最大化するための包括的な助言を行っています。単なる仲介に留まらず、ストラクチャード・ファイナンスの知見を活かした高度なスキーム構築が同社の提供価値の核となっています。
✔航空機関連投資管理事業
投資実行後のアセットマネジメントを担う部門です。航空機は運航・保守整備の状態が資産価値に直結するため、海外の専門資産管理会社と提携し、リース先による適切なメンテナンスの遂行や資金収支のモニタリングを徹底しています。リース終了後のリマーケティング(再リースや売却)までを一貫してサポートすることで、投資家に対して長期的な出口戦略の安心感を提供しています。
✔戦略的パートナーシップ・次世代投資事業
既存の航空機リースに留まらず、AIP Capitalとの提携を通じたエンジン投資や、Universal Hydrogenへの出資を通じた水素エンジンインフラの構築など、脱炭素社会を見据えた次世代の航空インフラ投資にも注力しています。航空業界のESG対応というグローバルな潮流を先取りし、日本の資本が世界のイノベーションを支える仕組みを構築している点が、同社の独自性であり強みと言えます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の航空機投資を取り巻くマクロ環境は、パンデミック後の旅客需要の完全回復と、それに伴う機材不足という強い追い風の中にあります。特にアジア・パシフィック地域を中心とした航空需要の伸びは著しく、新造機の納入遅延も相まって、既存機材の価値やリース料率は高止まりしています。一方で、主要国の金利政策の不透明感や地政学リスクの増大は、ファイナンスコストや保険料の上昇を招いており、投資家にとってはより精緻なリスク分析が求められる局面となっています。また、国際的な脱炭素規制(CORSIA等)の強化により、燃費効率の良い最新鋭機や、SAF(持続可能な航空燃料)、水素・電動航空機といった次世代技術への投資シフトが不可欠となっています。このような環境下において、日本の投資家はインフレヘッジ手段としての航空機アセットへの関心を高めており、専門性の高いアレンジャーへのニーズは、これまで以上に拡大していると分析できます。
✔内部環境
内部環境を分析すると、代表の佐藤氏をはじめ、外資系投資銀行や国内大手航空機リース事業の第一線で活躍してきた精鋭チームによる「人的資本」が最大の差別化要因となっています。大手金融機関では機動的に対応しにくいクロスボーダーの複雑な案件に対し、少数精鋭ならではのスピード感と柔軟性を持って取り組める体制が整っています。決算数値においては、第4期で純損失を計上していますが、これは2025年に発表されたAIP Capitalとの戦略的提携や、国際カンファレンスへの積極的な参加を通じたブランド構築、さらには次世代技術分野への出資といった「将来の収益の種」を蒔くための先行投資期間であると解釈するのが合理的です。資本金1億1,977万円に対し、利益剰余金のマイナスが5,463万円に留まっており、株主資本が十分に確保されていることから、当面の事業運営における財務基盤の安定性は極めて高いと言えます。今後は、これら蒔いた種が具体的な案件成約(クローズ)として結実し、手数料収入や管理報酬としてPLに反映されるフェーズへの移行が期待されます。
✔安全性分析
財務の安全性については、新興企業としては異例とも言えるほど極めて強固な状態にあります。貸借対照表上の負債合計はわずか1,005万円であり、資産合計184,966万円に対して自己資本比率は約94.6%に達しています。これは、外部負債に頼らず、自己資本を中心に事業を展開していることを示しており、金利上昇局面においても財務的な圧迫を受けるリスクがほとんどありません。流動資産181,333万円に対し流動負債が10,058千円であるため、流動比率は約1,800%という驚異的な数値を叩き出しており、短期的な支払能力に疑いの余地はありません。固定資産が3,633千円と極めて小さく抑えられているのは、同社が大規模な設備を持たないアセットライトなビジネスモデルを選択していることの証左です。この「持たざる経営」は、不況時における耐性を高めると同時に、専門的な知見というインタンジブル・アセット(無形資産)から高いROEを叩き出すための理想的な構造と言えます。当面は、この盤石な財務基盤を背景に、大胆な案件組成や戦略的投資を継続できる余力が十分にあります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、外資系金融機関や航空機リース業界で培われたトップクラスの専門性と、グローバルなネットワークにあります。特にJOL(日本型オペレーティング・リース)やJOLCOといった日本固有の投資ニーズに精通しつつ、欧米の最新の金融スキームを融合させることができるハイブリッドな能力は、競合他社にはない優位性です。また、代表者自らが国際会議でパネリストを務めるなど、グローバル市場での認知度と信頼性が高く、一次情報に直接アクセスできる体制が整っている点も、投資家に対する大きな訴求力となっています。
✔弱み (Weaknesses)
一方で、少数精鋭の組織構成であるため、特定個人への依存度(キーマンリスク)が相対的に高い点が課題として挙げられます。一件あたりの案件規模が巨大になる航空機投資において、同時並行で多数の複雑なプロジェクトを管理・運営していくための人的リソースの拡充が、今後の成長スピードを左右する制約条件となり得ます。また、設立4期目ということもあり、累積のトラックレコード(受託実績)の積み上げにおいては、歴史ある大手リース会社や信託銀行等との比較において、保守的な投資家から慎重な判断を受ける可能性が残されています。
✔機会 (Opportunities)
外部環境における最大の機会は、円安やインフレ懸念を背景とした、国内投資家の「オルタナティブ投資」へのシフトです。伝統的な株式や債券以外の分散投資先として、実物資産でありドル建て収益が期待できる航空機への関心は、富裕層や機関投資家の間でかつてないほど高まっています。さらに、水素エンジンや電動航空機といった次世代技術への投資ニーズは、ESG投資の枠組みの中で急速に拡大しており、Universal Hydrogenへの出資実績を持つ同社にとって、グリーンファイナンス分野でのリーダーシップを確立する絶好のチャンスが訪れています。
✔脅威 (Threats)
事業を脅かす主な脅威は、地政学的リスクに伴う航空需要の急減や、リース先の航空会社の経営破綻リスクです。これらは同社が直接コントロールできない外部要因ですが、案件の評価損や手数料収入の減少に直結します。また、国際的な税制改正や会計基準の変更(リース会計など)により、投資スキームの節税メリットや財務的な魅力が減退する法規制リスクも常に考慮する必要があります。さらに、欧米の巨大アセットマネジャーが日本市場への直接参入を強化した場合、案件獲得競争の激化やマージンの低下を招く潜在的な脅威が存在します。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、2025年に締結したAIP Capitalとの戦略的パートナーシップを具体的な「案件化」に繋げ、早期に黒字転換を実現することが至上命題となります。具体的には、航空機本体だけでなく、より流動性が高く利回りの安定した「スペアエンジン」に特化した投資商品の組成などが考えられます。また、現在は当期純損失の状態にありますが、自己資本比率の高さから見て、さらなる増資や外部調達を急ぐ必要はありません。むしろ、既存のクライアントベースに対して、現在の高金利・機材不足環境を逆手に取った「中古機材の売却・入替戦略」のアドバイザリーを強化することで、成功報酬型の収益を積み上げ、財務諸表上の「利益剰余金のマイナス」を早期に一掃し、健全な成長軌道を印象づける戦略を採るでしょう。マーケティング面では、パレスホテル東京等での国際カンファレンス登壇を継続し、「航空機投資の駆け込み寺」としてのブランド地位をより強固なものにしていくと推察されます。
✔中長期的戦略
中長期的には、同社は単なる投資アレンジャーから「次世代航空ファイナンスのエコシステム・ビルダー」への進化を描いていると考えられます。具体的には、Universal Hydrogenへの出資を足がかりとした、水素・電動航空機関連のインフラ投資ファンドの設立や、SAFサプライチェーンへの資金供給など、脱炭素に特化した独自の投資プラットフォームの構築です。これにより、既存の航空機リース市場での競争から脱却し、ブルーオーシャンであるグリーン航空ファイナンス分野での独占的なポジションを狙うことが予想されます。また、蓄積された管理データを活用したAIによる残存価値予測モデルの提供など、フィンテック的要素を組み合わせたデータビジネスへの展開も視野に入っているかもしれません。将来的には、日本の個人投資家が少額から航空機アセットにアクセスできる「セキュリティ・トークン(ST)」の組成など、投資の民主化を通じて、日本の膨大な個人金融資産を世界の航空産業へ繋ぐ、壮大なキャピタル・ブリッジとしての役割を担うことが期待されます。
【まとめ】
BeYoke Capital株式会社の第4期決算は、一見すると赤字計上という数字が目立ちますが、その本質は「飛躍のための滑走路走行」にあります。94.6%という極めて高い自己資本比率は、同社が短期的な収益に惑わされることなく、長期的なビジョンに基づいて着実に布石を打っていることの証左です。航空機という巨大なアセットを扱うビジネスにおいて、信頼と専門性は一朝一夕に築けるものではありません。同社が代表の佐藤氏を中心に、世界のフロントラインで積み上げてきた知見とネットワークは、目に見えない資産として着実に企業価値を高めています。日本の資本が世界の空の安全とイノベーションを支え、それによって日本経済が再び活力を取り戻す。同社が掲げるこの理想は、2026年という不確実な時代において、投資家が求める「確かな羅針盤」となり得るでしょう。今回の決算で見せた強固な財務体質を背景に、次世代エネルギーへの挑戦やグローバルパートナーシップが実を結ぶとき、同社は名実ともに市場を牽引する「操縦かん(Yoke)」として、日本の金融界に新たな旋風を巻き起こすに違いありません。その翼が描く未来の航路を、引き続き注視していきたいと思います。
【企業情報】
企業名: BeYoke Capital株式会社
所在地: 東京都千代田区有楽町1丁目1番2号 日比谷三井タワー12F
代表者: 代表取締役 佐藤 利穏
設立: 2021年10月1日
資本金: 119,770,000円
事業内容: 航空機関連投資管理・支援事業(日本国内)、航空会社・リース会社支援事業(海外)
