特殊ガラスという領域は、一見すると私たちの日常生活からは遠い存在に思えるかもしれません。しかし実際には、スマートフォンのカバーガラスから、最先端の半導体露光装置、深宇宙を探索する巨大望遠鏡の反射鏡、さらには命を繋ぐ医薬品のバイアル瓶に至るまで、ショットの技術は現代文明の基盤を文字通り透明に支えています。ドイツに本拠を置くショットグループは、140年以上の歴史を誇り、近代ガラス科学の父とされるオットー・ショットのパイオニア精神を今なお色濃く受け継いでいます。特筆すべきは、同社が「カール・ツァイス財団」を唯一の株主とする財団企業であるという点です。上場企業が短期的な株主利益に翻弄される一方で、ショットは財団の理念に基づき、科学の振興と長期的な持続可能性を追求するという、世界でも類を見ない強固な経営モデルを確立しています。日本市場においても、ショット日本株式会社は1990年代の設立以来、世界最高水準の品質を求める国内の光学・電子・医療メーカーに対して、ドイツの深い素材知見と日本の繊細なニーズを融合させたソリューションを提供し続けてきました。今回、第26期という節目を迎えたショット日本の決算を読み解くと、そこには単なる部材供給メーカーに留まらない、グローバルな「技術の触媒」としての力強い財務基盤と戦略的な意思が見て取れます。2026年という新たな時代の入り口で、同社が描く「不可能な領域を切り拓く」挑戦の現在地を、膨大なデータと背景知識から詳細に解剖していきましょう。
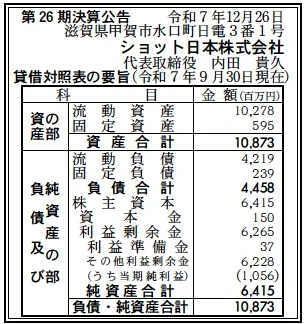
【決算ハイライト(第26期)】
| 資産合計 | 10,873百万円 (約108.73億円) |
|---|---|
| 負債合計 | 4,458百万円 (約44.58億円) |
| 純資産合計 | 6,415百万円 (約64.15億円) |
| 当期純利益 | 1,056百万円 (約10.56億円) |
| 自己資本比率 | 約59.0% |
【ひとこと】
ショット日本株式会社の第26期決算は、売上規模に対して極めて高い収益性と盤石な財務基盤を示す内容となりました。当期純利益は1,000百万円を超え、利益剰余金は6,265百万円と、資本金の40倍以上に達しています。自己資本比率も約59.0%と高く、流動資産が資産合計の約95%を占めるなど、極めて高い資金流動性と安定性を兼ね備えています。これは、在庫管理の最適化と付加価値の高い特殊ガラス製品の安定した需要を反映しています。
【企業概要】
企業名: ショット日本株式会社
設立: 1999年(ショットグループとしての日本展開の強化期)
株主: ショットグループ(SCHOTT AG)100%
事業内容: 光学ガラス、電子部品用ガラス、医療用ガラス管、家電用ガラスセラミック等の輸入・販売および技術サポート
【事業構造の徹底解剖】
同社の事業は「先端材料ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔光学・オプティクス事業
ショットの歴史の源流であり、日本のカメラメーカーや半導体装置メーカーとの関わりが深い部門です。オットー・ショットがエルンスト・アッベやカール・ツァイスと共に築き上げた光学ガラスの知見は、現在では「ZERODUR(ゼロデュア)」などの超低膨張ガラスセラミックへと昇華しています。これは、温度変化による変形が極めて小さいため、天体望遠鏡の主鏡や半導体リソグラフィ装置の基盤として、世界中で不可欠な存在となっています。日本国内の精密機器メーカーに対しても、ナノメートル単位の精度を要求される最先端プロセスにおいて、他社では代替困難な素材を提供し、日本の製造業の競争力を支えています。
✔健康・医薬パッケージング事業
現在のショットグループにおいて、最も安定した収益と社会的意義を併せ持つ事業の一つです。「タイプI」と呼ばれるホウケイ酸ガラス管の製造・供給において世界最大級のシェアを誇ります。これは化学的耐久性が非常に高く、医薬品とガラス成分の反応を最小限に抑えることができるため、ワクチンや注射剤の容器として世界基準となっています。パンデミック以降、医薬品包装の安定供給は国家レベルの課題となりましたが、ショット日本は国内の製薬会社や包装容器メーカーに対して、グローバルな供給網を背景とした安定提供と技術指導を行い、公衆衛生のインフラとして機能しています。
✔家電・ホームリビング事業
私たちの生活に最も身近なショット製品を展開する部門です。耐熱ガラスの代名詞である「DURAN(デュラン)」や、ガスコンロの天板に使用される「CERAN(セラン)」など、過酷な熱環境下でも美しさと安全性を保つ素材を提供しています。特に日本の家電メーカーとの連携は密接であり、デザイン性と機能性を両立させたガラストップコンロやレンジフード用ガラスなどは、日本の洗練されたキッチンスタイルの形成に大きく貢献しています。堅牢性と軽量さを兼ね備えた「BOROFLOAT」などの製品群も、照明器具や産業機器のぞき窓など、幅広い用途で信頼を得ています。
✔半導体・データ通信事業
デジタルトランスフォーメーションが加速する中で、急速に存在感を高めている部門です。光通信用のレーザーダイオードのパッケージに使用されるハーメティックシール(気密封止)や、モバイルデバイス用の超薄板カバーガラス「Xensation(センセーション)」などを扱っています。スマートフォンの高性能化や5G通信の普及に伴い、信号の損失が少なく、熱放散性に優れ、かつ衝撃に強い特殊素材の重要性は増すばかりです。同社は、日本の電子部品メーカーがグローバル市場で戦うための「勝てる素材」を供給するパートナーとして、密接な共同開発を行っています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の特殊材料市場を巡る外部環境は、地政学的リスクの高まりと、持続可能性(サステナビリティ)への要求、そしてAI革命に伴う半導体需要の爆発という三つの大きな潮流の中にあります。まず地政学的な側面では、戦略物資としての半導体や医療用ガラスのサプライチェーンの強靭化が求められており、ドイツに拠点を置くショットにとって、日本のような信頼できるパートナー国との関係強化は至上命題です。次に環境面では、ガラス製造におけるCO2排出削減が大きな課題となっており、同社が掲げる2030年までの気候中立(クライメートニュートラル)という目標は、顧客である日本企業にとっても、サプライチェーン全体での脱炭素化を達成するための強力な後押しとなっています。さらに、AIの急速な普及は、データセンターの増設やサーバーの高性能化を促しており、そこに不可欠な光通信用特殊ガラスや、次世代のチップレット技術に必要なガラス基板への注目度はかつてないほど高まっています。マクロ的なインフレやエネルギーコストの上昇という懸念材料はあるものの、先端技術分野における「高品質なガラス」への需要は、景気変動に左右されにくい強固な市場を形成しています。ショット日本は、これらの潮流の交差点に位置しており、単なる素材供給を超えた、経済安保や環境対応のキープレイヤーとしての役割が期待されています。
✔内部環境
ショット日本の財務内容を詳細に分析すると、その筋肉質な経営体制が浮き彫りになります。流動資産が10,278百万円と、資産全体の約95%を占めており、これに対して固定資産は595百万円と極めてスリムです。これは、同社が日本国内において大規模な製造設備を持つメーカーではなく、グループのグローバルな生産拠点から最適な製品を調達し、日本の顧客に届ける「技術商社的な機能」と「高度な技術サポート機能」に特化していることを示しています。特筆すべきは、1,000百万円を超える当期純利益を生み出す「高付加価値モデル」です。特殊ガラスは代替が極めて困難なものが多く、ショットの持つ特許技術や製造ノウハウが強力な参入障壁となり、高い利益率を支えています。また、6,265百万円に達する利益剰余金は、不測の事態に対する巨大なバッファーであると同時に、次世代の技術研究やデジタル基盤への投資を自前で行えるだけの体力を示しています。親会社であるショットグループがカール・ツァイス財団の傘下にあるため、短期的な配当圧力にさらされることなく、10年、20年先を見据えた素材開発にリソースを集中できるという組織文化も、社員の専門性の高さと顧客との深い信頼関係の源泉となっています。経営管理の面でも、150百万円という小さな資本金に対して大きな利益を生み出しており、資本効率の極めて高い経営が行われていることが伺えます。
✔安全性分析
財務の安全性という観点において、ショット日本は模範的な状態にあります。自己資本比率は約59.0%に達しており、外部資本に依存しすぎない安定した財務構造を持っています。さらに注目すべきは、負債の内訳です。流動負債4,219百万円に対し、固定負債はわずか239百万円。流動資産が10,278百万円であることを考慮すると、流動比率は約243%となり、短期的な支払い能力は極めて高い水準にあります。これは、取引先に対する支払いやグループ内での決済を円滑に行う上で十分すぎるほどの余裕を持っており、信用リスクは限りなくゼロに近いと言えます。純資産の部における利益剰余金の積み上がりは、長年にわたる着実な黒字経営の賜物であり、これが同社の「独立性」と「攻めの姿勢」を支えています。また、退職給付引当金も1.2百万円と適切に計上されており、従業員に対する将来の義務も明確化されています。総じて、同社のバランスシートは「いつでも動ける状態」でありながら、同時に「どんな荒波にも耐えられる城壁」のような堅牢さを兼ね備えています。特殊ガラスという、開発に膨大な時間とコストがかかるビジネスにおいて、この財務的な余裕は、目先の収益に囚われず、顧客と共に長期的な開発プロジェクトに挑むための最大の武器となっています。素材革命を掲げる企業にとって、この安全性の高さこそが、世界中のパイオニアからパートナーとして選ばれる決定的な要因であると言えるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
140年以上の歴史に裏打ちされた世界最高峰のガラス科学技術と、100%財団所有という独自の経営モデルが最大の強みです。利益を科学の振興に還元するという財団の理念は、中長期的な研究開発を可能にし、ZERODURやBOROFLOATといった他社が模倣困難な独自製品を生み出しています。また、世界30カ国以上に広がる製造拠点とネットワークは、特定の地域のリスクを分散しつつ、日本の顧客に対してグローバルな視点での最適なソリューションを提案できる柔軟性をもたらしています。高い自己資本比率と流動性に富んだ財務体質も、挑戦を支える強力な基盤です。
✔弱み (Weaknesses)
特殊ガラスの製造は極めて高いエネルギーを消費し、かつ原材料の調達が特定の地域に依存する場合があるため、グローバルなエネルギー価格の高騰や供給網の混乱に対して脆弱な側面があります。また、日本拠点であるショット日本は輸入・販売が主体であるため、為替変動の影響を受けやすく、価格競争力の維持には常に工夫が求められます。さらに、高度な専門性が求められるため、技術を継承し、顧客の複雑な要求をドイツ本社に繋ぐことができるブリッジ人材の確保と育成が、継続的な課題となっています。
✔機会 (Opportunities)
次世代半導体や量子コンピューティング、宇宙開発の加速は、ショットの超低膨張ガラスや光学材料にとって大きな市場拡大の機会です。また、EV(電気自動車)の普及に伴う自動運転用カメラやセンサーへの特殊ガラス採用、さらには医療分野でのバイオ医薬品市場の成長は、高品質な医薬パッケージングの需要をさらに押し上げるでしょう。持続可能性への関心の高まりも、リサイクル性が高く耐久性に優れた特殊ガラスの価値を再定義するチャンスであり、水素を利用した革新的なガラス溶融プロセスの実用化などは、同社をグローバルなグリーンイノベーションのリーダーに押し上げる可能性があります。
✔脅威 (Threats)
中国をはじめとする新興国メーカーが、標準的な特殊ガラス領域において急速に技術力を向上させ、低価格戦略で攻勢をかけている点は脅威です。また、プラスチックや新素材などの代替材料が進化し、一部の家電やコンシューマー製品においてガラスのシェアを奪うリスクも存在します。さらに、地政学的な対立による輸出入制限や、国際的な法規制(化学物質規制など)の強化は、グローバルなビジネスモデルを持つ同社にとって運営コストの増大や市場アクセスの制限に繋がる恐れがあります。技術流出の防止と、常に数歩先を行く素材革新を続けなければならないというプレッシャーは、常に存在し続けています。
【今後の戦略として想像すること】
✔短期的戦略
足元では、半導体市場の回復と次世代化に向けた、日本国内の装置メーカーとの緊密な共同開発が最優先されるでしょう。特に、2nmプロセス以降の超微細化技術においては、素材のわずかな歪みさえも許されません。ショット日本は、ドイツから提供されるZERODURの最新グレードを、日本の顧客の特殊なプロセス条件に適合させるための技術コンサルティングを強化し、市場での「唯一無二のパートナー」としての地位を固めると推測されます。また、医薬パッケージング事業においては、供給の安定性を高めるため、国内の物流倉庫のデジタル化と在庫管理の精度向上に投資し、パンデミック時のような急激な需要増にも即応できる体制を構築するはずです。収益性の面では、為替リスクをヘッジしつつ、原材料高騰分を適切に価格へ転嫁するための「価値ベースの価格設定」を推進し、第26期で見せた高い純利益率を維持・向上させる動きが予想されます。さらに、2026年という時制を考えると、日本国内での人材採用を加速させ、ドイツ本社とのコミュニケーションを担うエンジニアの育成に注力することで、サポート品質のさらなる向上を狙うでしょう。
✔中長期的戦略
中長期的には、素材そのものを売る「マテリアル・プロバイダー」から、素材を通じて社会課題を解決する「ソリューション・オーケストレーター」への進化を遂げると想像されます。その核となるのが、ガラス基板を用いた次世代半導体パッケージング技術への本格参入です。シリコンインターポーザーに代わるガラスインターポーザーの需要は、AIチップの進化と共に必ず拡大します。ショット日本は、日本の優れたパッケージング技術を持つメーカーや材料メーカーとコンソーシアムを組み、世界に先駆けてガラス基板の標準化を主導する戦略が考えられます。また、サステナビリティ面では、日本市場特有の厳しい環境基準に応えるため、リサイクルガラスの活用率を大幅に高めた新製品の導入や、顧客先でのガラス廃棄物の回収エコシステムの構築を検討するでしょう。さらに、宇宙開発の民間開放(ニュースペース)の潮流に乗り、日本の宇宙スタートアップとの提携を通じて、過酷な宇宙環境に耐えうる素材供給のパイオニアとしてのリポジショニングを狙うはずです。そして、何よりカール・ツァイス財団の傘下にあるという強みを活かし、目先の利益を度外視した「破壊的イノベーション」の研究資金を日本の大学や研究機関に提供し、日本発の特殊ガラス新技術をドイツ本社の生産網で世界に広めるという、双方向のグローバル展開が期待されます。2030年に向けて、ショット日本は「透明なイノベーション」の源泉として、日本の産業の奥深くにその根を張り続けるでしょう。
【まとめ】
ショット日本株式会社の第26期決算は、140年にわたる歴史と財団企業としての高い志が、日本の精密な市場において見事に開花していることを証明しています。10.56億円という純利益と59.0%という自己資本比率は、単なる経済的成功の数字ではありません。それは、同社が提供する素材が、日本の製薬、半導体、カメラ、家電といった重要産業において、代替不可能な「信頼の要」となっていることの現れです。オットー・ショットが抱いたパイオニア精神は、今やナノテクノロジー、バイオテクノロジー、そして宇宙へとそのフィールドを広げています。短期的な株主の顔色を伺う必要のない独自の経営モデルは、不確実性が増す2026年以降の世界において、最も強靭でしなやかな競争優位性となるでしょう。ショット日本は、ガラスという紀元前から続く古くて新しい素材を通じて、私たちの未来をより明るく、より健康に、そしてよりエキサイティングなものへと変えていくはずです。透明なガラスが光を屈折させ、新しい視界を切り拓くように、ショットの素材革新は、私たちがまだ見ぬ「不可能な領域」へと人類を導く灯台であり続けるに違いありません。経営戦略コンサルタントの視点から見ても、これほどまでに技術的深みと財務的安定、そして崇高なビジョンが調和した企業は稀有です。同社の挑戦は、素材こそが文明の限界を決定するという真理を、これからも力強く示し続けてくれることでしょう。ショット日本が紡ぐ、次の100年のサクセスストーリーから、目が離せません。
【企業情報】
企業名: ショット日本株式会社
所在地: 滋賀県甲賀市水口町日電3番1号
代表者: 内田 貴久
設立: 1999年(株式会社としての現組織体制の確立)
資本金: 150,000,000円
事業内容: 光学ガラス、ガラスセラミック、医薬パッケージング用ガラス、電子部品用材料、家電用耐熱ガラス等の輸入、販売、技術サポート
株主: ショットグループ(SCHOTT AG)100%
